Мошенники взяли кредит, что делать и как оспорить в суде
Ответили на телефонный звонок мобильного оператора. Сотрудник компании обещал помочь сделать мобильный интернет намного быстрее. Для этого в мессенджере Макс прислали ссылку на программу. После перехода по ссылке не получалось воспользоваться своим же телефоном.
Или звонок из своего банка обещали большой кэшбэк по карте. Просили назвать код для подтверждения бонусов. После чего мобильное приложение банка зависло и не было доступа.
Далее мошенники получали доступ к кредитной карте и снимали с нее деньги с последующим переводом денег на разные карты неизвестных людей.
Разберем в инструкции, что делать, если под влиянием мошенников взяли кредит и как взыскать деньги с банка, чтобы не платить долг.
Мошенники взяли кредит
К настоящему моменту, что только не придумали мошенники, чтобы лишить денег людей.
- Оформляют кредит и переводят деньги на свои счета, пока вы думаете, что вам увеличивают размер кэшбэка или другие бонусы обещают.
- При замене сим карты - получают дистанционный доступ к вкладам в банке, затем частями крадут деньги со вклада.
Чтобы избежать таких ситуаций, в первую очередь не нужно никому сообщать цифры из смс. И тем более, если передаете свой телефон сотрудникам мобильного оператора, то следить за их действиями пристально, чтобы все происходило на ваших глазах.
Мошенники списали деньги с кредитной карты
Есть и другие истории, очень похожие на вышеуказанные, но их отличает, то, что злоумышленники не найдя средства на вкладах жертвы снимают деньги с действующей кредитки или оформляют новую. К примеру.
Позвонили «якобы» из сотового оператора, чтобы улучшить мобильный интернет, а сами устанавливают вам на телефон вредоносный софт и снимают крупные суммы с кредитной карты, а далее переводят деньги неустановленным третьим лицам.
И после получения доступа к телефону, вы даже можете завершить звонок и теряется драгоценное время. В таких ситуациях мошенники или их хакеры уже сами получают смс без вашего участия и украсть деньги становиться делом специальных программ и считанных секунд.
Конечно, это далеко не все примеры обмана злоумышленниками граждан, по мере появления новых историй будем публиковать их здесь.
Что делать, если мошенники взяли кредит - инструкция
Приводим инструкцию плана действий по шагам, чтобы в будущем вернуть деньги:
- Главное - как можно скорее позвонить в банк на горячую линию или написать обращение через приложение. Просить заблокировать операции и вернуть деньги. Фиксировать дату и время звонка.
- Приехать в отделение банка и написать письменное заявление.
- Заявить в полицию. Подробно описать с кем говорили, что делали в момент разговора по телефону и так далее.
- Обратиться к юристу по банковским спорам.
Далее разберем каждый шаг более подробно.
Заявление в банк
Первое, что нужно сделать, это успокоиться и взять эмоции под контроль. Далее приехать в ближайшее отделение банка или подать его через мобильное приложение, если офисов финансовой организации нет в городе.
Заявление можно писать в свободной форме.
Внимание. Сотрудники банка могут дать свой образец и просить вас описать события, как им выгоднее. Не в коем случае не пишите под диктовку менеджера или управляющего отделением.
- В заявлении опишите вашу ситуацию, обязательно укажите время операций и когда первый раз звонили в по горячей линии.
- Требуйте: «Прошу отменить операции и вернуть мои деньги и комиссии по кредиту, карте или вкладу».
- Укажите свои паспортные данные, контакты и номер договора, карты или вклада. Распишитесь и поставьте дату.
- Подайте заявление и попросите сотрудника расписаться на копии заявления в его получении, написав свои ФИО, должность, наименование банка и дату принятия.
Если писали в поддержку банка в мобильном приложении, то делайте скриншоты переписки.
Заявление в полицию
Далее обязательно нужно заявить в органы МВД.
Найдите по карте ближайшее отделение полиции или районное.
Подайте заявление о мошенничестве по 159 статье Гражданского кодекса РФ. Опишите подробно обстоятельства и хронологию произошедшего. Приложите копии договора с банком и другие необходимые документы в подтверждении произошедшего. Обязательно возьмите из полиции «талон-уведомление» с номером КУСП.
По нему можно отслеживать в дальнейшем ход расследования.
После подачи заявления в полицию сообщите в банк, что заявили в гос. органы, пришлите им фото или копию «талона-уведомления».
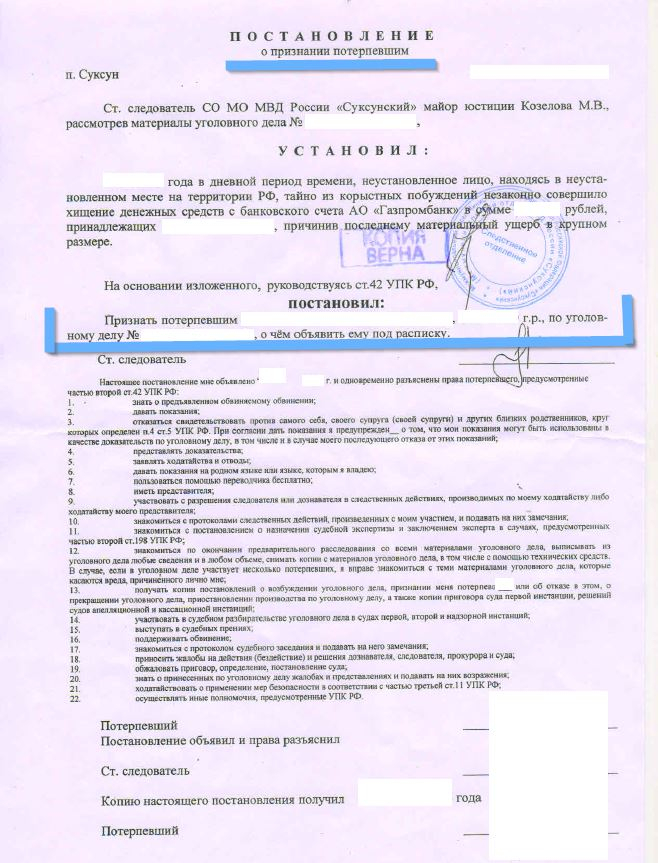
В дальнейшем после расследования, следователь, в идеале, должен вынести постановление о признании потерпевшем. Но исходы могут быть разными. Как правило полиция мало, что делает для поиска преступников. Поэтому мы еще подаем жалобу в прокуратуру.
Пришел отказ от банка
Банк отказал в возврате денег. К сожалению, это происходит в большинстве случаев. Кредитная организация не хочет возвращать деньги из-за мошенников.
Чаще всего в отказе пишут, что:
Отменить операции с нашей стороны не получиться, поскольку они заверены паролем входа в мобильное приложение банка и одноразовыми кодами, направленными на ваш номер телефона в виде смс - уведомлений.
Или:
Банк не несет ответственность в случаях, если при использовании клиентом системы информация о банковских продуктах и средствах аутентификации клиента станет известной третьим лицам в результате недобросовестных действий третьих лиц.
Или снимает с себя ответственность и перекладывает их на мошенников:
Обращаем внимание, что розыск лиц, причастных к мошенническим действиям и хищению денежных средств, а также решение вопроса о возмещении ущерба, причиненного третьими лицами, должны осуществляться в рамках уголовного производства.
Если пойти взыскивать деньги с людей, на карты которых переводились деньги, как правило это, либо иностранные граждане, либо украденные карты, либо у них ничего нет из имущества и им нечего терять. То есть суд вы выиграете, но денег своих не получите.
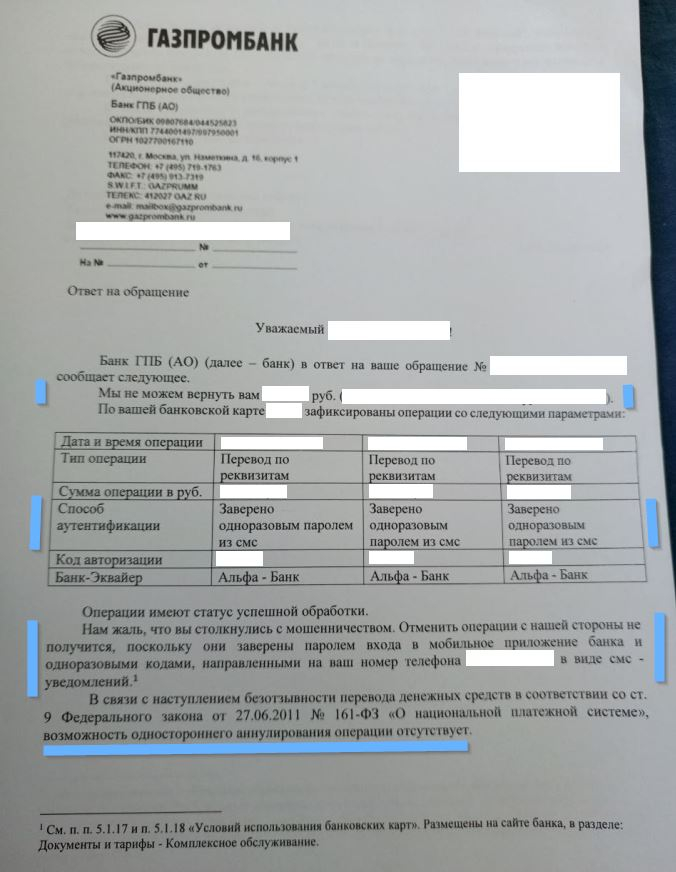
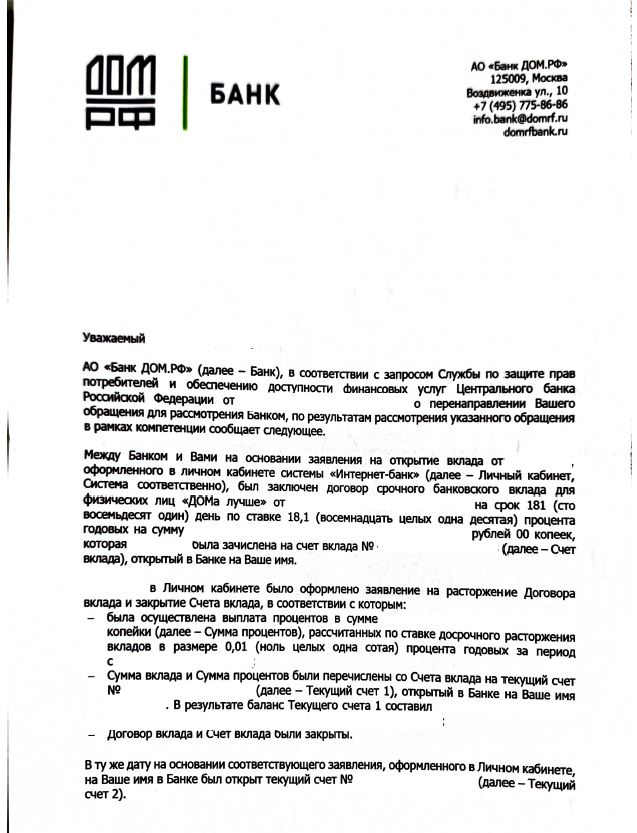
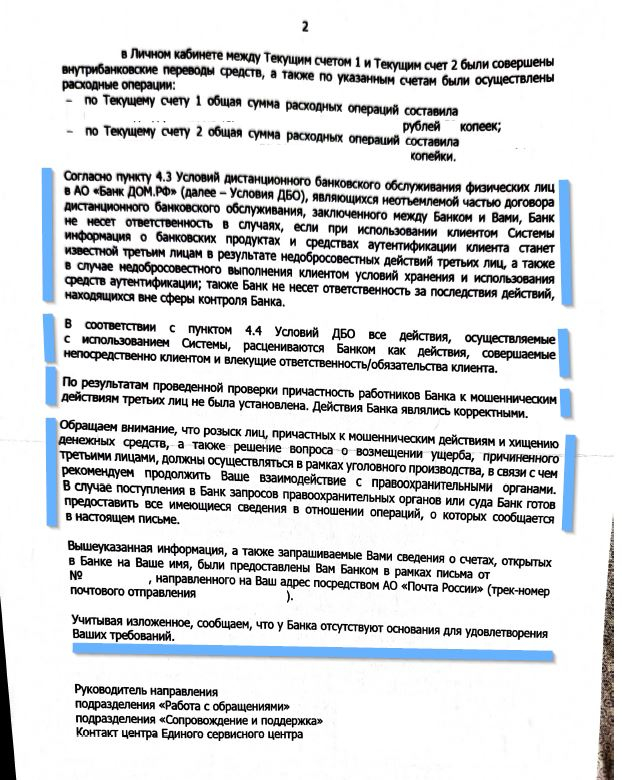
Еще больше примеров отказов от кредитных организаций можно посмотреть на нашем сайте, так как краж денег становиться только больше, как и отрицательных решений после рассмотрения.
Претензия в банк
Очень часто люди испытывают шок и волнение, когда узнают, что с вклада похищены их денежные средства. Поэтому, если в первом заявлении вы написали только вкратце требования, то сейчас нужно составить более подробную претензию в банк со всеми обстоятельствами произошедшего.
Для этого нужно собрать больше документов и доказательств. К примеру, запросить у вашего мобильного оператора связи выписку по звонкам и смс.
«У одного из вкладчиков не приходили смс на телефон в день кражи. Заказали выписку у его мобильного оператора, оказалось, что смс были, но посылались на телефон другого региона страны именно в эти три дня (в други дни его домашний регион) когда мошенники украли деньги со вклада. Также стало известно, что хакеры атаковали и другие банки пенсионера, но те не допустили взлома.»
Требуйте:
- Приостановить начисление процентов и пеней до завершения проверки
- Аннулирования договора в связи с отсутствием волеизъявления
- Если вы только спустя время узнали, что у вас есть кредит, то просите копию договора и логи авторизации (IP-адрес, MAC-адрес устройства, время входа)
У вас могут быть другие требования, в зависимости от того, какую вы разработали стратегию по защите своих прав, если у вас ее нет, то обязательно проконсультируйтесь с юристом.
Приложите все документы и доказательства, опишите полностью всю ситуацию и составьте требования о возврате денег и процентов. Прикрепите свои реквизиты. Отправьте претензию в банк одним из способов:
- По почте на адрес банка. Сохраните чек об отправке или сфотографируйте, чтобы не потерялся. Чек понадобиться в будущем, как доказательство. Отследить получение письма можно по трек номеру из чека на сайте почты России
- Через интернет обращения на сайте банка (этим способом не всегда можно прикрепить все документы и будет сложно с подтверждением, что направляли заявление)
- По электронной почте банка, которую можно найти в контактах на его сайте
Жалоба в ЦБ
Если банк прислал отказ или ответов не было, то не лишним будет подать жалобу в Центральный банк России.
Срок по закону на ответ банка - 15 рабочих дней.
Составить и подать обращение в ЦБ РФ можно:
- Через интернет-приемную банка
- Или по почте по адресу 107016, Москва, ул. Неглинная, д. 12, к. В
- Также можно проконсультироваться по котактным телефонам: 300 (бесплатно для звонков с мобильных телефонов), 8 800 300-30-00 для регионов России или +7 499 300-30-00 для Москвы.
Как вернуть деньги с банка
Ни один из вышеперечисленных способов не привел к результату, то для защиты своих прав нужно обратиться в суд.
Если Центральный банк отказал или ответил примерно так:
«К компетенции Банка России не относиться проверка фактов возможного совершения противоправных действий, установление и поиск лиц, причастных к совершению данных действий. Данные вопросы - это компетенция правоохранительных органов»
или
«Банк России не вмешивается в оперативную деятельность кредитных организаций и не наделен полномочиями по оценке ситуаций, возникающих в связи с заключением и исполнением гражданско-правовых договоров. В этой части законодательство не предусматривает полномочий Банка России на защиту гражданских прав в административном порядке.»
Если полиция не нашла виновных в хищении ваших денежных средств. А ответила стандартным постановлением об отказе в возбуждении уголовного дела:
«В ходе проведенной проверки факт совершения противоправных действий не нашел своего подтверждения. Таким образом орган дознания приходит к выводу, что в вышеуказанных обстоятельствах отсутствуют признаки состава преступления предусмотренного ст. 159 УК РФ, в связи с тем, что согласно ст. 159 мошенничеством признается хищение чужого имущества или приобретение права на чужое имущество путем обмана или злоупотреблением доверием.»
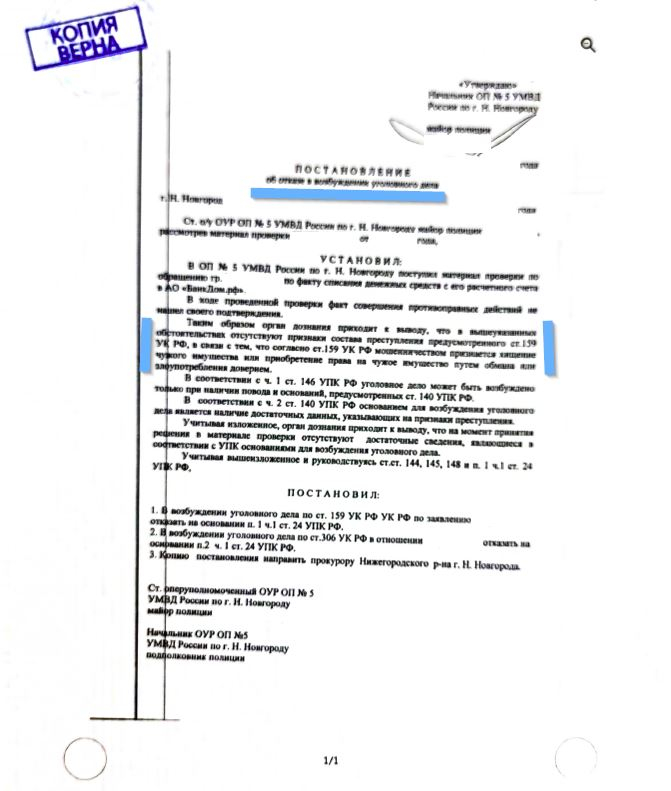
Выбора нет, чтобы защитить свои права, нужно подавать в суд на банк.
Взыскать деньги с банка в суде
Если вы воспользовались инструкцией выше, то у вас уже проделана большая работа по сбору доказательств и по обращению в различные инстанции.
Остается составить исковое заявление, приложить к нему все доказательства и подтверждения и направить банку, после чего подать его в суд.
Госпошлину платить не нужно, если вы подаете по Закону о защите прав потребителей.
Шансы на выигрыш дела всегда разные, зависят от конкретных обстоятельств вашей ситуации. Скажем только одно - очень сложно доказывать свою правоту.
Банк обязан или правовые основания для возврата денег по закону
Есть множество правовых актов и положений центрального банка РФ, которые обязана соблюдать финансовая организация. И из-за нарушения которых мошенникам удается переводить кредитные деньги потерпевших на карты третьих лиц.
К примеру банки обязаны выявлять подозрительные операции согласно Положению Банка России от 18.09.2023 N 824-П.
А также Положение ЦБ РФ от 17.08.2023 N 821-П «О требованиях к обеспечению защиты информации при осуществлении переводов денежных средств и о порядке осуществления Банком России контроля за соблюдением требований к обеспечению защиты информации при осуществлении переводов денежных средств».
Есть и приказ ЦБ РФ № ОД-1027, по которым обязан проверять операции на предмет сомнительных и нестандартных переводов.
«Период охлаждения» на денежные переводы
Согласно внесению изменений в Федеральный закон «О национальной платежной системе» от 24.07.2023 N 369-ФЗ установлен так называемый период охлаждения для переводов.
Банк не может сразу перечислить денежные средства клиенту после одобрения заявки. Срок ожидания зависит от суммы кредита.
- Если сумма до 50 тысяч рублей, то срок заморозки не предусмотрен.
- От 50 до 200 тысяч руб. - есть 4 часа для заморозки.
- Более двухсот тысяч рублей - срок заморозки 46 часов.
Данный период должен должен служить защитой от мошенников оформившим кредит на вас, но на практике он не всегда работает у банков.
Как отменить кредит через суд, практика
Вначале нужно выбрать грамотную стратегию и основания, потом собрать доказательства для оспаривания кредита, о которых в том числе говорили выше. И только потом уже подавать в суд.
- Составить и подать исковое заявление в суд, подготовив необходимые документы, в доказательство своей позиции. Указать требования и основания. Предварительно иск направить ответчику.
- После выигрыша и вступления решения в силу получить исполнительный лист
- Направить исполнительный лист в банк или приставам для списания денег на ваш счет.
В делах по мошенничеству с оформлением кредитов, кроме указанных выше правовых оснований, которые банки допускают, часто применяют статью 179 ГК РФ по которой потерпевший может требовать признания кредитного договора недействительным, в связи с заключением договора под влиянием обмана.
22 апреля 2025 Верховный суд Российской Федерации впервые поддержал заемщиков обманутых мошенниками в определении по делу N 11-КГ25-1-К6: если кредит оформлен мошенниками без реального волеизъявления гражданина, договор признается ничтожным.
То есть, кредитный договор, оформленный злоумышленниками с использованием украденных данных или смс кодов, признается ничтожным, так как заемщик не выражал воли на заключение сделки, следовательно, кредит считается не предоставленным.
Это уже не единственное разъяснение суда, появляются все новые решения 02.02.2026 года ВС РФ указал, что поддержал аннулирование кредита, оформленного по коду из смс без ведома клиента. 13.02.2026 г. Верховный суд указал на то, что для кредита, выданного дистанционно банк обязан не просто направить код, но и убедиться, что смс и доступ получил именно заемщик.
Есть практика и не в пользу пострадавших - суды трех инстанций признали кредитный договор недействительным, а 25.08.2026 года Верховный суд отменил решение, указал, что несмотря на мошеннические действия - нельзя автоматически освободить от кредита.
Статью написал руководитель юридической компании Spor-Expert.ru Вадим Абакумов. Если нашли пользу, поставте лайк, напишите комментарий и подпишитесь на наш канал в Максе.
У каждого своя ситуация - опишите ее - а мы поможем оспорить выдачу кредита и вернуть деньги.