Отказ и возврат страховки по кредиту: как вернуть деньги
Купили автомобиль в автокредит или оформили потребительский кредит, а может приобрели квартиру в ипотеку. Все эти кредитные договора объединяет одно - навязанное страхование банка.
По закону вы имеете право вернуть деньги за страховку, включенную в тело займа. В этой статье привели инструкцию, как найти доп. страхование в кредите, проанализировать риски, грамотно отказаться от договора и вернуть страховую премию, чтобы не переплачивать по кредиту.
Начнем по порядку.
Что такое кредитная страховка
Это добровольное страхование любых рисков, как по кредиту, так и имущества, которое которое приобретается за счет кредитных средств. Приведем примеры:
- страхование жизни и здоровья
- страховка от потери работы или заработка
- полис ГАП (GAP)
- подключение к комбинированному договору коллективного страхования
- завышенное по цене КАСКО
- добровольное страхование имущества от дополнительных рисков
- коллективное страхование
- ДМС, медицинская помощь и другие
Страхование по кредиту согласно закону №353-ФЗ не является обязательным. Исключение составляет только страхование недвижимости по ипотеке. Также это закреплено в статье 935 ГК РФ - по закону нельзя обязать гражданина страховать жизнь или здоровье. И прописано в ст. 16 Закона «О защите прав потребителей» - запрет обуславливать одну услугу обязательным приобретением другой.
Почему нужно отказываться от страховки
- Стоимость страховых полисов может быть сильно завышена по сравнению с их практической пользой.
- В правилах к договорам страхования множество ограничений и исключений, что затрудняет возможность воспользоваться обещанным возмещением при наступлении и без того редкого страхового случая.
- Часто страховки оформляют при покупке автомобиля, когда покупатель уже устал и его внимательность снижена и он не в состоянии внимательно изучить все условия.
- Нередко потребители говорят, что страховка включена под давлением. Или того хуже, когда без подписи на этих документах людям не выдают кредит.
- Деньги, которые будут возвращены по страховке можно использовать в частично-досрочном погашении кредита, чтобы ежемесячный платеж стал меньше, а с ним и переплата по кредиту.
И это далеко не все причины.
Также, будем рады видеть вас на нашем сайте, где вы сможете ознакомиться с данной статьей более подробно!
Как узнать есть ли страховка в кредите
Этот пункт будет полезен, тем, кто еще только догадывается, что что-то не так, но на руки не дали никаких документов. Как правило интуиция вас не обманывает. Разберем на примере приобретения машины.
- Основной признак, что в кредите есть не нужные услуги – это не совпадение общей суммы по кредиту и стоимости авто. К примеру, вы купили в автосалоне автомобиль за 3 миллиона рублей, а кредит оформили на 3 180 000 руб. Сразу видно, что 180 тысяч рублей лишние.
- Второй признак, это то, что в кредитном договоре или графике платежей указаны непонятные услуги, а также их цена.
- В-третьих, к договору по кредиту идет множество заявлений и согласий - нужно их все изучить.
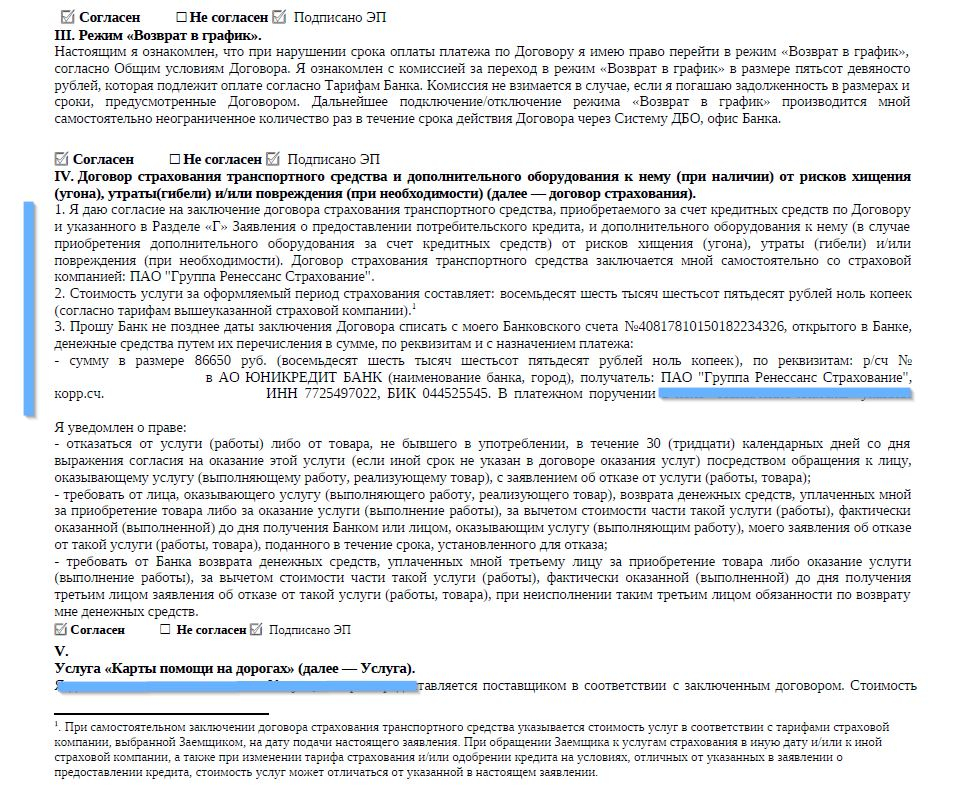
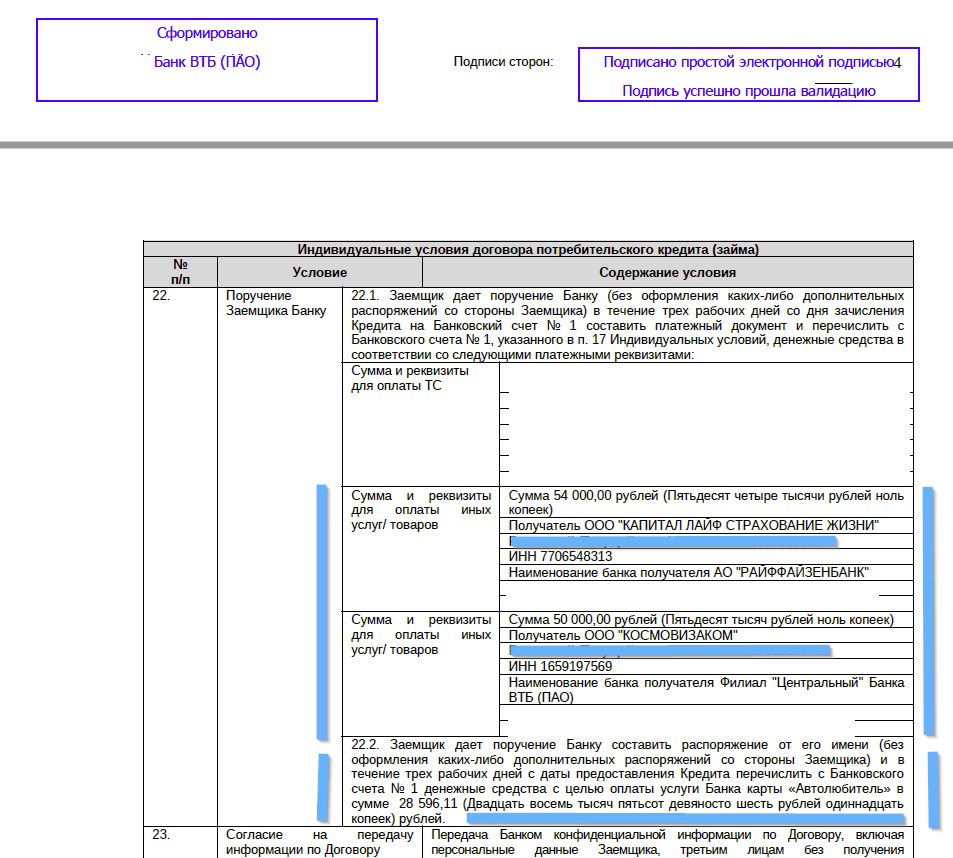
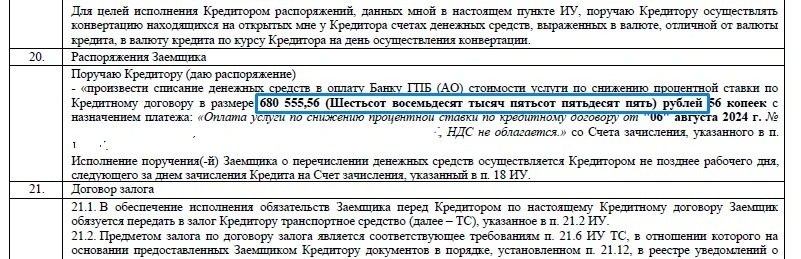
Приводим примеры страховок в кредитных договорах:
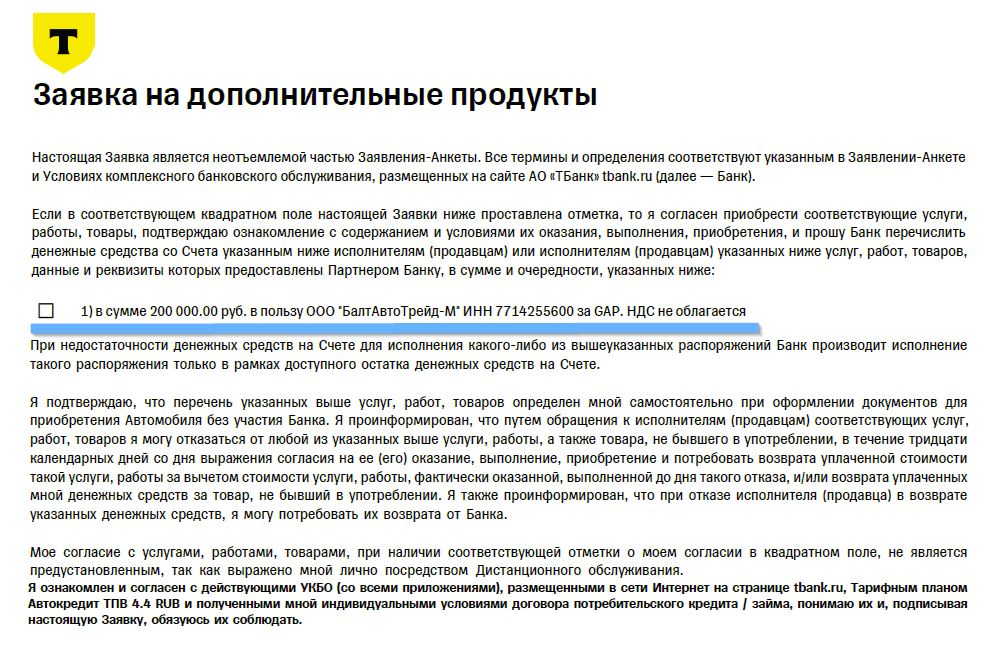
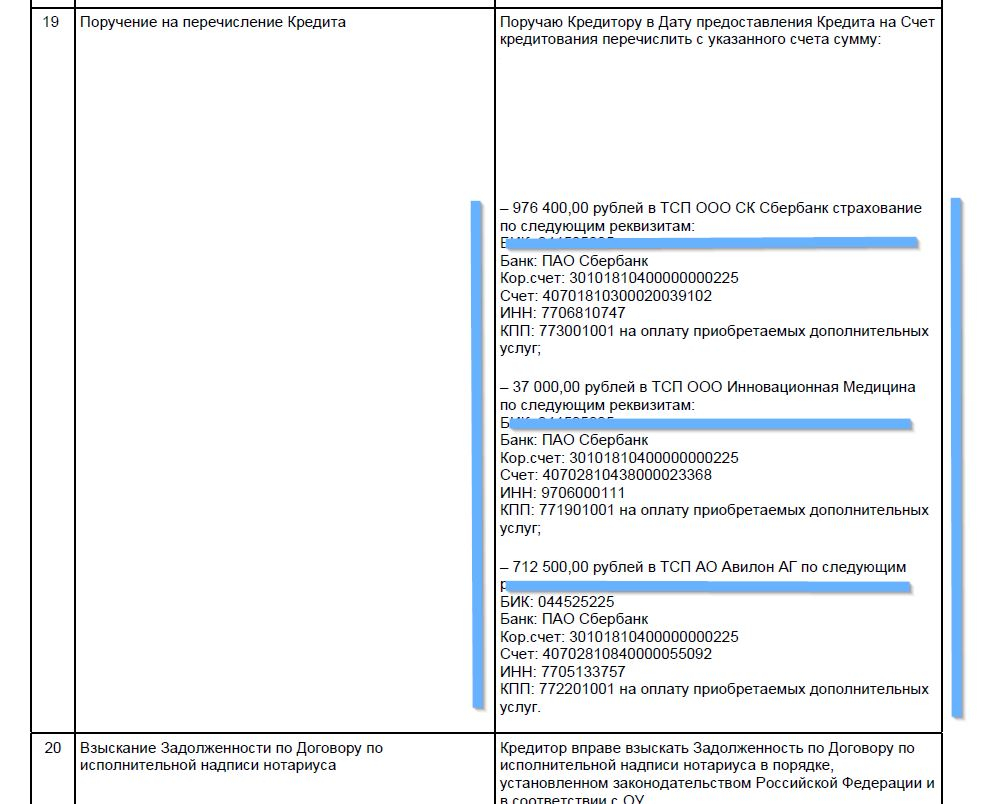
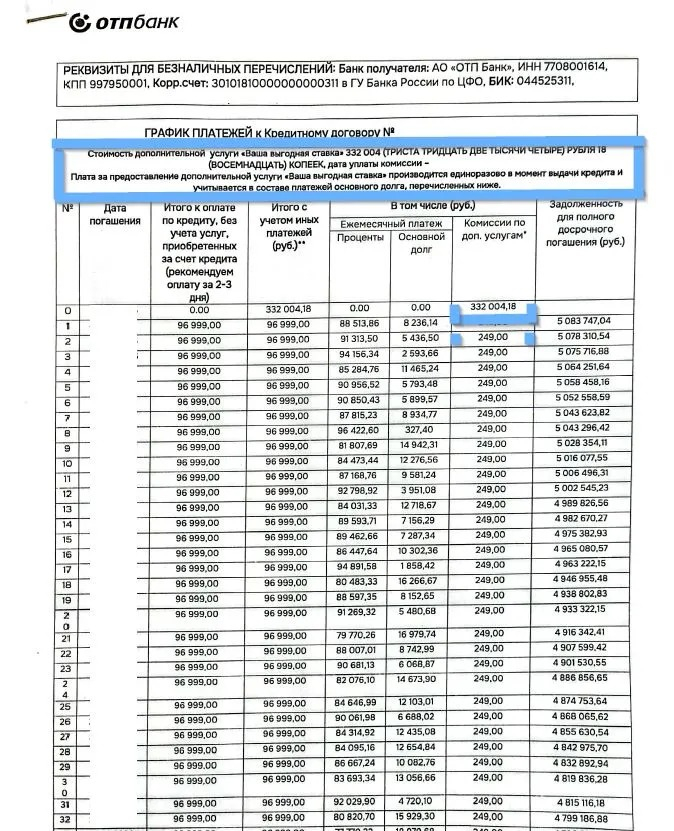
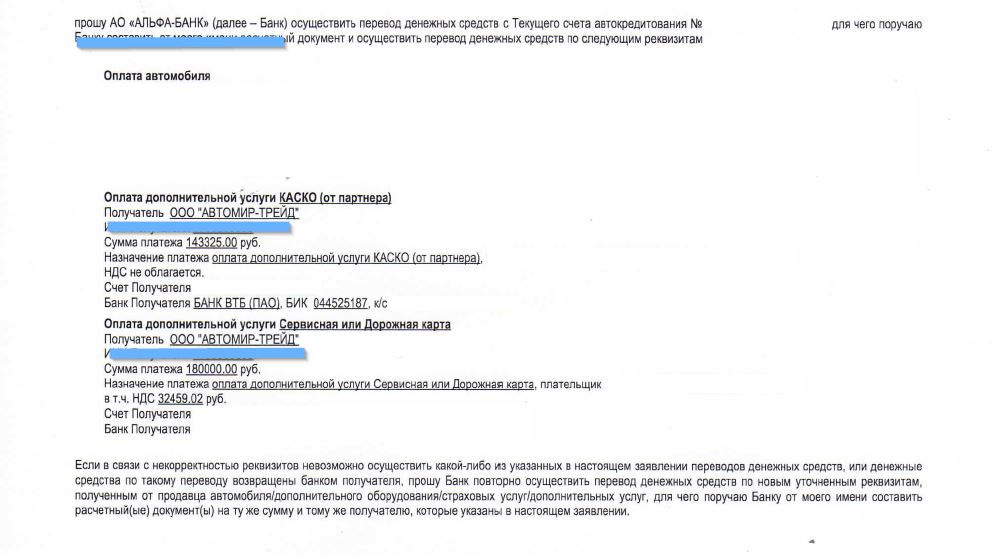
Как заказать выписку по кредиту
Основной способ узнать, что спрятано от ваших глаз – это заказать выписку по кредиту. Благо, сейчас это стало проще сделать, так как мы живем в мире технологий. Напишите в приложении банка, где у вас кредит в чат поддержки:
Но если бы все было так легко, то у нас было бы меньше работы. Сотрудники банка начинают присылать справки о кредите, справку о движении средств и другие не нужные бумажки. Некоторые начинают предоставлять выписки по дебетовому счету, в общем все, что угодно, только не то, что нужно.
Иногда это можно списать на непонимание операторов банка, но чаще всего они поступают, чтобы клиент сдался или убедился в одной из справок, что все в порядке и не продолжал искать правду.
Нашли страховку в документах
Отлично, это лучше, чем когда в документах нет никакой информации об дополнительных страховках.
Посмотрите, указаны ли в документе название страховой компании и ее адрес. Если нашли, то можно переходить к следующему шагу. Если не нашли, то посмотрите есть ли ИНН организации, если нет, то его можно поискать в интернете.
Далее набираете ИНН в поиске – ваша задача найти карточку компании и в ней будет юридический адрес. Поздравляю, он то нам и нужен.
Период охлаждения страховки в 2026
Это срок, в течение которого потребитель вправе отказаться от договора добровольного страхования и вернуть страховую премию
Период охлаждения по страхованию составляет 14 дней согласно Указанию Банка России №3854-У.
Если приобретали в кредит, то 30 дней, согласно закону N 353-ФЗ «О кредите».
После четырнадцати дней получиться вернуть только за неиспользуемый период.
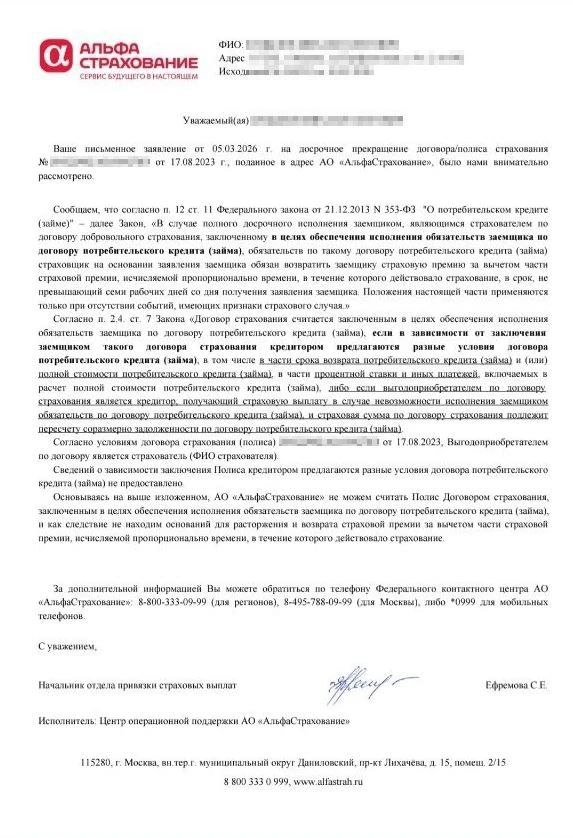
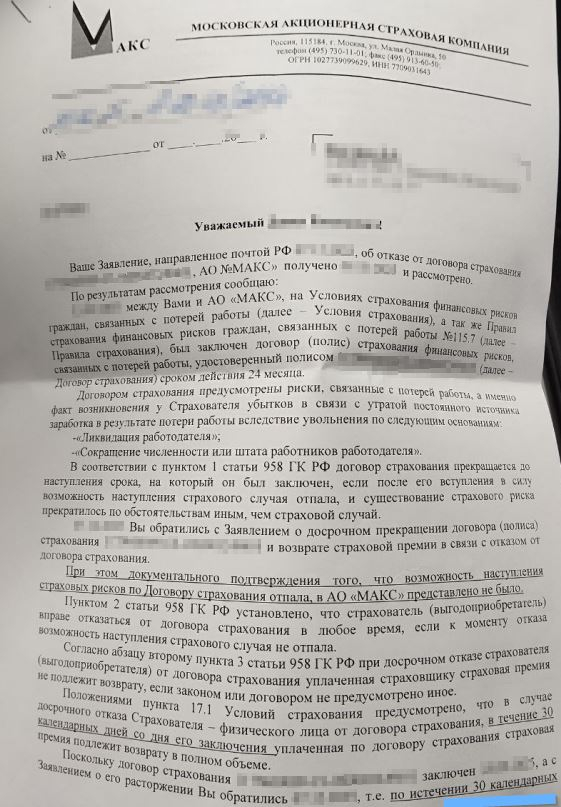
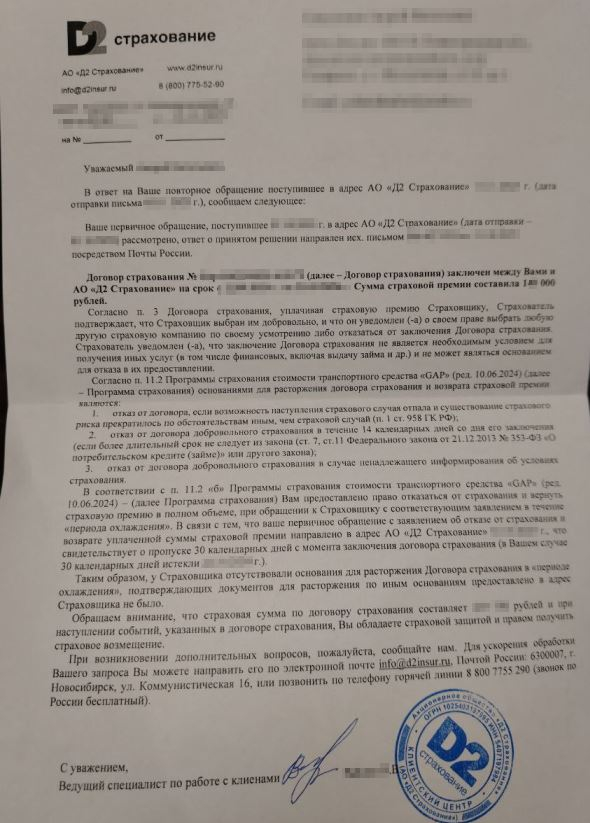
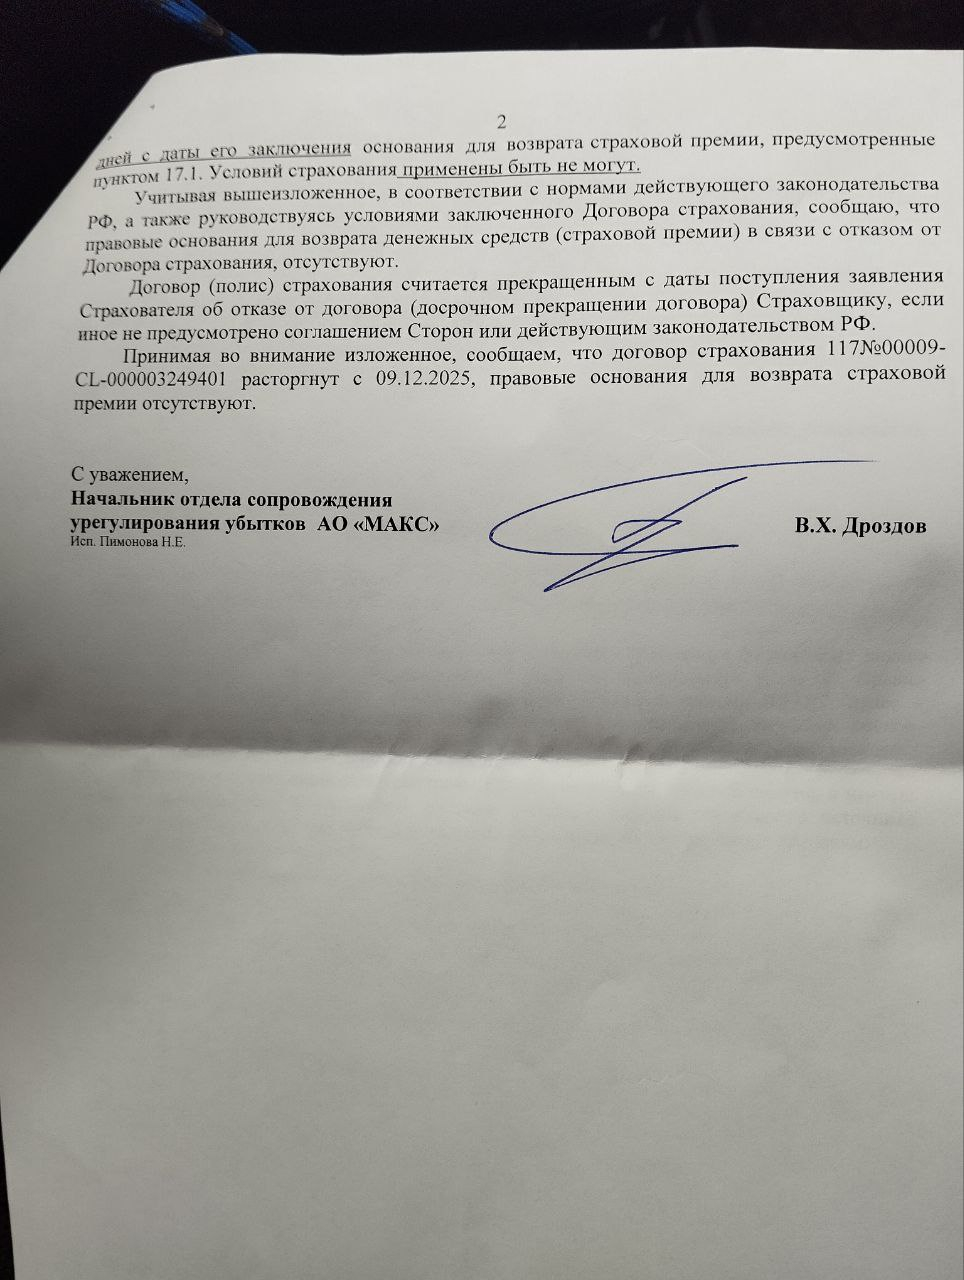
Если период охлаждения прошел, то по большинству полисов страховая откажет в возврате денежных средств ссылаясь на действующее законодательство, пункты статьи 958 ГК РФ.
Вот примеры отказов страховых компаний:
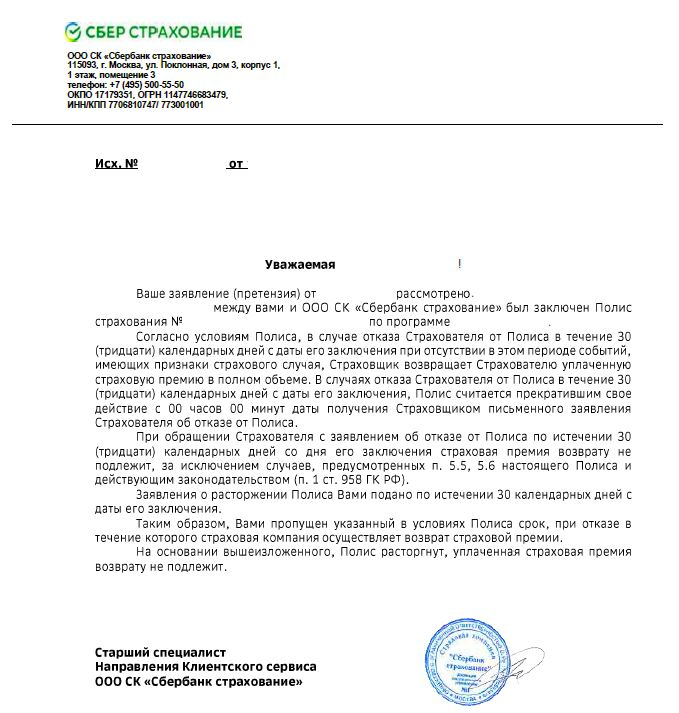
Читайте нашу статью, можно ли вернуть страховку, если 30 дней прошло.
Как отказаться от страховки по кредиту
Рассмотрим, что нужно делать, чтобы вернуть страховку.
Первым делом нужно изучить риски возврата, к примеру автосалоны часто прописывают потерю скидки при расторжении полиса.
Следующим шагом изучить документы: кредитный договор и памятки по возврату страховой премии (ключевой информационный документ).
В кредитном договоре ищите пункты про повышение процентной ставки при расторжении договора страхования.
Посмотрите в порядке ли сроки, соберите необходимые документы, об этом ниже.
Если убедились, что рисков нет или их можно преодолеть, третьим шагом пишите заявление на отказ от страхования.
Повысит ли банк ставку по кредиту
Отказ от добровольной страховки по кредиту, автокредиту или ипотеке может привести к тому, что банк может повысить % ставку кредитования.
Чтобы этого избежать - нужно тщательно изучать кредитный договор на наличие соответствующих пунктов.
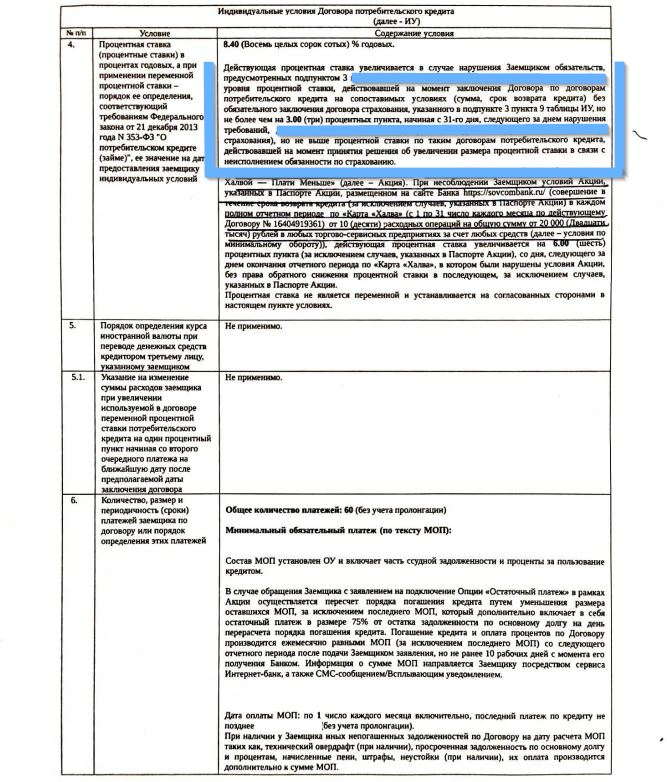
Чаще всего банк повышает ставку при отказе от полисов КАСКО, страхования жизни или потери дохода. Но мы знаем способы этого избежать, вам достаточно прислать нам кредитный договор на изучение.
Автосалон сделал скидку на автомобиль
Прежде чем подавать заявление на отказ от услуг, нужно посмотреть все документы. Очень часто в документах покупатели находят дополнительное соглашение о цене на автомобиль.
Согласно тексту доп. соглашения, скидка предоставляется при соблюдении покупателем условий по заключению карты помощи на дорогах или гарантии, Каско и GAP страхование, добровольное страхование жизни, а также кредитного договора.
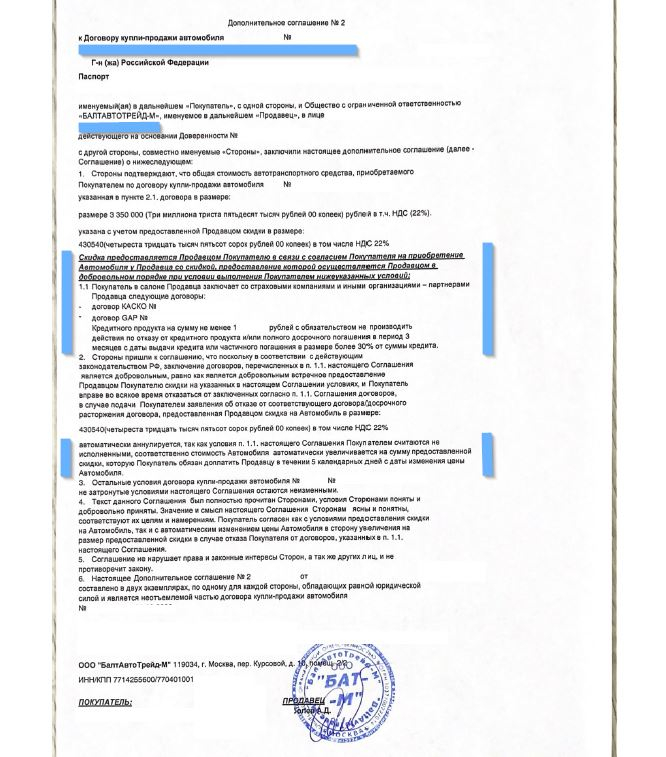
В одном из пунктов соглашения указано, что в случае досрочного расторжения договоров услуг, путем подачи покупателем заявления об отказе, то покупатель утрачивает право на скидку и обязан произвести доплату части итоговой стоимости автомобиля без дополнительных условий.
Если нашли доп. соглашение, то нужно внимательно изучить его, особенно в части от каких услуг можно отказаться, чтобы сохранить скидку на машину. Менеджеры автосалона давят на покупателей и запугивают потерей скидки по телефону или в мессенджерах.
Пришлите нам документы - бесплатно изучим и скажем, какие есть риски в деле.
Заявление на возврат страховки в страховую компанию
После изучения рисков при возврате, следующим шагом, нужно направить по почте заказным письмом заявление об отказе от договора по адресу страховой компании, с кем у вас заключен полис.
- В заявлении напишите свои ФИО, и паспортные данные, укажите свои банковские реквизиты.
- К заявлению приложите копии документов: договор и платежку об оплате, или что у вас есть на руках. Не забудьте про копию справки о погашении кредита. А также копию своего паспорта.
- Сохраните чек об отправке или сфотографируйте, чтобы не потерялся. Чек понадобиться в будущем, как доказательство. Отследить получение письма можно по трек номеру из чека на сайте почты России.
Напишите нам - пришлем образец заявления о расторжении, подходящей под ваш случай.
Что делать, если страховая не вернула деньги по заявлению
После направления заявления, нужно подождать 10 дней для ответа. В дальнейшем действовать исходя от конкретной ситуации или письменного ответа страховой организации. Звонки от страховщика не принимаются в счет, так как на словах они могут, что угодно сообщить.
Часто страховая может не ответить или прислать ответ по почте, что сроки отказа пропущены и возврат невозможен, примеры смотрите выше.
Это уже обычная ситуация, страховщик прекрасно понимает, что большинство потребителей не пойдут защишать свои права в суде.
Обращение к финансовому уполномоченному с жалобой
Подача обращения к Уполномоченному по защите прав потребителей фин. услуг - это обязательный шаг, перед подачей в суд. Омбудсмен создан, чтобы разгрузить судебные инстанции. Жалобу необходимо подавать по правилам правилам Фин. Омбудсмена, чтобы его служба приняла ее к рассмотрению.
Не соблюдение обязательного порядка, может привести к отказу в суде.
Подать в суд на страховую
Если Омбудсмен принял решение об отказе в удовлетворении требований, то необходимо подавать в суд.
Для этого нужно составить исковое заявление и подготовить документы в доказательство своей позиции.
В иске обязательно указываем требования по возврату части страховой премии и основания для расторжения договора. Ссылаемся на пункты статьи 958 ГК РФ, а также на закон «О защите прав потребителей».
Как взыскать деньги через суд:
- Подать исковое заявление в суд, подготовив необходимые документы и направив предварительно ответчикам
- После выигрыша и вступления решения в силу получить исполнительный лист
- Направить исполнительный лист в банк или приставам для списания денег на ваш счет.
Конечно нужно исходить из ответов страховой компании и решения службы финансового уполномоченного, прежде чем идти судиться.
Хитрости автокредита
Зачастую именно менеджеры дилеров по продаже машин больше всего хитрят с автокредитом, у нас даже целая статья есть про обман автосалонов.
Приведем некоторые способы здесь.
Не верно определена организация, для направления заявления на возврат денежных средств. Периодически, страховки или сертификаты, которые заемщики находят у себя в комплекте документов положены к ним не случайно.
Это сделано в первую очередь, чтобы люди пошли не правильным путем и у них не получилось вернуть страховку. Такая стратегия рассчитана, чтобы потребитель пропустил сроки расторжения.
Рекомендации и ошибки по возврату страховки
Возврат страховки по автокредиту – это как игра, если выиграет страховщик, то вы не получите деньги.
- Не пропускайте сроки для отправки заявления на расторжение договора страхования
- Изучайте риски повышения ставки по кредиту и требований автосалона доплатить за автомобиль
- Направляйте претензию в страховую компанию, а не банк, а также получателю денежных средств
- Выбирайте правильные основания для возврата, особенно если пропустили сроки
И главная рекомендация - лучше обратиться к юристу по возврату страховок, который знает все нюансы в законах и добьется максимальной суммы возврата без нервов и ошибок, чтобы избежать отказа.
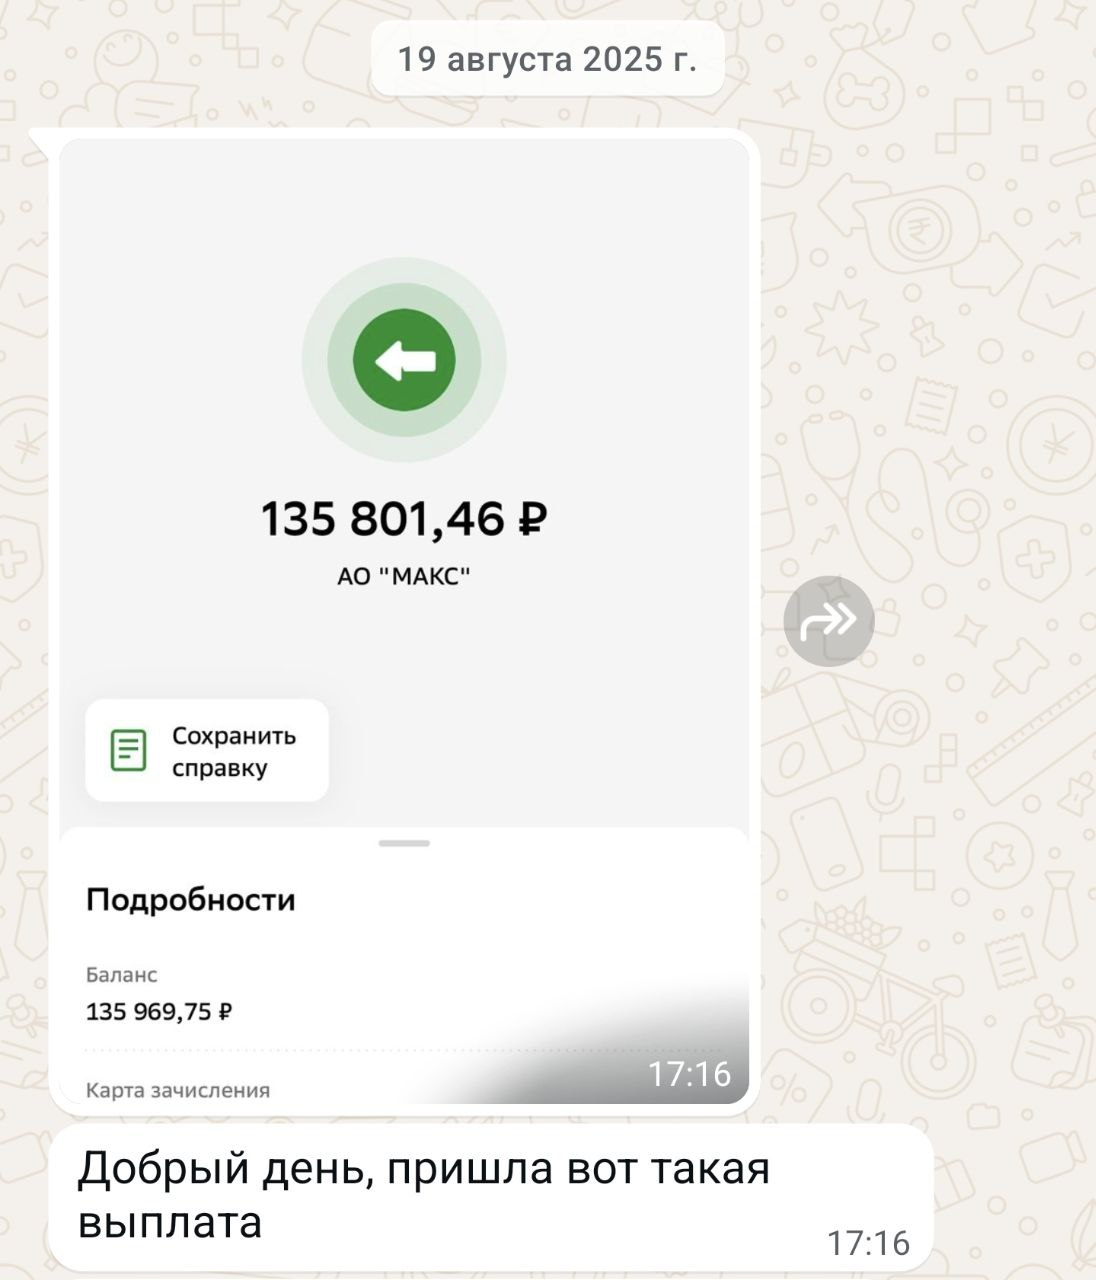
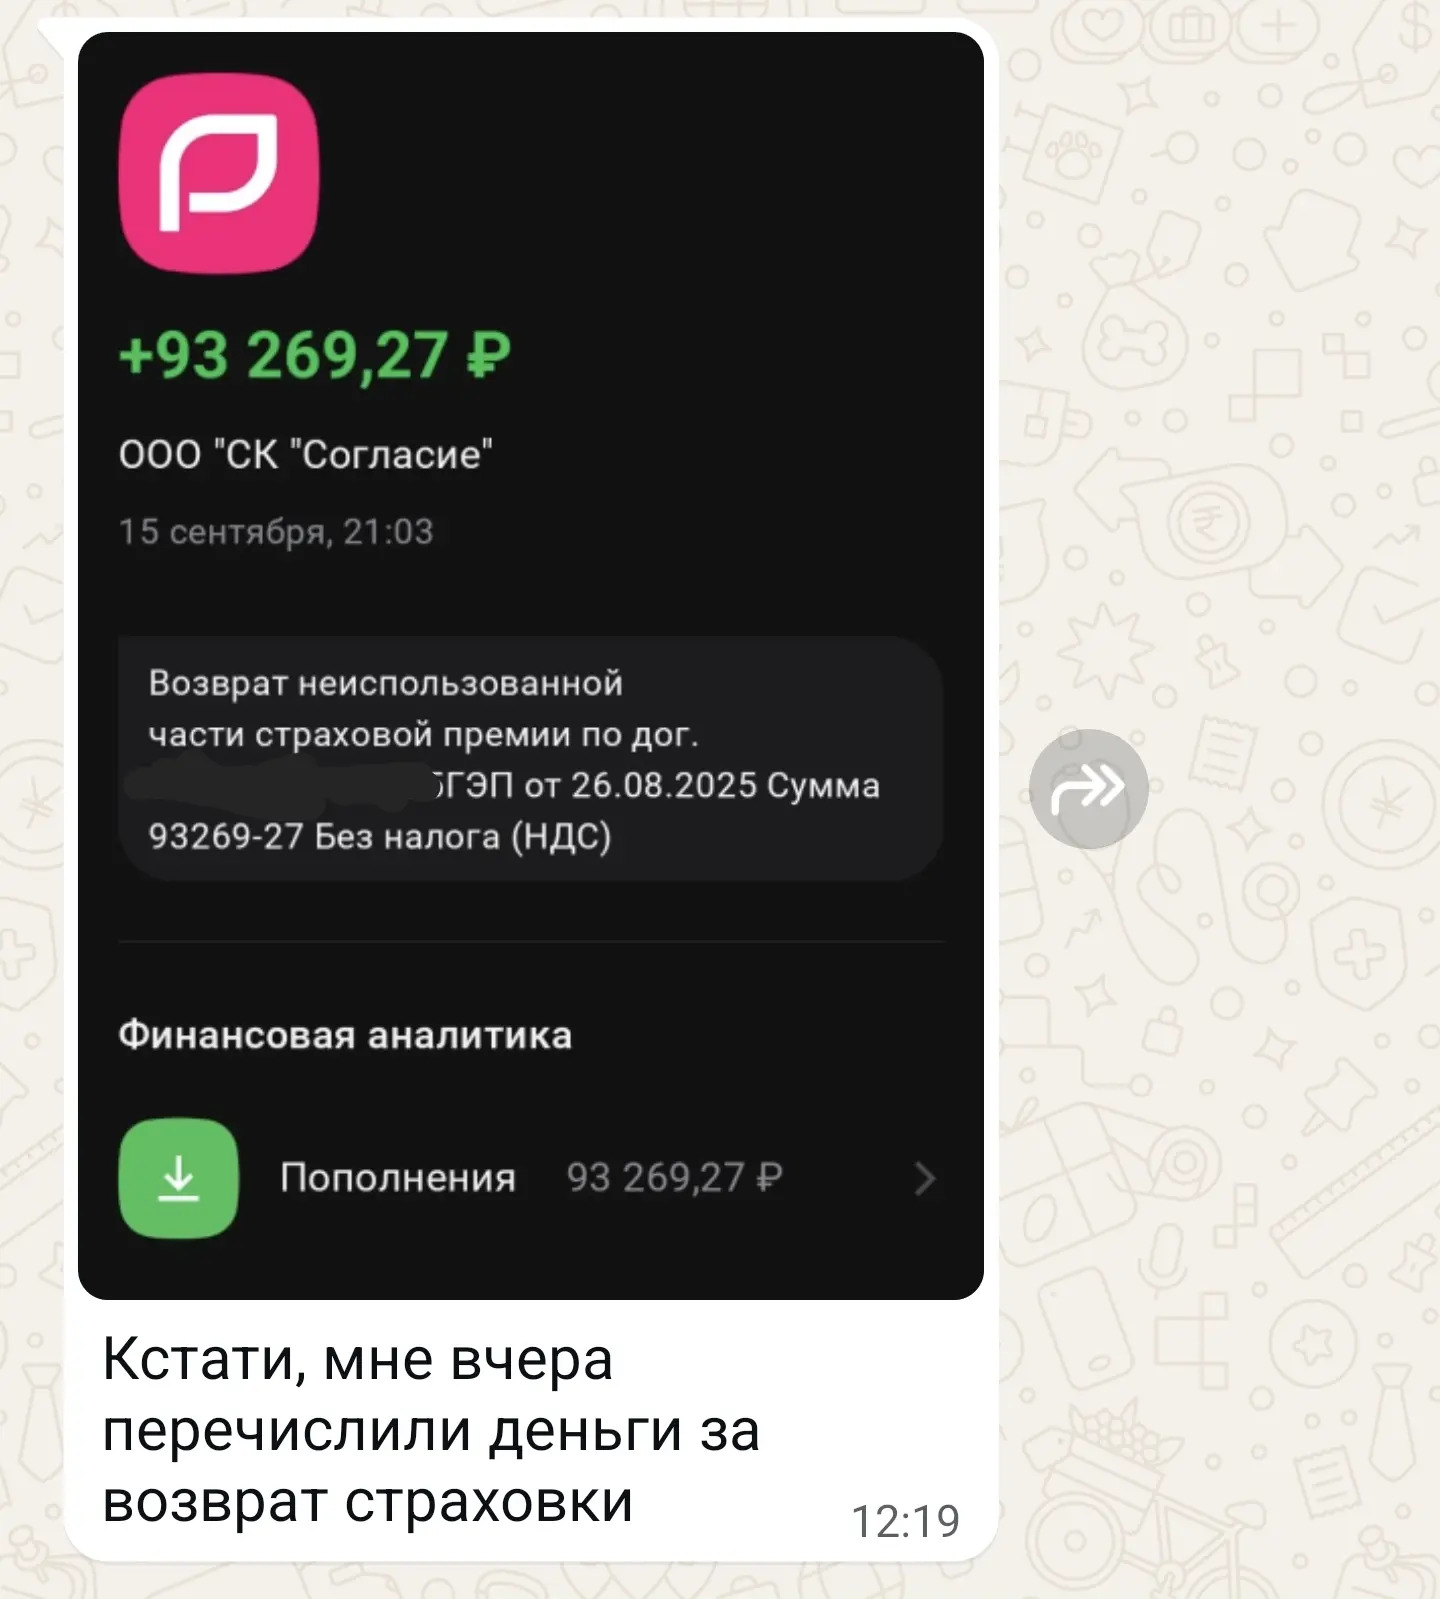
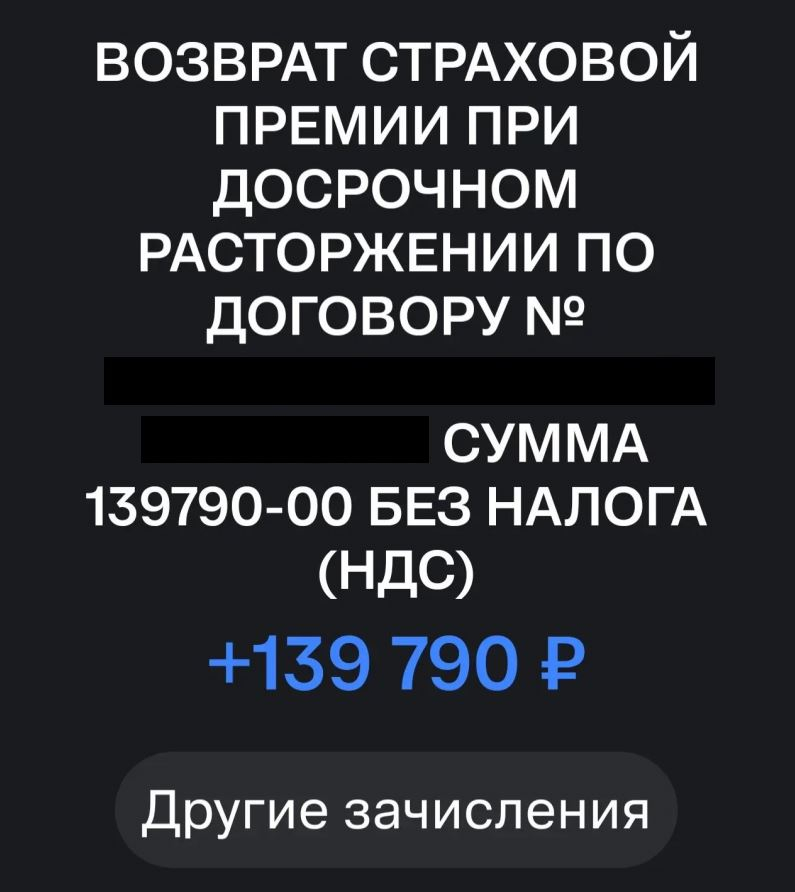
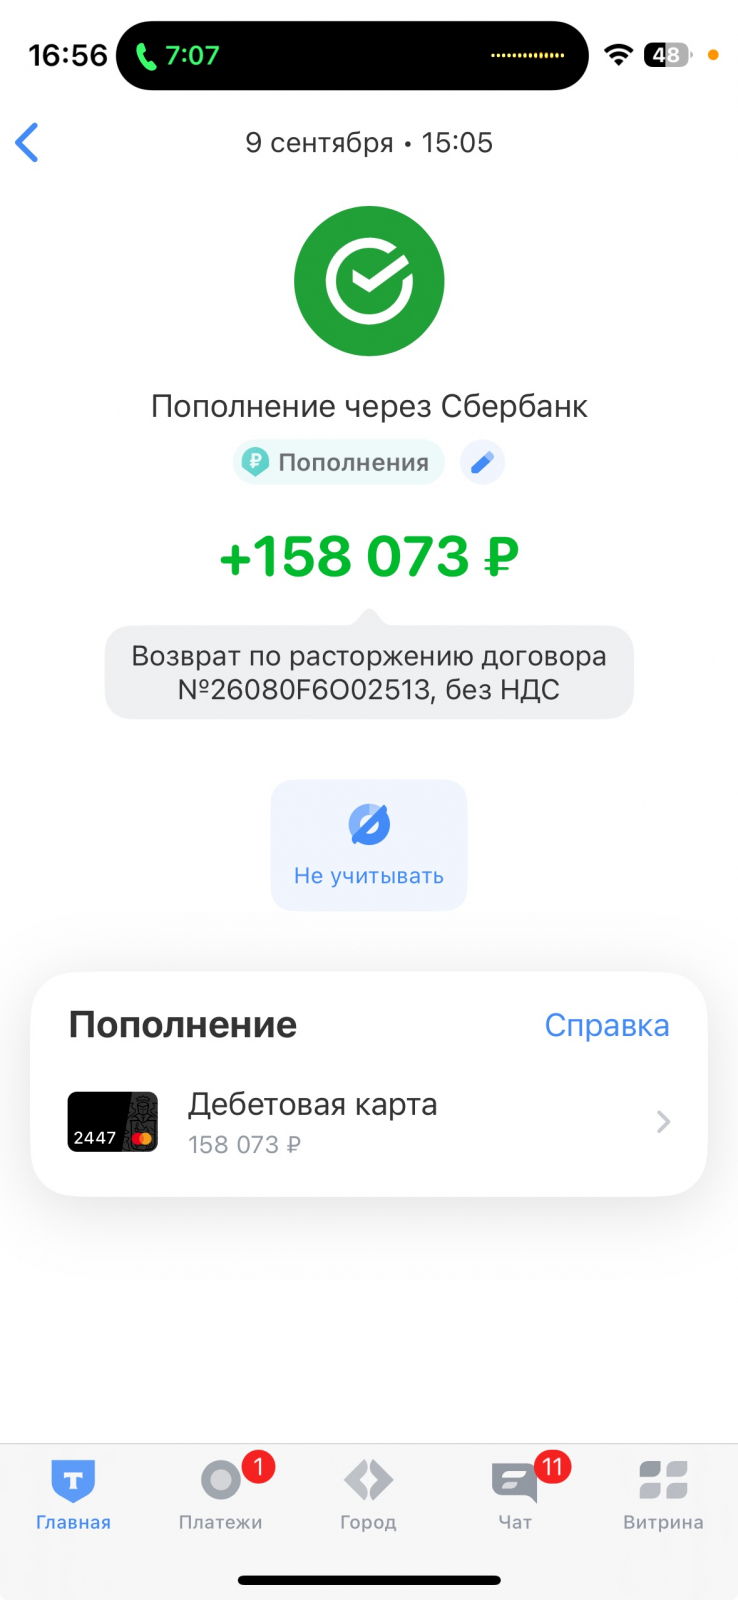
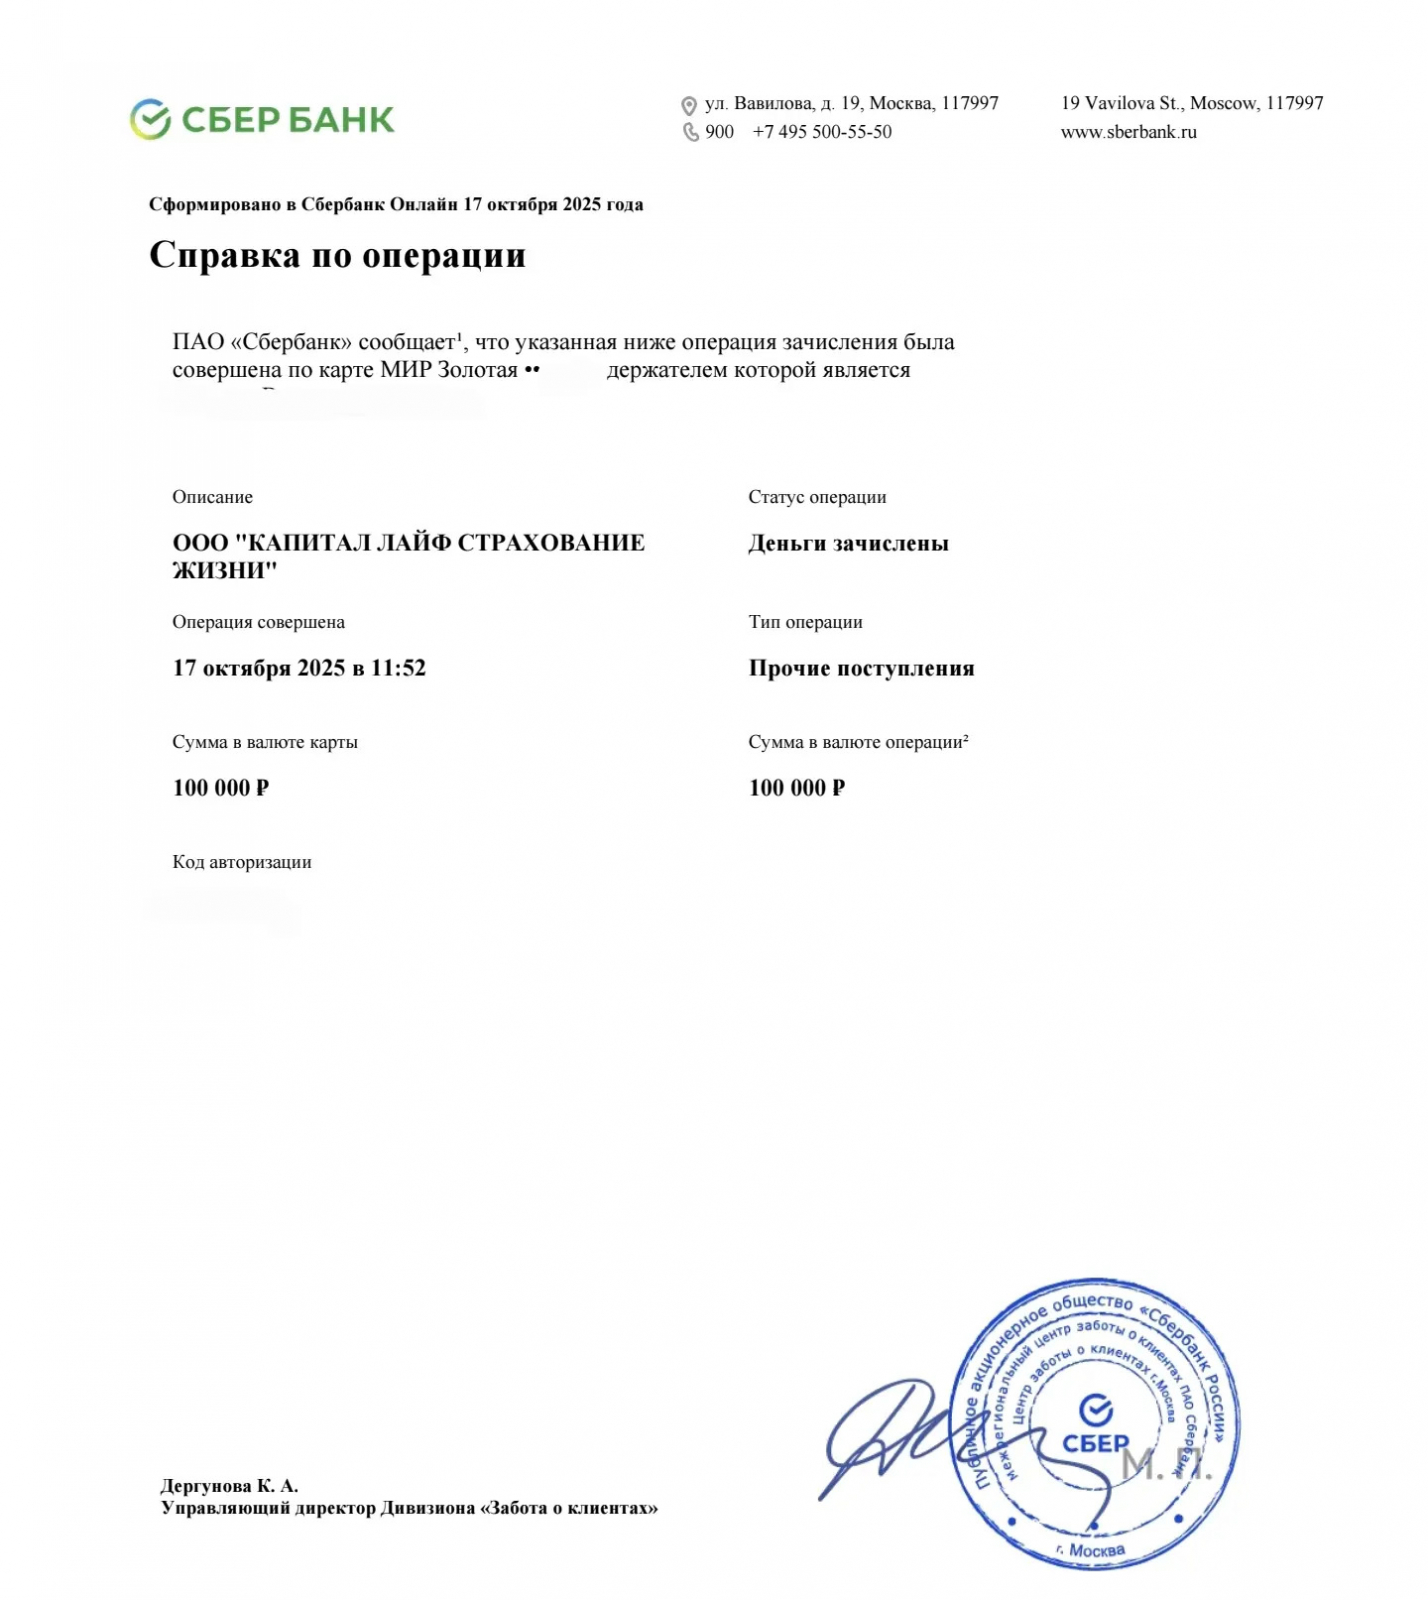
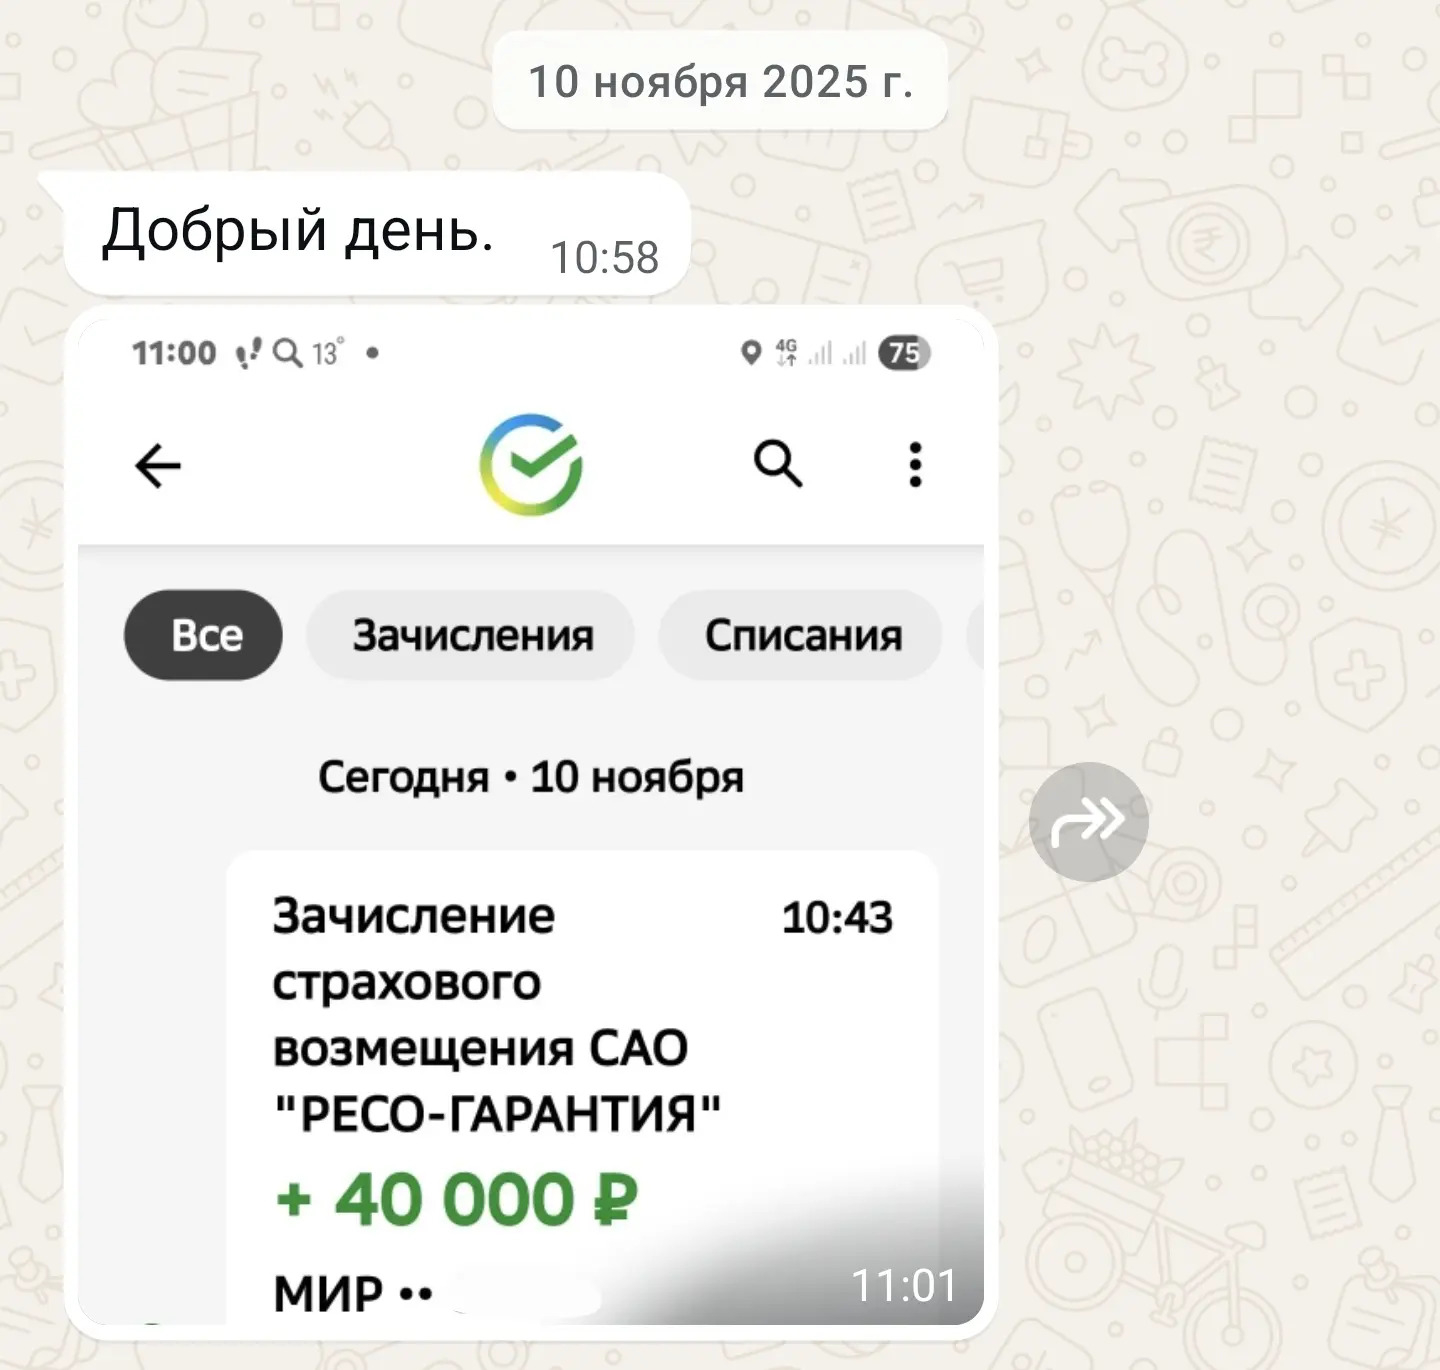
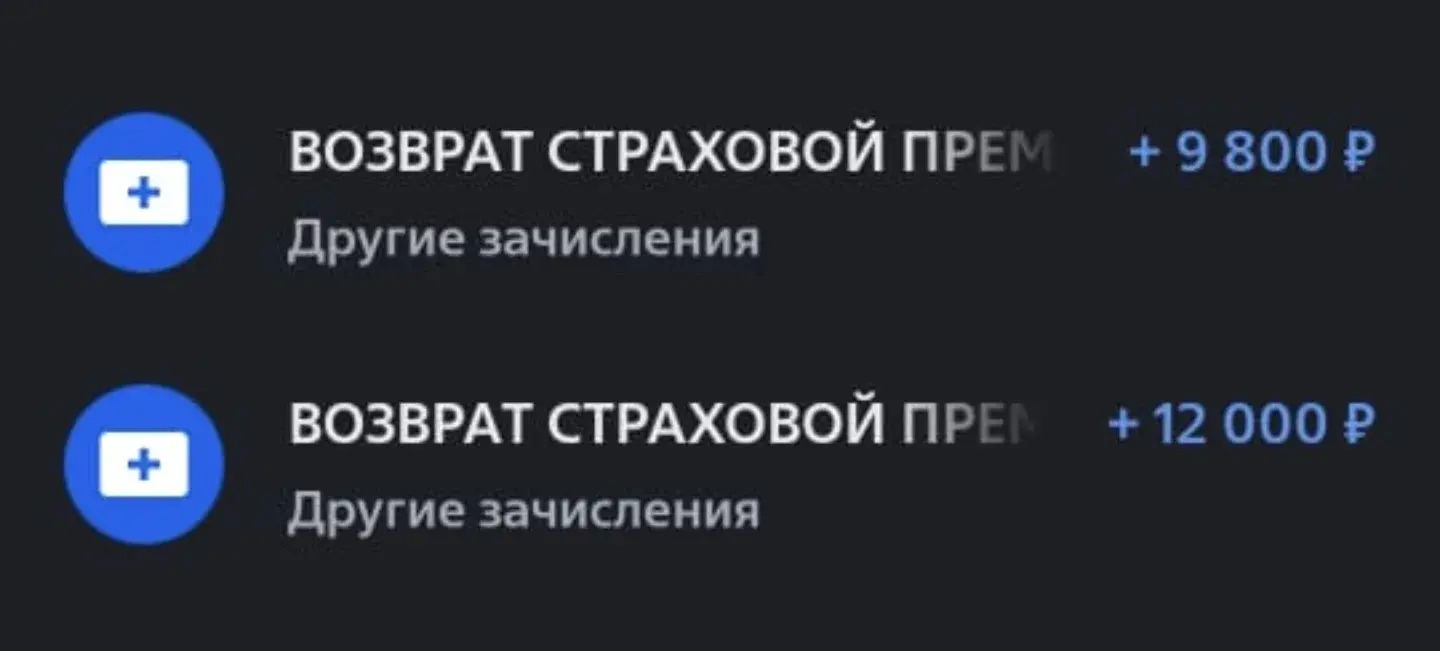
Результаты возврата страховки по автокредиту
Обычно навязывают страхование в кредит от 40000 до 300000 рублей. Чаще всего люди даже не подозревают о страховке в автокредите, так как документы об этом менеджеры могут скрывать.
Каждый день работаем над возвратом страховок - уже видели все, но периодически сами удивляемся новым способам уклонения страховых компаний от возврата денег. Помогаем клиентам вернуть деньги со страховщиков, за что они нам и благодарны.
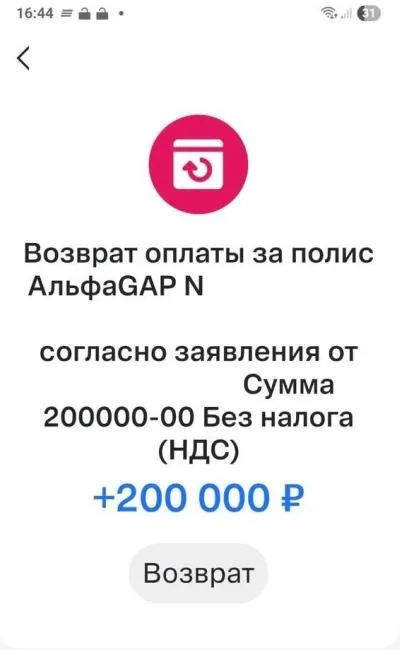
Кроме страховки навязали дополнительную услугу в автокредит
Что только не придумает банк и автосалон для того, чтобы заработать на вас. Мы уже рассматривали некоторые из таких дополнительных услуг при покупке машины в нашей статье: как отказаться от доп. услуг автосалона, навязанных в кредит.
Чтобы найти страховки и доп. услуги, которые вам включили в автокредит - пришлите нам кредитный договор на изучение.
Если переживаете за риски в деле, связанные со скидкой автосалона на автомобиль или у вас сложное дело со страхованием - лучше доверить возврат опытным юристам, которые знают последнюю практику и все нюансы.
Пришлите нам документы на изучение - бесплатно изучим риски и проконсультируем.