Сколько стоит POSM, который не доехал до полки
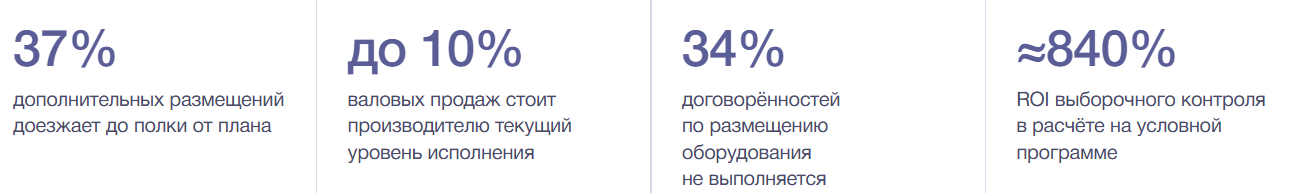
Дополнительное размещение — одна из самых дорогих статей трейд-бюджета и одна из худших по контролю. Носитель оплачивается заранее: производство, логистика, установка, место в зале. А результат зависит от того, что произойдёт в конкретном магазине в конкретную неделю акции — и происходит там далеко не всё запланированное. По данным TopMission за 2019–2025 годы (рынок РФ, товары повседневного спроса) до полки доезжает 37% запланированных дополнительных размещений.
Подкаст по теме статьи можно прослушать по ссылке
У размещения особая экономика: все расходы возникают до того, как появится эффект. Комплект напечатан и собран, машина в сеть ушла, место в зале оплачено, агентство отработало — деньги списаны. Если носитель не доехал до торгового зала или встал не там, где должен, бюджет израсходован полностью, а отдача равна нулю.
Это отличает размещение от скидки. Непроданная по промо-цене упаковка остаётся товаром — её продадут позже. Непоставленный дисплей не превращается ни во что: его стоимость списывается, а недополученный прирост продаж добавляется сверху. Поэтому исполнение размещений — не операционная гигиена, а вопрос о том, какая часть трейд-бюджета вообще доходит до покупателя.
Единица учёта — носитель, а не акция
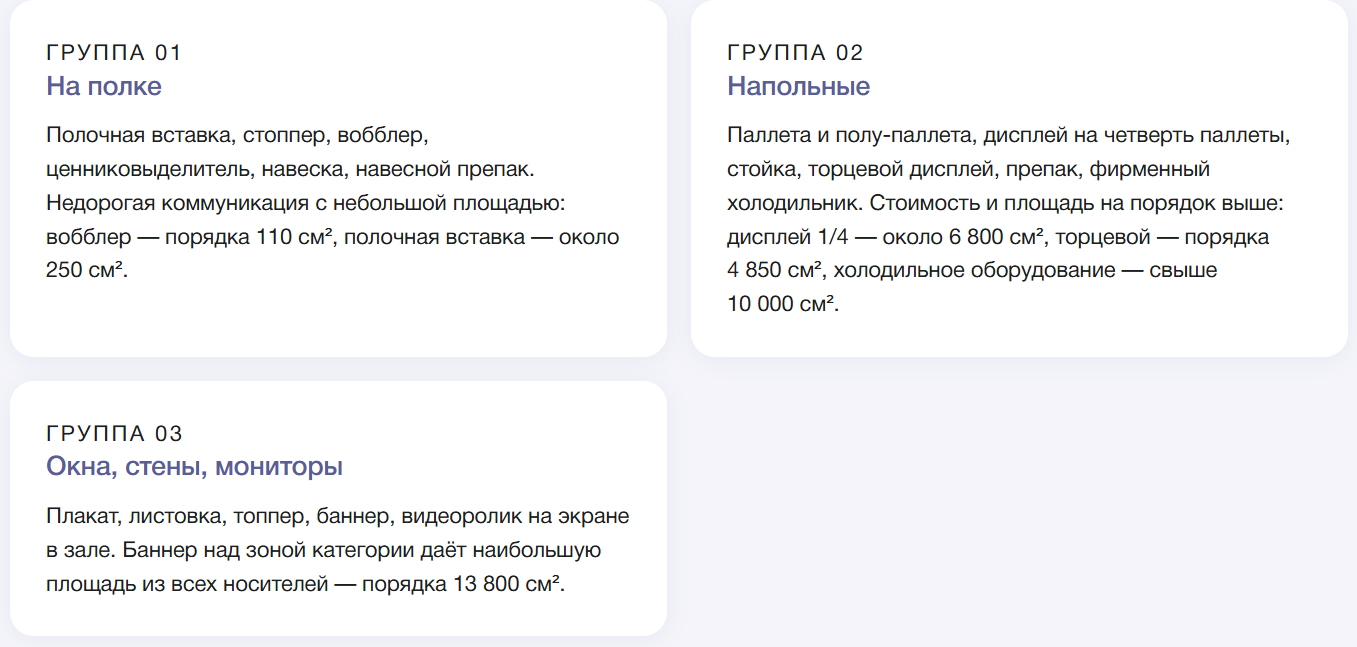
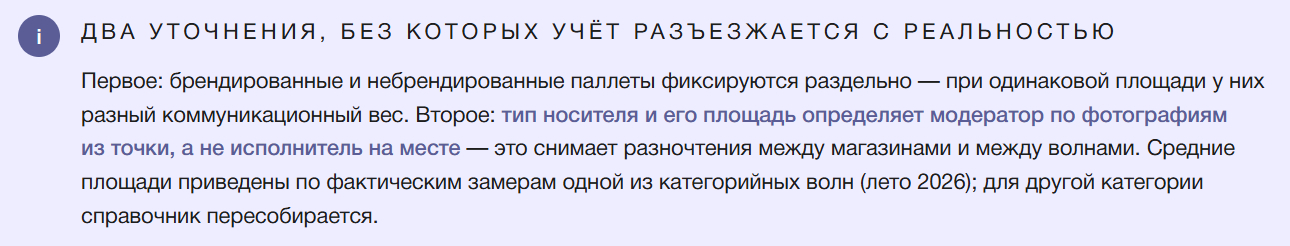
Прежде чем считать деньги, нужно договориться, что именно считается. В аудите TopMission единицей учёта выступает отдельный носитель с определённым типом и измеренной площадью, а не «факт проведения акции» в магазине. Типы группируются по месту размещения.
Сколько доезжает: цифры исполнения
Уровень исполнения по рынку измеряется давно и держится в узком диапазоне. По данным TopMission за 2019–2025 годы (рынок РФ, товары повседневного спроса) факт от плана выглядит так.
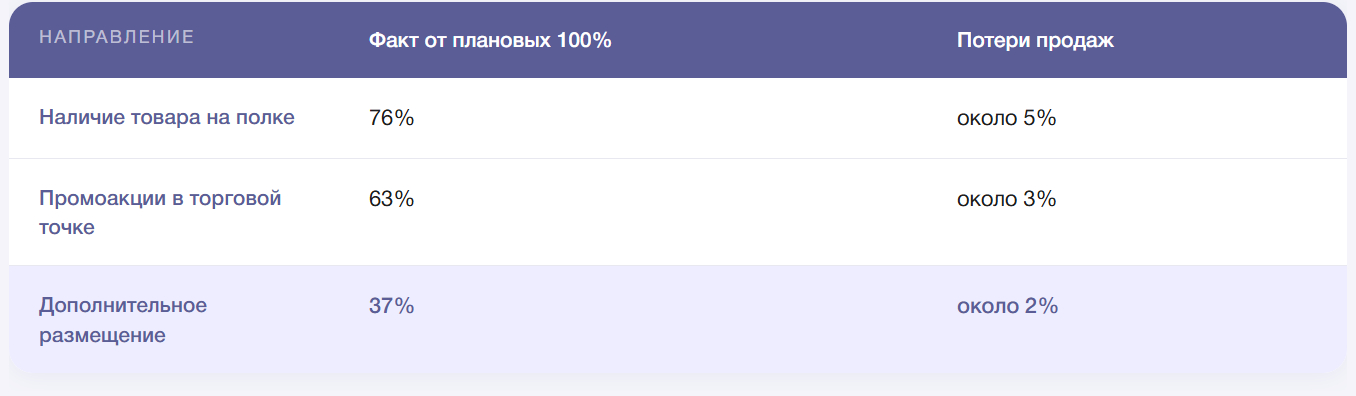
Суммарно текущий уровень исполнения стоит производителю до 10% валовых продаж. Дополнительное размещение — худшая строка из трёх, и это логично: носитель нужно физически довезти, распаковать, собрать, найти ему место в зале и удержать это место до конца акции. Каждый следующий шаг добавляет вероятность отказа.
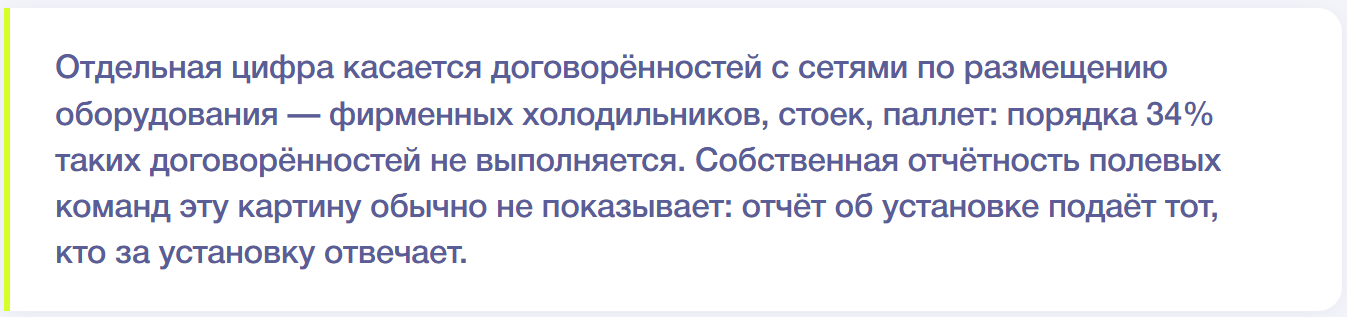
Формула цены недоехавшего носителя
Считать нужно две части: потраченные деньги и упущенный эффект. Первая — то, что уже списано.
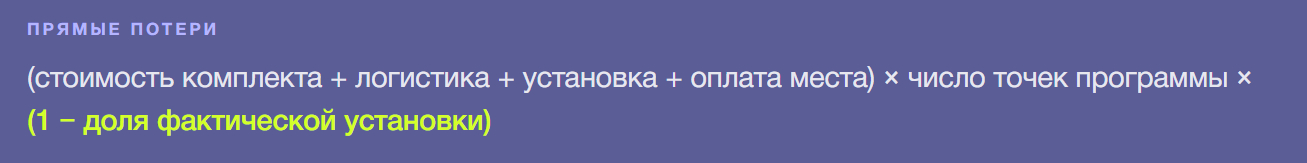
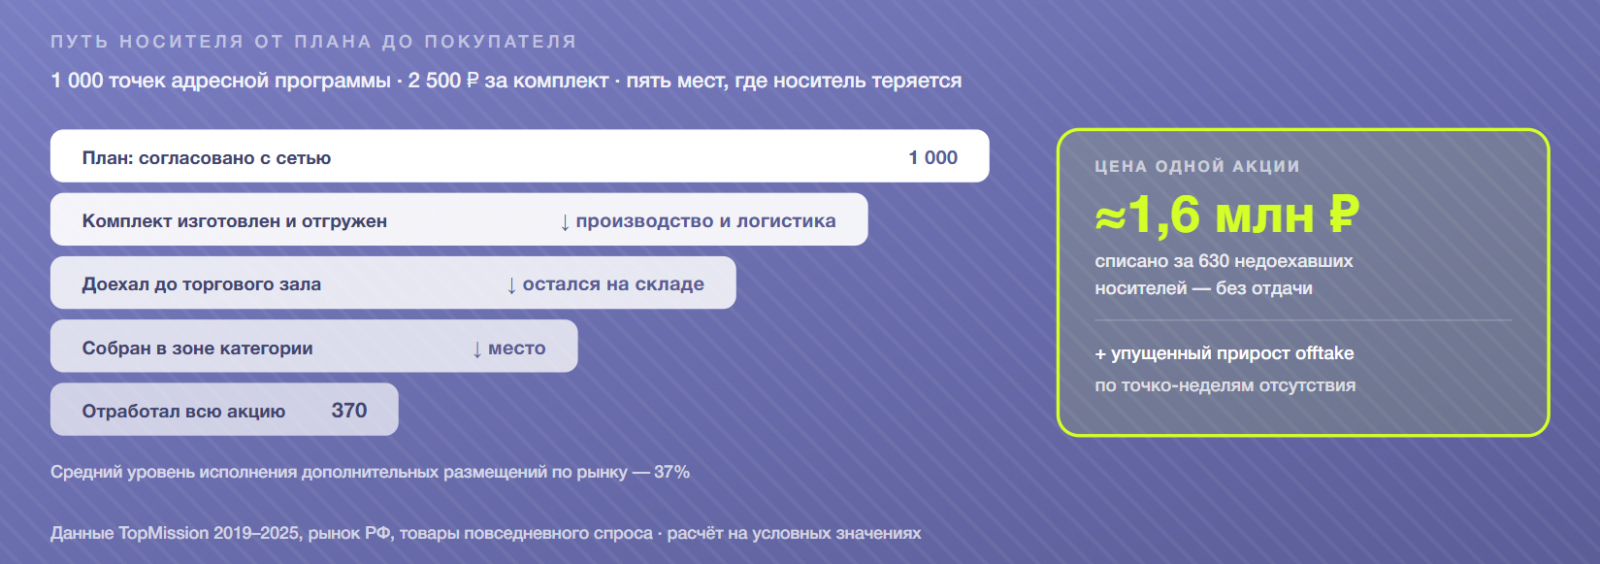
Пример на условных значениях: адресная программа на 1 000 точек, полная стоимость одного комплекта с доставкой и установкой 2 500 ₽, бюджет размещения 2,5 млн ₽. При уровне исполнения 37% носитель отсутствует в 630 точках — прямые потери составляют около 1,6 млн ₽ за одну акцию. Подставьте свои ставки: порядок величины не изменится, потому что решающий множитель здесь не цена комплекта, а доля исполнения.
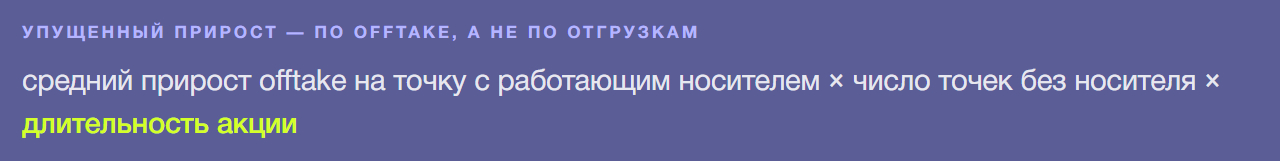
Здесь важна третья переменная, о которой обычно забывают, — время. Носитель, установленный на третьей неделе четырёхнедельной акции, отрабатывает четверть срока, хотя в отчёте помечен как установленный. Поэтому в расчёт берётся не факт установки, а точко-недели фактического присутствия: число точек, умноженное на число недель, когда носитель реально стоял в зале. Разрыв между плановыми и фактическими точко-неделями — самая честная метрика исполнения размещений.
Есть и третья, скрытая статья расходов: стоимость самого управления акцией. Согласование в сети, сведение адресной программы, координация с агентством, обработка претензий — это время команды, которое расходуется на все 1 000 точек одинаково, независимо от того, отработали они или нет.
Почему без факта размещения нельзя оценить его эффект
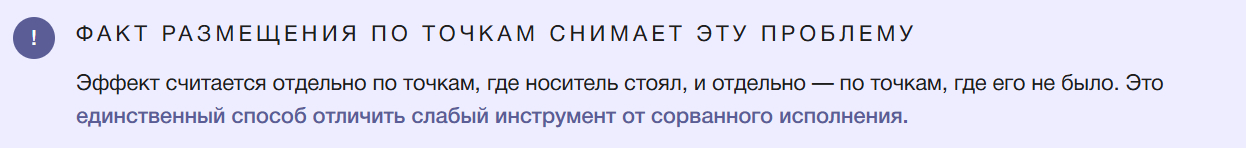
Есть последствие низкого исполнения, которое обходится дороже списанного бюджета: неверный вывод о том, работает ли размещение вообще. Эффект акции обычно оценивают по всей адресной программе — и если неизвестно, в каких точках носитель действительно стоял, в расчёт попадают и точки, где его не было. Средний прирост размывается пропорционально доле исполнения.
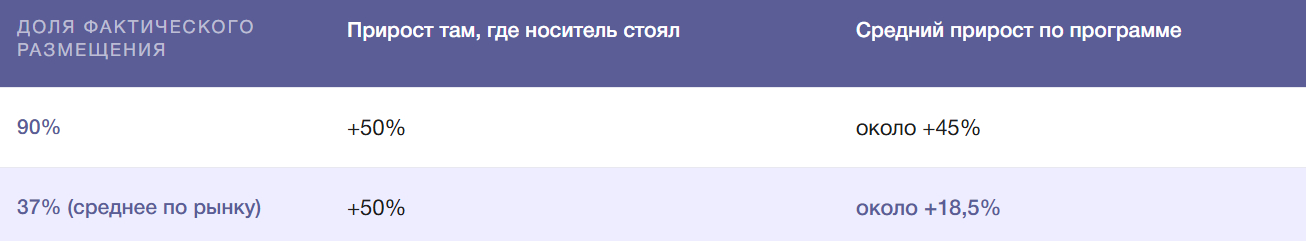
Инструмент один и тот же, эффект в точках с носителем один и тот же — а в отчёте по итогам акции он выглядит почти в два с половиной раза слабее. Дальше ошибка превращается в решения: размещение признаётся неэффективным, и бюджет перераспределяется в пользу скидки; из двух механик выбирается та, которой повезло с исполнением, а не та, что лучше работает; сеть с дисциплинированным персоналом выглядит «сильнее» сети с плохим исполнением, хотя покупатели в них ведут себя одинаково.
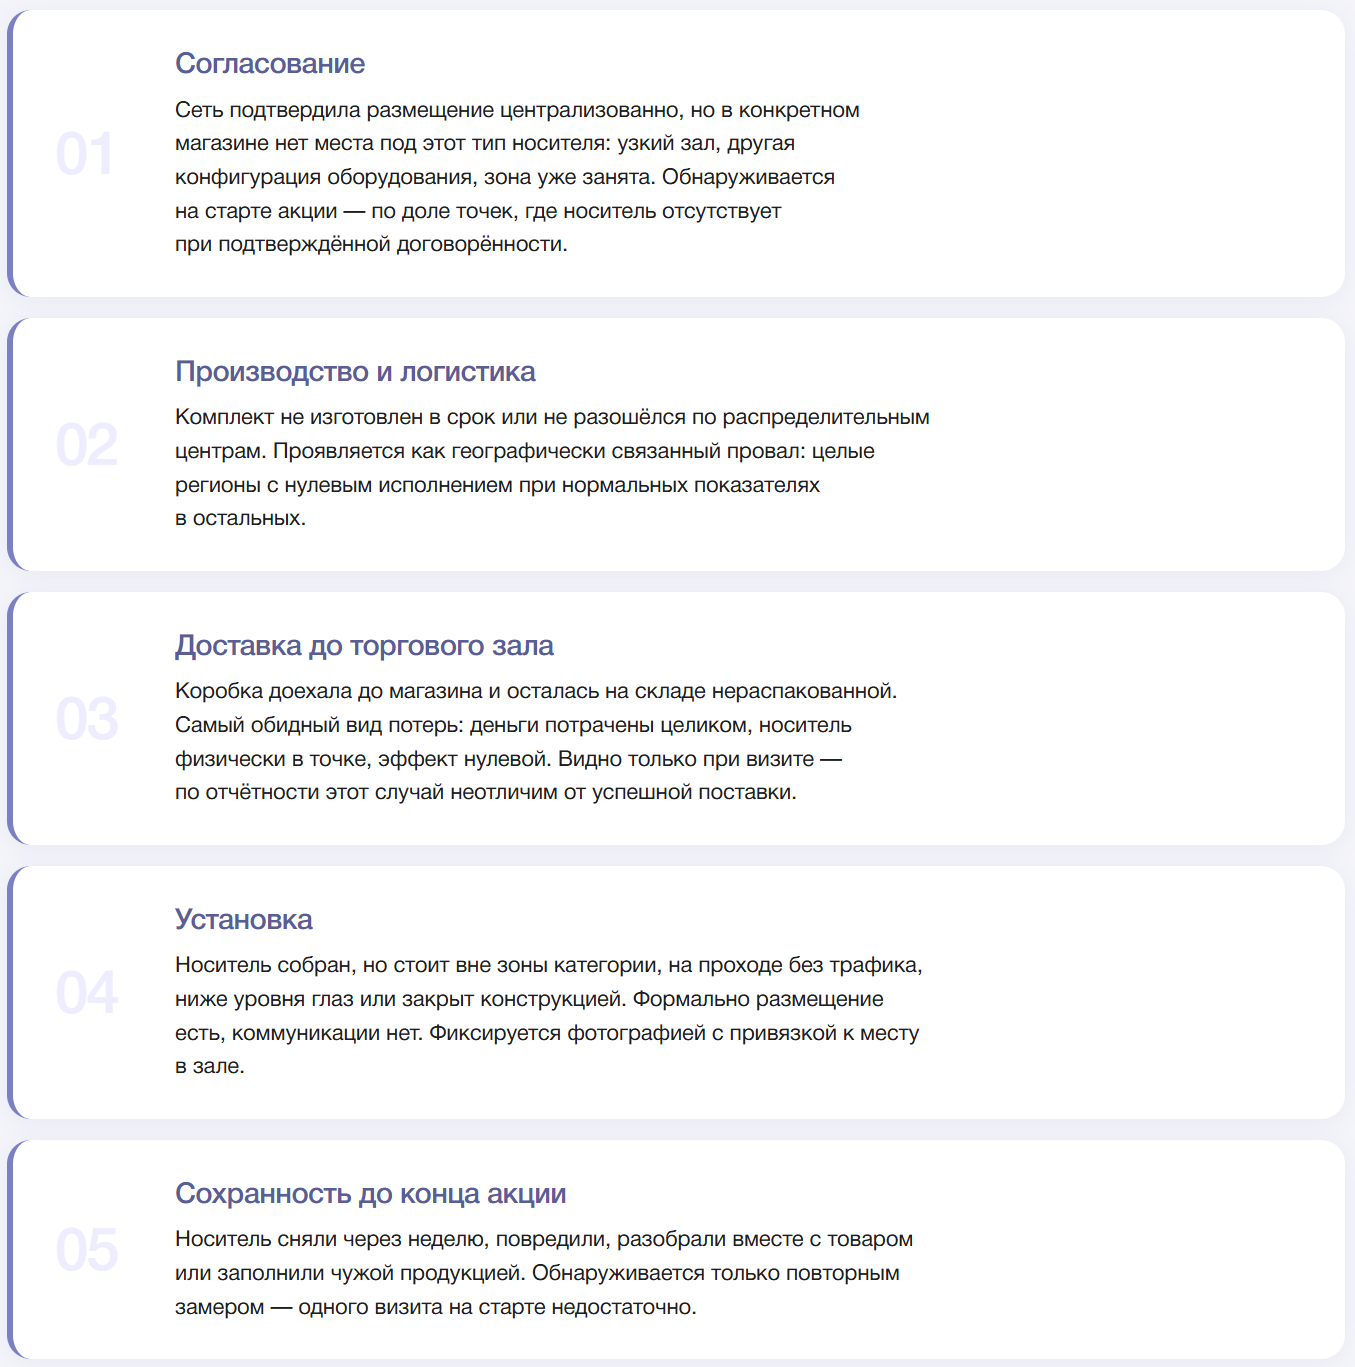
Пять мест, где теряется носитель
Разрыв между планом и фактом складывается не в одной точке, а последовательно. Для каждого этапа нужен свой способ обнаружения и свой ответственный.
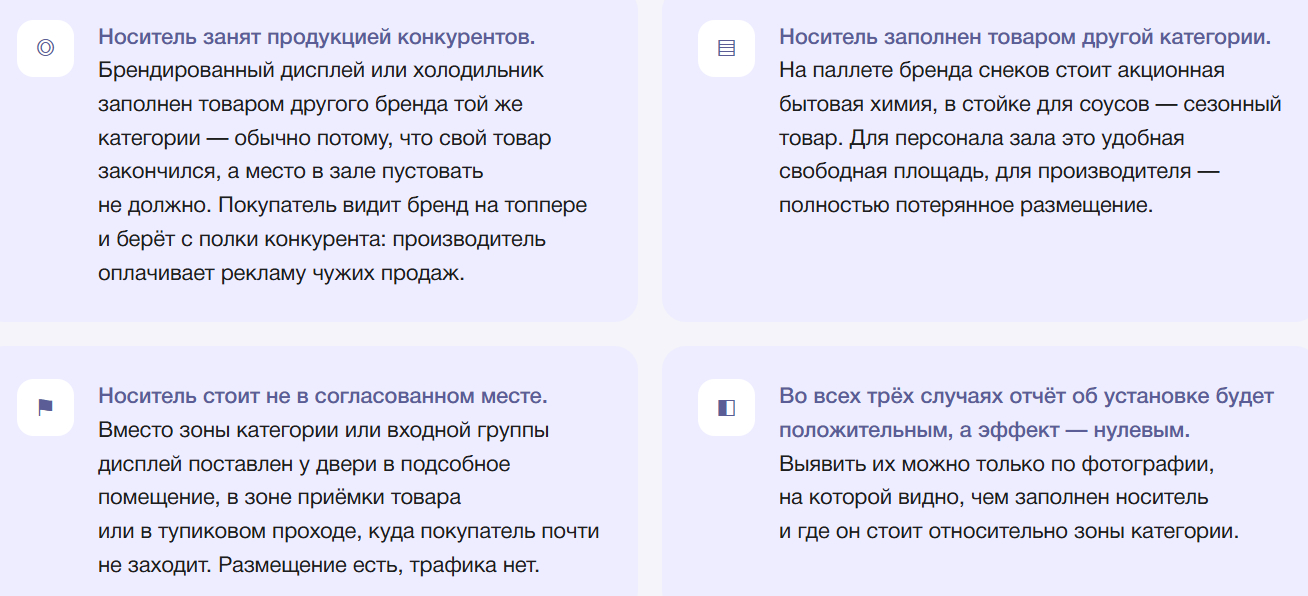
Отдельно стоит сказать о случаях, когда носитель формально на месте и в отчёте значится как установленный, но на продажи бренда не работает. В аудитах такие ситуации встречаются регулярно, и три из них — самые типичные.
Первые два этапа — зона ответственности производителя и подрядчика, последние три — торговой точки и полевой команды. Без разделения по этапам разговор с агентством упирается во взаимные оценки; с разделением он становится разговором о конкретных адресах.
Контроль, который возвращает деньги
- Независимость исполнителя. Проверяет не тот, кто размещал. Как только проверка возвращается к полевой команде или агентству, отчёт перестаёт быть независимым: исполнитель оценивает собственную работу.
- Скорость важнее полноты. Акция длится 2–4 недели, и отчёт после её окончания годится только для истории. Краудсорсинговая модель сбора даёт верифицированные фотографии из точек в течение 24–48 часов по географии от Калининграда до Владивостока. Практический режим: замер в первые дни акции, отчёт в тот же день, финальная сводка к концу недели.
- Три замера вместо одного. Старт — факт установки и место. Середина — носитель на месте, заполнен товаром бренда и не перекрыт конкурентами. Финал — фиксация результата для расчёта фактических точко-недель и планирования следующего цикла.
- Выборка вместо сплошного обхода. Достаточно выборки около 15% точек, построенной так, чтобы в неё попали все города размещения и все сети: внутри каждого города и сети точки отбираются случайно, состав выборки не меняется между замерами. Если в городе или сети исполнение ниже порога, разбор и эскалация идут по всей территории — к агентству, в логистику, к менеджеру по работе с сетью.
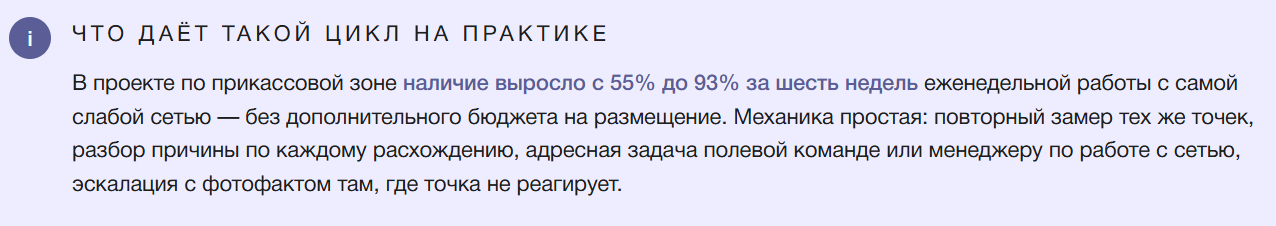
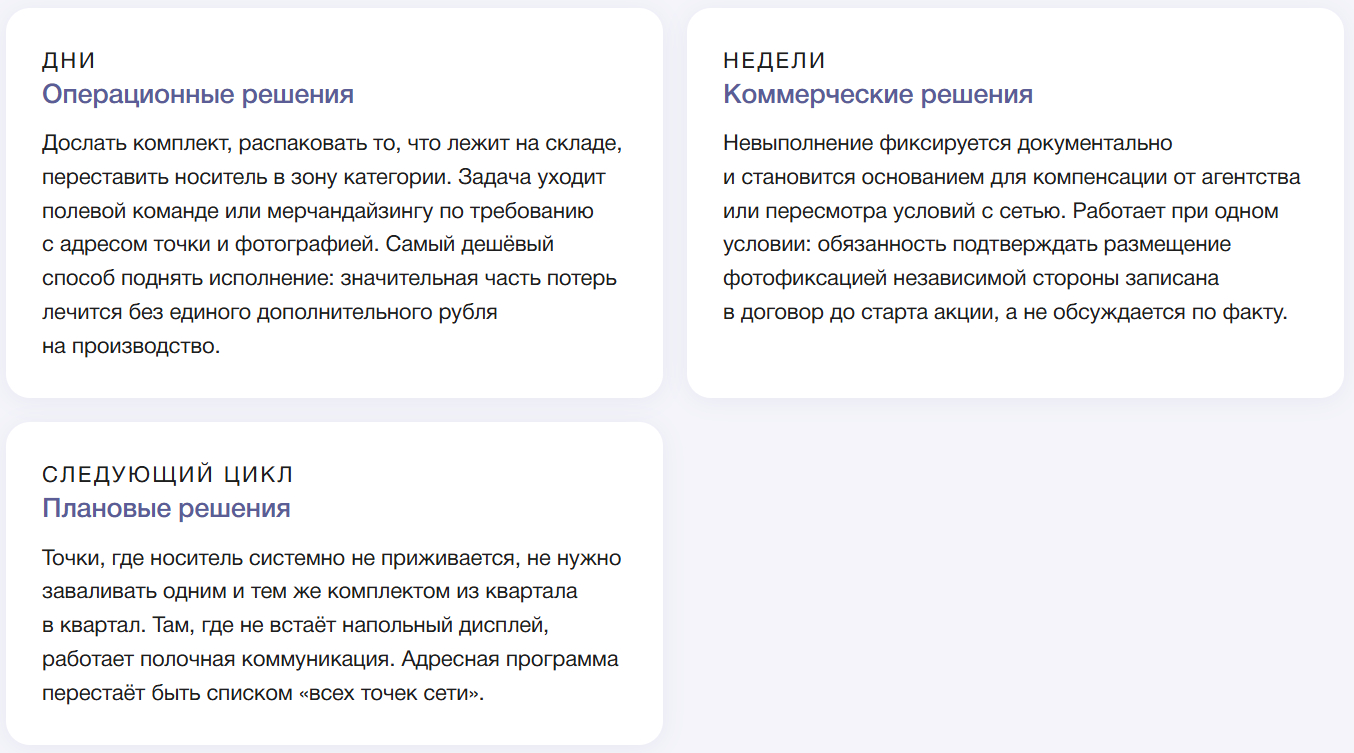
Что делать с найденными расхождениями
Окупается ли контроль: пример расчёта
Исходные данные условные. Программа на 1 000 точек, комплект с доставкой и установкой 2 500 ₽ — бюджет 2,5 млн ₽. Акция четыре недели. Продажи бренда в средней точке за этот срок без размещения — 20 000 ₽, прирост при работающем носителе — 50%, то есть +10 000 ₽ на точку. Валовая маржа — 30%. Стоимость одного визита аудита — 300 ₽.
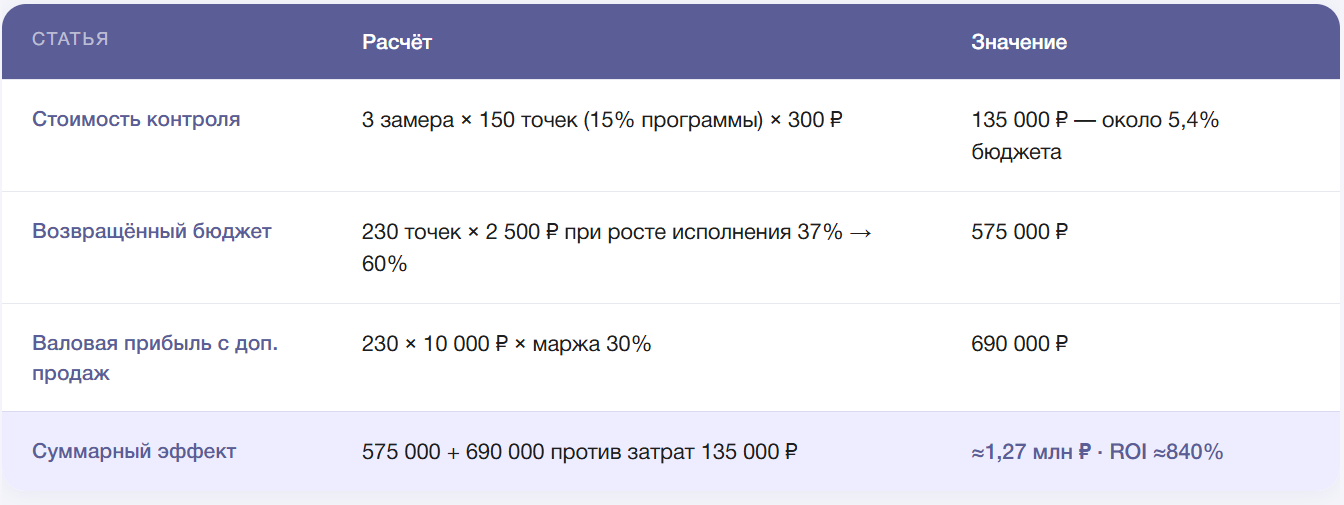

Допущение о росте исполнения намеренно осторожное: выборка позволяет адресно исправить только проверенные точки, а по остальным исполнение растёт за счёт системных решений — эскалации к агентству и в сеть, исправления логистики по отстающим городам. Контроль окупается даже без учёта продаж: одни только 575 000 ₽ возвращённого бюджета перекрывают его стоимость более чем в четыре раза. Точка безубыточности низкая — выборочный контроль окупается уже при росте исполнения примерно на 5–6 пунктов за счёт одного лишь возвращённого бюджета.
Как встроить в работу: шесть шагов
- Зафиксировать единицу учёта. Носитель с типом и площадью, брендированные и небрендированные конструкции раздельно, тип определяется по фотографии, а не со слов исполнителя.
- Собрать адресную программу до старта. Перечень точек, тип носителя для каждой, дата установки, срок жизни. План должен существовать в том же разрезе, что и факт.
- Заложить три замера на акцию — старт, середина, финал — по выборке около 15% точек, охватывающей все города размещения и все сети. Фиксировать не только наличие носителя, но и чем он заполнен и где стоит.
- Считать точко-недели, а не факты установки. Метрика исполнения — доля фактических точко-недель присутствия от плановых.
- Назначить порог реакции. Например: исполнение ниже 70% по сети — эскалация к менеджеру по работе с сетью; провал по региону — разбор логистики; отдельные точки — адресные задачи полевой команде.
- Ввести KPI стоимости исполнения. Не «стоимость размещения», а цена одного фактически отработавшего носителя: бюджет акции, делённый на фактические точко-недели. Единственная цифра, которая делает два подрядчика или две механики сравнимыми.