Как подключить приём платежей без сайта и программиста
Клиент пишет в директ «Куда платить?», а вы в пятый раз за день отправляете номер карты и ждёте скриншот перевода. Так работают многие продавцы в Telegram и соцсетях. Это долго, неудобно для покупателя и рискованно для вашей карты.
Чтобы подключить приём платежей без сайта и программиста, хватит платёжной ссылки или QR-кода. Вы отправляете ссылку в чат, покупатель платит картой или через СБП, деньги приходят в кабинет платёжного сервиса, а не на личную карту. Запуск занимает от нескольких минут до одного дня. Срок зависит от сервиса и проверки документов.
Ниже: пошаговый запуск ссылки и QR, разбор ситуации, когда банк отказал из-за ниши, и сравнение с подключением через API.
Как подключить приём платежей без сайта: три рабочих способа
Без сайта оплату принимают тремя способами: платёжной ссылкой, QR-кодом с оплатой через СБП и оплатой внутри Telegram-бота. Ни один из них не требует разработчика, и все работают в мессенджерах и соцсетях.
Платёжная ссылка — это адрес страницы оплаты с заданной суммой и описанием товара. Покупатель открывает её с телефона, выбирает способ оплаты и платит. Вы видите платёж в личном кабинете.
QR-код для оплаты — это картинка, которая при сканировании открывает банковское приложение покупателя с готовой суммой и реквизитами. СБП (Система быстрых платежей) — это сервис Банка России для мгновенных переводов по номеру телефона или QR-коду.
Кому что подходит:
- Ссылка подходит для продаж в переписке: Telegram, WhatsApp, ВКонтакте, директ. Её можно закрепить в канале или вставить в описание профиля.
- QR-код удобен, когда покупатель рядом или смотрит на экран: офлайн-встреча, вебинар, стрим, сторис, печатный прайс.
- Оплата в боте подходит тем, у кого уже есть Telegram-бот для заказов. Ссылку на оплату бот отправляет сам, без участия менеджера.
Как создать платёжную ссылку: пошаговая инструкция
Платёжная ссылка запускается за шесть шагов: заявка, проверка, настройка способов оплаты, создание ссылки, тестовый платёж и отправка клиенту. Технических навыков не нужно, всё делается в личном кабинете или через бота сервиса.
- Оставьте заявку. Укажите нишу, площадку продаж и примерный оборот. Пишите честно: скрытая ниша всплывёт при проверке и закончится блокировкой.
- Пройдите проверку. KYC (know your customer) — это проверка клиента: кто вы, чем занимаетесь, откуда берутся платежи. Обычно запрашивают документы и описание бизнеса.
- Выберите способы оплаты. Карты РФ, зарубежные карты, СБП, криптовалюта. Чем больше способов, тем меньше покупателей уходит со страницы оплаты.
- Создайте ссылку. Задайте сумму, название товара и описание. Для разовых заказов создавайте ссылку под конкретного клиента, для типовых товаров хватит одной постоянной.
- Сделайте тестовый платёж. Оплатите минимальную сумму сами и проверьте, что платёж появился в кабинете и пришло уведомление.
- Отправьте ссылку клиенту. В чат, в закреп канала, в описание профиля или в автоответ.
Проверьте один юридический момент. Если вы продаёте физлицам, по 54-ФЗ в большинстве случаев нужен кассовый чек. Уточните у сервиса, формирует ли он чеки, или подключите онлайн-кассу отдельно.
Оплата по QR-коду и СБП: когда она удобнее ссылки
QR-код удобнее ссылки, когда покупатель видит экран или бумагу: на мероприятии, в эфире, в сторис, на выездной продаже. Он наводит камеру, подтверждает платёж в приложении банка и не вводит данные карты.
QR бывает двух видов. Статический — одна картинка для любых сумм: покупатель вводит сумму сам. Подходит для донатов, чаевых и прайса на стойке. Динамический — генерируется под конкретный заказ с точной суммой. Подходит для продаж, где важно не ошибиться в цене.
Перед запуском проверьте две вещи. Первая: с какими банковскими приложениями совместим QR. Если половина ваших клиентов пользуется банком, который код не распознаёт, они уйдут. Вторая: как быстро платёж отображается в кабинете. На живом мероприятии продавцу нужно подтверждение сразу.
Банк отказал в эквайринге из-за ниши: как принимать оплату
Если банк отказал из-за ниши, подключите платёжный сервис, который работает с high-risk мерчантами, и добавьте приём криптовалюты вторым каналом. Так приём денег не зависит от решения одного банка.
Эквайринг — это услуга банка по приёму оплаты картами. High-risk — ниши, которые банки считают рискованными: подписки, цифровые товары, онлайн-школы, арбитраж трафика, крипто-сервисы, продажи иностранным клиентам. Отказ часто связан не с законностью бизнеса, а с риском чарджбеков.
Чарджбек — это возврат платежа по требованию банка покупателя, когда тот оспаривает покупку. Банки также учитывают требования AML. AML (anti-money laundering) — правила противодействия отмыванию денег. Под них попадают нестандартные схемы платежей.
Переход на личную карту проблему не решает. Регулярные переводы от незнакомых людей банк замечает и может ограничить карту по 115-ФЗ. Вместе с картой зависают и деньги клиентов.
Пример: онлайн-школа в Telegram
Условный пример, собранный из типичных ситуаций. Школа продаёт курсы по трейдингу через Telegram-канал. Два банка отказали в эквайринге: тематика «обучение инвестициям» попала в их список рискованных.
Школа подключила платёжный сервис для high-risk ниш и разделила потоки:
- Ссылка в закрепе канала для основного тарифа. Покупатели из России платят картой или через СБП.
- QR-код на вебинарах. Показывают его на экране в конце эфира, когда интерес максимальный.
- Зарубежные карты и крипта для учеников из других стран. Им больше не нужно искать посредников.
- Вывод выручки в USDT. Часть денег школа оставляет в криптовалюте, чтобы платить зарубежным подрядчикам.
Стейблкоин — это криптовалюта, курс которой привязан к обычной валюте. USDT — самый распространённый стейблкоин, его курс привязан к доллару. Им удобно хранить и переводить выручку без резких скачков курса.
Так работает, например, urlpay: подключение за 1 день, карты РФ и зарубежные карты, СБП, QR, приём и вывод в криптовалюте, комиссия 2%. Для крупных оборотов условия обсуждаются отдельно. Условие одно для всех сервисов такого типа: бизнес законный, документы и описание деятельности честные. Правовые и налоговые вопросы приёма криптовалюты обсудите с юристом до запуска.
Платёжная ссылка или API: что выбрать
Ссылка и QR подходят, если вы продаёте через переписку и обрабатываете заказы вручную. API нужен, когда заказы идут потоком через сайт, приложение или бота и статус оплаты должен сам попадать в CRM.
API — это способ связать ваш сайт или бота с платёжным сервисом напрямую. Страница оплаты, уведомления и статусы заказов работают автоматически. Для этого нужен разработчик и документация сервиса.
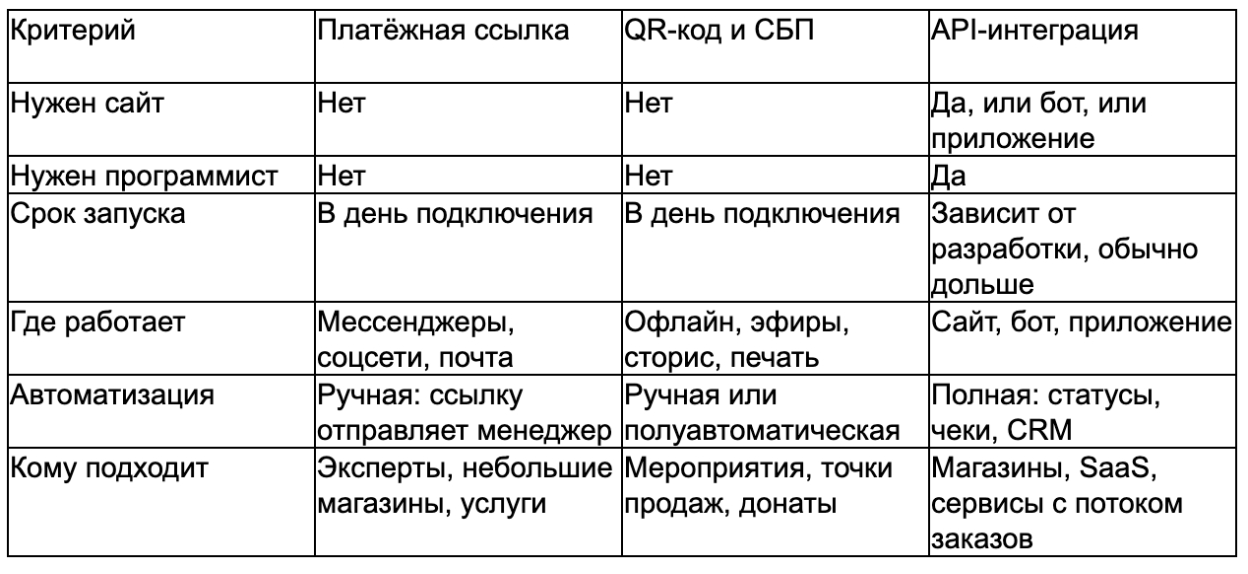
Полноценное подключение под API обычно идёт так: заявка, подписание договора с банком-партнёром сервиса, доступ в личный кабинет, интеграция по документации. Ссылки и QR работают в том же кабинете.
Начинать с API необязательно. Многие запускают продажи по ссылке, проверяют спрос и подключают интеграцию, когда ручная обработка заказов начинает отнимать часы.
Частые вопросы
Можно ли принимать оплату без ИП или юрлица?
Большинство платёжных сервисов работают с ИП и юрлицами, некоторые — с самозанятыми. Требования зависят от сервиса, уточните их до заявки. Принимать оплату за товары на личную карту рискованно: банк может ограничить операции.
Сколько стоит подключить приём платежей?
Основной расход — комиссия с каждого платежа. Она зависит от ниши, способа оплаты и оборота. В high-risk сегменте комиссия обычно выше, чем в классическом банковском эквайринге, зато банк не отключит приём из-за тематики.
Как принимать оплату в Telegram без бота?
Создайте платёжную ссылку и отправьте её в личные сообщения или закрепите в канале. Покупатель оплатит с телефона за пару минут. Бот понадобится, только если заказов так много, что отправлять ссылки вручную неудобно.
Как принимать оплату от иностранных клиентов?
Подключите сервис, который принимает зарубежные карты, или добавьте оплату криптовалютой. Иностранным покупателям часто проще заплатить в USDT, чем искать способ перевода в рубли.
Нужна ли онлайн-касса при оплате по ссылке?
Если вы продаёте физлицам, по 54-ФЗ в большинстве случаев нужен кассовый чек. Узнайте, формирует ли чеки платёжный сервис, или подключите кассу отдельно. Самозанятые выдают чеки через приложение «Мой налог».
Для старта продаж сайт и разработчик не нужны: ссылка и QR-код закрывают большинство задач продавца в мессенджерах и соцсетях, а API подключается позже, когда вырастет поток заказов. Отказ банка из-за ниши решается сервисом, который работает с high-risk мерчантами и криптовалютой.
Следующий шаг: выберите один товар, создайте под него ссылку и сделайте тестовый платёж. Подать заявку можно на сайте urlpay.io или через бота @url_pay_help_bot.