Приём платежей для бизнеса, которому отказывают банки: что делать
Вы подали заявку на эквайринг для онлайн-школы или крипто-обменника, а через неделю пришло короткое «к сожалению, не можем». Бывает хуже: эквайринг подключили, а через месяц заморозили счёт вместе с выручкой. Банк отказал — знакомо всем, кто работает с криптой, арбитражем трафика, инфопродуктами или продаёт через Telegram.
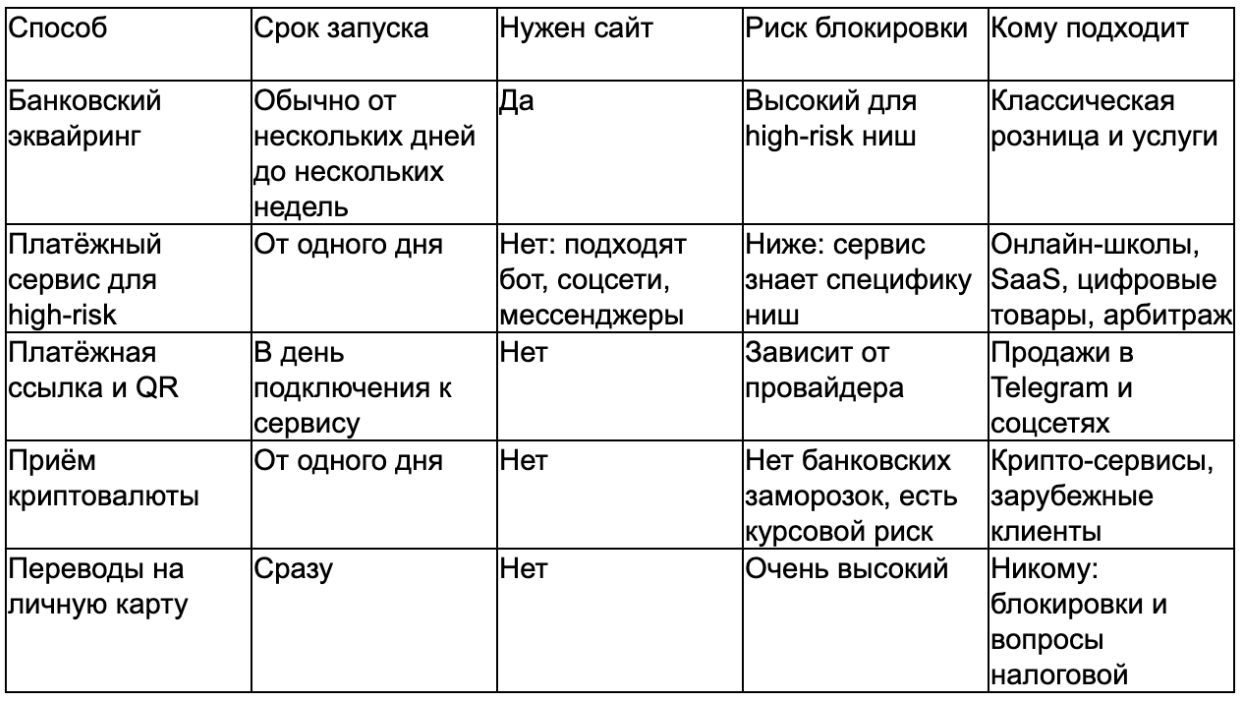
Приём платежей для бизнеса из таких ниш возможен и без банковского эквайринга. Рабочие варианты: платёжные сервисы для high-risk ниш, платёжные ссылки и QR через СБП, приём криптовалюты. Переводы на личную карту в этот список не входят: так вы почти гарантированно получите новую блокировку.
Ниже разберём, почему банки отказывают, чем заменить эквайринг и как выбрать сервис, чтобы спокойно принимать оплату.
Почему банки отказывают в эквайринге онлайн-бизнесу
Банк отказывает, когда считает бизнес рискованным: много возвратов, непонятная схема денег или повышенное внимание регулятора. Такие направления называют high-risk. High-risk — это ниши, где у банка больше спорных платежей, проверок и штрафов, чем в среднем по клиентам.
Главная причина отказов — закон 115-ФЗ о противодействии отмыванию доходов. Он обязывает банк знать клиента и следить за его операциями. Первое называют KYC: банк проверяет, кто вы и чем занимаетесь. Второе называют AML: банк отслеживает подозрительные платежи и блокирует их.
Если операции похожи на подозрительные, банк рискует лицензией и штрафами. Отказать новому клиенту для него проще и дешевле, чем разбираться в каждой нестандартной схеме.
Вторая причина — чарджбеки. Чарджбек — это возврат платежа по требованию покупателя через его банк, без согласия продавца. Когда чарджбеков много, банк-эквайер платит штрафы платёжным системам и переносит риск на мерчанта.
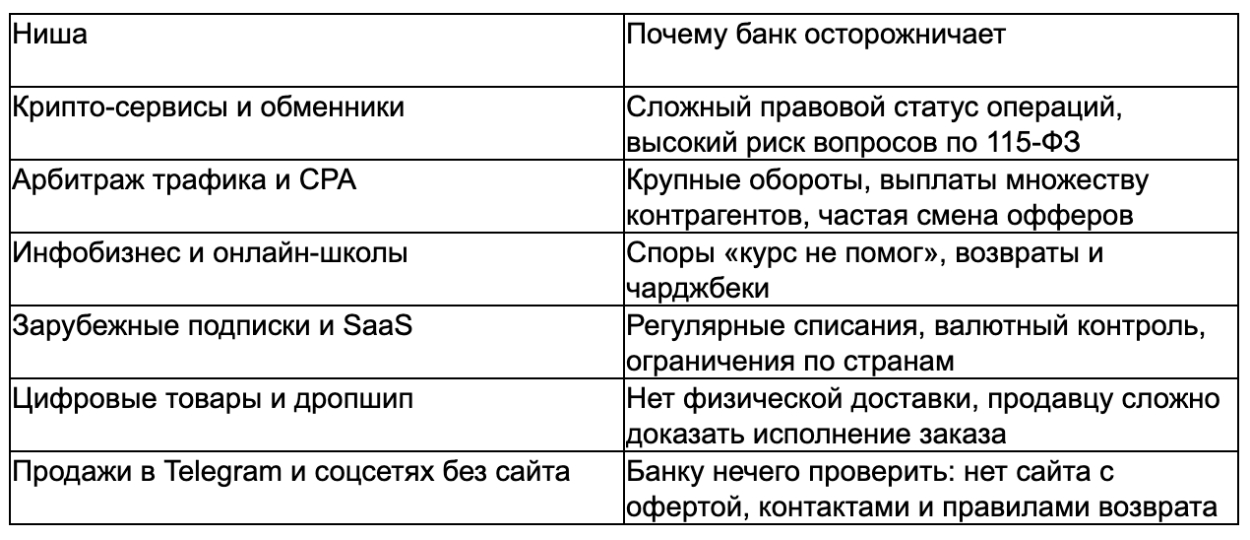
Какие ниши чаще всего получают отказ
Какие есть легальные альтернативы банковскому эквайрингу
Основные альтернативы — платёжный сервис для high-risk ниш, платёжные ссылки и QR через СБП, приём криптовалюты. Они позволяют принимать оплату официально, с договором и прозрачной историей платежей.
Платёжный агрегатор — это сервис, который принимает платежи для многих продавцов по своему договору с банком-партнёром и перечисляет выручку мерчанту. Специализированные агрегаторы заранее рассчитаны на рискованные ниши, поэтому не пугаются вашей модели бизнеса.
Платёжная ссылка — это адрес страницы оплаты, который вы отправляете покупателю в чат, пост или письмо. Сайт и программист не нужны. QR-код работает так же, только покупатель сканирует его камерой и платит через СБП, Систему быстрых платежей Банка России.
Приём криптовалюты подходит, если ваши клиенты уже держат крипту или живут за рубежом. Чаще всего платят в стейблкоинах. Стейблкоин — это криптовалюта, курс которой привязан к доллару или другой валюте, самый популярный из них — USDT. Он не скачет так, как биткоин, поэтому удобен для расчётов.
Правила для криптовалюты в России отличаются от правил для рублей: оплата товаров и услуг криптой между российскими резидентами законом ограничена. Обычно её используют для расчётов с иностранными клиентами и для вывода выручки. Перед запуском обсудите свою схему с юристом.
Как выбрать сервис для приёма платежей для бизнеса в high-risk нише
Оценивайте сервис по шести критериям: скорость подключения, комиссия, методы оплаты, работа с криптой, условия вывода и поддержка. Если хотя бы один пункт непрозрачен, вы рискуете снова остаться без выручки.
- Скорость подключения. Сервис для рискованных ниш запускает приём за день-два, а не за месяц. Если проверка затягивается на недели, вы теряете продажи.
- Комиссия. Смотрите на итоговую ставку с учётом скрытых платежей: за вывод, конвертацию, возвраты. Спросите и про аппрув. Аппрув — это доля одобренных платежей: при низком аппруве даже скромная комиссия обходится дорого.
- Методы оплаты. Нужны карты РФ, зарубежные карты, СБП и QR. Чем больше способов, тем меньше покупателей бросает оплату на полпути.
- Криптовалюта в обе стороны. Удобно, когда сервис принимает крипту от клиентов и выводит выручку в крипте. Так вы не зависите от банковских блокировок на выводе.
- Вывод и холды. Холд — это период, когда деньги уже поступили, но ещё недоступны для вывода. Уточните его срок и условия заранее.
- Поддержка. Платежи идут круглосуточно, поэтому и поддержка нужна 24/7. Проверьте, как быстро отвечают, ещё до подписания договора.
Насторожитесь, если сервис обещает «вообще без проверок», не даёт договор или предлагает нулевую комиссию. Легальная платёжка всегда проверяет мерчанта: так она защищает и себя, и ваши деньги.
Хотите сверить свои условия с этим списком — напишите в бот @url_pay_help_bot и спросите про ставки и сроки для вашей ниши.
Как подключить приём онлайн-платежей за 1 день
В специализированном сервисе подключение занимает около дня: заявка, проверка, договор, личный кабинет. Например, urlpay подключает мерчантов за 1 день. Договор подписывается с банком-партнёром сервиса, поэтому отдельный эквайринг в вашем банке не нужен.
- Заявка. Оставляете её на сайте или в Telegram-боте и коротко описываете бизнес: что продаёте, где, какие примерные обороты.
- Проверка. Сервис изучает модель бизнеса. Чем честнее описание, тем быстрее решение.
- Договор. Подписываете договор с банком-партнёром сервиса. Вы получаете юридически оформленный канал приёма, а не серую схему.
- Личный кабинет. Там видны платежи, выводы и настройки. Отсюда же создаются ссылки и QR-коды.
- Выбор способа приёма. Платёжная ссылка или QR работают сразу, без сайта и программиста. Если у вас сайт или Telegram-бот, разработчик подключит API по документации.
Комиссия в urlpay — 2%, для крупных оборотов условия обсуждаются индивидуально. Покупатели платят картами РФ и зарубежными картами, через СБП, по QR или криптовалютой. Сервис совместим с 200+ финансовыми приложениями РФ, включая Сбербанк, Альфа-банк и Тинькофф. Выручку можно вывести в криптовалюте.
Пример. Автор онлайн-курса продаёт доступ через Telegram-канал, сайта у него нет. Банк отказал в эквайринге из-за возвратов в нише. Он подключается к платёжному сервису, создаёт платёжную ссылку и закрепляет её в канале. Российские ученики платят через СБП, зарубежные — картой или в USDT.
Частые вопросы
Можно ли принимать оплату без сайта?
Да. Платёжная ссылка и QR-код работают в мессенджерах, соцсетях и Telegram-ботах. Покупатель переходит по ссылке или сканирует код и платит удобным способом. Для легальной работы всё равно нужен статус: ИП, юрлицо или другой подходящий режим.
Законно ли принимать оплату в криптовалюте в России?
Оплата товаров и услуг криптой между российскими резидентами законом ограничена. Чаще крипту применяют для расчётов с иностранными клиентами и для вывода выручки. Правила зависят от вашего статуса и страны клиента, поэтому схему стоит согласовать с юристом.
Что делать, если банк заблокировал счёт по 115-ФЗ?
Запросите у банка причину блокировки и предоставьте документы, которые объясняют операции: договоры, акты, переписку с клиентами. Если банк не снял ограничения, отказ можно обжаловать в межведомственной комиссии при Банке России. Параллельно подключите резервный канал приёма, чтобы не терять продажи.
Нужна ли онлайн-касса, если платежи принимает сервис?
Как правило, да. Закон 54-ФЗ обязывает выдавать покупателю чек при расчётах, и платёжный сервис эту обязанность с продавца не снимает. Исключения есть, поэтому уточните свой случай у бухгалтера.
Почему комиссия high-risk сервисов выше банковской?
Сервис берёт на себя риски, от которых отказался банк: возвраты, чарджбеки, дополнительные проверки. Поэтому ставка обычно выше, чем у классического эквайринга. Сравнивайте не только процент, но и аппрув, сроки вывода и скрытые платежи.
Отказ банка не закрывает онлайн-бизнесу путь к оплате. Он означает, что вам нужен партнёр, который понимает вашу нишу, работает по договору и даёт несколько способов принимать и выводить деньги. Опишите свой бизнес и текущие обороты, сравните 2–3 сервиса по шести критериям выше и подключите основной канал вместе с резервным.
Условия и способы подключения urlpay описаны на urlpay.io. Задать вопрос по своей нише можно в боте @url_pay_help_bot, а новости сервиса выходят в канале @channel_urlpay.