Как подключить приём платежей по СБП за один день
Банк открыл расчётный счёт, а через неделю отказал в подключении СБП и не объяснил причину. Знакомо многим, кто продаёт онлайн-курсы, цифровые товары, подписки или работает с криптой. Приём платежей по СБП нужен почти каждому онлайн-бизнесу, но банки охотнее подключают «понятные» ниши.
Подключить СБП за один день реально в двух случаях. Первый: банк считает ваш бизнес низкорисковым, а вы заранее подготовили документы. Второй: вы работаете через платёжный сервис, который выдаёт платёжную ссылку и QR-код без интеграции и без уговоров банка-отказника.
Ниже разбираем путь от заявки до первого платежа, причины отказов, сравнение банка и платёжного сервиса и чек-лист документов.
Что такое приём платежей по СБП и зачем он бизнесу
Приём платежей по СБП — это оплата напрямую со счёта покупателя через его банковское приложение по QR-коду или платёжной ссылке. Покупатель не вводит данные карты, а деньги доходят до продавца за секунды.
Система быстрых платежей (СБП) — это платёжная инфраструктура Банка России. Её операционным центром работает НСПК. Через СБП платят из приложений большинства российских банков и финансовых сервисов.
Для бизнеса у СБП четыре практических плюса:
- Быстрая оплата. Покупатель сканирует QR или нажимает на ссылку и подтверждает платёж в приложении банка. Шагов меньше, чем при оплате картой.
- Нет чарджбеков. Чарджбек — это принудительный возврат платежа, который запускает банк покупателя после спора. В СБП такого механизма нет: возврат оформляет сам продавец.
- Работает без сайта. Ссылку можно отправить в Telegram, соцсети или мессенджер, а QR-код распечатать или показать на экране.
- Широкий охват. Через СБП платят клиенты разных банков, поэтому вы не теряете покупателей, у которых нет нужной карты.
QR-коды бывают двух типов. Статический QR один на точку продаж, сумму вводит покупатель. Динамический QR создаётся под каждую покупку и уже содержит сумму. Для онлайн-продаж удобнее динамический QR или платёжная ссылка: меньше ошибок в суммах.
Как подключить СБП: пошаговый процесс от заявки до первого платежа
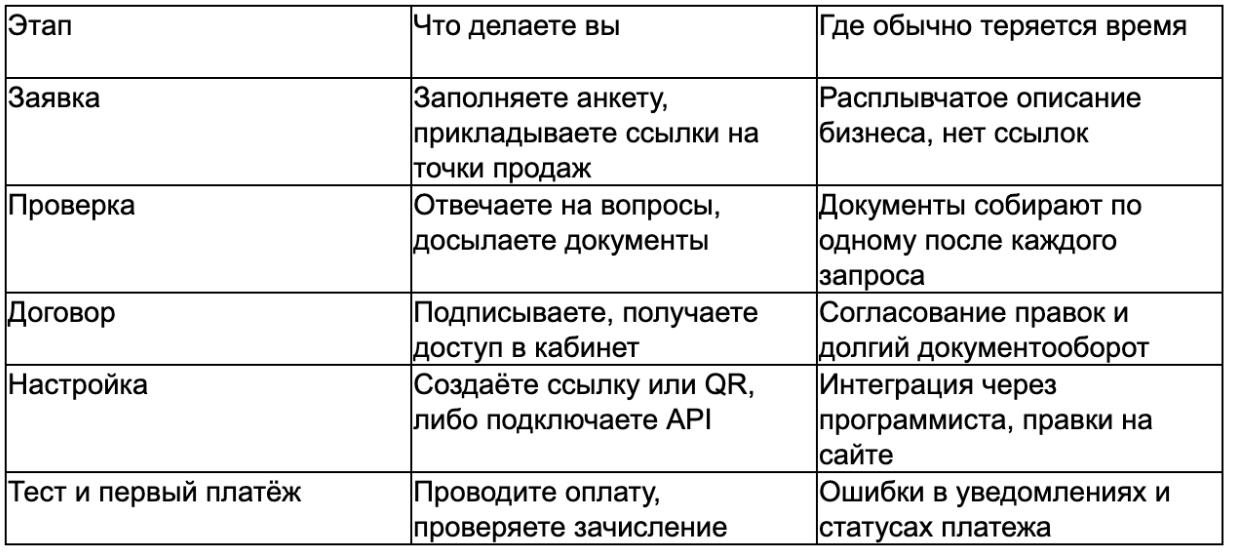
Подключение СБП состоит из шести шагов: заявка, проверка, договор, настройка способа оплаты, тестовый платёж и первый реальный платёж. Шаги одинаковы и в банке, и в платёжном сервисе. Различаются сроки и требования к бизнесу.
- Заявка. Указываете реквизиты, вид деятельности, каналы продаж и ожидаемый оборот. Чем точнее описание, тем меньше уточняющих вопросов.
- Проверка. Банк или сервис проводит KYC и AML. KYC — это проверка личности владельца и самого бизнеса. AML — это проверка, не связаны ли деньги с отмыванием или мошенничеством.
- Договор. Подписываете договор и получаете доступ в личный кабинет.
- Настройка. Создаёте платёжную ссылку или QR в кабинете либо подключаете API, если у вас сайт или бот.
- Тестовый платёж. Оплачиваете небольшую сумму сами и проверяете, что деньги дошли и отобразились в кабинете.
- Первый платёж и вывод. Отправляете ссылку клиенту и проверяете, как выводится выручка.
Что нужно, чтобы уложиться в один день
Один день получается, когда на этапах нет ожидания. Соберите документы до заявки, опишите бизнес так, чтобы проверяющему не пришлось переспрашивать, и начните со ссылки или QR. API подключите позже, когда платежи уже идут.
Интеграция с сайтом почти всегда занимает дольше одного дня: нужно время программиста и тесты. Платёжная ссылка работает сразу после настройки в кабинете.
Почему банки отказывают в подключении СБП
Банк отказывает, когда считает риск по клиенту выше выгоды от его оборота. Чаще всего это связано с требованиями 115-ФЗ и с нишей, которую банк относит к высокорисковым.
115-ФЗ — это федеральный закон о противодействии легализации преступных доходов. Он обязывает банки проверять клиентов и операции. Если регулятор найдёт нарушения, отвечать будет банк, поэтому сомнительных клиентов ему проще не брать.
High-risk — это категория бизнеса, где банк ожидает больше споров, мошенничества или вопросов регулятора. Под неё часто попадают:
- Крипто-сервисы и обменники. Банки опасаются транзитных потоков и операций, которые трудно отследить.
- Арбитраж трафика и CPA-команды. Много мелких платежей и быстрый вывод выглядят для банка подозрительно.
- Инфобизнес и онлайн-школы. Частые жалобы покупателей и требования вернуть деньги.
- Зарубежные подписки и SaaS. Сложно проверить, что именно продаётся и кому.
- Цифровые товары и дропшиппинг. Нет физической отгрузки, которую можно подтвердить документами.
- Продажи в Telegram и соцсетях без сайта. Банку не на что посмотреть при проверке.
На решение влияет не только ниша. Молодая компания, резкий рост оборотов, много платежей от физлиц и быстрый вывод всей выручки тоже повышают риск в глазах банка.
Отказ на старте неприятен, но блокировка после подключения хуже. Счёт замораживают вместе с выручкой, а разбирательство может затянуться на недели. Поэтому для high-risk ниш важно не «протолкнуть» заявку, а выбрать партнёра, который с такими нишами работает.
Банк или платёжный сервис: что выбрать для приёма платежей по СБП
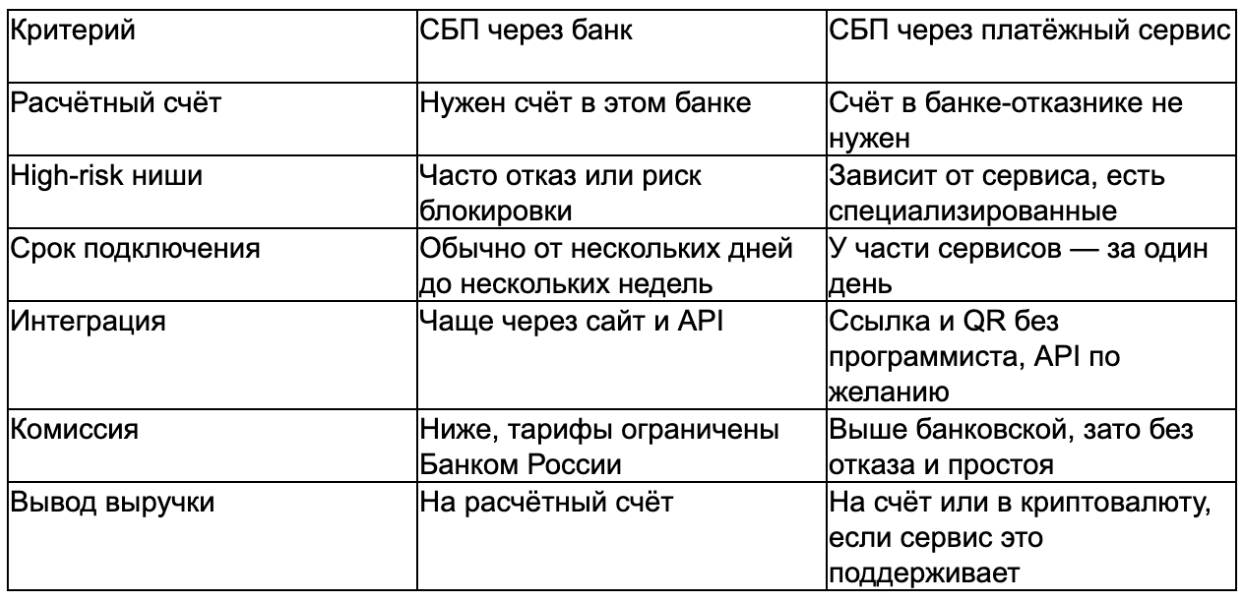
Банк выгоднее по комиссии, если ваша ниша ему подходит и вы готовы к интеграции. Платёжный сервис удобнее, если банк отказал, нужен быстрый старт без сайта или вы хотите выводить выручку в криптовалюте.
Пример специализированного сервиса — urlpay. Он работает с мерчантами, которым отказал классический эквайринг. Подключение занимает 1 день: заявка, договор с банком-партнёром, доступ в личный кабинет. Комиссия — 2%, для крупных оборотов условия обсуждаются индивидуально. Платёжную ссылку и QR можно создать без сайта и программиста, а для разработчиков есть API и документация.
Выручку можно выводить в криптовалюте, например в USDT. USDT — это стейблкоин, то есть криптовалюта, курс которой привязан к доллару США. Такой вывод проходит без банковских заморозок и бюрократии. Кроме СБП, сервис принимает карты РФ, зарубежные карты и криптовалюту, а оплата работает в 200+ финансовых приложениях РФ.
Честная арифметика: если банк вас подключает и не блокирует, банковский СБП дешевле. Если банк отказал или уже замораживал счёт, неделя простоя обходится дороже разницы в комиссии.
Чек-лист документов для подключения СБП
Для подключения СБП обычно нужны документы владельца, реквизиты бизнеса и описание того, что и где вы продаёте. Точный список зависит от банка или сервиса, но этот набор закрывает большинство вопросов на проверке.
- Паспорт владельца или руководителя. Нужен для KYC: подтверждает, кто стоит за бизнесом.
- Реквизиты ИП или ООО. ИНН, ОГРН или ОГРНИП, для компании — устав и решение о назначении директора.
- Описание бизнеса. Что продаёте, кому, средний чек и ожидаемый месячный оборот. Пишите конкретно: «онлайн-курс по дизайну за 15 000 ₽», а не «образовательные услуги».
- Ссылки на точки продаж. Сайт, Telegram-канал или бот, страницы в соцсетях. Проверяющий должен увидеть товар и цену.
- Оферта и правила возврата. Публичный договор с покупателем и порядок возврата денег снижают риск споров.
- Реквизиты для вывода. Расчётный счёт или адрес криптокошелька, если планируете выводить выручку в крипте.
Соберите всё в одну папку до подачи заявки. Так проверка пройдёт за один круг вопросов, а не за несколько.
Частые вопросы
Сколько стоит приём платежей по СБП для бизнеса?
В банке комиссия за СБП ниже, чем за карточный эквайринг: её предельные значения устанавливает Банк России. Платёжные сервисы берут больше, но подключают ниши, которым банки отказывают. Например, в urlpay комиссия 2%, для крупных оборотов — индивидуальные условия.
Можно ли принимать оплату по СБП без расчётного счёта?
Через банк напрямую — нет: банк подключает СБП только к своему расчётному счёту. Через платёжный сервис можно обойтись без счёта в банке, который вам отказал. Договор при этом заключается с банком-партнёром сервиса.
Как принимать СБП без сайта?
Создайте платёжную ссылку или QR-код в личном кабинете и отправьте покупателю в Telegram, соцсетях или мессенджере. Покупатель откроет ссылку и подтвердит оплату в приложении своего банка. Программист для этого не нужен.
Сколько времени занимает подключение СБП?
В банке — обычно от нескольких дней до нескольких недель, особенно если нужна интеграция с сайтом. Платёжные сервисы с упрощённой проверкой подключают за один день. Срок сокращается, если документы готовы заранее.
Можно ли вернуть платёж по СБП?
Да, но только по инициативе продавца: он оформляет возврат на счёт покупателя. Механизма чарджбеков, как у карт, в СБП нет. Поэтому споры с покупателями решаются напрямую, без участия банка покупателя.
Подключение СБП за день — это вопрос подготовки и выбора партнёра, а не удачи с банковским менеджером. Если ниша банку подходит, берите банковский СБП ради низкой комиссии. Если банк отказал, начните с платёжной ссылки через сервис, который работает с high-risk.
Следующий шаг: соберите документы по чек-листу выше и отправьте заявку в бот @url_pay_help_bot. Условия, методы оплаты и документация для разработчиков — на сайте urlpay.io.