Подотчет директору агентства: как провести расходы с его зарубежной карты
Подотчет директору — самая частая схема в небольшом агентстве, где генеральный директор и единственный участник ООО сам держит карту банка Казахстана или Киргизии и платит с нее за рекламные кабинеты и сервисы. При бюджете 1 500 долларов в месяц через его личную карту проходит 127 357 рублей по курсу ЦБ на 12 октября 2026 года, 84,9048 рубля за доллар, и больше 1,5 млн рублей за год. Если эти деньги не оформлены, налоговая вправе посчитать их доходом директора, а сам директор рискует штрафами по валютному контролю. Ниже четыре схемы по чекам, что говорит закон о каждой и какие бумаги держать в порядке. Если карта еще не выбрана, начните с карты Казахстана для расходов агентства.
Подотчет директору: как выдать деньги самому себе
Порядок выдачи подотчетных сумм задает Указание Банка России № 3210-У, пункт 6.3. Деньги выдаются по распорядительному документу организации, то есть по приказу, где указаны фамилия, сумма и срок. Один приказ может покрывать несколько выдач. Писать заявление на свое же имя и самому его визировать директору не нужно: себе он выдает деньги приказом.
Три уточнения, которые часто путают:
- срок авансового отчета. Правила «3 рабочих дня» с 30 ноября 2020 года нет, его отменило Указание № 5587-У. Срок устанавливает руководитель, обычно в положении о подотчетных лицах. Для командировок 3 рабочих дня остались;
- долг по прошлому авансу. С 19 августа 2017 года, после Указания № 4416-У, долг не мешает выдать новую сумму;
- кто утверждает отчет. Отчет проверяет бухгалтер, а утверждает руководитель. Если бухгалтера нет, директор утверждает свой отчет сам, прямого запрета на это нет.
Есть одна тонкость: подотчет выдается работникам. Если единственный участник руководит без трудового договора, его статус подотчетного лица спорный. Оформите трудовой договор, даже на минимальную ставку, и вопрос снимется.
Схема 1. Деньги под отчет на карту директора
Агентство «Медиаплан» ведет кампании четырех клиентов, бюджет сервисов 1 500 долларов в месяц: рекламные кабинеты, аналитика, нейросети. Директор Андрей — единственный участник, держит карту банка Казахстана.
Порядок по чекам на месяц:
1. Приказ о выдаче под отчет 130 000 рублей на оплату зарубежных сервисов, срок отчета 30 дней.
2. Перевод с расчетного счета ООО на российскую карту Андрея, затем пополнение казахстанской карты. При потерях на курсе около 2 процентов на счет приходит около 1 500 долларов.
3. Оплаты сервисов с карты, квитанции и инвойсы сохраняются.
4. Авансовый отчет: инвойсы, выписка по карте, расчет рублевой суммы. Остаток возвращается или учитывается в следующем авансе.
Плюс схемы: деньги компании с первого дня, расход подтвержден. Минус: каждый месяц нужен полный отчет, иначе непокрытая сумма становится доходом директора. Как банк считает сумму при пополнении и откуда берется разница, мы разбирали в статье пополнил карту на 50 000 рублей, а на счете меньше.
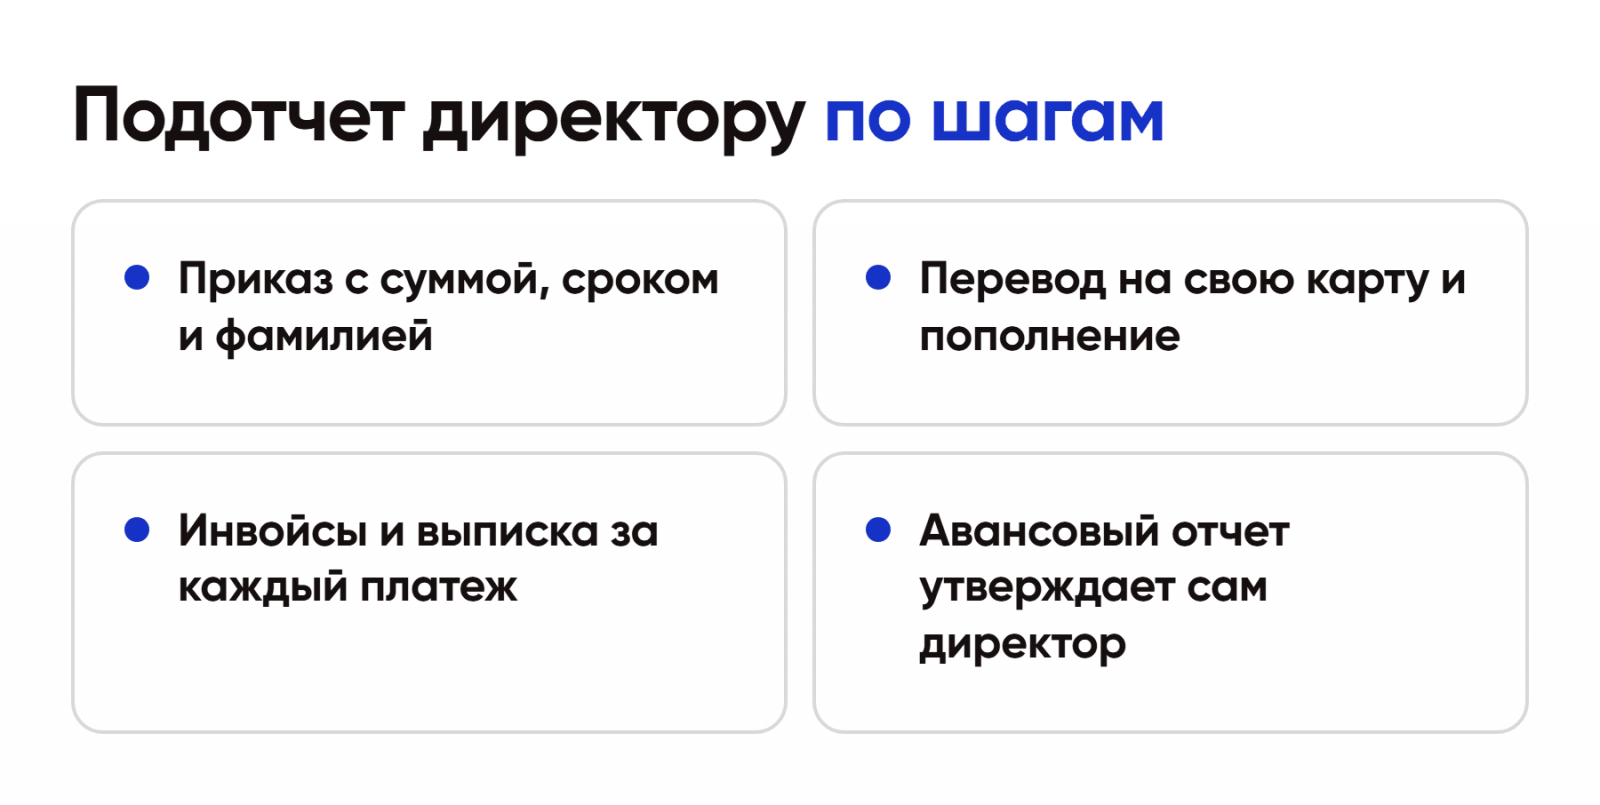
Схема 2. Директор платит своими, компания возмещает
Вторая схема — Андрей платит за сервисы своими деньгами, а компания потом возмещает расход. Это законно. Возмещение подтвержденных расходов на нужды организации не является доходом человека: так Минфин ответил в письме от 8 апреля 2010 года № 03-04-06/3-65, по страховым взносам — в письме от 24 ноября 2017 года № 03-04-05/78097. Право работника на компенсацию потраченного на служебные цели дает статья 164 ТК.
Что нужно для возмещения: заявление, отчет с документами об оплате и приказ о возмещении. Суды отказывают, если не доказано, что деньги потрачены по указанию работодателя и на его деятельность. Для директора-участника это решается приказом о том, какие сервисы и в каком лимите оплачиваются с его карты.
Есть и третий вариант оформления того же действия — заем. В определении Верховного суда от 24 апреля 2023 года № 305-ЭС22-25657 по делу № А40-223930/2020 директор и единственный участник оплатил своими деньгами услуги адвоката, и суд признал это займом компании и оплатой самой компании, хотя договор займа не подписывали. Если сумма большая и возмещать ее компания будет частями, договор займа от директора к ООО честнее возмещения.
Когда признается расход: на УСН — в день, когда компания перечислила директору возмещение, по статье 346.17 НК. На общей системе — на дату утверждения отчета.
Схема 3. Деньги на карте, а отчета нет
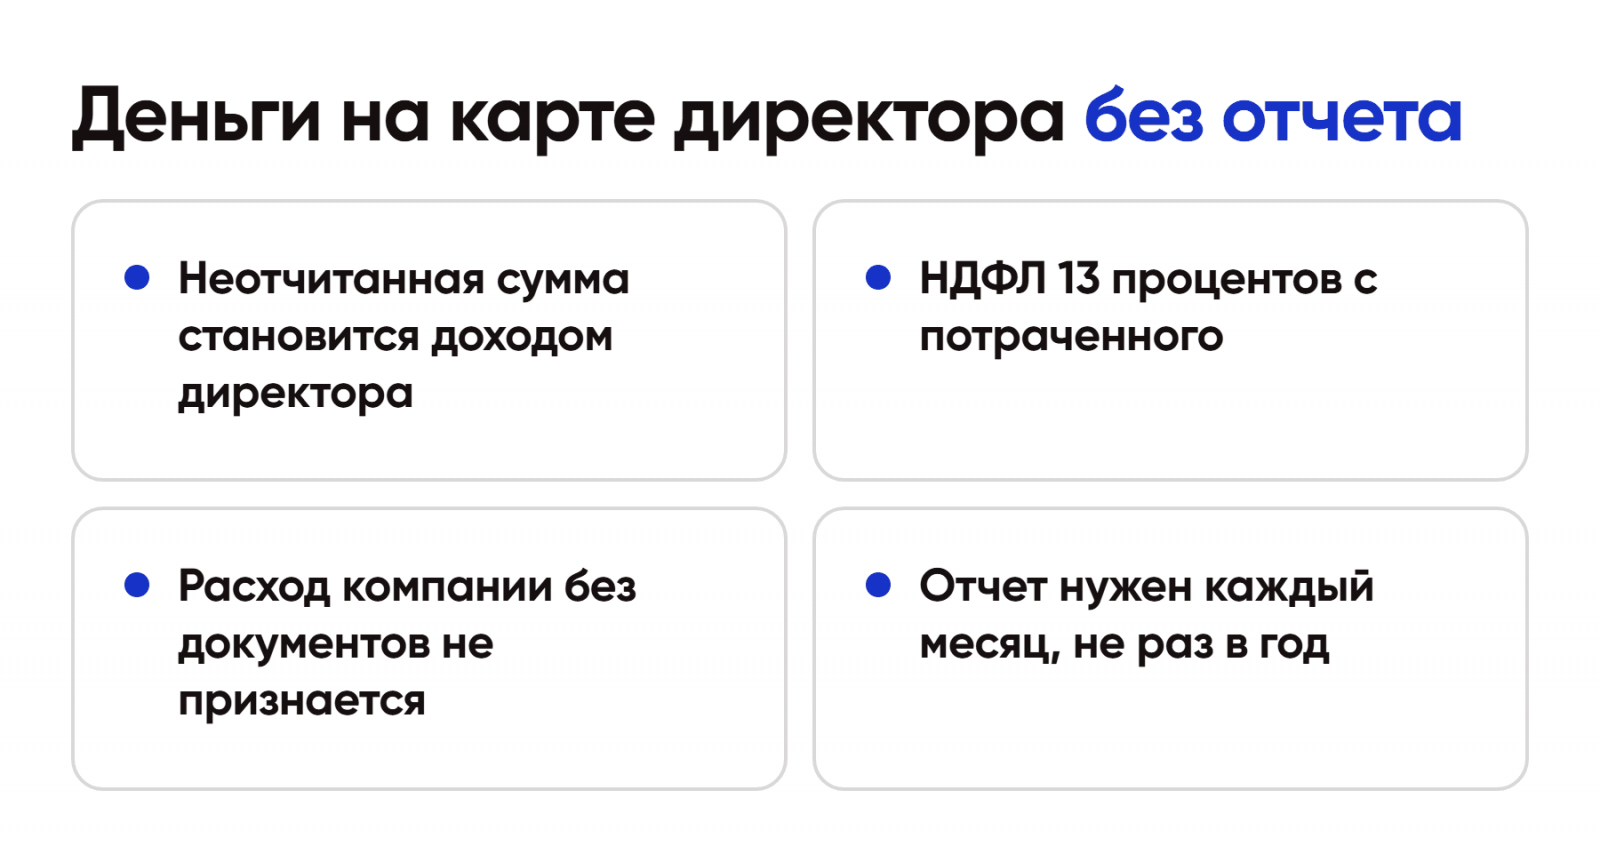
Самая дорогая схема — та, в которой ничего не оформлено. Андрей получил на свою карту 1 528 286 рублей за год, а отчета нет. В письме от 14 августа 2025 года № 03-03-06/1/79115 Минфин напомнил: если работник не отчитался и не вернул подотчетные деньги, сумма облагается НДФЛ. Если работодатель прощает долг, доход возникает в дату решения о прощении.
Посчитаем для Андрея:
- НДФЛ 13 процентов с 1 528 286 рублей — 198 677 рублей;
- страховые взносы на ту же сумму, если налоговая сочтет выплату вознаграждением, — еще до 30 процентов;
- расходы компании без документов не признаются, налог по УСН или налог на прибыль будет больше.
Подотчет директору без доказательств, что деньги ушли на деятельность компании, налоговая доначисляет как доход директора. Поэтому даже при единственном участнике отчет нужен каждый месяц, а не раз в год перед сдачей отчетности.
Директор как держатель карты агентства: ответственность
У директора ответственность шире, чем у сотрудника. По статье 277 ТК руководитель отвечает за прямой действительный ущерб в полном размере, без ограничения средним заработком, которое действует для обычных работников. Корпоративная ответственность за убытки, причиненные недобросовестными или неразумными действиями, — статья 53.1 ГК и статья 44 закона об ООО. Критерии разобраны в постановлении Пленума ВАС от 30 июля 2013 года № 62.
Пока директор — единственный участник, сам с себя убытки он не взыщет. Риск появляется при банкротстве: кредиторы и управляющий проверяют, куда уходили деньги, и выдача под отчет без отчетов становится аргументом для взыскания.
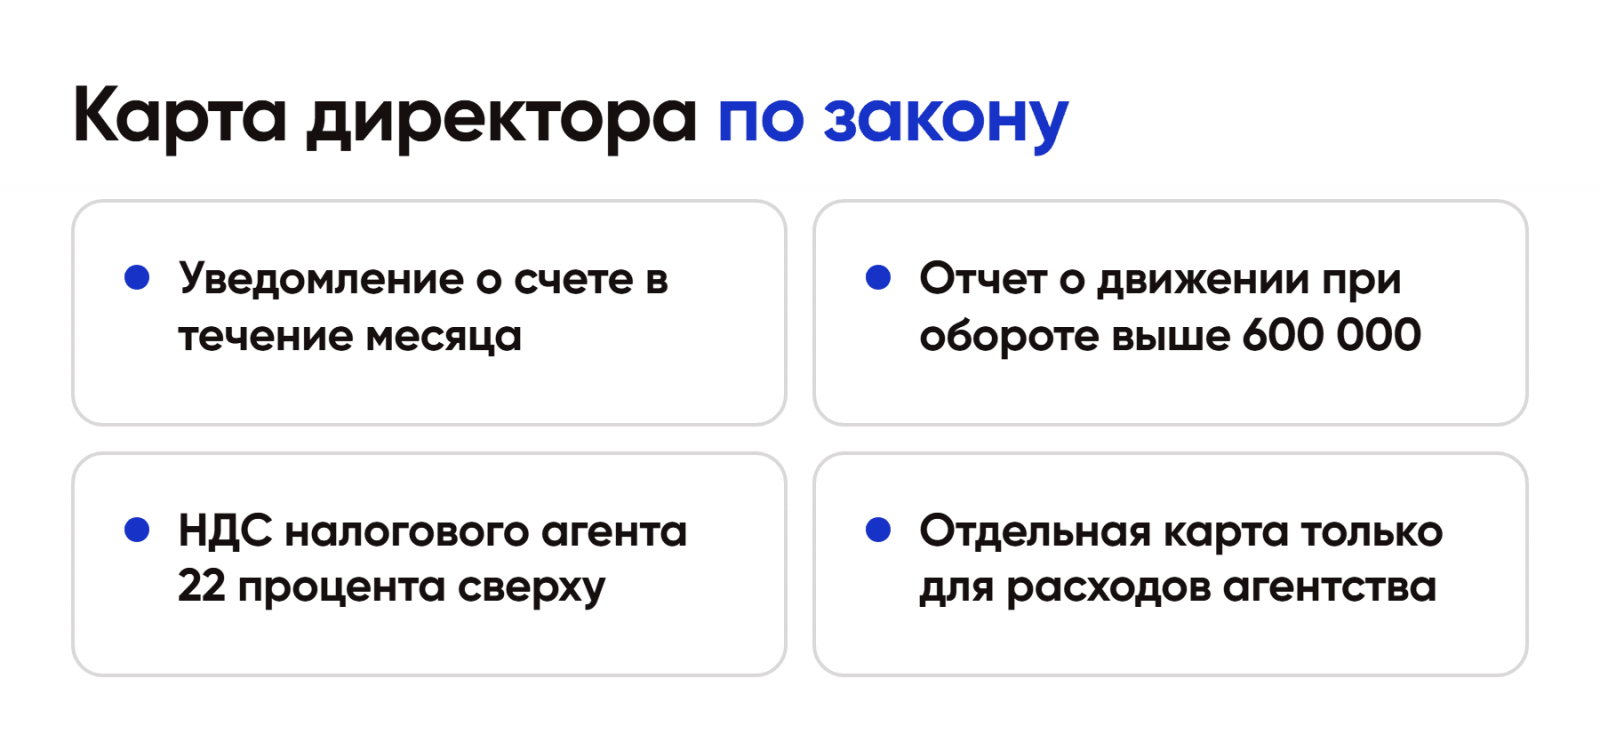
Практический вывод: держите отдельную карту только для расходов агентства. Личные покупки с той же карты превращают выписку в спорный документ, и доказать, какая сумма ушла на кабинеты, а какая на отпуск, будет трудно. Что спрашивает зарубежный банк о расходах компании на личной карте, мы разбирали в статье карту заблокировали из-за переводов.
Валютный контроль: директор отчитывается как физлицо
Карта открыта на Андрея лично, поэтому и обязанности по валютному контролю его личные, а не компании. По статье 12 закона № 173-ФЗ:
- уведомить налоговую об открытии счета за рубежом нужно не позднее 1 месяца. Как подать уведомление, разобрано в материале уведомление об открытии счета за рубежом;
- отчет о движении средств подается до 1 июня следующего года;
- отчет не нужен, если банк в стране ЕАЭС или в стране автообмена и за год зачислено и списано не больше 600 000 рублей.
Вот где директор агентства попадает в ловушку. Казахстан, Киргизия и Армения входят в ЕАЭС, но через карту Андрея за год проходит 1,5 млн рублей, это больше порога. Значит, отчет о движении средств нужен. Как его заполнить, есть в статье отчет о движении средств по счету за рубежом.
Штрафы для граждан по статье 15.25 КоАП на октябрь 2026 года:
- уведомление о счете с нарушением срока — 1 000-1 500 рублей, не подано совсем — 4 000-5 000 рублей;
- нарушен порядок подачи отчета — 2 000-3 000 рублей;
- отчет опоздал до 10 дней — предупреждение или 300-500 рублей, от 10 до 30 дней — 1 000-1 500 рублей, больше 30 дней — 2 500-3 000 рублей.
Если директор живет за границей больше 183 дней в году, он остается валютным резидентом, но уведомления и отчеты по счетам за этот год не подает. Когда он снова проведет за рубежом меньше 183 дней, уведомление подается до 1 июня следующего года.
Схема 4. НДС налогового агента сверху
Последняя схема — не про директора, а про компанию, и о ней забывают чаще всего. С 1 октября 2022 года российская организация, которая покупает электронные услуги у иностранной компании, сама исчисляет НДС как налоговый агент, пункт 10.1 статьи 174.2 НК. Это касается и компаний на УСН. В перечень входят интернет-реклама, программы и базы данных.
С 1 января 2026 года ставка 22 процента. Для «Медиаплана» с бюджетом 127 357 рублей в месяц это около 28 019 рублей НДС ежемесячно, если цена сервиса без налога, и 336 224 рубля за год. Сумма платится в бюджет из денег компании, а не с карты директора.
Чего делать не надо
- Платить с одной карты и за кабинеты, и за личные покупки.
- Копить авансовые отчеты за год и сдавать их разом.
- Давать деньги директору беспроцентным займом вместо подотчета: с матвыгоды по займу от своей компании директор платит НДФЛ 35 процентов от разницы с двумя третями ключевой ставки, это 9,33 процента годовых при ключевой 14 процентах на 12 октября 2026 года.
- Забывать про уведомление о зарубежном счете только потому, что карта «для работы».
Что подготовить заранее
- Трудовой договор с директором, если его нет.
- Положение о подотчетных лицах со сроком отчета и списком сервисов, которые оплачиваются с карты.
- Отдельную карту зарубежного банка под расходы агентства. В каталоге на октябрь 2026 года, кроме карты Казахстана, есть карта Таджикистана за 21 990 рублей с выпуском за 3 дня и лимитом онлайн-покупок 10 000 долларов в сутки.
- Папку для инвойсов, выписок и расчетов курса на дату списания.
- Напоминание о 1 июня для отчета о движении средств.
Какие документы просят банки разных стран при открытии такой карты, мы собрали в статье документы для карты иностранного банка. О налогах при использовании зарубежных карт мы писали на РБК: особенности налогообложения при использовании зарубежных банковских карт.
Итог
Подотчет директору работает, если он оформлен так же строго, как у любого сотрудника: приказ, срок, авансовый отчет, возврат остатка. Возмещение и заем — законные альтернативы, когда директор платит своими деньгами. Без отчетов 1,5 млн рублей в год на карте директора превращаются в 198 677 рублей НДФЛ и спор с налоговой, а оборот выше 600 000 рублей требует отчета о движении средств даже по банку из ЕАЭС. Подобрать карту под расходы агентства можно в каталоге зарубежных карт, условия по каждой стране на странице.