Юнит-экономика агентства: контроль прибыли на уровне отдельного проекта
Стабильная выручка и полная загрузка команды маскируют убыточные проекты, которые незаметно снижают маржу всего бизнеса. Разбираем структуру себестоимости проекта, точки потерь, ранние сигналы просадки рентабельности и методику расчета экономики до запуска и по ходу работы.
Управленческая коллизия: P&L растет, прибыль нет
В цифровом агентстве с устойчивым потоком заказов регулярно возникает одна и та же картина. Бизнес-метрики в норме: выручка стабильна, команда загружена, задачи закрываются в рабочем ритме. Финансовый итог при этом разочаровывает — прибыль ниже ожиданий, иногда на критичную величину.
Объяснение редко связано с рынком или клиентами. Оно внутреннее: агентство одновременно ведет прибыльные и убыточные проекты, не разделяя их в учете. Пока управление смотрит на консолидированную выручку, разница между проектами растворяется в общей цифре — часть заказов приносит деньги, часть расходует маржу. Отсрочка проявления — главная опасность: причина и следствие разнесены на месяцы, и связать просадку прибыли с конкретными заказами без проектного учета невозможно.
В 2026 году такая модель учета перестала быть рабочей: ошибки в оценке, переработки и бесплатные доработки быстрее конвертируются в потери. Управленческий вопрос смещается с количества проектов в работе на структуру: какие именно заказы зарабатывают. Это классическая задача юнит-экономики — только единица здесь не клиент и не товар, а проект.
Себестоимость проекта: три слоя искажения
Базовый расчет, на который опираются многие агентства: выручка проекта минус загрузка команды равно прибыль. Модель выглядит рабочей, но дает искажение в трех местах одновременно.
- Загрузка не монетизирована. Сто часов работы — не расход, пока час специалиста не переведен в деньги. У разработчика, дизайнера и менеджера разная стоимость часа; расчет по средней делает себестоимость условной величиной.
- Время учтено частично. В расчет попадают задачи из трекера, но выпадают созвоны, переписка, согласования, внутренняя координация. Реальное потребление ресурса выше видимого.
- Инфраструктурные затраты за скобками. Продажи, управление, операционная поддержка — проект использует эту инфраструктуру, и часть этих затрат относится на его бюджет.
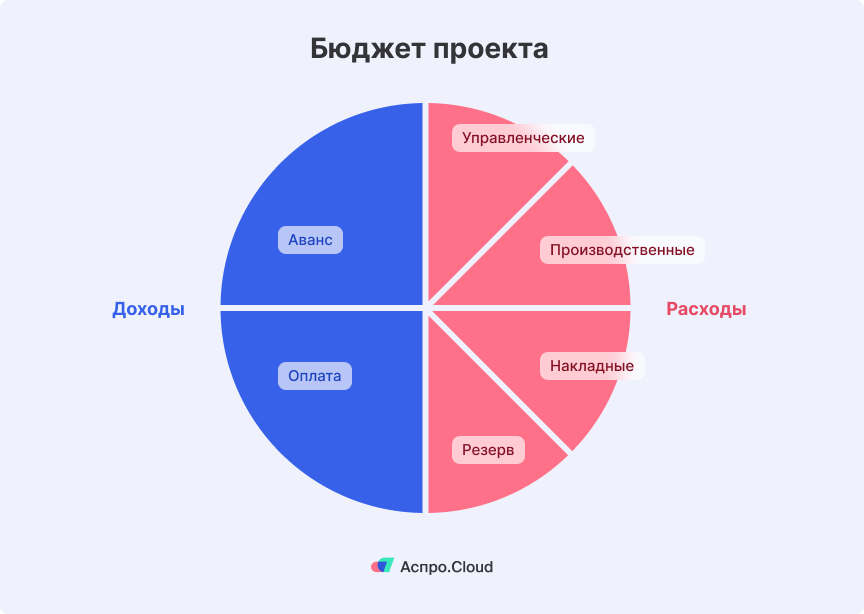
Корректная структура бюджета проекта: выручка, стоимость времени команды плюс прямые расходы, доля накладных затрат. Только при таком составе видно, сколько проект принес бизнесу после всех расходов — оборот через счет больше ничего не показывает.
Характерный сценарий искажения: заказ формально закрыт в план по часам, но за рамками учета остались согласования правок, внутренние обсуждения, координация с подрядчиком. В отчете рентабельность в норме, по факту ресурс потрачен заметно больше. Расхождение не видно, пока учет времени не охватывает все виды работы по проекту.
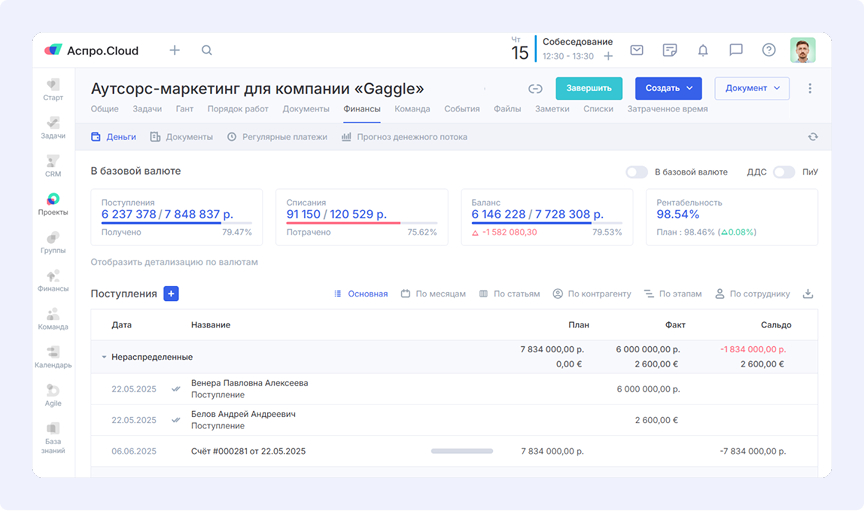
Методологически модель элементарна. Узкое место — данные: без корректного учета списанного времени и расходов расчет выглядит логично, но реальность не отражает. Поэтому инфраструктура учета имеет не меньшее значение, чем сама методика — когда часы, расходы и прогноз маржи сходятся в одном контуре управления, как в Аспро.Cloud, где задачи и финансы связаны, сверка плана с фактом перестает быть ручной работой аналитика.
Структура потерь: где именно расходуется маржа
На уровне всего портфеля кажется, что проблема в оценке или цене. На уровне отдельного проекта маржа убывает через серию мелких отклонений, каждое из которых по ходу работы не выглядит критичным.
Самый измеримый канал — перерасход времени. Оценка 120 часов, факт 160: сорок часов не оплачиваются клиентом, но для компании это прямые затраты — ресурс потрачен без компенсации.
Каналы менее очевидные:
- правки, не зафиксированные как отдельные работы
- задачи, расширенные без пересчета стоимости
- согласования, увеличившие срок проекта
Каждая ситуация выглядит как рабочий процесс. Совокупно они формируют разрыв между плановой и фактической рентабельностью.
Отдельного внимания заслуживает этап продажи. Проект продается быстрее, дешевле или с упрощенной оценкой, чтобы не потерять клиента, — будущая просадка маржи закладывается в момент сделки и становится видимой с задержкой. Это системная ошибка ценообразования, и она повторяется.
Второй недооцененный слой — управленческое время. Проект с высокой интенсивностью коммуникации расходует ресурс менеджеров и исполнителей; в стандартном расчете это почти не отражается. Третий фактор — сроки: растянутый проект продолжает занимать команду при зафиксированном бюджете и конкурирует с другими заказами за ресурс.
Сводная карта типовых потерь маржи:
- перерасход времени
- доработки вне бюджета
- ошибки оценки
- управленческая нагрузка
- сдвиги сроков
По отдельности ни одна позиция не выглядит угрозой. В сумме они объясняют феномен проекта с нормальным чеком и отсутствующей прибылью.
Механика накопления проста. Перерасход по одной задаче — рабочая ситуация. Добавленная без пересчета правка — тоже. Затянувшееся согласование — обычная история конкретного клиента. Но эти события наслаиваются друг на друга внутри одного проекта, и итоговая маржа оказывается заметно ниже плановой. Ни одно из отклонений само по себе не требует разбирательства — разбирательства требует их сумма.
Ранние сигналы: метрики контроля по ходу проекта
Ключевая управленческая ошибка — диагностика по завершении проекта, когда задачи выполнены, деньги получены и ресурсы потрачены. В этой точке обратной связи уже нет.
Просадка рентабельности — постепенный процесс: сначала небольшой перерасход времени, затем добавившиеся доработки, затянувшиеся согласования. Каждое отклонение в моменте терпимо, экономика при этом уже меняется. Без регулярного мониторинга сигнал не формируется.
Практичный контроль сводится к четырем метрикам, отслеживаемым по ходу проекта:
- фактические часы относительно оценки
- отклонения по задачам
- работы, добавленные сверх заложенного объема
- динамика прогноза итоговой маржи
Решающее значение имеет тренд, а не абсолютные значения: устойчивый рост потребления ресурса сверх плана — первый индикатор просадки. Взгляд на проект в конце — фиксация результата; взгляд по ходу — управленческое воздействие: остановка бесплатных доработок, фиксация изменений с клиентом, пересборка этапов, перераспределение ресурсов.
Без такого контура проект доходит до финала в том виде, в котором сложился, и только по завершении становится ясно, сколько он стоил на самом деле. Обратная связь приходит тогда, когда управленческих возможностей уже нет.
Управленческие решения при просадке и работа с причинами
Сам факт просадки ничего не меняет — меняют действия команды. Распространенная модель — довести проект до конца и принять перерасход как неизбежность — консервирует ошибку: без корректировки по ходу она воспроизводится на следующих заказах.
На ранней стадии перерасхода задача — зафиксировать источник: новая задача, изменившиеся требования, затянувшийся этап. Здесь сохраняется окно для переговоров с клиентом и пересборки условий.
Когда отклонения накопились, цель меняется: не восстановить план, а ограничить потери. Инструменты жестче:
- остановка задач вне согласованного объема
- выделение дополнительных работ в отдельный бюджет
- фиксация границ проекта
- пересмотр приоритетов для сокращения перерасхода времени
Отдельный контур — работа с повторяемостью. Проект, потерянный по марже, остается источником данных для будущих решений. Ретроспективные вопросы: где произошел перерасход, какие задачи системно недооцениваются, сколько времени реально занимает типовой проект, какие этапы требуют больше менеджерского ресурса, чем закладывают. Ответы конвертируются в точность следующих оценок и другую структуру стоимости. Отдельный уровень зрелости — перенос разборов в стандарт работы: не разовая ретроспектива после проблемного заказа, а регулярный анализ отклонений по всему портфелю. Тогда картина потерь складывается из данных, а не из отдельных воспоминаний.
Методика: расчет экономики проекта в десять шагов
Методика работает в двух режимах: до запуска — прогнозная модель, после запуска — сверка с фактом. Для агентств это принципиально: основная статья затрат не закупки, а время команды, и ошибка оценки напрямую конвертируется в потерянную маржу.
Прогнозная модель: шаги 1-7
1. Декомпозиция состава работ. Проект описывается в реальном объеме исполнения, без сведения к общей формулировке: аналитика, прототип, дизайн, верстка, разработка, тестирование, менеджмент, правки, согласования. Работы, исключенные из расчета, проявятся в факте как незаложенный расход.
2. Карта участников. Проект раскладывается по ролям: аккаунт-менеджер, проджект, дизайнер, разработчик, редактор, таргетолог, аналитик, подрядчики. Здесь же фиксируется объем управленческой работы — наиболее частый пропуск агентского расчета.
3. Трудозатраты по этапам. Для каждой работы определяется плановый объем часов: дизайн, сборка, согласование, управление проектом. Укрупненная оценка неизбежно ошибочна; декомпозиция выявляет слабые места до старта — продакшн укладывается в бюджет при будущем перерасходе на менеджменте и правках.
4. Монетизация времени. Плановые часы умножаются на внутреннюю стоимость часа специалиста — не на клиентскую цену. Формируется первая статья расходов: прямые затраты на команду.
5. Внешние расходы. Фрилансеры, подписки на сервисы, платные интеграции, внешняя разработка, продакшн-расходы — учитываются отдельным блоком, без смешивания с трудозатратами команды. Это сохраняет прозрачность источника отклонений.
6. Распределение накладных. Типовое искажение агентского учета: часы посчитаны, инфраструктура проигнорирована. Проект пользуется продажами, управлением, операционной поддержкой. Сложная модель не требуется — достаточно правила распределения по доле выручки, загрузке команды или типу проекта. После этого шага плановая прибыль приближается к реальности.
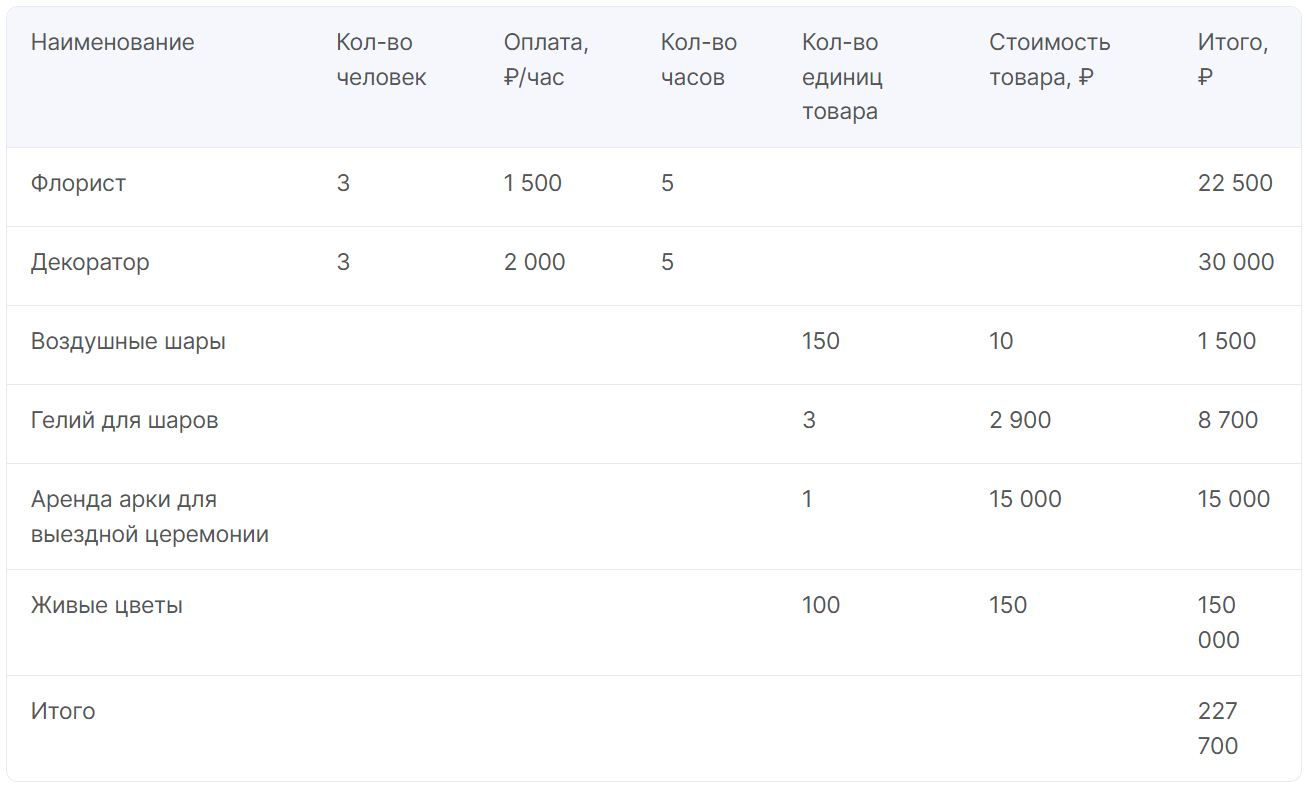
7. Плановая прибыль. Выручка минус время команды минус подрядчики и прямые расходы минус доля накладных равно плановая прибыль. Слабая маржа на этом этапе — сигнал, что проект продан на грани рентабельности или с ошибкой оценки; дело не в исполнении.
Контроль исполнения: шаги 8-10
8. Контрольные точки. До старта фиксируются метрики мониторинга: списанные часы относительно плана, этапы с перерасходом, объем дополнительных работ, динамика прогноза маржи. Без них модель остается стартовой таблицей.
9. Сверка с фактом. В модель подставляются реальные данные: фактические часы, внеплановые расходы, дополнительные этапы, сдвиги сроков. Именно на этом этапе становится видно качество исходной оценки. Единичный перерасход допустим; отклонения в нескольких точках одновременно — индикатор быстрой просадки маржи. Аналитическая задача — локализовать расхождение плана и факта.
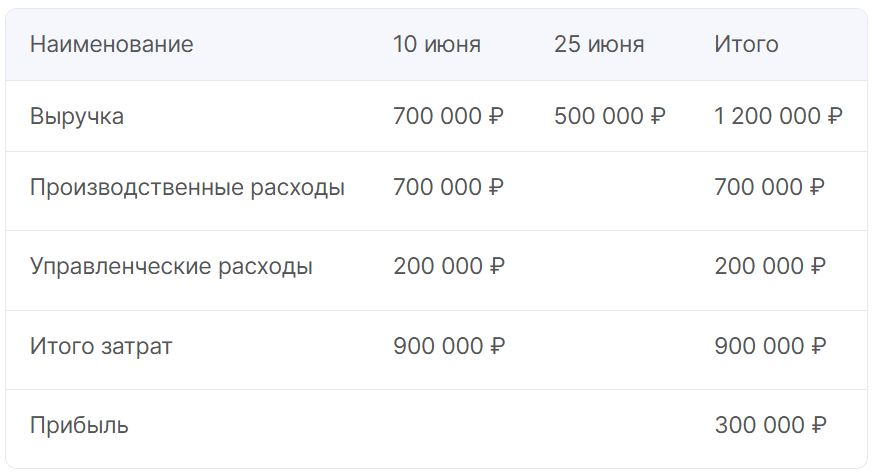
10. Ретроспектива отклонений. Шаг управленческий. Типовые причины перерасхода: ошибка оценки, неучтенное менеджерское время, пропущенные работы на старте, не зафиксированные границы, позднее обнаружение отклонения. Качественная ретроспектива повышает точность следующих оценок и формирует стоимость проекта иначе.
Что получает руководитель
Экономика проекта в изложенной логике — не отчетная таблица, а последовательность управленческих шагов, показывающая, где агентство зарабатывает, а где генерирует оборот без прибыли.
Продажи и загрузка команды создают оборот, но прибыль не гарантируют. Пока экономика оценивается на уровне компании, убыточные проекты остаются невидимыми: по отдельности они не выглядят проблемой, системно — снижают маржу. Перенос фокуса на уровень отдельного проекта — реальная себестоимость, отклонения, влияние на итоговую прибыль — переводит ситуацию в разряд управляемых.
Практический эффект двойной: портфель очищается от системно убыточных типов заказов, а оценка новых проектов опирается на фактические данные о длительности этапов, а не на оптимистичные допущения.
Устойчивое преимущество получают агентства, которые точно знают, какие проекты приносят деньги, — и принимают решения о цене, составе работ и клиентах на основе этой картины вместо общей выручки.