Как рассчитать себестоимость маникюра: формула, таблица и пример
Стоимость базы, цвета и топа легко посчитать по закупочным накладным. Но эта сумма еще не показывает, сколько салон тратит на маникюр с покрытием: остаются перчатки, одноразовые пилки, износ аппарата, аренда и работа мастера. При плотной записи небольшая ошибка в расходе на одного клиента повторяется десятки раз за месяц. Разберем, как собрать затраты по конкретной услуге, перенести их в таблицу и проверить действующий прайс.
Из чего складывается себестоимость маникюра
Себестоимость маникюра рассчитывают на основе фактических затрат, связанных с оказанием конкретной услуги. Поэтому сначала нужно определить саму услугу: маникюр без покрытия, с однотонным покрытием, укреплением или дизайном потребует разных материалов и времени. Для каждого варианта лучше вести отдельную технологическую карту, иначе средняя цифра скроет разницу между процедурами.
Сначала считают материальную себестоимость: материалы и одноразовые расходники. Затем добавляют оплату труда мастера, амортизацию инструментов и оборудования, долю постоянных расходов. Полученная полная управленческая себестоимость нужна при формировании цены услуги.
Материалы и одноразовые расходники
В технологическую карту маникюра с покрытием вносят базу, гель-лак, топ, праймер или дегидратор, жидкости для подготовки и очищения. Не стоит забывать салфетки, перчатки, пилки и бафы одноразового использования, крафт-пакеты и другие расходные материалы, которые нужны для каждой процедуры. Если услуга включает снятие прежнего покрытия, ремонт ногтя или дизайн, соответствующие позиции добавляют отдельно. Расходы на обработку многоразового инструмента тоже следует отразить в принятой системе учета.
Стоимость материала на одну процедуру рассчитывают исходя из закупочной цены, объема упаковки и фактического расхода. Цена флакона сама по себе мало говорит об экономике услуги: продукт в более дорогой упаковке может обходиться дешевле на одного клиента, если его расход меньше. Например, сравнивая базы и топы в каталоге UNOGEL, можно записать цену и массу упаковки каждого варианта. К ним останется добавить собственный замер расхода: именно он покажет затраты на клиента.
Инструменты и оборудование
Лампа, аппарат, фрезы и многоразовые инструменты служат дольше одной процедуры. Их стоимость распределяют на предполагаемый период эксплуатации или количество процедур. Расчетный ресурс определяют отдельно для каждой позиции, исходя из использования в салоне.
Лампу, аппарат, фрезы и инструмент не следует автоматически делить на одинаковое число процедур: нагрузка и потребность в замене у них различаются. При замене фрезы раньше расчетного срока прогноз пересматривают. То же касается ремонта и обслуживания оборудования: их можно учитывать отдельной статьей либо в общей группе расходов, но без повторного включения в итог.
Постоянные и косвенные расходы
Салону нужно распределить между услугами аренду, коммунальные платежи, программное обеспечение, административные затраты, маркетинг и обслуживание рабочего места мастера. Набор статей зависит от того, как организована работа. Частный мастер с арендой места и студия с несколькими сотрудниками получат разные суммы даже при одинаковой стоимости покрытия.
Для расчета полной себестоимости салон отдельно учитывает работу мастера: оплату за процедуру или стоимость рабочего времени по своей модели. Главное – один раз определить, какие затраты входят в труд, а какие уже включены в постоянные расходы. Например, нельзя одновременно внести фиксированную оплату мастера в месячные постоянные расходы и еще раз прибавить ее к каждой услуге.
Как рассчитать себестоимость маникюра на одного клиента
Запишите этапы услуги в том порядке, в котором они выполняются, и напротив каждого укажите материалы и расходники. Например: подготовка ногтевой пластины, обработка, нанесение базы, цвета и топа, завершение процедуры. Рядом отметьте, что включено в базовую цену, а что клиент оплачивает отдельно: снятие, укрепление, сложный дизайн или ремонт.
Рассчитать стоимость каждого материала
Для продукта, который учитывается в миллилитрах или граммах, формула расчета себестоимости одной позиции такая:
Стоимость на процедуру = закупочная цена упаковки ÷ объем или масса упаковки × расход на клиента.
Учитывайте одинаковые единицы измерения: если упаковка указана в граммах, расход тоже должен быть измерен в граммах. Не переводите массу в миллилитры без данных о плотности материала.
Для штучных расходников формула похожа:
Стоимость на процедуру = цена упаковки ÷ количество единиц в упаковке × количество единиц на клиента.
Допустим, база стоит 600 ₽ за 15 г, а на процедуру уходит 0,5 г. Получится 600 ÷ 15 × 0,5 = 20 ₽. Перчатки стоят 500 ₽ за 100 штук, на клиента используется пара: 500 ÷ 100 × 2 = 10 ₽. Упаковка салфеток стоит 300 ₽ за 300 штук; при расходе шести штук их стоимость составит 300 ÷ 300 × 6 = 6 ₽.
Добавить амортизацию
Для учета по количеству процедур стоимость инструмента или оборудования делят на ожидаемое число его применений. При учете по времени сначала рассчитывают стоимость рабочего часа оборудования, затем умножают ее на длительность услуги.
Распределить постоянные расходы
Есть два рабочих способа:
- По количеству процедур. Месячные постоянные расходы делят на плановое или фактическое число услуг за месяц. Способ подходит, когда услуги близки по длительности; для сильно различающихся процедур он может искажать картину.
- По рабочим часам. Месячные расходы делят на продуктивные часы, а полученную ставку умножают на длительность конкретной услуги. В расчет включают часы оказания услуг, а порядок учета подготовки и простоев фиксируют отдельно.
Например, 60 000 ₽ постоянных расходов и 240 процедур дают 250 ₽ на процедуру. Если эти же услуги заняли 360 продуктивных часов, стоимость часа составит 166,67 ₽, а полуторачасовой процедуры – те же 250 ₽ с учетом округления. Для услуг разной длительности второй способ точнее отражает занятое время.
Проверить расчет по фактическому расходу
Начальную норму можно взять из характеристик производителя, но полезнее проверить ее собственными замерами. Зафиксируйте массу флакона до и после серии процедур на подходящих весах, разделите разницу на их число и запишите условия замера. Для штучных материалов сопоставьте расход по учету остатков с количеством клиентов за тот же период.
Фактический расход материала зависит от технологии, количества слоев, длины ногтей, свойств продукта и техники мастера. При переходе на другую консистенцию покрытия или изменении технологии измерения повторяют.
Пример расчета себестоимости маникюра с покрытием гель-лаком
Ниже – условный пример расчета. Все цены, объемы, нормы расхода и показатели загрузки придуманы для иллюстрации метода; это не рыночные ориентиры. Считаем маникюр с однотонным покрытием без снятия, ремонта и дизайна. Обработка многоразового инструмента, работа мастера и постоянные расходы учтены отдельно от покрытия и расходников.
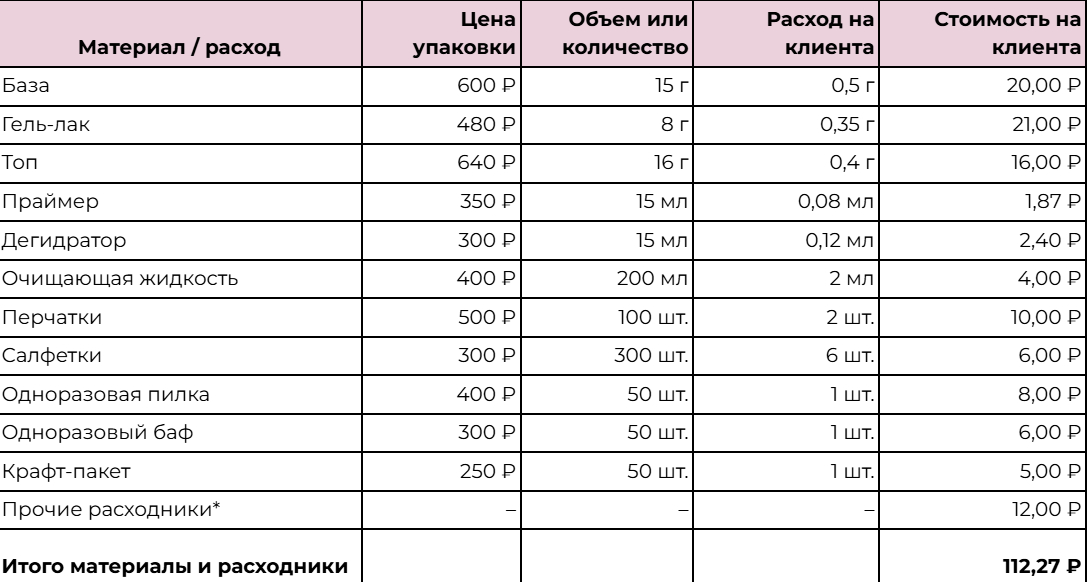
* В эту условную строку включены маска за 6 ₽ и защитная подложка за 6 ₽. В рабочей таблице их следует учитывать раздельно.
Дальше добавим оборудование и работу студии. Аппарат за 18 000 ₽ и лампу за 9 000 ₽ распределим на 900 процедур каждый; комплект многоразового инструмента за 6 000 ₽ и фрезы за 3 000 ₽ – на 300 процедур каждый. Обработка инструмента в этом примере добавляет 15 ₽ за расходуемый раствор. В постоянные расходы условно включены аренда, коммунальные и административные затраты, но не обработка инструмента и не оплата мастера. Месячная сумма составляет 60 000 ₽ при 240 процедурах; работа мастера обходится студии в 500 ₽ на услугу.
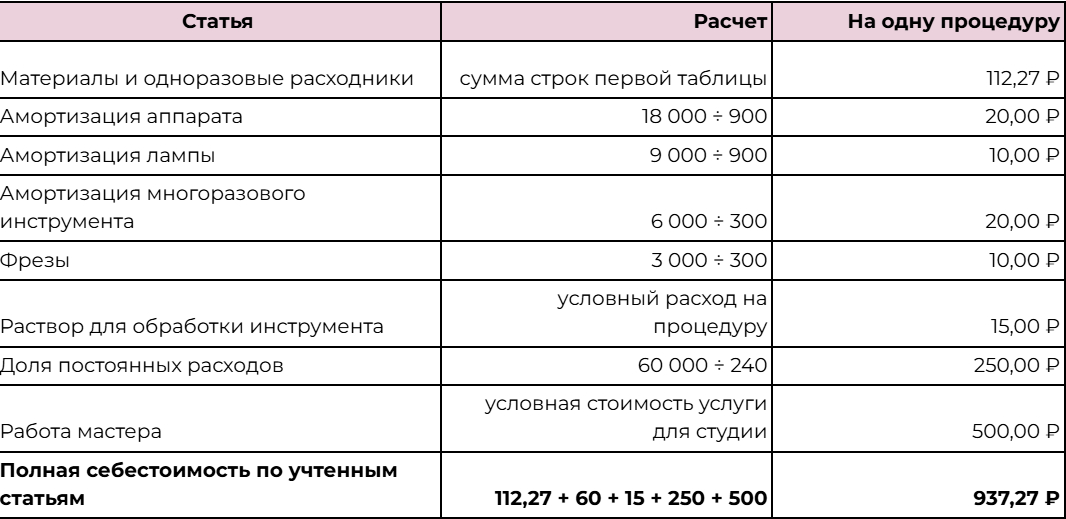
Таблица расчета себестоимости маникюра в Excel
Какие данные внести в таблицу
Для каждого материала создайте колонки: наименование, категория расхода, закупочная цена, объем или количество в упаковке, расход на процедуру, стоимость на процедуру, дата обновления цены. Единицу измерения удобнее хранить в отдельной колонке: граммы, миллилитры или штуки. Для постоянных расходов добавьте строки с суммой за месяц и количеством процедур либо продуктивных часов; для оборудования – стоимость покупки и расчетный ресурс.
Какие формулы использовать
Предположим, D – закупочная цена, E – объем упаковки или число штук, F – расход на клиента, а G – стоимость на процедуру. Для строки материала и для строки штучного расходника формула в G2 одна: =D2/E2*F2. Различается лишь единица измерения в столбцах E и F. Если упаковка пересчитывается из набора, сначала укажите общее число используемых единиц.
Для остальных блоков таблицы используют такие же простые действия:
- амортизация одной позиции: =стоимость_оборудования/число_процедур;
- постоянные расходы на процедуру: =месячные_расходы/число_процедур;
- при расчете по времени: =месячные_расходы/продуктивные_часы*часы_на_услугу;
- итоговая себестоимость: =СУММ(G2:G13)+амортизация+обработка_инструмента+доля_постоянных_расходов+работа_мастера.
В рабочей таблице вместо слов после знака плюса указывают адреса ячеек. Например, после новой закупки заменяют цену в столбце D; стоимость на процедуру в G и итог пересчитываются. Если число услуг за месяц изменилось, обновляют делитель в блоке постоянных расходов. Обработку инструмента добавляют отдельной строкой только в том случае, если она уже не входит в другой блок. Пустая ячейка с объемом упаковки или количеством процедур означает незавершенный расчет.
Как поддерживать таблицу актуальной
После смены поставщика или объема упаковки измените соответствующие столбцы D и E. Если поменялась технология, заново измерьте расход для столбца F. При изменении аренды обновите месячную сумму расходов, при изменении записи — количество процедур или продуктивных часов. Рядом с ценой сохраняйте дату закупки: она покажет, на каких данных основан действующий прайс.
Если салон заказывает новую линейку гель-лаков, в том числе через UnoGel.ru, переносить прежний расход по аналогии не всегда корректно. Сначала выполните несколько замеров по рабочей технологии, затем обновите таблицу. Такая последовательность позволяет сравнивать материалы по стоимости одной процедуры, а не только по цене флакона. Таблица заменит простой калькулятор себестоимости, если исходные данные в ней регулярно обновляются.
Как использовать себестоимость при формировании прайса
Себестоимость и цена услуги – не одно и то же
Себестоимость маникюра показывает затраты на оказание услуги; конечная цена должна также оставлять бизнесу доход. В условном примере при цене 1 300 ₽ разница с расчетными затратами 937,27 ₽ составляет 362,73 ₽. Если загрузка упадет до 180 процедур при тех же условиях, останется 279,40 ₽. Это еще не чистая прибыль: перед решением о цене нужно учесть применимые платежи и проверить, какие расходы не вошли в модель.
Какие параметры учитывать при формировании цены
Формирование прайса начинается с определения состава услуги и полной себестоимости. Затем салон учитывает желаемую прибыльность, загрузку мастеров, длительность и сложность процедуры, формат студии и цены на локальном рынке. Для работы мастера нужен понятный способ учета: фиксированная стоимость процедуры, оплата по времени или другая действующая модель.
Как использовать цены конкурентов
Цены соседних студий помогают понять рыночный диапазон в конкретном районе и сегменте. Сравнивать нужно одинаковый состав услуги: маникюр с покрытием, снятием и укреплением нельзя напрямую сопоставлять с базовым однотонным покрытием без дополнительных этапов. Цены конкурентов служат дополнительным ориентиром, но не заменяют собственный расчет себестоимости.
Как снизить себестоимость без снижения качества
Оптимизация расходов начинается с учета фактического расхода, а не с требования наносить меньше продукта. Технологию, требования к обработке инструмента и качество работы нельзя подстраивать под желаемую цифру в таблице. Практические шаги для студии:
- Измерить расход по нескольким мастерам. Сопоставление процедур одной категории покажет, где различие связано с технологией, а где – с ошибкой списания или перерасходом. Замеры проводите в одинаковых условиях.
- Описать стандарт процедуры. Зафиксируйте, какие материалы и этапы входят в базовую услугу. Тогда расход материалов можно сравнивать по одинаковой работе, а дополнительные операции учитывать отдельно.
- Выбирать упаковку по оборачиваемости. Большой флакон снижает стоимость единицы материала лишь тогда, когда его успевают использовать с соблюдением условий и срока хранения. Для редко востребованного оттенка меньший объем может быть разумнее.
- Следить за остатками и неликвидами. Закупки по фактическому спросу уменьшают число оттенков и материалов, которые долго лежат без использования. Списания фиксируйте отдельно, чтобы таблица не скрывала потери.
- Сравнивать стоимость процедуры. Для двух баз с разной закупочной ценой измерьте расход и, при необходимости, время работы мастера. После этого сравните затраты при одинаковой технологии и требуемом результате.