Карта зарубежного банка для россиян: как оформить онлайн без поездки за границу
Когда ради одной подписки на ChatGPT приходится разбираться в требованиях иностранных банков, искать документы и выяснять, нужна ли поездка за границу, возникает закономерный вопрос: а нельзя ли проще? Карта зарубежного банка для россиян в 2026 году востребована для оплаты иностранных сервисов, покупок и путешествий. Но полноценный банковский счёт нужен далеко не каждому. Тем более что карта зарубежного банка для россиян удалённо доступна не всегда: условия зависят от страны, банка и требований к клиенту.
Для повседневных онлайн-платежей часто подходит виртуальная зарубежная карта, которую можно оформить через финтех-сервис без открытия личного банковского счёта. Главное, чтобы она поддерживала нужные операции. Сравнить тарифы и репутацию площадок помогает мониторинг виртуальных карт Exnode. Сервисы, помеченные галочкой «Проверенный сервис» прошли проверку мониторинга. Это означает, что в случае спора с таким сервисом можно получить помощь от Exnode, для этого нужно оставить отзыв в карточке или написать в поддержку мониторинга.
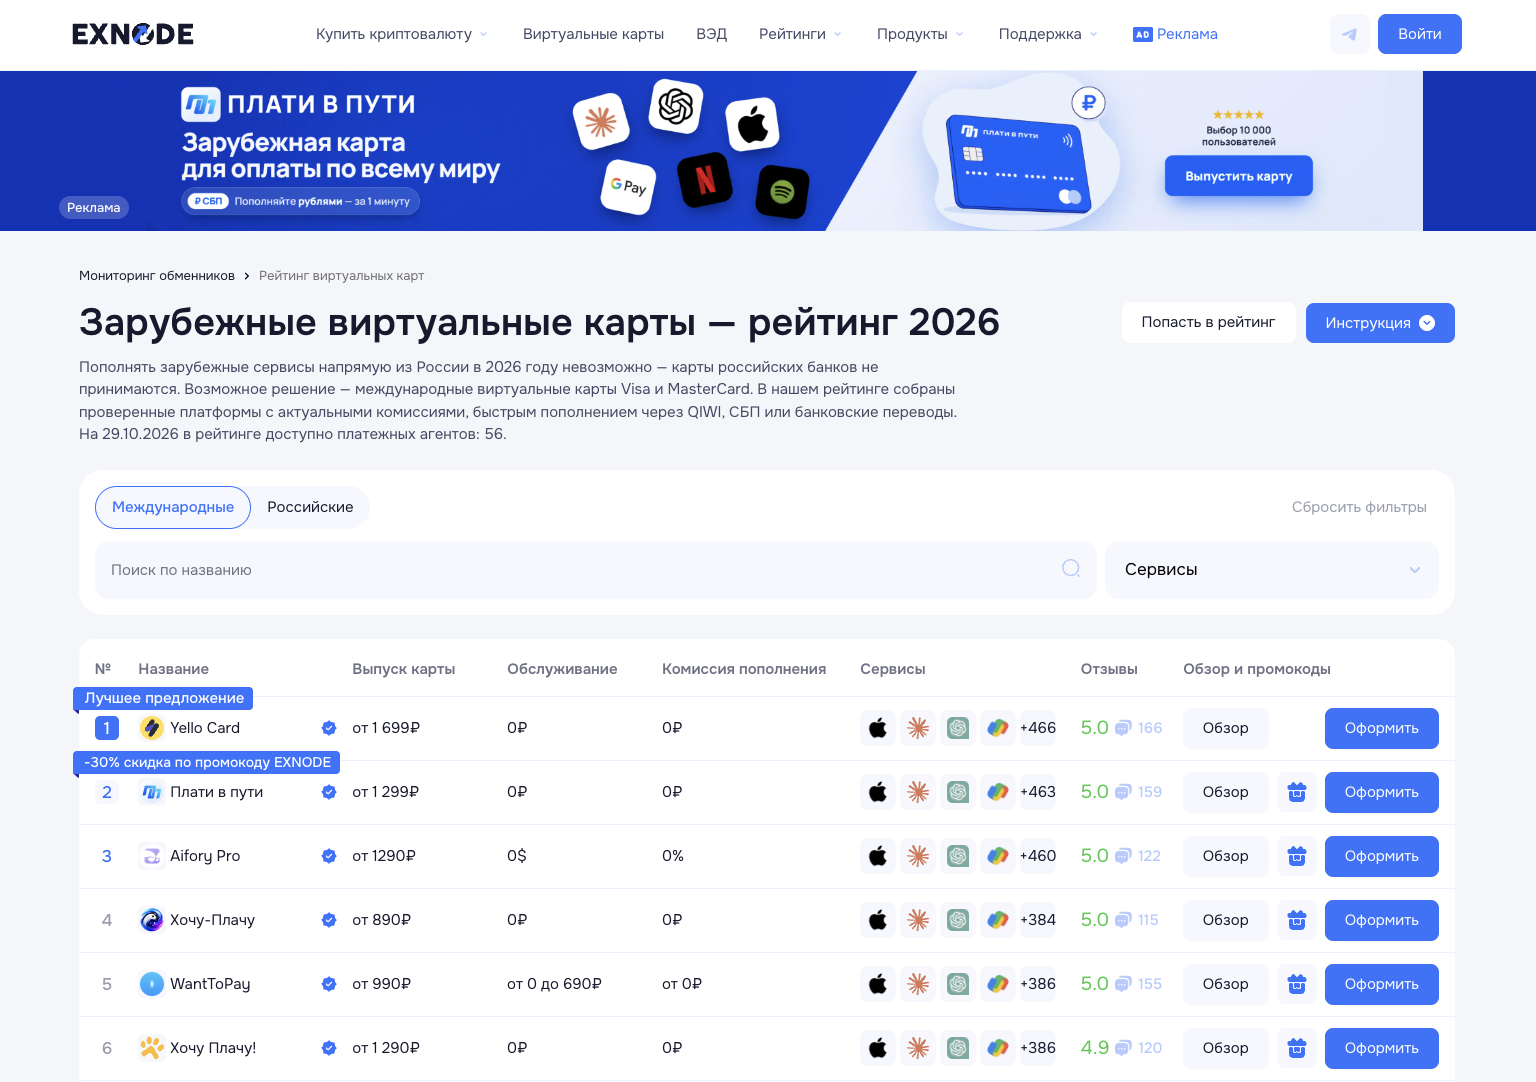
Разберём, когда хватит карты сервиса, а когда карта зарубежного банка для россиян действительно нужна, изучим ТОП-5 сервисов для выпуска, способы оформления, комиссии и ограничения.
Карта зарубежного банка для россиян со счётом или без: в чём разница?
При оплате подписки карта зарубежного банка для россиян со счетом и виртуальная карта финтех-сервиса могут работать одинаково. Разница обнаруживается позже, когда нужно получить перевод, снять наличные или подтвердить происхождение средств. Поэтому карта зарубежного банка для россиян 2026 года и финтех-решение с иностранными реквизитами закрывают несколько разные задачи.
Карта зарубежного банка для россиян со счётом
Это полноценный банковский продукт. Клиент открывает счёт, проходит идентификацию и предоставляет документы по требованиям банка. В зависимости от условий доступны международные переводы, хранение валюты, снятие наличных и физическая карта.
Оформление может занять несколько дней или недель. Иногда требуется личное присутствие, а банк вправе отказать в открытии счёта.
Виртуальная зарубежная карта через финтех-сервис
Виртуальная зарубежная карта позволяет решить большинство повседневных платёжных задач без открытия полноценного счёта в иностранном банке. Оформление обычно проходит дистанционно: пользователь выбирает тариф, регистрируется и получает реквизиты для оплаты зарубежных сервисов. У некоторых продуктов весь процесс занимает 10–15 минут.
Для подписок, интернет-покупок и оплаты зарубежных сервисов такого функционала часто вполне достаточно. Более того, отдельные карты поддерживают Apple Pay и Google Wallet, поэтому могут пригодиться и в путешествиях. Правда, возможности зависят от тарифа: стоит заранее проверить комиссии, лимиты, требования KYC и совместимость с нужными площадками.
При этом виртуальная карта зарубежного банка для россиян может выпускаться через финтех-сервис. В таком случае эмитентом карты выступает иностранный банк, но пользователю не нужно самостоятельно открывать в нём полноценный счёт. Он получает готовые платёжные реквизиты и может использовать карту для предусмотренных тарифом операций. Однако не все финтех-карты выпускаются именно банками: эмитентом также может быть другая лицензированная организация.
Какой вариант выбрать
Если карта зарубежного банка для россиян нужна для ChatGPT, Claude, Spotify, онлайн-магазинов или оплаты покупок за границей, начинать с открытия иностранного банковского счёта зачастую нет смысла. Виртуальная карта подходящего финтех-сервиса позволяет обойтись без лишних банковских процедур и быстрее перейти к оплате.
Полноценный счёт оправдан, когда нужны международные переводы, снятие наличных или регулярные банковские операции. Но для большинства цифровых платежей разумнее сначала рассмотреть виртуальные карты. Они проще в оформлении, а их возможностей нередко хватает для всех запланированных покупок.
Где оформить карту зарубежного банка или сервиса: ТОП-5
Чтобы оформить карту зарубежного банка или получить виртуальную карту иностранного эмитента через финтех-сервис, необязательно начинать с поиска банков за границей. Мы сравнили пять площадок по стоимости выпуска, комиссиям, срокам действия, поддержке Visa и Mastercard, требованиям KYC и возможностям оплаты. В рейтинг вошли сервисы виртуальных зарубежных карт, предлагающие разные решения для подписок, покупок и путешествий.
1. Yello Card — карты для нейросетей и оплаты телефоном без платы за обслуживание
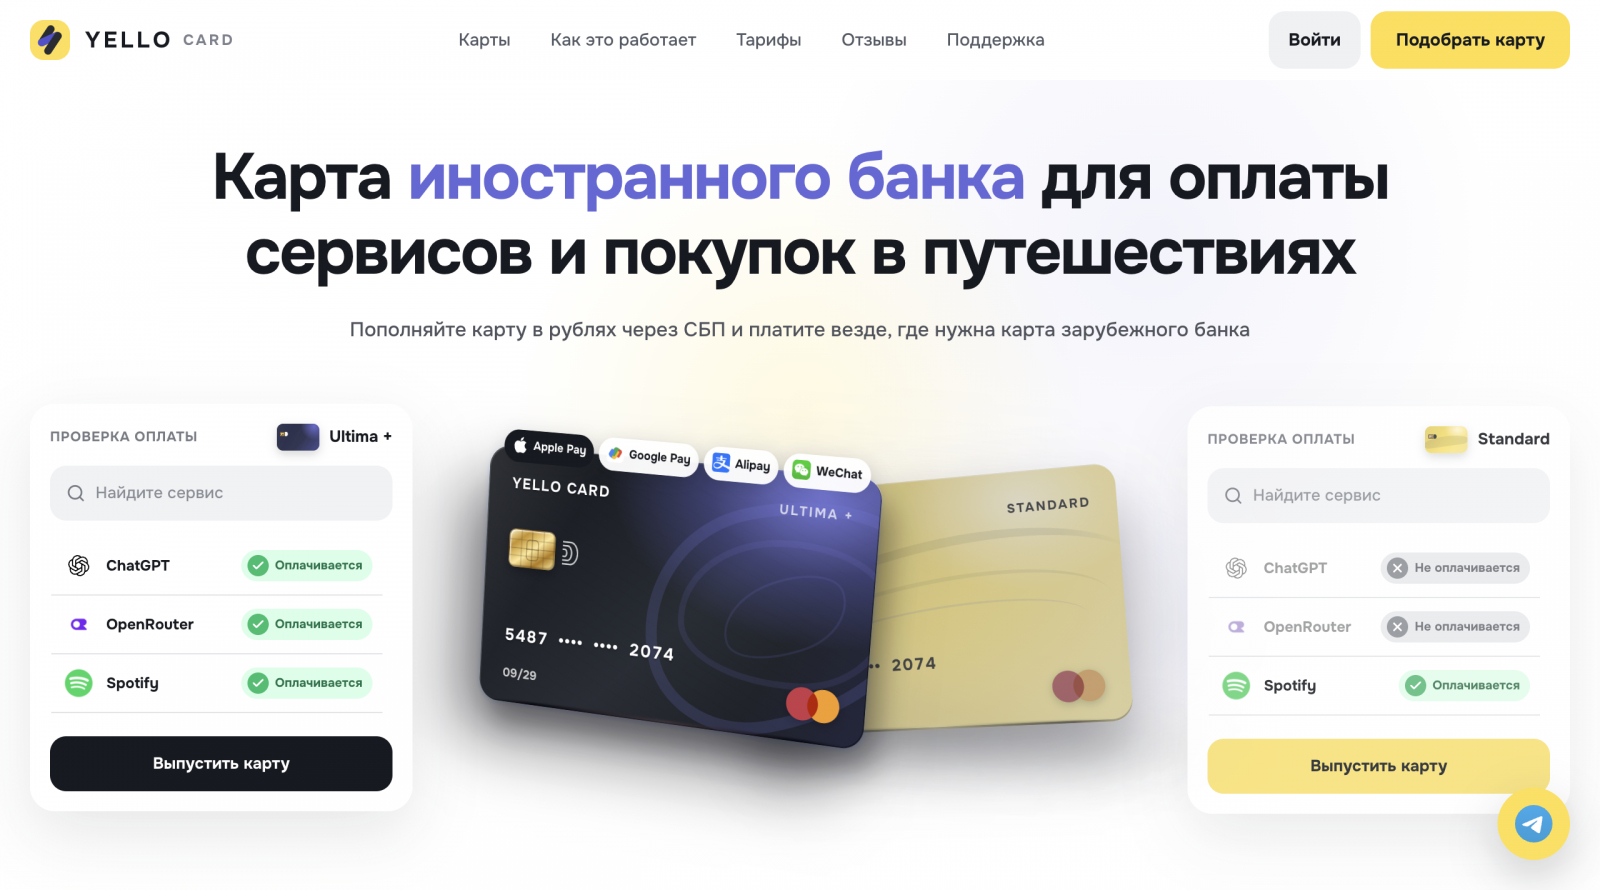
Yello Card предлагает виртуальные Visa и Mastercard сингапурского банка без открытия счета. Оформление проходит онлайн по электронной почте, без обязательной паспортной проверки при выпуске. Карты работают в долларах, действуют два года и поддерживают 3D Secure.
Доступны два тарифа:
- Standard — 1 699 ₽, Mastercard. Карта зарубежного банка для россиян без счета для интернет-покупок и поддерживаемых подписок. Для ChatGPT и Claude не подходит.
- Ultima+ — 2 999 ₽, Visa. Карта зарубежного банка для россиян без счета поддерживает более широкий список платежей, включая ChatGPT и Claude. Поддерживает Apple Pay, Google Wallet и Alipay для оплаты телефоном за границей.
Обслуживание бесплатное, карты можно пополнять повторно. Комиссия сервиса за пополнение составляет 0%.
2. «Плати в Пути» — зарубежные карты Visa и MasterCard для подписок и путешествий
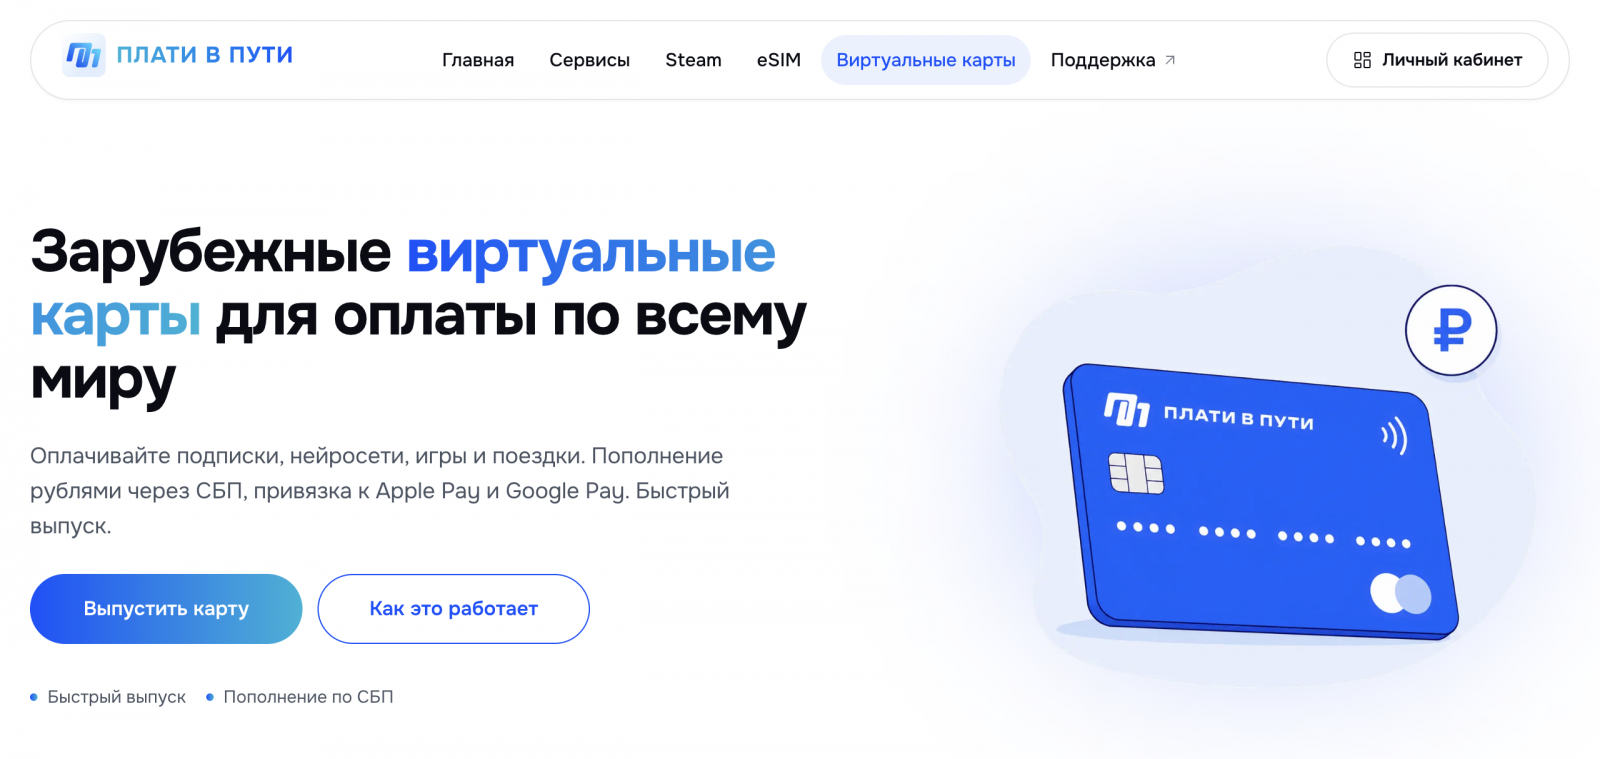
«Плати в Пути» предлагает долларовые Visa и Mastercard сингапурского эмитента. Карты оформляются дистанционно, без обязательной загрузки документов при выпуске. Срок действия составляет два года, повторное пополнение предусмотрено.
На выбор три тарифа:
- «Карта для оплаты подписок» — 1 299 ₽, Mastercard. Виртуальная карта для оплаты зарубежных и регулярных платежей на поддерживаемых площадках.
- Premium — 2 999 ₽, Mastercard. Виртуальная зарубежная карта для интернет-покупок и бесконтактной оплаты через Apple Pay и Google Wallet за границей.
- «Баланс во всём» — 4 999 ₽. Visa с расширенными возможностями, поддержкой мобильных кошельков и бонусом $10 на балансе.
Обслуживание бесплатное, комиссия сервиса за пополнение составляет 0%.
3. Aifory Pro — универсальные виртуальные карты для разных задач
Aifory Pro предлагает универсальные долларовые Visa и Mastercard. Оформление занимает несколько минут, обязательный KYC при выпуске не предусмотрен. Карты поддерживают 3D Secure, а пополнить баланс можно рублями через СБП.
В линейке три варианта:
- «Карта для подписок» — 1 290 ₽. Рассчитана на регулярные онлайн-платежи, действует два года.
- «Универсальная» — 2 490 ₽. Виртуальная зарубежная карта подходит для интернет-покупок и оплаты телефоном через Apple Pay и Google Wallet за границей. Срок действия — три года.
- «Универсальная PREMIUM» — 4 990 ₽. Дополнительно предусматривает снятие наличных, бонус $10 на балансе и отсутствие комиссии за покупки. Действует три года.
Все карты выпускаются в USD. Обслуживание бесплатное, комиссия сервиса за пополнение через СБП — 0%.
4. «Хочу-Плачу» — виртуальные зарубежные карты Mastercard
«Хочу-Плачу» выпускает долларовые Mastercard сингапурского эмитента. У премиального тарифа BIN относится к США. Регистрация проходит онлайн без обязательного KYC, предусмотрена поддержка 3D Secure.
Главное различие между тарифами заключается в стоимости операций:
- «Стандартная» — 890 ₽. Виртуальная карта для оплаты зарубежных сервисов; комиссия $0,80 за транзакцию. Не поддерживает оплату ChatGPT и Claude.
- «Универсальная» — 2 190 ₽. Подходит для всех нейросетей, бронирований и оплаты через Apple Pay и Google Wallet за границей. Комиссия за покупку — $0,30.
- «Премиальная» — 4 590 ₽. Возможности универсальной карты, нулевая комиссия за покупки, персональный менеджер и улучшенные условия конвертации.
Карты действуют три года. Первый год обслуживания бесплатный, пополнение через СБП проходит без комиссии сервиса.
5. WantToPay — карты от 0 ₽ с обязательной идентификацией
WantToPay предлагает предоплаченные и пополняемые виртуальные карты. Сервис требует паспорт и прохождение KYC для выпуска карт. Зато здесь есть вариант с нулевой стоимостью выпуска.
Доступны четыре продукта:
- Prepaid — 0 ₽. Предоплаченная карта с фиксированным балансом без повторного пополнения. Комиссия за операцию — $0,25–0,50.
- Easy — 990 ₽. Пополняемая карта для онлайн-платежей. Комиссия — $0,25–0,50.
- Smart — 1 590 ₽. Поддерживает Apple Pay, Google Wallet и Samsung Pay. Комиссия — $0,50–1 за платёж плюс 0,2% за NFC.
- Pro — 3 490 ₽. Поддержка мобильных кошельков, VIP-обслуживание и комиссия $0,50 + 1% за операцию.
Срок действия карт составляет от 24 до 60 месяцев, обслуживание стоит от 0 до 690 ₽ в месяц. Комиссия пополнения начинается от 0 ₽, поддерживается 3D Secure.
Что важно проверить перед оформлением
Карта зарубежного банка для россиян со счётом и виртуальный продукт финтех-сервиса могут решать похожие задачи, но условия у них разные. Прежде чем сделать карту зарубежного банка для россиян, проверьте совместимость с нужной платформой. Даже Visa или Mastercard иностранного эмитента не гарантирует успешную оплату ChatGPT, Claude или другого сервиса.
Если вам нужна виртуальная карта для оплаты зарубежных сервисов, заранее уточните поддержку автосписаний, 3D Secure и комиссии за операции. Для путешествий дополнительно проверьте работу мобильных кошельков в стране поездки.
На Exnode также можно ознакомиться с действующими промокодами на выпуск карт и сэкономить на оформлении. А перед поездкой стоит заглянуть в рейтинг eSIM для путешествий, чтобы сравнить предложения для разных стран и заранее решить вопрос с мобильным интернетом.
Как оформить карту зарубежного банка или сервиса, находясь в России
Процедура оформления зависит от выбранного продукта. Если карта зарубежного банка для россиян нужна вместе с полноценным счётом, придётся пройти банковскую идентификацию, предоставить документы и дождаться одобрения заявки в самом банке. Через финтех-сервис всё обычно проще: пользователь регистрируется, выбирает тариф и получает виртуальную карту иностранного эмитента без самостоятельного открытия банковского счёта. При этом эмитентом такой карты тоже может выступать зарубежный банк. Разберём оба способа оформления.
Как выпустить виртуальную карту через финтех-сервис
Шаг 1. Определите назначение. Для ChatGPT и Claude важна совместимость с платформой, для подписок — поддержка автосписаний, для путешествий — возможность оплаты телефоном и бронирования отелей.
Шаг 2. Сравните предложения. На Exnode проверьте стоимость выпуска, комиссии, валюту, срок действия и возможности карт. Так проще подобрать тариф без лишних расходов.
Шаг 3. Зарегистрируйтесь. Выберите сервис и создайте аккаунт на сайте или через предусмотренный площадкой интерфейс.
Шаг 4. Пройдите идентификацию. Некоторые сервисы требуют паспорт и KYC, другие позволяют оформить карту без обязательной проверки документов при выпуске.
Шаг 5. Оплатите выпуск. Выберите тариф, проверьте лимиты, стоимость обслуживания и дополнительные сборы.
Шаг 6. Получите реквизиты. После выпуска вам станут доступны номер карты, срок действия и CVV/CVC.
Шаг 7. Пополните баланс. Используйте доступный способ пополнения, учитывая комиссию и курс конвертации.
Шаг 8. Проведите платёж. Проверьте совместимость карты с нужным сервисом и достаточность баланса. Если виртуальная зарубежная карта поддерживает Apple Pay или Google Wallet, её можно добавить в мобильный кошелёк для оплаты за границей.
Как получить карту иностранного банка со счётом
Если вы хотите оформить карту зарубежного банка, находясь в России, сначала выберите страну и проверьте требования банков к нерезидентам. Затем подготовьте паспорт и другие запрашиваемые документы, подайте заявку и пройдите идентификацию. После одобрения получите доступ к счёту и карту.
Тем, кто изучает, как открыть карту зарубежного банка в России, важно учитывать: дистанционное оформление доступно не везде. Некоторые банки требуют личного присутствия, а решение об открытии счёта принимают индивидуально.
Для каких задач нужна карта зарубежного банка для россиян со счётом, а когда достаточно виртуальной?
Выбирать карту стоит по характеру платежей. Для одних задач достаточно реквизитов Visa или Mastercard, для других необходим полноценный банковский счёт. Разберём, где проходит эта граница.
1. Зарубежные подписки. Для ChatGPT, Claude, Spotify и Netflix часто подходит виртуальная карта для оплаты зарубежных сервисов. Главное, чтобы она поддерживала нужную платформу и регулярные списания.
2. Интернет-покупки. Для иностранных магазинов и цифровых товаров обычно достаточно виртуальной карты. Проверьте страну эмитента, валюту платежа и комиссии за транзакции.
3. Путешествия. Некоторые финтех-карты поддерживают Apple Pay и Google Wallet, позволяя платить телефоном и даже снимать наличные за границей. Однако не каждая виртуальная карта подходит для таких операций. При бронировании отелей отдельно уточняйте возможность внесения депозита.
4. Международные переводы. Если нужны личные банковские реквизиты, входящие переводы и полноценные расчётные операции, разумнее оформить карту зарубежного банка со счетом.
5. Хранение крупных сумм. Здесь важны правовой статус эмитента, защита средств, лимиты и условия обслуживания. Держать значительные накопления на малоизвестной платёжной площадке рискованно.
Таким образом, виртуальная карта зарубежного банка для россиян без счета может закрыть большинство повседневных платёжных потребностей без отдельного счёта. Для подписок, покупок и поездок сначала стоит оценить возможности финтех-сервисов. А если необходимы переводы, хранение средств и банковское обслуживание, лучше оформить карту зарубежного банка со счетом.
Сколько стоит зарубежная карта: как не переплатить за выпуск и платежи
Стоимость зарубежной карты складывается не только из цены выпуска. Если карта зарубежного банка для россиян оформляется вместе со счётом, к банковским комиссиям могут добавиться расходы на поездку или посредников. В случае с финтех-сервисами первоначальные затраты обычно ниже, но важно учитывать комиссии за дальнейшее использование.
Сколько стоит оформить карту зарубежного банка со счетом
Прежде чем оформить карту зарубежного банка, выясните, требуется ли личное присутствие. Если без поездки не обойтись, расходы могут оказаться существенными:
- Перелёт: ориентировочно 25 000–50 000 ₽.
- Проживание на 2–3 дня: 10 000–20 000 ₽.
- Питание и транспорт: 5 000–10 000 ₽.
Таким образом, поездка может обойтись в 40 000–80 000 ₽, ещё до оплаты банковских услуг. Цифры примерные: всё зависит от страны, маршрута и сезона.
Другой вариант — посредники, которые помогают оформить карту зарубежного банка, находясь в России, если выбранный банк допускает такую процедуру. Их услуги нередко стоят от 15 000–20 000 ₽, причём положительное решение банка никто не гарантирует.
Поэтому для обычных онлайн-платежей часто выгоднее выпустить виртуальную зарубежную карту через финтех-сервис. Не нужно оплачивать перелёт, гостиницу или посредническое сопровождение: оформление проходит дистанционно, без самостоятельного открытия счёта в иностранном банке.
Какие расходы учитывать при выборе карты
Даже если выпуск стоит недорого, итоговые расходы зависят от пяти параметров:
- Выпуск — разовая стоимость оформления.
- Обслуживание — ежемесячная или ежегодная плата.
- Пополнение — процент от суммы или фиксированная комиссия.
- Транзакции — дополнительные сборы за платежи.
- Конвертация — расходы на обмен валюты.
Почему бесплатная карта не всегда выгоднее
Предположим, вы ежемесячно оплачиваете зарубежные подписки на $80. За год получается $960, или 86 400 ₽ по условному курсу 90 ₽ за доллар.
Сравним два условных тарифа.
Карта А: бесплатный выпуск, высокая комиссия
- Выпуск: 0 ₽.
- Пополнение: 4%.
- Обслуживание: 0 ₽.
За год комиссия за пополнение составит 86 400 × 4% = 3 456 ₽.
Итого за первый год: 86 400 + 3 456 = 89 856 ₽.
Карта Б: платный выпуск, низкая комиссия
- Выпуск: 1 500 ₽.
- Пополнение: 1%.
- Обслуживание: 0 ₽.
Комиссия за пополнение составит 86 400 × 1% = 864 ₽. Добавим стоимость выпуска — 1 500 ₽.
Итого за первый год: 86 400 + 864 + 1 500 = 88 764 ₽.
Получается, карта Б позволяет сэкономить 1 092 ₽ за год, несмотря на платное оформление. При этом расходы непосредственно на использование карты, без стоимости подписок, составляют 3 456 ₽ и 2 364 ₽ соответственно.
Пример условный и не отражает тарифы участников ТОП-5. Расчёт не учитывает дополнительные комиссии за транзакции, конвертацию и возможные изменения обменного курса.
Какой вариант выгоднее
Если вам нужен полноценный банковский счёт для переводов и хранения средств, дополнительные расходы на его открытие могут быть оправданны. Но если цель — оплачивать подписки, иностранные интернет-магазины и покупки за границей, сервисы виртуальных зарубежных карт зачастую предлагают более экономичный путь.
Вместо того чтобы тратить десятки тысяч рублей на оформление счёта, можно сделать карту зарубежного банка для россиян через финтех-сервис, если он предлагает продукт иностранного банковского эмитента, либо выбрать другую подходящую виртуальную карту. Главное — заранее проверить совместимость с нужными платежами и рассчитать полную стоимость использования.
Заключение
Карта зарубежного банка для россиян в 2026 году необязательно должна начинаться с открытия счёта за границей. Если нужны международные переводы и полноценное банковское обслуживание, такой счёт оправдан. Но для подписок, онлайн-покупок и путешествий зачастую достаточно виртуальной карты иностранного эмитента, которую можно оформить дистанционно через финтех-сервис, без расходов на поездку и посредников.
В нашем ТОП-5 рассмотрены Yello Card, «Плати в Пути», Aifory Pro, «Хочу-Плачу» и WantToPay. Сравнить их условия можно через мониторинг Exnode. Перед оформлением проверьте совместимость с нужными сервисами, комиссии и полную стоимость использования. Лучшая карта — та, которая решает ваши задачи без лишних расходов.