Уголовно-правовые риски бизнеса: как выявить их и снизить
Где руководителю искать уязвимости бизнеса и как понять, какие из них требуют внимания специалиста по уголовному праву? Разбираем, с чего начать внутреннюю проверку, как распределить задачи между подразделениями и убедиться, что принятые меры работают не только на бумаге.
Уголовно-правовые риски бизнеса стоит искать в операциях, где движутся деньги и активы, а полномочия участников, основания решения или фактическое исполнение трудно подтвердить.
Начните со сверки документов и реальных действий. Обнаруженные расхождения передайте профильным специалистам, затем зафиксируйте решение руководителя и проверьте, исполнено ли оно.
Что такое уголовно-правовой риск бизнеса
Для целей этой статьи уголовно-правовой риск — ситуация, требующая оценки специалиста по уголовному праву. Это рабочая категория для организации проверки, а не вывод о том, что кто-либо совершил преступление.
Различайте потенциальную уязвимость и обнаруженный сигнал. Уязвимость есть, например, когда один сотрудник выбирает подрядчика, принимает результат и согласует оплату. Сигнал возникает, если при проверке конкретного платежа не удаётся найти часть подтверждений исполнения. Виновность устанавливается в предусмотренном законом порядке, а не решением компании (УПК РФ Статья 14).
По российскому УК уголовной ответственности подлежит физическое лицо. Поэтому формулировка «риск для компании» в статье относится к возможным последствиям ситуации для её работы: необходимости разбирать операции, сохранять сведения и принимать решения по текущим обязательствам.
Где возникают риски: таблица диагностики
Проверяйте всю цепочку операции: кто её инициировал, кто имел право согласовать, на каком основании перечислены деньги или передан актив и чем подтверждён результат. Таблица помогает выбрать направление проверки; перечисленные сигналы не означают установленного нарушения.
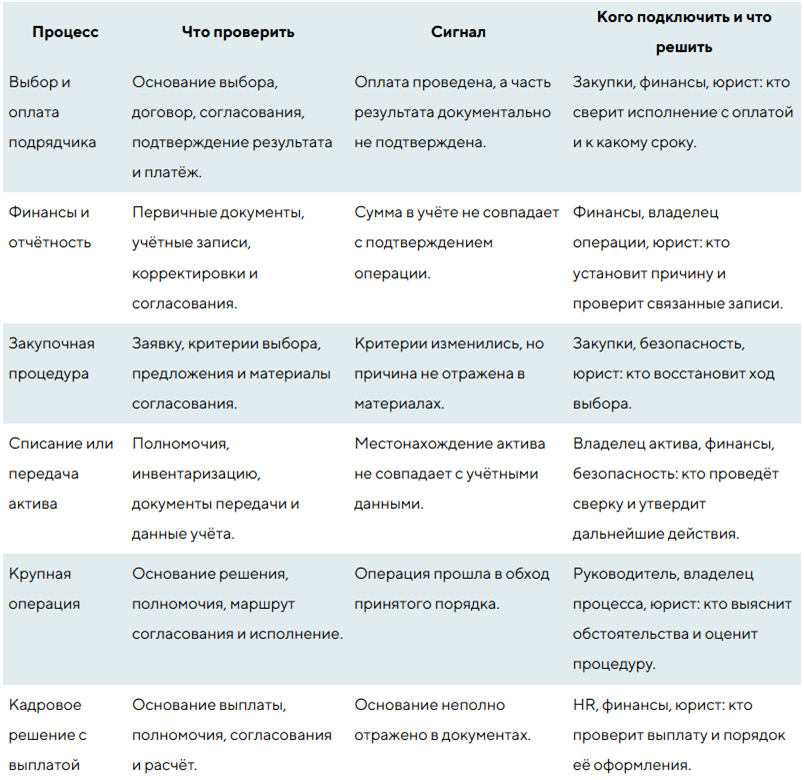
Подписанный документ не всегда отвечает на вопрос о фактическом исполнении. Согласно части 1 статьи 9 Федерального закона № 402-ФЗ «О бухгалтерском учёте», каждый факт хозяйственной жизни подлежит оформлению первичным учётным документом. Не допускается принятие к бухгалтерскому учету документов, которыми оформляются не имевшие места факты хозяйственной жизни. Поэтому при разборе сопоставляйте документы, учёт и то, что произошло в действительности.
Примеры отдельных схем разобраны в материале РШУ о корпоративном мошенничестве.
Как выявить риски: пять шагов
Не начинайте с проверки всей компании. Выберите процессы, в которых существенны суммы, активы или полномочия, а результат зависит от сведений, доступных немногим участникам.
- Назовите процессы для первой проверки: платежи подрядчикам, закупки, движение активов, отчётность или значимые кадровые выплаты. Для каждого определите владельца.
- Опишите фактический маршрут решения: кто инициирует, проверяет, утверждает и исполняет операцию. Сопоставьте его с установленными полномочиями.
- Изучите выборку завершённых и действующих операций. Сверьте договоры, основания выбора, подтверждения результата, платежи и записи учёта.
- Запишите обнаруженные факты отдельно от предположений. «Не найден документ о приёмке» — наблюдение; объяснение его отсутствия ещё предстоит проверить.
- Оцените, продолжает ли операция исполняться, назначьте ответственного и срок следующего решения. Передайте материалы финансам, безопасности или юристу в зависимости от вопроса.
У юриста уточните, какие обстоятельства нуждаются в профильной правовой оценке и каких сведений не хватает. Финансы проверят согласованность документов, учёта и платежей; служба безопасности — фактические обстоятельства в пределах своей компетенции. Если нужного специалиста нет в штате, согласуйте привлечение внешнего.
Как оценить и расставить приоритеты
Ведите реестр с полями «процесс», «возможный сценарий», «обнаруженный сигнал», «материалы», «возможные последствия», «действующий контроль», «ответственный», «срок» и «статус». Вносите наблюдения и ссылки на документы без формулировок о виновности. Статусы могут быть такими: «ожидает проверки», «проверяется», «решение принято», «результат проверен».
Первыми разбирайте повторяющиеся отклонения, операции с существенными возможными последствиями и случаи, когда исполнение продолжается при неясных основаниях. Например, если очередной платёж подрядчику запланирован на следующую неделю, поручите сверить результат работ до решения об оплате.
Приоритет в реестре определяет очередность действий, а не уголовно-правовую квалификацию.
Как снизить риски для бизнеса
Подбирайте меру к установленной причине. Если сотрудник согласовывал операцию без ясных полномочий, владелец процесса и юрист уточняют маршрут решения. Затем на новых операциях проверяют, кто фактически согласует платежи и соответствует ли это утверждённому порядку.
Если сведения об исполнении неполны, владелец операции и финансы устанавливают фактические обстоятельства, собирают существующие подтверждения и передают спорные вопросы юристу. Нельзя создавать документы, которые представляют несовершившуюся операцию как состоявшуюся: такие документы не допускаются к бухгалтерскому учёту (ПЗ - 10/2012 «О вступлении в силу с 1 января 2013 г. Федерального закона от 6 декабря 2011 г. № 402-ФЗ «О бухгалтерском учете»).
Если оплата опережает проверку результата, закрепите, кто сверяет исполнение с договором перед очередным платёжным решением. Если сотрудники регулярно обходят согласование, выясните причину: порядок может быть неясным или неприменимым в обычном темпе работы. После изменения процедуры проверьте несколько следующих операций. Доказательством действия меры будет соблюдение нового порядка, а не запись в регламенте.
Кто отвечает и как подготовиться к проверке
Руководитель определяет приоритет и утверждает управленческое решение. Владелец процесса объясняет, как проходила операция; финансы сверяют суммы и учёт; безопасность проверяет доступные фактические сведения; юрист оценивает правовые вопросы и необходимость привлечь профильного адвоката.
Заранее назначьте, кто принимает сообщения о расхождениях, координирует сбор имеющихся документов и отвечает за их сохранность. Определите контакт юриста или адвоката на случай официального запроса. Конкретный порядок действий зависит от обстоятельств: организационная подготовка не заменяет индивидуальной правовой консультации.
Частые вопросы
Чем этот риск отличается от налогового или корпоративного? Одна операция может потребовать нескольких видов оценки. Вопросы о налоговых обязанностях, полномочиях участников компании и возможной уголовно-правовой оценке не подменяют друг друга. Наличие одного вопроса не означает автоматически наличие другого.
Можно ли устранить риск полностью? Обещать отсутствие претензий или проверок нельзя. Реалистичная задача — сделать решения и исполнение проверяемыми, замечать расхождения и устранять причины, подтверждённые разбором.
С чего начать небольшой компании? Возьмите один процесс с движением денег или активов, проверьте несколько операций, назначьте владельца решения и заведите простой реестр. Внешнего юриста подключайте там, где вопрос выходит за пределы внутренней компетенции.
Когда пересматривать реестр? После изменения полномочий, порядка оплаты, значимых контрагентов или процедуры, а также по итогам обнаруженного отклонения. Для остальных случаев установите собственный срок повторной проверки.
Что делать дальше
Назначьте владельца первой проверки и дату просмотра реестра. Если команде нужно глубже освоить карты рисков, распределение ответственности и антикоррупционные процедуры, изучите программу РШУ «Директор по безопасности». Она посвящена управлению безопасностью организации и не заменяет консультацию по конкретной правовой ситуации.