Кредит или займ под залог сельхозземли: что выгоднее фермеру
Земля - главный актив фермера. И когда бизнесу нужны деньги, первое, что приходит в голову: «Заложу землю - и решу все проблемы». Но здесь встает выбор: кредит или займ под залог сельхозземли? Казалось бы, разница только в названии. На деле это два принципиально разных инструмента с разной юридической природой, стоимостью, скоростью и условиями.
В 2026 году, когда ключевая ставка ЦБ остается высокой, а банки ужесточают требования к заемщикам, этот выбор становится особенно актуальным. Для одних фермеров банковский кредит под залог земли сельхозназначения - спасение с низкой ставкой. Для других - непреодолимая бюрократическая стена, за которой теряются драгоценные дни посевной. А для третьих - займ под залог сельскохозяйственной земли от МФО оказывается единственным реальным источником денег.
Как не ошибиться? Как понять, что выгоднее именно вам? Давайте разберемся детально: сравним ставки, сроки, требования, риски и посчитаем на реальных примерах.
Кредит и займ: юридическая и практическая разница
На первый взгляд, и кредит, и займ - это просто «дать деньги в долг». Но с юридической и регуляторной точки зрения между ними пропасть.
Кто выдает деньги и как регулируется договор
Банковский кредит выдает банк - организация, которая имеет лицензию Банка России на осуществление банковских операций. Кредитный договор регулируется Гражданским кодексом РФ и Федеральным законом № 395-1 «О банках и банковской деятельности». Банки находятся под жестким надзором ЦБ, обязаны соблюдать нормативы достаточности капитала, формировать резервы и подчиняться требованиям антиотмывочного законодательства.
Займ выдает микрофинансовая организация (МФО) - компания, которая имеет статус микрокредитной или микрофинансовой компании и действует на основании Федерального закона № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях». МФО не являются банками, у них другой уровень регулирования, другие требования к капиталу и другие пруденциальные нормы.
Пример: ООО МКК «Поле Инвес»- это микрофинансовая организация, зарегистрированная в Москве 5 февраля 2024 года. Она специализируется на предоставлении денежных ссуд под залог недвижимого имущества. Это не банк, а МФО, и это меняет все.
Почему название продукта не определяет его итоговую стоимость
Здесь важно понять: «кредит» и «займ» - это не просто слова. Это разные правовые режимы, разные ставки, разные требования и разные последствия в случае просрочки.
Банк обязан раскрывать полную стоимость кредита (ПСК) в договоре. МФО тоже обязана это делать, но методика расчета может отличаться. Банк не может в одностороннем порядке менять ставку (если она фиксированная). МФО - может, если это прописано в договоре.
Банк обязан проверять вашу кредитную историю в БКИ. МФО тоже проверяет, но может быть лояльнее к «проблемным» заемщикам. Банк потребует полный пакет бухгалтерской отчетности. МФО может ограничиться паспортом и документами на залог.
И главное: итоговая стоимость складывается не из названия продукта, а из конкретных условий. Именно поэтому сравнивать нужно не слова, а цифры - и считать их до подписания договора.
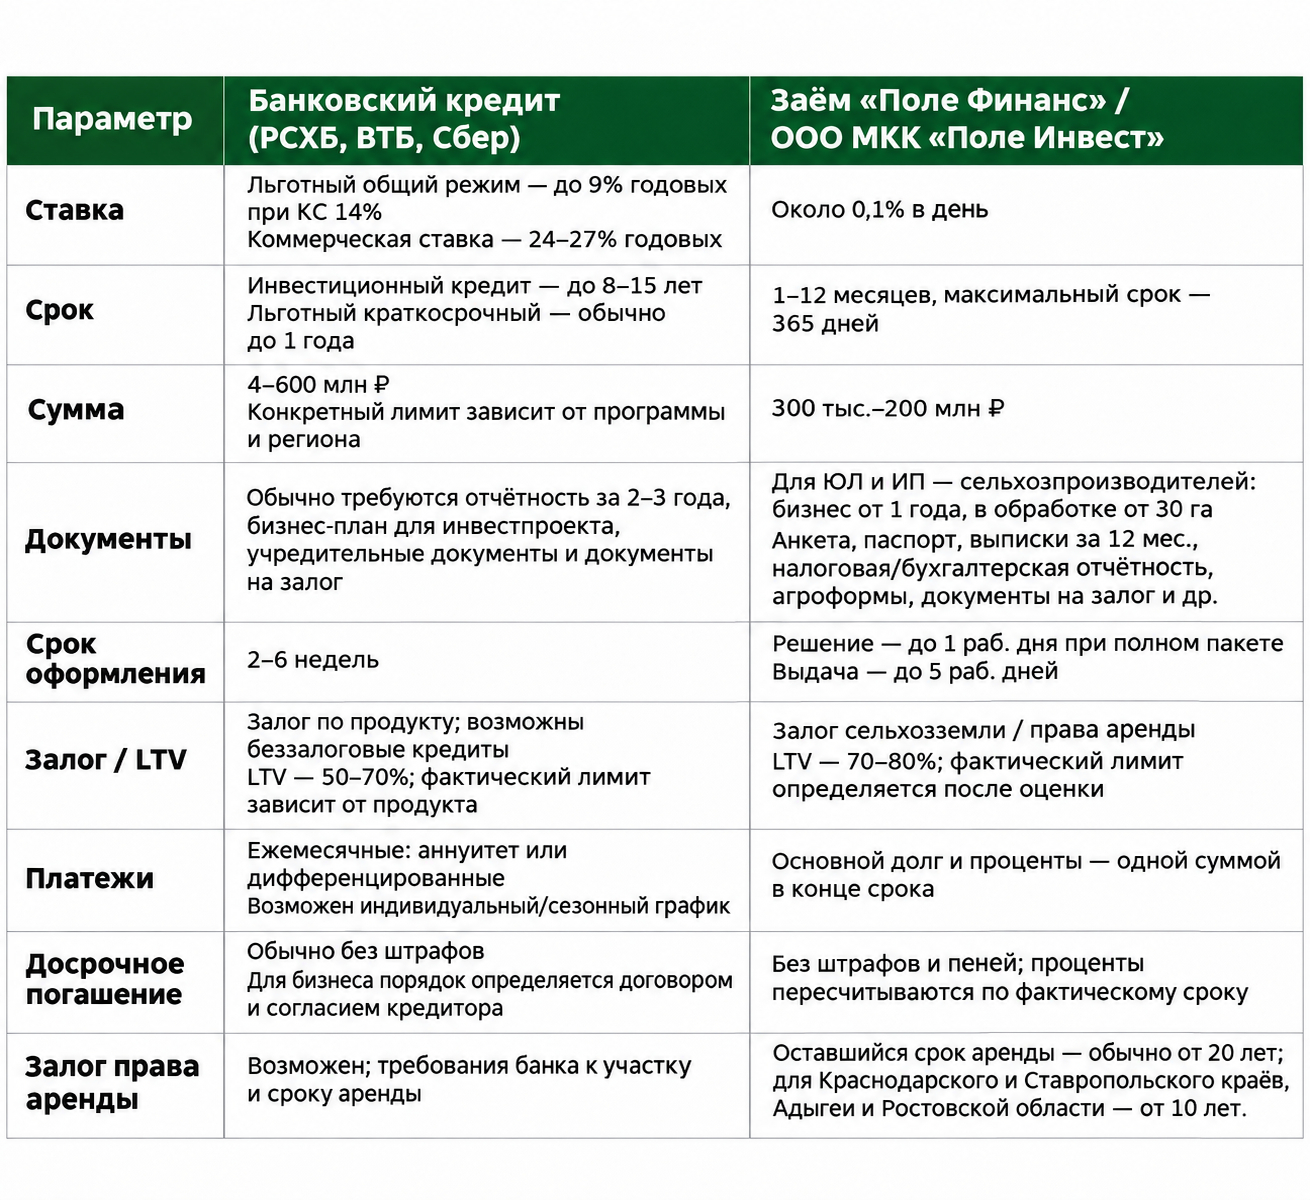
Сравнение кредита и займа под залог земли
Чтобы вы могли наглядно увидеть разницу, мы свели ключевые параметры в таблицу. Сравниваем типичное предложение банка (на примере Россельхозбанка и ВТБ) и типичное предложение МФО (на примере Поле Финанс).
Когда банковский кредит может быть выгоднее
Банковский кредит под залог сельхозземли - это выбор тех, кто может позволить себе более длительное оформление.
Долгий горизонт, подтвержденный денежный поток и доступ к льготной программе
Ситуация 1: долгосрочные инвестиции. Вы строите животноводческий комплекс, закладываете сад или покупаете дорогую импортную технику. Срок окупаемости - 5–10 лет. Вам нужны деньги надолго и под низкий процент. Здесь банк - ваш выбор. Инвестиционные кредиты по программе Минсельхоза выдаются на срок до 15 лет с льготным периодом погашения от 3 до 8 лет. Ставка может быть 9% или даже ниже для приоритетных направлений (молочное скотоводство, тепличные комплексы, селекция).
Ситуация 2: подтвержденный денежный поток. У вас есть стабильная выручка круглый год - например, молочное животноводство или теплицы. Вы можете платить ежемесячно, и вас не пугают аннуитетные платежи. Банк видит это в отчетности и охотнее одобрит кредит.
Ситуация 3: доступ к льготной программе. Вы - сельхозтоваропроизводитель с долей дохода от сельхоздеятельности не менее 70%. Вы готовы подать заявку в январе-феврале, собрать кипу документов и подождать 2–6 недель. Тогда вы получаете льготный кредит по ставке, которая рассчитывается от ключевой ставки ЦБ. В 2026 году для большинства направлений максимальная ставка составляет 50% ключевой ставки + 2 процентных пункта. При ключевой ставке 14% это дает 9% годовых. Для малых форм хозяйств ставка может быть еще ниже - до 6,2%.
Главный плюс банка: низкая ставка, длинный срок, надежность. Главный минус: бюрократия, жесткие требования, долгое ожидание.
Когда специализированный займ может быть удобнее
А теперь честно: далеко не каждый фермер может позволить себе ждать банк месяц. И далеко не у каждого есть безупречная отчетность за три года. Для таких случаев существует займ фермеру под залог земли от МФО.
Срочность и дистанционное оформление
Посевная не ждет. Если вы подаете заявку в банк в марте, есть большой риск, что деньги придут в мае, когда поля уже засеяны. А у МФО решение занимает 1–5 дней. Можно подать заявку онлайн, дистанционно, без визита в офис. Для сезонного бизнеса это критично.
Поле Финанс, например, предлагает финансирование под залог сельхозземли с минимальным пакетом документов - паспорт, учредительные документы, выписка из банка за 12 месяцев и документы на залог. Никаких бизнес-планов на 50 страниц и трехлетней отчетности.
Сезонное погашение без ежемесячных платежей
Это главное преимущество займов перед банковскими кредитами для растениеводства. В банке вы платите каждый месяц. В МФО «Поле Финанс» - погашение в конце срока одной суммой.
Что это означает на практике? Вы берете деньги в марте, сеете, ухаживаете за посевами, собираете урожай в сентябре, продаете в октябре-ноябре и только после этого возвращаете займ с процентами. Никаких ежемесячных платежей, которые в межсезонье пришлось бы брать из оборотного капитала.
Для растениеводства, где выручка поступает 1–2 раза в год, это не просто удобно - это безопасно. Вы не рискуете попасть в кассовый разрыв из-за того, что нужно платить банку в феврале, когда на счету пусто.
Залог права долгосрочной аренды
У многих фермеров земля не в собственности, а в аренде. В банке заложить право аренды сложно - требуется, чтобы срок аренды превышал срок кредита не менее чем на 5 лет. И даже при этом условии банки часто отказываются.
В МФО такой залог принимают охотнее. Поле Инвест принимает в залог права долгосрочной аренды (от 20 лет) на земли сельхозназначения. Это открывает доступ к финансированию под залог сельхозземли для тех, кто не является собственником, но ведет хозяйство на арендованных полях.
Главный плюс МФО: скорость, гибкость, платеж после урожая, возможность залога права аренды. Главный минус: ставка выше банковской.
Как считать итоговую стоимость
Чтобы понять, что действительно выгоднее - банковский кредит под залог земли сельхозназначения или займ под залог сельскохозяйственной земли в МФО, - нужно считать не номинальную ставку, а полную стоимость с учетом всех расходов.
Проценты, комиссии, оценка, нотариат, страхование и регистрация
Вот из чего складывается реальная стоимость кредита или займа:
1. Проценты по ставке - основная часть.
2. Страхование залога - для банков обязательно (0,5–2% от суммы в год). Для МФО - часто не обязательно.
3. Оценка залога - услуги независимого оценщика (10–20 тыс. рублей).
4. Комиссия за выдачу - некоторые банки берут до 1% от суммы.
5. Обслуживание счета - ежемесячная плата.
6. Регистрация залога в Росреестре - госпошлина.
7. Нотариальные расходы - если требуется заверение договора.
У МФО дополнительных расходов обычно меньше или их нет вовсе. Например, МКК «Поле Инвест» не взимает комиссий за выдачу, а досрочное погашение - без штрафов.
Условный пример сравнения
Возьмем типичную ситуацию: фермеру нужно 10 млн рублей на посевную сроком на 1 год.
Вариант 1: банковский кредит под залог земли по льготной ставке 9% годовых, ежемесячные аннуитетные платежи.
• Переплата за год: ~500 тыс. рублей (проценты).
• Дополнительные расходы: страховка залога ~150 тыс. рублей (1,5% от суммы), оценка ~15 тыс. рублей.
• Итого переплата: ~665 тыс. рублей.
• Проблема: каждый месяц нужно платить ~875 тыс. рублей. В межсезонье денег нет - придется брать новые займы.
Вариант 2: займ «Поле Финанс» под залог земли, например ставка 0,1% в день, погашение в конце срока.
• Переплата за год: 3,5 млн рублей (проценты).
• Дополнительные расходы: оценка ~15 тыс. рублей (если требуется), страховка не обязательна.
• Итого переплата: ~3,515 млн рублей.
• Плюс: вы не платите ничего весь год. Возвращаете 13,5 млн одной суммой после продажи урожая.
На первый взгляд, банк выгоднее - переплата в 5 раз меньше. Но если учесть, что для ежемесячных платежей вам пришлось бы взять дополнительный кредит на 3–4 млн рублей (с процентами), разница становится не такой очевидной. А если учесть риск просрочки в межсезонье - займ с погашением в конце может оказаться безопаснее и даже дешевле.
Итоговая стоимость складывается не только из процентов, но и из цены риска. И здесь каждый фермер должен считать для себя.
Риски залога сельхозземли
Залог земли - это всегда риск. И банк, и МФО в случае просрочки имеют право обратить взыскание на заложенное имущество. Но процедура и последствия могут различаться.
Просрочка и обращение взыскания
В банке процедура обращения взыскания - судебная (если иное не предусмотрено соглашением). Это долго: от подачи иска до реализации залога может пройти 6–12 месяцев. За это время вы можете попытаться реструктуризировать долг, договориться о рефинансировании или продать землю сами.
В МФО процедура может быть быстрее, если в договоре прописано внесудебное обращение взыскания. Проверяйте этот пункт в договоре займа под залог сельхозземли до подписания.
Главное правило: не закладывайте землю, если не уверены, что сможете вернуть деньги. Особенно если это ваша единственная земля и основной актив.
Проверка кредитора и условий договора
Перед тем как подписывать договор кредита или займа под залог сельхозземли, проверьте:
1. Кредитора - есть ли у него лицензия или статус МФО, зарегистрирован ли в реестре ЦБ.
2. Полную стоимость - сложите все проценты, комиссии, страховки и оценки.
3. График платежей - сможете ли вы его выдержать с учетом сезонности.
4. Штрафы - сколько вы заплатите за просрочку.
5. Залоговые оговорки - что будет при снижении стоимости земли, можно ли заменить залог.
6. Досрочное погашение - есть ли штрафы.
Не стесняйтесь задавать вопросы. Если что-то непонятно - покажите договор юристу.
Алгоритм выбора для фермера
Как принять решение? Пройдите по этому чек-листу.
Пять вопросов перед подписанием договора
1. Сколько времени у меня есть? Если деньги нужны вчера - МФО. Если есть 2–6 недель - банк может дать более низкую ставку.
2. Могу ли я платить ежемесячно? Если да - банк. Если нет (выручка раз в год) - займ с погашением в конце срока.
3. Есть ли у меня идеальная отчетность и кредитная история? Если да - банк. Если нет - МФО лояльнее.
4. На какой срок мне нужны деньги? До года - оба варианта. На 5–10 лет - только банк.
5. Что я готов потерять в случае форс-мажора? Залог земли - всегда риск. Оцените, сможете ли вы пережить потерю этого актива.
Ответьте честно на эти вопросы - и выбор станет очевидным.
Частые вопросы
Можно ли заложить арендованную землю?
Да, но с ограничениями. Банки требуют, чтобы срок аренды превышал срок кредита не менее чем на 5 лет. МФО, такие как Поле Финанс, принимают в залог права долгосрочной аренды (от 20 лет) на земли сельхозназначения. Это кредит под залог права аренды земли или займ под залог права аренды земли - вполне реальные инструменты.
Что быстрее оформить - кредит или займ?
Займ - однозначно быстрее. Банк рассматривает заявку 2–6 недель. МФО - 1–5 рабочих дней. Если время не терпит - выбирайте МФО.
Можно ли сохранить право пользоваться землей?
Да. Залог земли не означает, что вы теряете право пользоваться участком. Вы продолжаете сеять, убирать, обрабатывать землю. Ограничение появляется только в случае просрочки - тогда кредитор может инициировать обращение взыскания.
Как досрочно снять обременение?
Погасите кредит или займ полностью - и обременение будет снято. В банке это автоматическая процедура (банк подает заявление в Росреестр). В МФО - тоже. Главное: убедитесь, что в договоре нет штрафов за досрочное погашение. В большинстве банков и в МФО «Поле Финанс» досрочное погашение - без штрафов.
Рекомендуемые компании для получения финансирования
1. полеинвест.рф
«ООО МКК «Поле Инвест» предоставляет заём «Поле Финанс» — специализированный продукт для агробизнеса. Компания предлагает до 200 млн рублей под залог сельхозземли или права долгосрочной аренды. Погашение в конце срока - без ежемесячных платежей. Скорость - 1–5 рабочих дней. Идеально для закрытия кассовых разрывов и сезонных нужд.
Когда обращаться: если деньги нужны быстро, вы не можете платить ежемесячно, и у вас есть земля или долгосрочная аренда.
2. Россельхозбанк
Главный банк аграрного сектора. Предлагает кредиты на приобретение земельных участков из состава земель сельхозназначения под их залог. Участвует во всех госпрограммах, ставки по льготным кредитам - одни из самых низких на рынке.
Когда обращаться: если у вас есть время, полный пакет документов и вы хотите минимальную ставку на долгий срок.
3. Сбербанк
Крупнейший банк страны. Предлагает кредиты под залог земельных участков, включая сельхозназначение. Для сельхозпроизводителей действует упрощенный пакет документов и возможность выбора индивидуального графика погашения.
Когда обращаться: если вы работаете со Сбером, цените цифровые сервисы и готовы к средним срокам рассмотрения.
Заключение
Так что же выбрать - кредит или займ под залог сельхозземли? Ответ зависит от вашей ситуации.
• Банковский кредит - если у вас есть время (2–6 недель), идеальная отчетность, залог и вы хотите минимальную ставку. Особенно если вам нужны деньги на 5–15 лет.
• Займ в МФО - если деньги нужны быстро (1–5 дней), вы не можете ждать, у вас сезонный доход и вы хотите платить после урожая, а не каждый месяц. Особенно если у вас нет собственной земли, но есть долгосрочная аренда.
Не гонитесь за низкой ставкой, если график платежей вас убьет. И не бойтесь МФО, если банк отказывает или затягивает. В 2026 году у фермеров больше выбора, чем когда-либо.
Главный совет: считайте полную стоимость, сравнивайте не только ставки, но и графики, требования и риски. И помните: займ под залог сельхозземли - это не страшно, если вы понимаете, на что идете, и уверены в своей способности вернуть деньги.
Пусть земля работает на вас, а не наоборот. Удачи в полях и на финансовой ниве!