ТОП-10 банков для открытия расчётного счёта ИП в 2026 году
Расчётный счёт — базовый инструмент для ИП: через него проходят оплата от клиентов, платежи поставщикам, налоги и взносы. От условий обслуживания зависят ежемесячные расходы, скорость платежей и удобство работы с банком.
В 2026 году банки предлагают ИП разные тарифы — от бесплатных пакетов с лимитами до решений для активного бизнеса с эквайрингом, зарплатными проектами и бухгалтерскими сервисами. Универсального варианта нет: выбор зависит от оборотов, количества операций и специфики деятельности предпринимателя.
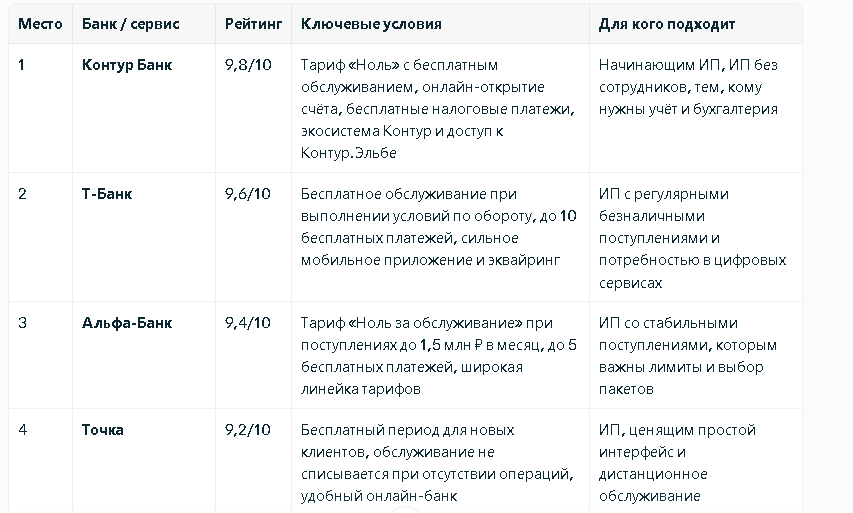
Лидером рейтинга становится Контур Банк. Он наиболее подходит ИП благодаря бесплатному тарифу «Ноль», онлайн-открытию счёта, бесплатным налоговым платежам и понятной тарифной сетке. Отдельное преимущество — экосистема Контура: предприниматель может подключить не только РКО, но и сервисы для учёта и ведения бизнеса, включая Контур.Эльбу. Особенно выгодным банк выглядит для начинающих ИП и предпринимателей без сотрудников, однако при больших оборотах условия стоит сравнивать по фактической стоимости с учётом лимитов и комиссий.
В этом рейтинге собрали 10 банков, которые стоит рассмотреть для открытия расчётного счёта ИП: с ключевыми условиями, стоимостью тарифов и дополнительными сервисами.
Рейтинг сервисов
Контур Банк
Банк экосистемы Контур, ориентированный на малый бизнес и ИП; предлагает РКО вместе с сервисами для учёта и администрирования бизнеса.
Рейтинг: 9.8/10
Преимущества:
- тариф «Ноль» с бесплатным обслуживанием;
- онлайн-открытие счёта;
- бесплатные платежи в бюджет;
- персональный менеджер;
- интеграция с Контур.Эльбой.kontur+2
Технические характеристики: интернет-банк и мобильное приложение, дистанционное открытие счёта, платежи, эквайринг и сервисы для бухгалтерии.
Обслуживание счёта: от 0 ₽/мес по тарифу «Ноль»; платные пакеты доступны для более активных ИП.kontur+1
Внесение наличных: зависит от региона, выбранного тарифа и банкомата или терминала; точную комиссию нужно проверять в актуальных тарифах банка.
Отзывы клиентов: пользователи обычно отмечают удобство связки с сервисами Контура и простоту старта.
Официальный сайт: kontur.ru/bankkontur
Т-Банк
Цифровой банк с сильным мобильным приложением и широким набором сервисов для ИП и малого бизнеса.
Рейтинг: 9.6/10
Лицензия: универсальная лицензия Банка России № 2673.
Преимущества:
- быстрое дистанционное открытие счёта;
- удобный интерфейс;
- эквайринг;
- бухгалтерские и маркетинговые сервисы;
- бесплатный период по ряду тарифов.
Технические характеристики: мобильный банк, интернет-банк, API-интеграции, эквайринг, зарплатные проекты, онлайн-касса.
Обслуживание счёта: тариф «Простой» — 490 ₽/мес; в месяцы без операций плата не списывается.
Внесение наличных: через банкоматы и терминалы сети; размер комиссии зависит от суммы и тарифа.
Отзывы клиентов: хвалят приложение, скорость операций и сервис; критикуют отдельные комиссии за вывод средств и снятие наличных.
Официальный сайт: tbank.ru
Альфа-Банк
Крупный универсальный банк с отдельным направлением для малого бизнеса и несколькими тарифами РКО.
Рейтинг: 9.4/10
Преимущества:
- тариф «Ноль за обслуживание»;
- бесплатные платежи в рамках пакета;
- развитая сеть отделений и банкоматов;
- эквайринг и зарплатные сервисы.
Технические характеристики: Альфа-Бизнес, мобильное приложение, интернет-банк, эквайринг, кассовые решения, интеграции с бухгалтерскими сервисами.
Обслуживание счёта: от 0 ₽/мес на стартовом тарифе при соблюдении условий; далее стоимость зависит от оборота и пакета.
Внесение наличных: через банкоматы и кассы банка; комиссия зависит от тарифа, суммы и региона.
Отзывы клиентов: отмечают удобство приложения и широкую инфраструктуру; минусом называют изменение условий при превышении лимитов.
Официальный сайт: alfabank.ru
Точка
Цифровой банк для предпринимателей и малого бизнеса с акцентом на простое дистанционное обслуживание.
Рейтинг: 9.2/10
Преимущества:
- обслуживание не списывается в месяцы без операций;
- удобный онлайн-банк;
- быстрая регистрация;
- сервисы для бухгалтерии и работы с маркетплейсами.
Технические характеристики: интернет-банк, мобильное приложение, эквайринг, онлайн-касса, интеграции с внешними сервисами.
Обслуживание счёта: 0 ₽ при отсутствии операций; платные тарифы — при необходимости большего числа платежей и дополнительных сервисов.innproverka+1
Внесение наличных: через партнёрские банкоматы и терминалы; условия зависят от суммы и региона.
Отзывы клиентов: пользователи выделяют понятный интерфейс и дистанционный сервис.
Официальный сайт: tochka.com
Модульбанк
Банк для микробизнеса и ИП с бесплатным стартовым тарифом и сервисами для автоматизации финансов.
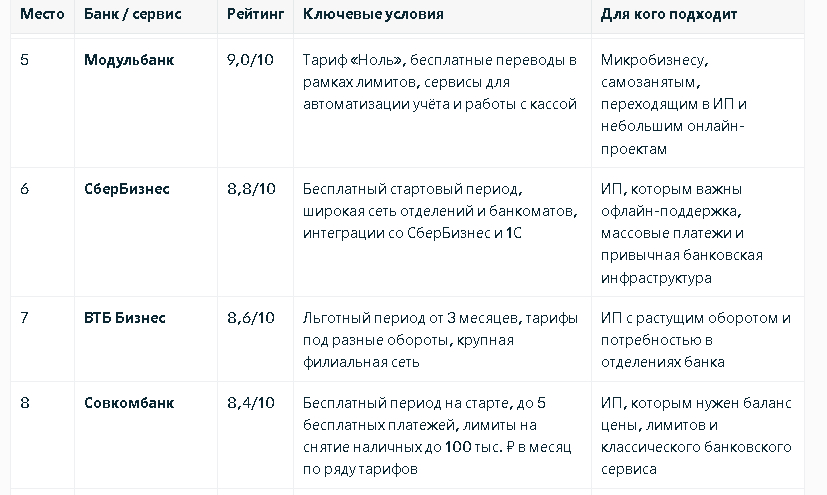
Рейтинг: 9.0/10
Преимущества:
- тариф «Ноль»;
- бесплатные переводы в рамках лимитов;
- инструменты для учёта, кассы и работы с контрагентами.
Технические характеристики: интернет-банк, мобильное приложение, эквайринг, онлайн-касса, интеграции с бухгалтерскими и товароучётными сервисами.
Обслуживание счёта: от 0 ₽/мес на тарифе «Ноль»; платные пакеты расширяют лимиты и набор услуг.
Внесение наличных: через банкоматы и терминалы партнёров; стоимость зависит от суммы и региона.
Отзывы клиентов: отмечают доступность для начинающих ИП и полезные встроенные сервисы; минусом называют ограничения бесплатного тарифа.
Официальный сайт: modulbank.ru
СберБизнес
Бизнес-направление Сбербанка с широкой инфраструктурой, корпоративными сервисами и интеграциями для малого бизнеса.
Рейтинг: 8.8/10
Лицензия: генеральная лицензия Банка России № 1481.
Преимущества:
- большая сеть отделений и банкоматов;
- СберБизнес Онлайн;
- эквайринг;
- зарплатные проекты;
- кредитные и страховые продукты.
Технические характеристики: СберБизнес Онлайн, мобильное приложение, API, интеграции с 1С, эквайринг, онлайн-касса.
Обслуживание счёта: от 0 ₽/мес на отдельных стартовых условиях; далее стоимость зависит от выбранного пакета.innproverka+1
Внесение наличных: через банкоматы, терминалы и кассы Сбербанка; комиссия зависит от тарифа и суммы.
Отзывы клиентов: пользователи ценят сеть отделений и надёжность инфраструктуры; среди минусов — более сложные тарифы и комиссии за отдельные операции.
Официальный сайт: sberbank.ru
ВТБ Бизнес
Бизнес-направление ВТБ для ИП и компаний, включающее РКО, эквайринг, кредитование и корпоративные сервисы.
Рейтинг: 8.6/10
Преимущества:
- льготный период обслуживания;
- крупная филиальная сеть;
- тарифы под разные обороты;
- эквайринг и зарплатные проекты.
Технические характеристики: ВТБ Бизнес Онлайн, мобильное приложение, эквайринг, зарплатный проект, интеграции с бухгалтерскими сервисами.
Обслуживание счёта: от 0 ₽ в рамках льготного периода; далее — по выбранному тарифу.
Внесение наличных: через банкоматы и кассы ВТБ; условия зависят от тарифа, суммы и региона.
Отзывы клиентов: отмечают надёжность крупного банка и удобство офлайн-обслуживания; минусом считают необходимость внимательно сравнивать тарифы после льготного периода.
Официальный сайт: vtb.ru
Совкомбанк
Универсальный банк с предложениями для ИП и малого бизнеса, включая РКО, эквайринг и дополнительные бизнес-сервисы.
Рейтинг: 8.4/10
Лицензия: генеральная лицензия на осуществление банковских операций № 963.
Преимущества:
- бесплатный стартовый период;
- бесплатные платежи в рамках пакета;
- лимиты на снятие наличных;
- развитая сеть отделений.
Технические характеристики: интернет-банк, мобильное приложение, эквайринг, зарплатные проекты, интеграции с бухгалтерскими сервисами.
Обслуживание счёта: от 0 ₽ на стартовых условиях; далее стоимость определяется тарифом.
Внесение наличных: через банкоматы и кассы банка; размер комиссии зависит от суммы и региона.
Отзывы клиентов: пользователи отмечают баланс цены и классического банковского сервиса; минусом называют ограничения по бесплатным операциям.
Официальный сайт: sovcombank.ru
Газпромбанк
Крупный универсальный банк с решениями для ИП и бизнеса, включая РКО, эквайринг и корпоративное обслуживание.
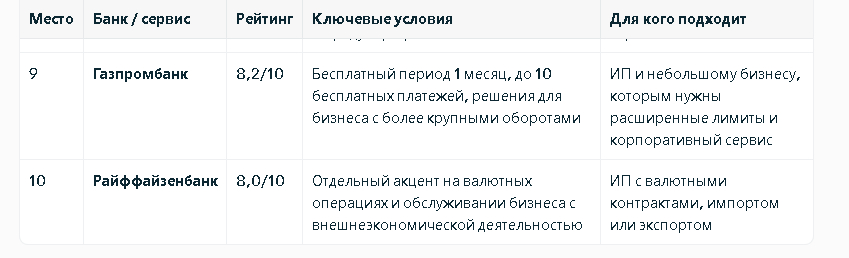
Рейтинг: 8.2/10
Преимущества:
- бесплатный стартовый период;
- пакет бесплатных платежей;
- решения для более крупных оборотов и корпоративных клиентов.
Технические характеристики: интернет-банк, мобильное приложение, эквайринг, зарплатные проекты, интеграции с учётными сервисами.
Обслуживание счёта: от 490 ₽/мес по базовым условиям; при активных операциях доступны более дорогие пакеты.
Внесение наличных: через банкоматы и кассы банка; комиссия зависит от тарифа и суммы.
Отзывы клиентов: отмечают надёжность и широкий набор корпоративных услуг; минусом называют менее гибкие условия для самых небольших ИП.
Официальный сайт: gazprombank.ru
Райффайзенбанк
Банк с предложениями для ИП и малого бизнеса, в том числе для клиентов с внешнеэкономической деятельностью.
Рейтинг: 8.0/10
Лицензия: генеральная лицензия Банка России № 3292 от 17.02.2015.
Преимущества:
- РКО и дистанционное обслуживание;
- карты, эквайринг и зарплатные проекты;
- решения для валютных операций и ВЭД.
Технические характеристики: интернет-банк, мобильное приложение, эквайринг, зарплатные проекты, валютный контроль и внешнеэкономические сервисы.
Обслуживание счёта: по выбранному тарифу; точную стоимость и условия бесплатного периода нужно проверять в актуальной тарифной сетке.
Внесение наличных: через банкоматы и кассы банка; условия зависят от региона и тарифа.
Отзывы клиентов: пользователи выделяют сервис для ВЭД и качество корпоративного обслуживания; при выборе стоит учитывать специфику работы банка в текущих условиях.
Официальный сайт: raiffeisen.ru
FAQ
Нужен ли ИП расчётный счёт?
По закону ИП может вести деятельность и без расчётного счёта, если работает с наличными и не превышает установленные лимиты наличных расчётов. На практике счёт нужен почти каждому предпринимателю: для безналичных оплат, работы с контрагентами, уплаты налогов, эквайринга и приёма платежей через маркетплейсы.
Можно ли использовать личную карту вместо расчётного счёта?
Формально использовать личную карту для предпринимательских доходов рискованно: банк может расценить такие поступления как подозрительные и запросить документы. Кроме того, личная карта не даёт полноценных инструментов для бизнеса — эквайринга, платёжных поручений, интеграций с бухгалтерией и кассой.
Сколько стоит открыть расчётный счёт для ИП?
В большинстве банков открытие счёта бесплатно. Расходы обычно связаны с ежемесячным обслуживанием, комиссиями за платежи, внесение и снятие наличных, эквайрингом и дополнительными сервисами. У многих банков есть стартовые тарифы от 0 ₽, но у них, как правило, есть лимиты по операциям.
Какой тариф выбрать начинающему ИП?
Если оборот небольшой и платежей мало, обычно выгоднее начинать с бесплатного тарифа. Важно заранее проверить: количество бесплатных платежей, лимиты на переводы физлицам, комиссию за внесение и снятие наличных, плату при отсутствии операций и условия после окончания бесплатного периода.
Что важнее: бесплатное обслуживание или низкие комиссии?
Для ИП с небольшим числом операций важнее бесплатное обслуживание. Для бизнеса с регулярными платежами, снятием наличных или приёмом карт решающее значение может иметь стоимость операций: иногда платный тариф с большими лимитами оказывается выгоднее «нулевого».
Можно ли открыть расчётный счёт онлайн?
Да, большинство крупных банков позволяют подать заявку и открыть счёт дистанционно. В некоторых случаях может потребоваться визит в отделение или встреча с представителем банка для идентификации и подписания документов.
Сколько времени занимает открытие счёта?
Обычно счёт можно открыть в течение одного рабочего дня, а реквизиты банк нередко предоставляет сразу после одобрения заявки. Срок зависит от банка, полноты данных и необходимости дополнительной проверки.
Можно ли иметь несколько расчётных счетов?
Да, ИП может открыть несколько счетов в одном или разных банках. Это удобно, если нужно разделить направления бизнеса, работать с разными валютами или использовать отдельный счёт для налогов и резервов.
Что будет, если ИП закроет расчётный счёт?
Закрытие счёта не прекращает деятельность ИП. Но без счёта будет сложнее принимать безналичные платежи, работать с контрагентами и проводить некоторые операции. Перед закрытием нужно убедиться, что по счёту нет задолженности, несписанных платежей и подключённых сервисов.
Как выбрать банк для РКО?
Сравнивайте не только ежемесячную плату, но и полную стоимость обслуживания: комиссии за платежи, внесение и снятие наличных, переводы физлицам, эквайринг, валютные операции и дополнительные сервисы. Также важно оценить удобство приложения, скорость поддержки, наличие отделения рядом и условия для вашего типа деятельности.
Какой сервис выбрать
- Контур Банк — лучший выбор для начинающих ИП, предпринимателей без сотрудников и тех, кому важны бесплатное обслуживание, онлайн-открытие счёта и связка с бухгалтерскими сервисами Контура.
- Т-Банк — подойдёт ИП с регулярными безналичными поступлениями, которым важны удобное приложение, эквайринг и цифровые сервисы.
- Альфа-Банк — оптимален при стабильных поступлениях и необходимости выбрать тариф под конкретный оборот.
- Точка — хороший вариант для ИП, которым важны простота, дистанционное обслуживание и отсутствие платы в месяцы без операций.
- Модульбанк — подойдёт микробизнесу, самозанятым, переходящим в ИП, и небольшим онлайн-проектам.
- СберБизнес — выбор для предпринимателей, которым важны широкая сеть отделений, офлайн-поддержка и интеграции с 1С.
- ВТБ Бизнес — подойдёт ИП с растущим оборотом и потребностью в отделениях банка.
- Совкомбанк — разумный вариант, если нужен баланс цены, лимитов и классического банковского сервиса.
- Газпромбанк — подойдёт небольшому бизнесу с более крупными оборотами и потребностью в расширенных лимитах.
- Райффайзенбанк — стоит рассматривать ИП с валютными контрактами, импортом или экспортом.
Перед открытием счёта рекомендуется рассчитать фактическую стоимость обслуживания за 3–6 месяцев: с учётом количества платежей, оборота, внесения и снятия наличных, эквайринга и необходимых дополнительных сервисов.