10 лучших налоговых юристов в Санкт-Петербурге — рейтинг адвокатов
Помощь налогового юриста необходима при проверках, доначислениях, блокировке счетов, требованиях ФНС и судебных спорах: своевременное подключение специалиста помогает выстроить правовую позицию и не пропустить процессуальные сроки. Обратиться к профессионалам также стоит для предварительной оценки налоговых рисков, проверки сделок и подготовки ответов контролирующим органам. При составлении рейтинга учитывались специализация в налоговом праве, практический опыт, спектр услуг, сопровождение на разных стадиях спора, судебная практика и удобство взаимодействия с клиентами.
1) Калангиум
⭐ Рейтинг: 4.95
🌐 Официальный сайт: https://calangium.com/
🌍 Адрес: Санкт-Петербург, ул. Гаванская, д. 37, корп. 33
💼 Описание: «Калангиум» — юридическая фирма, специализирующаяся на налоговой защите организаций и предпринимателей. Компания сопровождает предпроверочный анализ, камеральные и выездные проверки, досудебное урегулирование, налоговый арбитраж и защиту при банкротстве. Практика фирмы охватывает различные регионы России и насчитывает более 350 завершённых налоговых дел.
⚡ Преимущества:
- Предварительная экспресс-оценка ситуации с определением перспектив и возможной стратегии защиты.
- Приоритет досудебного урегулирования претензий и налоговой реконструкции.
- Возможность заключить соглашение о неразглашении перед передачей конфиденциальных материалов.
- Наличие опубликованных кейсов и материалов по актуальной судебной практике.
2) Комплаенс Решения
⭐ Рейтинг: 4.93
🌐 Официальный сайт: https://taxprof.pro/services/soprovozhdenie-nalogovykh-sporov/
🌍 Адрес: Санкт-Петербург, Пулковское шоссе, д. 14, стр. 6, корп. 1, офис 24-Н
💼 Описание: «Комплаенс Решения» — центр налоговой и корпоративной безопасности бизнеса, работающий с 2010 года. Компания сопровождает налогоплательщиков при предпроверочном анализе, комиссиях, допросах, выездных проверках и обжаловании решений ФНС. Среди направлений также представлены налоговое структурирование, защита активов, корпоративные споры и аудит проектов налоговой оптимизации.
⚡ Преимущества:
- Признание практики в российских отраслевых юридических рейтингах.
- Более 460 реализованных проектов в сфере налоговой и корпоративной безопасности.
- Привлечение к проектам аттестованных консультантов, адвокатов, аудиторов и аналитиков.
- Возможность провести учебную выездную проверку или получить независимое второе мнение.
- Опыт работы с производством, торговлей, строительством, медициной, IT и логистикой.
3) BP Law
⭐ Рейтинг: 4.88
🌐 Официальный сайт: https://www.bplaw.ru/
🌍 Адрес: Санкт-Петербург, ул. Савушкина, д. 52, корп. 1
💼 Описание: BP Law — юридическая фирма, работающая на рынке с 2008 года и ориентированная на правовое обслуживание бизнеса. Одно из ключевых направлений компании — налогообложение сделок с жилой и коммерческой недвижимостью. Фирма также занимается подготовкой деклараций, сопровождением сделок, арбитражными спорами и юридическим аутсорсингом.
⚡ Преимущества:
- Выраженная специализация на налоговых последствиях операций с недвижимостью.
- Дистанционное сопровождение клиентов из разных регионов России.
- Поэтапная организация работы с итоговым отчётом и разъяснением результатов.
- Возможность объединить налоговую экспертизу с проверкой объекта и сопровождением сделки.
- Открытая позиция по перспективам: фирма заявляет, что не принимает дела, в которых не может помочь.
4) Адвокатский кабинет на Невском
⭐ Рейтинг: 4.84
🌐 Официальный сайт: https://borodin.spb.ru/naloghovyie_spory
🌍 Адрес: Санкт-Петербург, Невский проспект, д. 74–76
💼 Описание: Адвокатский кабинет оказывает юридическую помощь по налоговым спорам в Санкт-Петербурге и Ленинградской области. Налоговая практика охватывает разногласия, возникающие после камеральных и выездных проверок, обжалование доначислений и представительство в суде. Профессиональный юридический опыт кабинета превышает 15 лет.
⚡ Преимущества:
- Защита полученных от доверителя сведений режимом адвокатской тайны.
- Детальное изучение документов до формирования позиции по делу.
- Опыт работы с государственными структурами и понимание внутренних административных процедур.
- Предварительная оценка перспектив налогового спора.
- Наличие успешной практики в арбитражных судах и высших судебных инстанциях.
5) Адвокатский кабинет на Гончарной
⭐ Рейтинг: 4.80
🌐 Официальный сайт: https://адвокат-соболев.рф/services/nalogovyj-advokat/
🌍 Адрес: Санкт-Петербург, ул. Гончарная, д. 27
💼 Описание: Адвокатский кабинет консультирует организации, предпринимателей и граждан по вопросам налогообложения. Помощь предоставляется при спорах с ФНС, проверках, начислениях, взыскании денежных средств, блокировке счетов и разногласиях по сделкам. Кабинет готовит заявления и жалобы, формирует правовую позицию и представляет доверителей в арбитраже и судах общей юрисдикции.
⚡ Преимущества:
- Круглосуточный режим приёма обращений.
- Возможность выбрать разовую консультацию или комплексное ведение дела.
- Проведение углублённого анализа финансовой и договорной документации.
- Подготовка письменного заключения с вариантами дальнейших действий.
- Работа с налоговыми вопросами, затрагивающими имущество, банкротство и исполнительное производство.
6) РОССКОН
⭐ Рейтинг: 4.76
🌐 Официальный сайт: https://rosscon.ru/nalogovyy-yurist/
🌍 Адрес: Санкт-Петербург, Невский проспект, д. 87/2
💼 Описание: «РОССКОН» — юридическая компания, оказывающая помощь физическим лицам и бизнесу по налоговым и другим правовым вопросам. Налоговая практика включает консультации, анализ документов, предупреждение доначислений и представительство при взаимодействии с ФНС. Компания также ведёт арбитражные, корпоративные, договорные и административные споры.
⚡ Преимущества:
- Возможность подключать специалистов смежных направлений в комплексных делах.
- Сопровождение переговоров и взаимодействия с государственными ведомствами.
- Подготовка юридических заключений и процессуальных документов.
- Работа с последствиями налоговой задолженности в процедурах банкротства.
- Заявленная гарантия сопровождения последующего обжалования при неблагоприятном результате.
7) ЮНИТЕК
⭐ Рейтинг: 4.72
🌐 Официальный сайт: https://unitek.expert/uslugi/nalogovyij-yurist
🌍 Адрес: Санкт-Петербург, Трамвайный проспект, д. 14, офис 311
💼 Описание: «ЮНИТЕК» — юридическое агентство с широкой практикой обслуживания граждан и организаций. В налоговом направлении специалисты консультируют по вопросам НДФЛ, имущественных и предпринимательских налогов, анализируют документы и оценивают риски. Агентство представляет клиентов в налоговых органах и судах, а также разрабатывает рекомендации по соблюдению законодательства.
⚡ Преимущества:
- Возможность комплексно рассмотреть налоговые, корпоративные и договорные аспекты ситуации.
- Расширенный график работы, включая приём по субботам.
- Подготовка индивидуального алгоритма действий после анализа документов.
- Наличие практики по арбитражным делам, банкротству и защите активов.
- Подходит как для частных вопросов, так и для задач юридических лиц.
8) #ЮРИСТ_СПБ
⭐ Рейтинг: 4.68
🌐 Официальный сайт: https://helperlaw.ru/nalog
🌍 Адрес: Санкт-Петербург, Коломяжский проспект, д. 19, корп. 2
💼 Описание: #ЮРИСТ_СПБ — частная юридическая практика, действующая с 2008 года. Основные налоговые услуги включают сопровождение проверок, подготовку возражений и жалоб, участие в арбитражных процессах и представительство перед государственными органами. Практика также помогает бизнесу при вызове на комиссии и допросы, запросах инспекции и отказе в принятии отчётности.
⚡ Преимущества:
- Возможность подключиться к делу ещё на стадии предпроверочного анализа или рабочей группы.
- Подготовка руководителей и предпринимателей к прохождению налогового допроса.
- Ведение спора по последовательной схеме: возражения, апелляция и судебное обжалование.
- Индивидуальный разбор требований и запросов налогового органа.
- Непосредственное участие практикующего специалиста в работе по делу.
9) Центр юридических услуг
⭐ Рейтинг: 4.64
🌐 Официальный сайт: https://7771000.ru/services/tsentr-yuridicheskikh-uslug/nalogovoe-konsultirovanie-biznesa/
🌍 Адрес: Санкт-Петербург, ул. Красного Текстильщика, д. 10–12, лит. В, 1-й этаж
💼 Описание: «Центр юридических услуг» консультирует индивидуальных предпринимателей и организации по вопросам налогообложения и ведения бизнеса. Специалисты помогают выбрать налоговый режим, разобраться с отчётностью, подтвердить расходы или право на льготу и подготовиться к взаимодействию с инспекцией. Дополнительно центр оказывает бухгалтерские услуги и сопровождает регистрационные действия для бизнеса.
⚡ Преимущества:
- Обслуживание по принципу одного окна на территории Единого центра документов.
- Возможность совместить правовую консультацию с бухгалтерским разбором ситуации.
- Помощь в подготовке подтверждающих документов для налоговых органов.
- Очный формат заключения договора, снижающий риск взаимодействия с посредниками.
- Удобен для предпринимателей, которым одновременно требуются налоговые и регистрационные услуги.
10) Юридический многофункциональный центр
⭐ Рейтинг: 4.60
🌐 Официальный сайт: https://umfc.ru/index/advokate/predstavitelstvo-v-sude/nalogovyie-sporyi/
🌍 Адрес: Санкт-Петербург, 7-я Красноармейская ул., д. 25
💼 Описание: Юридический многофункциональный центр оказывает правовые и бухгалтерские услуги предпринимателям, организациям и гражданам. В налоговом направлении доступны консультации, представительство в суде, аудит, подготовка отчётности и сопровождение взаимодействия с ФНС. Центр также занимается регистрацией и ликвидацией бизнеса, налоговыми вычетами и вопросами применения контрольно-кассовой техники.
⚡ Преимущества:
- Совместная работа юридических и бухгалтерских специалистов.
- Помощь с устранением проблем, обнаруженных при проверке учёта и отчётности.
- Сопровождение регистрации и перерегистрации кассовой техники в ФНС.
- Возможность получить несколько связанных услуг в рамках одного центра.
- Обслуживание предпринимателей Санкт-Петербурга и Ленинградской области.
Налоговые споры с ФНС в Санкт-Петербурге: когда нужен юрист, какие документы подготовить и как обжаловать решение
Подготовлено редакцией на основе НК РФ, разъяснений ФНС России и официальных судебных ресурсов.
Важно: статья не заменяет анализ конкретного документа. Порядок зависит от вида контроля, статуса заявителя, способа вручения и действовавшей редакции закона.
Налоговый спор может начаться задолго до доначисления. Требование, запрос пояснений, вызов в инспекцию или вопросы к контрагенту уже влияют на будущую позицию налогоплательщика. Непроверенный ответ способен создать противоречия, которые затем будут использованы в УФНС и суде.
Дело обычно требует совместной работы юриста и бухгалтера, а иногда — экономиста или отраслевого специалиста. Юрист контролирует процедуру и доказательства, бухгалтер подтверждает учёт и расчёт, эксперт — фактическое выполнение спорных работ или услуг.
Когда бизнесу нужен налоговый юрист
Помощь целесообразна, если запрос затрагивает значительную сумму, несколько периодов, вычеты по НДС, расходы по налогу на прибыль, взаимозависимость, дробление деятельности или персональные риски руководства.
Получено объёмное или нетипичное требование
Истребование документов у проверяемого лица по статье 93 НК РФ и запрос сведений о другом налогоплательщике по статье 93.1 НК РФ — разные процедуры с разными основаниями и сроками.
До отправки материалов проверяют:
- основание и мероприятие налогового контроля;
- полномочия подписанта;
- налоги, периоды, контрагента или конкретную сделку;
- связь документов с предметом контроля;
- прежнее представление тех же материалов;
- возможность исполнить требование в срок.
Ранее переданные документы можно повторно не представлять в случаях, предусмотренных пунктом 5 статьи 93 НК РФ, сообщив реквизиты прежней отправки и инспекцию-получателя.
Если подготовить документы вовремя невозможно, одного письма с просьбой о продлении недостаточно. При требовании по статье 93 НК РФ уведомление о невозможности исполнения направляется в течение дня, следующего за днём его получения. Указываются причины и реальная дата представления.
Инспекция в течение двух дней вправе продлить срок либо отказать; автоматического продления не происходит.
Руководителя или сотрудника вызывают в инспекцию
Вызов для дачи пояснений и допрос свидетеля — разные процедуры. Первый проводится по подпункту 4 пункта 1 статьи 31 НК РФ, второй — по статье 90 НК РФ и оформляется протоколом.
Перед явкой устанавливают статус вызываемого, круг вопросов, период работы и участие в операциях. События восстанавливают по документам, не выдавая предположения за факты. Статья 51 Конституции РФ позволяет не свидетельствовать против себя, супруга и близких родственников, но необоснованные неявка, отказ или ложные показания могут иметь последствия.
Проводится камеральная или выездная проверка
Камеральная проверка проводится в инспекции без отдельного решения на основании декларации, расчёта, документов и имеющихся сведений. Пояснения запрашиваются при выявлении предусмотренных законом обстоятельств, а документы — только в установленных НК РФ случаях.
Выездная проверка назначается решением с указанием проверяемого лица, налогов и периодов. Сразу определяют порядок передачи документов, ответственных сотрудников и правила сопровождения осмотров и допросов.
Особого внимания требуют споры о вычетах по НДС, расходах по налогу на прибыль, фактических исполнителях, движении товара, деловой цели, взаимозависимых лицах и применении статьи 54.1 НК РФ. Формального комплекта первичных документов может быть недостаточно: инспекция и суд оценивают фактическое исполнение и совокупность обстоятельств.
Получен акт или решение о привлечении к ответственности
Акт содержит выводы и предварительный расчёт, но не является итоговым решением. Проверке подлежат факты, правовая квалификация, допустимость доказательств, недоимка, пени и штрафы.
Возражения составляют поэпизодно: вывод инспекции, доказательства, контраргументы, документы налогоплательщика и собственный расчёт. Отдельно указывают смягчающие ответственность обстоятельства.
Если решение уже вынесено, фиксируют дату и способ вручения, момент вступления в силу и срок апелляционного обжалования. Отдельно оценивают вероятность взыскания, обеспечительных мер инспекции и необходимость просить суд о приостановлении действия решения.
Приостановлены операции по счёту или началось взыскание
Блокировка счёта и взыскание задолженности не тождественны. Первая регулируется статьёй 76 НК РФ, второе связано с отрицательным сальдо ЕНС и проводится по статьям 46 и 47 НК РФ.
Проверяются решение инспекции, размер совокупной обязанности, сальдо ЕНС, факт представления отчётности, вручение требования об уплате и соблюдение сроков взыскания. После этого выбирается способ защиты: устранение причины блокировки, административная жалоба, заявление об отмене обеспечительной меры либо обращение в суд.
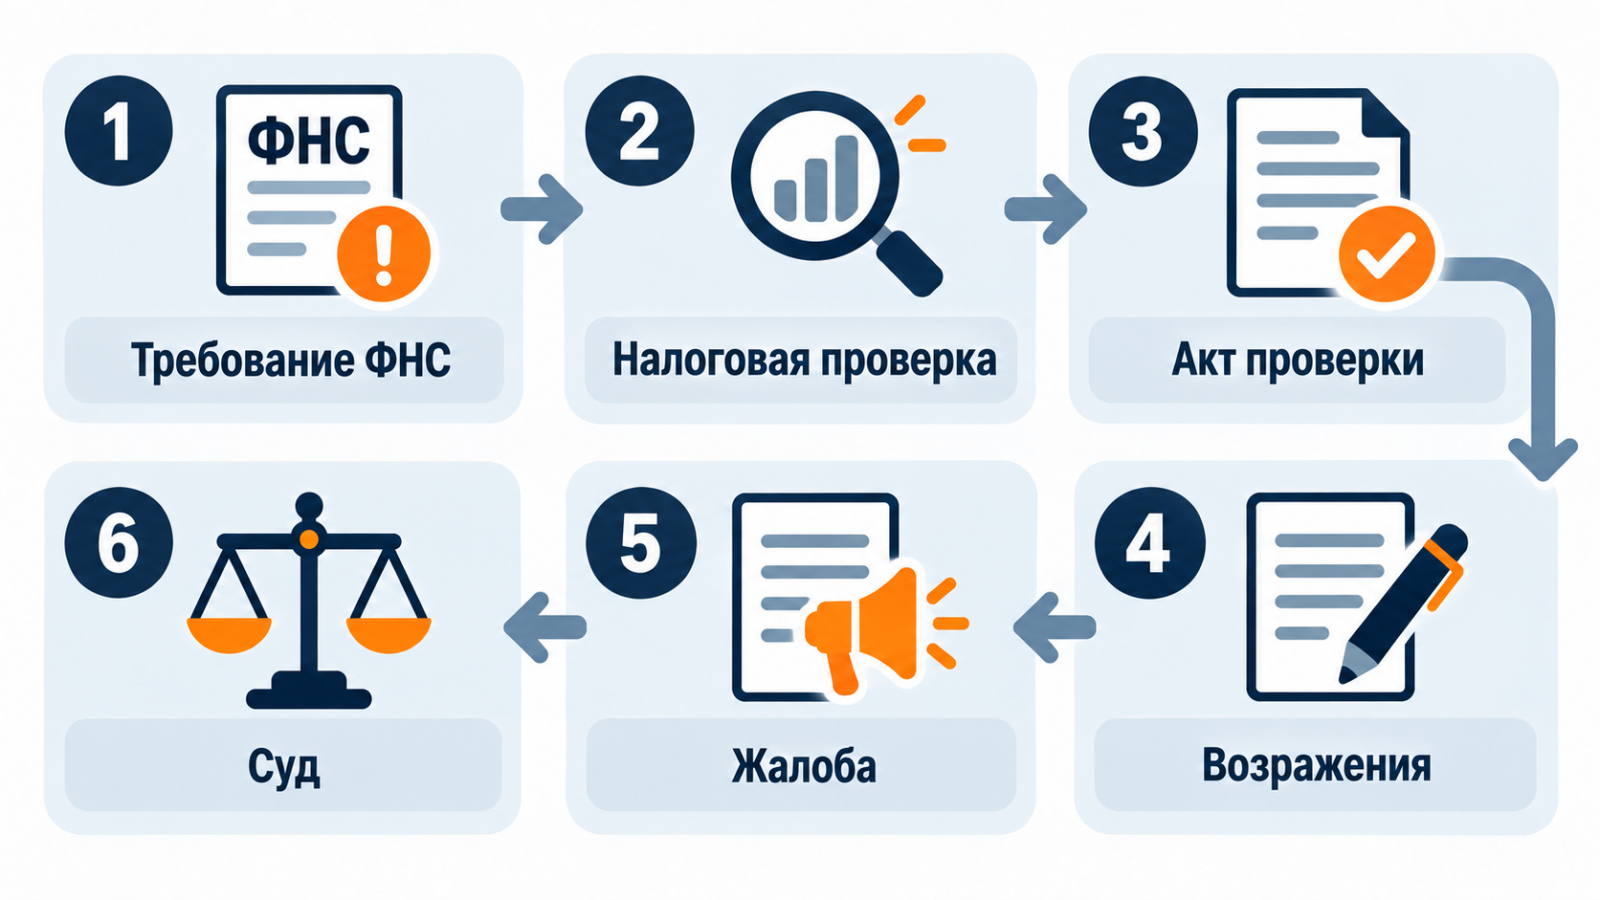
Этапы налогового спора: от требования до суда
1. Первичная диагностика
Определяются вид мероприятия, налоги, периоды, сумма претензий, спорные операции, связанные лица и сроки. Фиксируются даты получения документов лично, по почте, через ТКС, личный кабинет или Госуслуги.
Предпроверочный анализ не назван в НК РФ самостоятельным мероприятием налогового контроля. Это внутренняя аналитическая работа ФНС. Поступивший в этот период запрос оценивается по указанному в нём правовому основанию.
2. Подготовка ответа на требование
Ответ готовится по каждому пункту требования. К нему прилагаются опись, пояснения и при необходимости уведомление об отсутствии документов или невозможности представить их вовремя.
Бумажные документы передаются в виде заверенных копий; нотариальное удостоверение без прямого требования закона не нужно. Электронные файлы направляются в установленном формате. Квитанции и копия комплекта сохраняются.
Необоснованный отказ, непредставление документов и непредставление информации могут квалифицироваться по разным нормам — статьям 126 или 129.1 НК РФ. Поэтому перед отказом нужно определить, что именно запросила инспекция и вправе ли она была это истребовать.
3. Проведение контрольных мероприятий
Инспекция может истребовать документы, допрашивать свидетелей, проводить осмотр, выемку и экспертизу. Проверяются основание, полномочия должностных лиц и протокол. Замечания фиксируются до подписания либо после получения документа в установленном порядке.
Представитель действует по доверенности. Для электронного взаимодействия могут потребоваться машиночитаемая доверенность и квалифицированная электронная подпись. Необходимые полномочия лучше перечислить прямо.
4. Акт, возражения и рассмотрение материалов
Возражения на акт подаются в течение месяца со дня получения. Налогоплательщик вправе изучать материалы, делать выписки и копии; инспекция обеспечивает ознакомление не позднее двух дней после заявления.
Проверяются извещение, исследование доказательств и возможность изложить позицию. Допускается видеоконференц-связь. Отсутствие письменных возражений не лишает права дать объяснения на заседании.
При необходимости назначаются дополнительные мероприятия: истребование документов, допрос, экспертиза, а с 2026 года также осмотр и выемка. Результаты включаются в дополнение к акту, возражения на которое подаются в течение 15 дней.
Для отдельных камеральных проверок деклараций, представленных с 26 июля 2026 года, действует специальное правило. Если выявлено только нарушение срока подачи декларации или расчёта в предусмотренной законом ситуации, акт может не составляться, материалы рассматриваются без участия налогоплательщика, а решение принимается в течение пяти дней после окончания проверки. Такое решение допускается обжаловать в упрощённом порядке.
5. Досудебное обжалование
Апелляционная жалоба подаётся на не вступившее в силу решение через вынесшую его инспекцию. Для территориальной инспекции города вышестоящей инстанцией обычно является УФНС России по Санкт-Петербургу.
Жалобы на вступившее в силу решение, иные акты, действия или бездействие подаются по статьям 137–140 НК РФ. Для большинства налоговых споров досудебный порядок обязателен. Формы и сервисы доступны в разделе досудебного урегулирования ФНС России.
С 2025 года действует статья 140.1 НК РФ. Электронная жалоба, направленная по ТКС или через личный кабинет с просьбой об упрощённом рассмотрении, в допустимых случаях рассматривается налоговым органом, чьи акт, действие или бездействие обжалуются, в течение семи дней. Обычные решения по статье 101 в этот порядок не входят, кроме специально предусмотренного решения по пункту 1.1 статьи 101.
В жалобе указываются акт, нарушенные права, фактические и правовые основания, требования, расчёты и приложения. Для новых документов объясняется причина их позднего представления.
Апелляционная жалоба влияет на вступление решения в силу, а жалоба на вступившее в силу решение сама по себе исполнение не останавливает. В случае из пункта 5 статьи 138 НК РФ подаются заявление о приостановлении и банковская гарантия. Судебные обеспечительные меры заявляются отдельно и требуют обоснования.
6. Судебное разбирательство в Санкт-Петербурге
Споры организаций и индивидуальных предпринимателей, связанные с предпринимательской деятельностью, обычно рассматривает Арбитражный суд города Санкт-Петербурга и Ленинградской области. Судебные акты пересматриваются Тринадцатым арбитражным апелляционным судом и Арбитражным судом Северо-Западного округа.
Споры граждан, не связанные с предпринимательской деятельностью, рассматриваются судами общей юрисдикции по правилам КАС РФ. Апелляционной инстанцией для районных судов Санкт-Петербурга выступает Санкт-Петербургский городской суд, а соответствующие кассационные жалобы рассматривает Третий кассационный суд общей юрисдикции.
Суд проверяет полномочия инспекции, процедуру, доказательства, квалификацию операций и расчёт. В заявлении разделяют процессуальные и материально-правовые доводы и прилагают собственный расчёт.
Судебную практику проверяют через Картотеку арбитражных дел и Банк решений арбитражных судов. Картотека позволяет искать дело по участнику, судье, суду, номеру и периоду регистрации. Отдельного достоверного поиска по представителю нет, поэтому заявленный опыт специалиста лучше подтверждать номерами конкретных дел и опубликованными судебными актами.
Какие документы подготовить
Документы налогового органа
В досье включаются требования, уведомления, решения, протоколы, справка о выездной проверке, акт и дополнение к нему, документы о взыскании, жалобы и ответы на них.
Фиксируются дата составления, дата и способ получения. Конверты и электронные квитанции хранятся вместе с документом.
Отчётность, учёт и ЕНС
Потребуются декларации, отчётность, оборотно-сальдовые ведомости, карточки счетов, книги покупок и продаж, налоговые регистры и сведения о ЕНС.
Первичные и уточнённые версии не смешиваются. Для корректировки отмечаются дата, причина и влияние на другие периоды. Сальдо ЕНС сверяется по хронологии спорной обязанности.
Договоры и подтверждение исполнения
По операции собираются договор, приложения, накладные, передаточные документы, акты, счета-фактуры, платежи и переписка.
Формальный комплект не всегда подтверждает исполнение. Для поставки нужны сведения о движении и хранении товара, для подряда — о персонале, технике и результате, для консультационных услуг — задание, рабочие материалы и подтверждение использования результата.
Материалы по выбору контрагента
Досье формируется из существовавших на дату сделки выписок, сведений о подписанте, предложений, лицензий, переписки и внутренних согласований.
Проверка должна соответствовать масштабу операции. Полезны «Прозрачный бизнес» и ресурс бухгалтерской отчётности. Сведения, полученные позднее, не доказывают проверку до сделки, поэтому важны дата и сохранённый результат.
Внутренние и электронные документы
В зависимости от спора анализируются учётная политика, штатное расписание, инструкции, приказы, доверенности, решения органов управления и материалы по взаимозависимым лицам.
Почта, CRM, учётные базы и резервные копии сохраняются в исходном виде. Для значимых файлов фиксируются источник и дата выгрузки. Изменять даты и файлы задним числом недопустимо; при утрате документа отмечаются причина и действия по восстановлению.
Как проверить специалиста по налоговым спорам
Термин «юрист» не подтверждает специального статуса: образование проверяется по диплому, а объём работы — по договору. Адвокат имеет особый статус и состоит в адвокатской палате; сведения проверяются через реестры Минюста России.
В арбитражном и административном судопроизводстве представитель должен иметь высшее юридическое образование или учёную степень по юридической специальности, если закон не устанавливает исключение.
Важен опыт по сопоставимой категории: НДС, налог на прибыль, специальные режимы, страховые взносы, дробление или налоги граждан. Подготовка отчётности не равнозначна сопровождению проверки и суда.
Заключение должно разделять факты, правовые выводы, расчёты и прогноз, содержать исходные данные, ограничения и варианты действий. Гарантировать отмену решения нельзя.
В договоре закрепляются стадия спора, действия, полномочия, работа экспертов, передача оригиналов и конфиденциальность. Отдельно перечисляются возражения, жалоба, обеспечительные меры и судебное представительство.
Типичные ошибки налогоплательщика
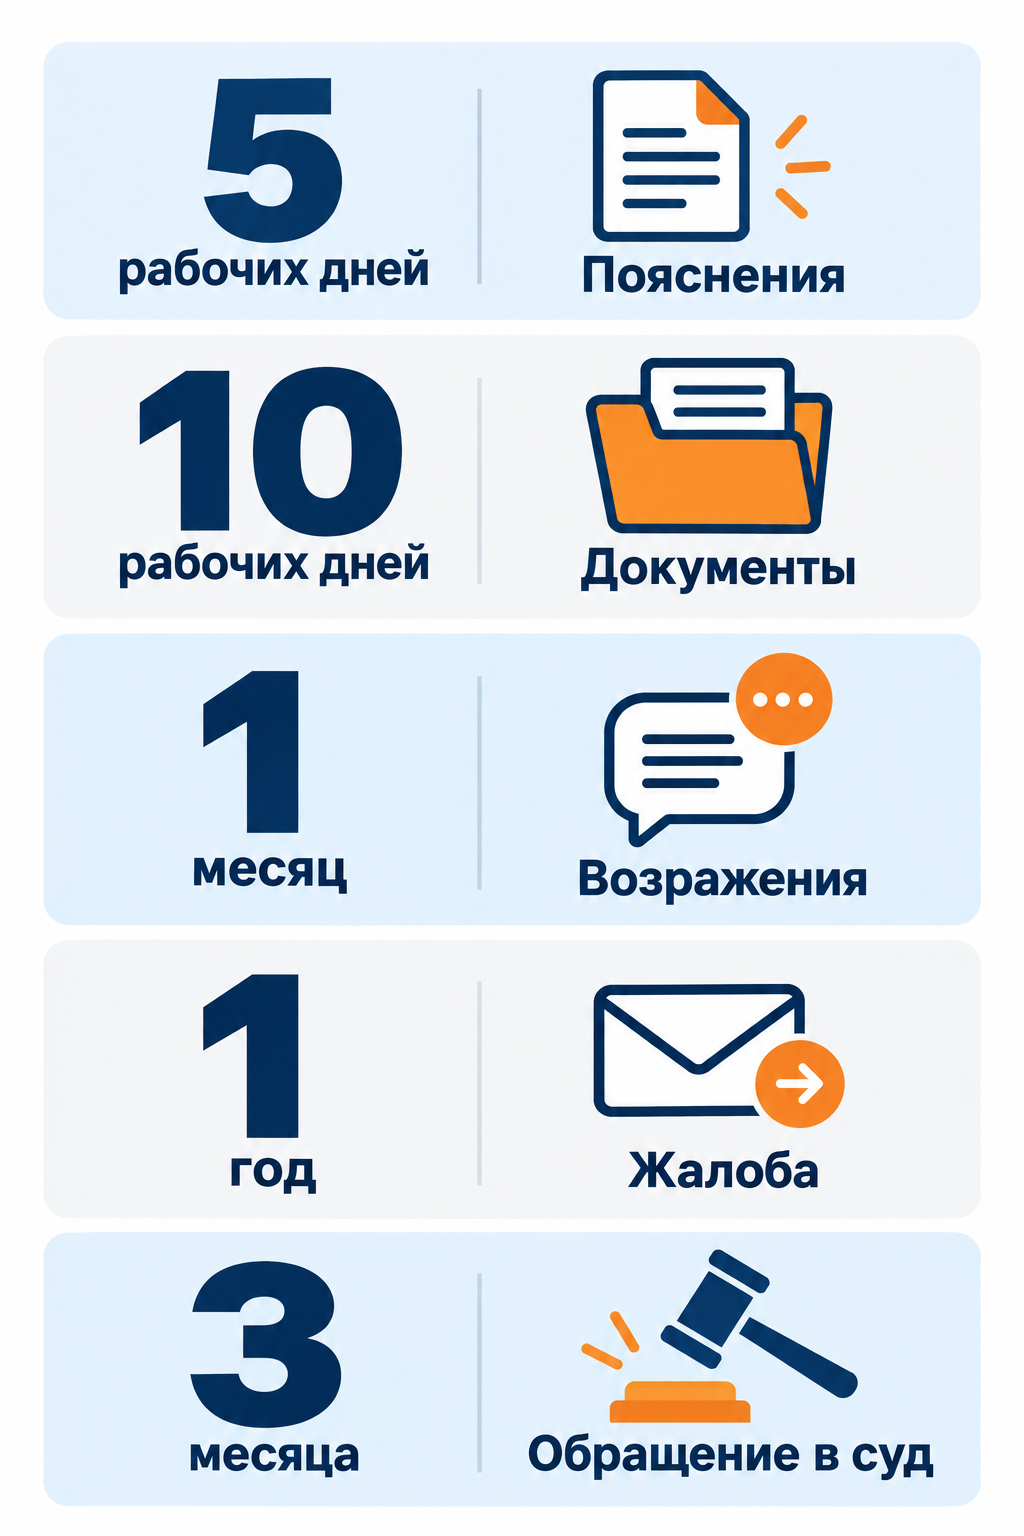
Основные сроки ответа и обжалования
Правила исчисления установлены статьёй 6.1 НК РФ. Течение срока обычно начинается на следующий день после даты или события, которыми определено его начало. Рабочие и календарные дни нельзя смешивать.
Пять рабочих дней предусмотрены для пояснений по статье 88 НК РФ и для исполнения требований по пунктам 1, 1.1 и 3.1 статьи 93.1 НК РФ. Требования вне рамок проверки по конкретной сделке и в связи со взысканием по пунктам 2 и 2.1 статьи 93.1 исполняются в течение десяти дней.
Документы, истребованные у проверяемого лица по статье 93 НК РФ, по общему правилу представляются в течение десяти рабочих дней. Уведомление о невозможности уложиться в срок направляется не позднее дня, следующего за днём получения требования.
Возражения на акт проверки подаются в течение одного месяца со дня его получения. Если проводились дополнительные мероприятия, возражения на дополнение к акту можно представить в течение 15 дней.
Апелляционная жалоба на не вступившее в силу решение по проверке подаётся в течение одного месяца со дня его вручения. Если жалоба не подана, решение по общему правилу вступает в силу по истечении этого месяца. При апелляционном обжаловании момент вступления определяется статьёй 101.2 НК РФ.
Жалоба на вступившее в силу решение по статье 101, которое не обжаловалось в апелляционном порядке, может быть подана в течение одного года со дня его вынесения. Для иных актов, действий и бездействия годичный срок исчисляется со дня, когда лицо узнало или должно было узнать о нарушении права.
Жалоба или апелляционная жалоба на решение по статье 101 рассматривается в течение одного месяца с возможностью продления ещё на месяц. Иные жалобы рассматриваются в течение 15 дней, а срок может быть продлён ещё на 15 дней. Для допустимой упрощённой жалобы установлен семидневный срок.
Для организаций и предпринимателей общий срок обращения в арбитражный суд по статье 198 АПК РФ составляет три месяца со дня, когда стало известно о нарушении права, если специальный срок не установлен законом. После обязательного досудебного обжалования отсчёт обычно связывается с получением решения вышестоящего органа либо окончанием срока его принятия. Для граждан общий трёхмесячный срок установлен статьёй 219 КАС РФ.
Пропущенный срок может быть восстановлен только при наличии подтверждённых уважительных причин и мотивированного ходатайства. Технический сбой, отсутствие электронной подписи или внутренняя задержка согласования не всегда признаются достаточным основанием.
Процессуальный календарь
По каждому документу следует фиксировать:
- дату составления и получения;
- способ вручения;
- применимую статью закона;
- вид срока — рабочие или календарные дни;
- последний день подачи;
- ответственное лицо;
- дату подготовки и отправки;
- подтверждение доставки;
- результат рассмотрения.
Документы разумно направлять до последнего дня. После каждой отправки проверяются квитанция о приёме, отсутствие технической ошибки и соответствие фактически переданного комплекта описи.
Вывод
Защита в налоговом споре начинается не с суда, а с первого требования, пояснения или вызова в инспекцию. На ранней стадии необходимо определить правовое основание запроса, восстановить факты, сохранить документы и рассчитать срок. Позиция должна оставаться последовательной при рассмотрении акта, в вышестоящем налоговом органе и в суде.
Для анализа нужны материалы ФНС, отчётность, первичные и электронные документы, подтверждение исполнения и точная хронология. Отдельно проверяются недоимка, пени, штрафы, данные ЕНС и последствия жалобы. Сроки и способы защиты соотносятся с видом документа, его вручением и действовавшей редакцией закона.
⚖️ Материал носит информационно-справочный характер и не заменяет индивидуальную юридическую консультацию.
По вопросам рейтинга: ulia.ekspertiza@gmail.com