Перечисление подотчетных сумм на карту сотрудника: как агентству пополнять зарубежную карту держателя
Перечисление подотчетных сумм на карту сотрудника — первый шаг, с которого начинается любой платеж агентства зарубежной картой. Карта оформлена на держателя, а деньги на рекламу, подписки и нейросети — компании, и между расчетным счетом и сервисом всегда стоит перевод конкретному человеку. В примере ниже агентство тратит на зарубежные сервисы 1 200 долларов в месяц: по курсу ЦБ 80,5381 рубля на 26 октября 2026 года это 96 646 рублей, а с комиссией за пополнение карты держателю перечисляют 98 600 рублей. Если перевод оформлен небрежно, налоговая может увидеть в нем не аванс, а доход сотрудника: 13% НДФЛ с этой суммы — 12 818 рублей. Ниже — на каком основании переводить, как выбрать между авансом и возмещением, как пройти путь от расчетного счета до зарубежной карты, что писать в назначении платежа и куда отнести комиссию. Если держателю еще нужна карта для таких платежей, начните со страницы карты для оплаты рабочих сервисов.
Перечисление подотчетных сумм на карту сотрудника: что разрешает закон
Выдавать деньги под отчет безналично можно, и это давно не серая зона.
- Указание Банка России № 3210-У, п. 6.3. Деньги под отчет выдают по распорядительному документу компании или по заявлению работника. С 19 августа 2017 года, после изменений Указанием № 4416-У, заявление сотрудника не обязательно: достаточно приказа, причем один приказ может покрывать несколько выдач. Там же отменен запрет выдавать новый аванс, пока не закрыт старый.
- Срок отчета. Авансовый отчет сдают в течение трех рабочих дней после срока, на который выданы деньги, или после выхода на работу.
- Письмо Минфина от 25.08.2014 № 03-11-11/42288. Подотчетные суммы можно перечислять на банковскую карту работника, в том числе зарплатную, если порядок закреплен в локальном акте.
Отсюда простое правило: в учетной политике или положении о расчетах с подотчетными лицами должна быть строчка о перечислении на личную карту, а у каждого перевода — приказ с суммой, целью и сроком. Без этих двух бумаг перевод выглядит как обычный платеж физлицу.
Почему нельзя перевести деньги сразу на зарубежную карту
Кажется логичным отправить доллары с валютного счета компании прямо на карту держателя. Так не работает по двум причинам.
1. Валютные операции между резидентами запрещены ст. 9 закона № 173-ФЗ. Компания и сотрудник — оба резиденты, поэтому продать или передать ему доллары компания не может. Аванс выдают только в рублях.
2. Карта зарубежного банка — личный счет физлица за границей. Банк компании такой перевод почти наверняка остановит с вопросами, а платежный документ не объяснит ни налоговой, ни валютному контролю, зачем компания отправила деньги за рубеж своему работнику.
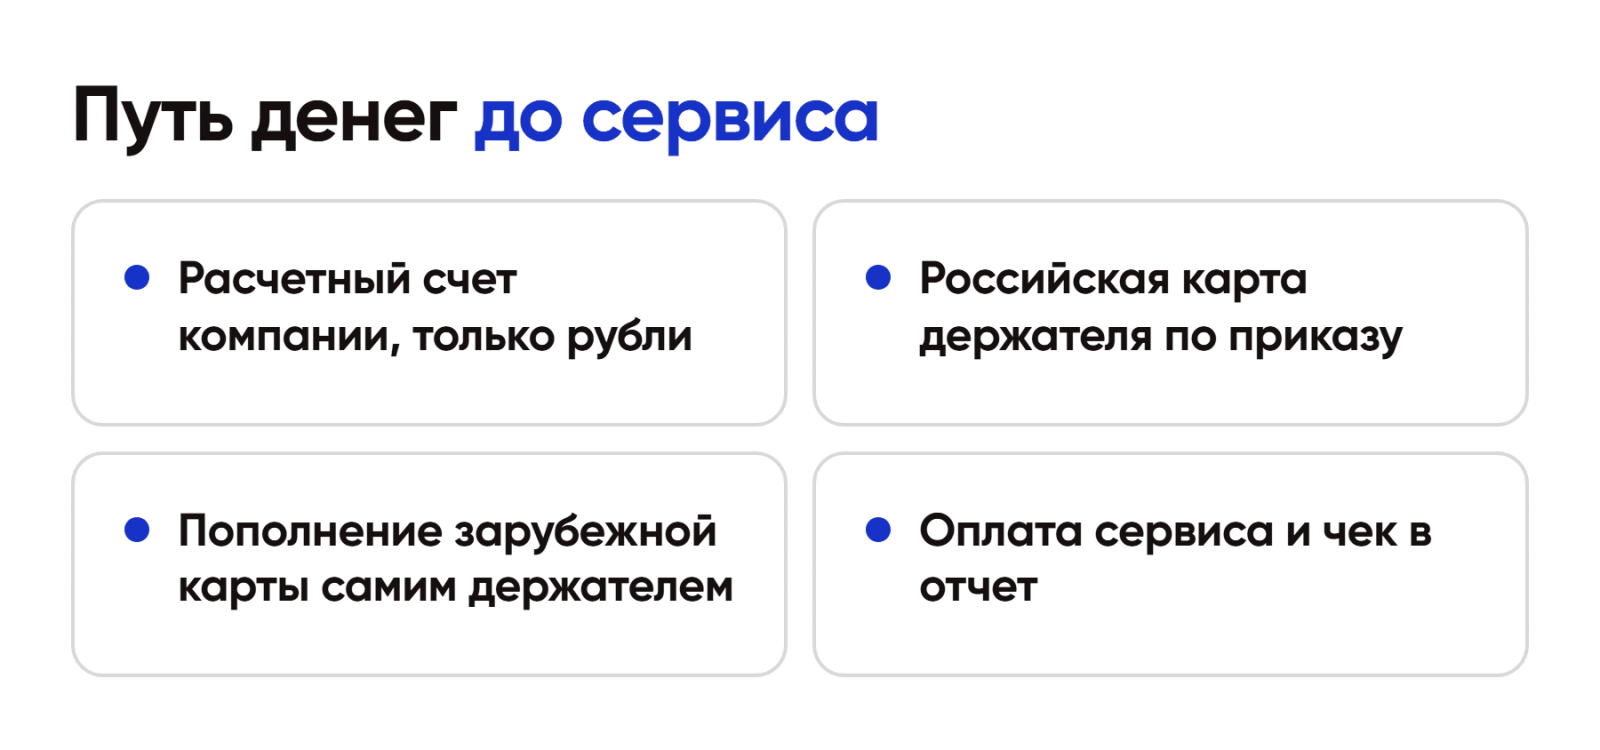
Поэтому путь всегда в три шага: расчетный счет компании — российская рублевая карта держателя — зарубежная карта держателя. Последний шаг держатель делает сам, как физлицо, из своего российского банка.
Аванс или возмещение: две схемы для держателя
Схема 1. Аванс под отчет. Компания перечисляет деньги до оплаты, держатель пополняет карту и платит. Плюс — держатель не тратит свои деньги. Минус — нужен приказ на каждую выдачу или общий приказ с лимитом, а остаток аванса надо возвращать или зачитывать.
Схема 2. Возмещение после оплаты. Держатель пополняет карту своими деньгами, платит, сдает отчет, и компания возвращает потраченное. Плюс — нет остатков и пересчетов. Минус — держатель месяц кредитует агентство: при бюджете 1 200 долларов это почти 100 000 рублей его личных денег, и на это соглашаются не все.
Для агентства с регулярными расходами удобнее гибрид: ежемесячный аванс в размере типового бюджета по общему приказу и возмещение только сверхплановых платежей. Кого вообще назначать держателем и чем отличаются варианты, мы разбирали в статье кто держатель карты: сотрудник, руководитель или компания. Гибридную схему стоит закрепить в том же локальном акте.
Назначение платежа и документы на каждый перевод
Назначение платежа — первое, что видит налоговая при проверке и банк при мониторинге. Рабочая формулировка выглядит так: «Перечисление подотчетных сумм на хозяйственные расходы по приказу № 14 от 26.10.2026, Иванову И. И. НДС не облагается».
Чего избегать в назначении:
- «Перевод средств», «по договоренности», «оплата» — без слова «подотчет» и номера приказа;
- «Зарплата» или «премия», если это не они: банк и налоговая так и прочитают;
- упоминания конкретных зарубежных сервисов: в назначении достаточно цели «хозяйственные расходы».
В папке по каждому переводу держат приказ о выдаче под отчет, платежное поручение, авансовый отчет с чеками сервисов и выписку зарубежной карты с датой и суммой списания. Если деньги перечислены, а отчета нет в срок, вопрос о НДФЛ становится реальным: сумма, не подтвержденная расходами, — доход сотрудника.
Комиссия за пополнение: кто платит и как учесть
При пополнении зарубежной карты из российского банка держатель платит комиссию или получает курс хуже биржевого. По данным страниц каталога Изипей.ворлд на октябрь 2026 года, при пополнении из российских банков комиссия составляет 1-2 процента. Куда уходит разница между суммой пополнения и зачислением, подробно разобрано в статье пополнил карту на 50 000 рублей, а на счете меньше.
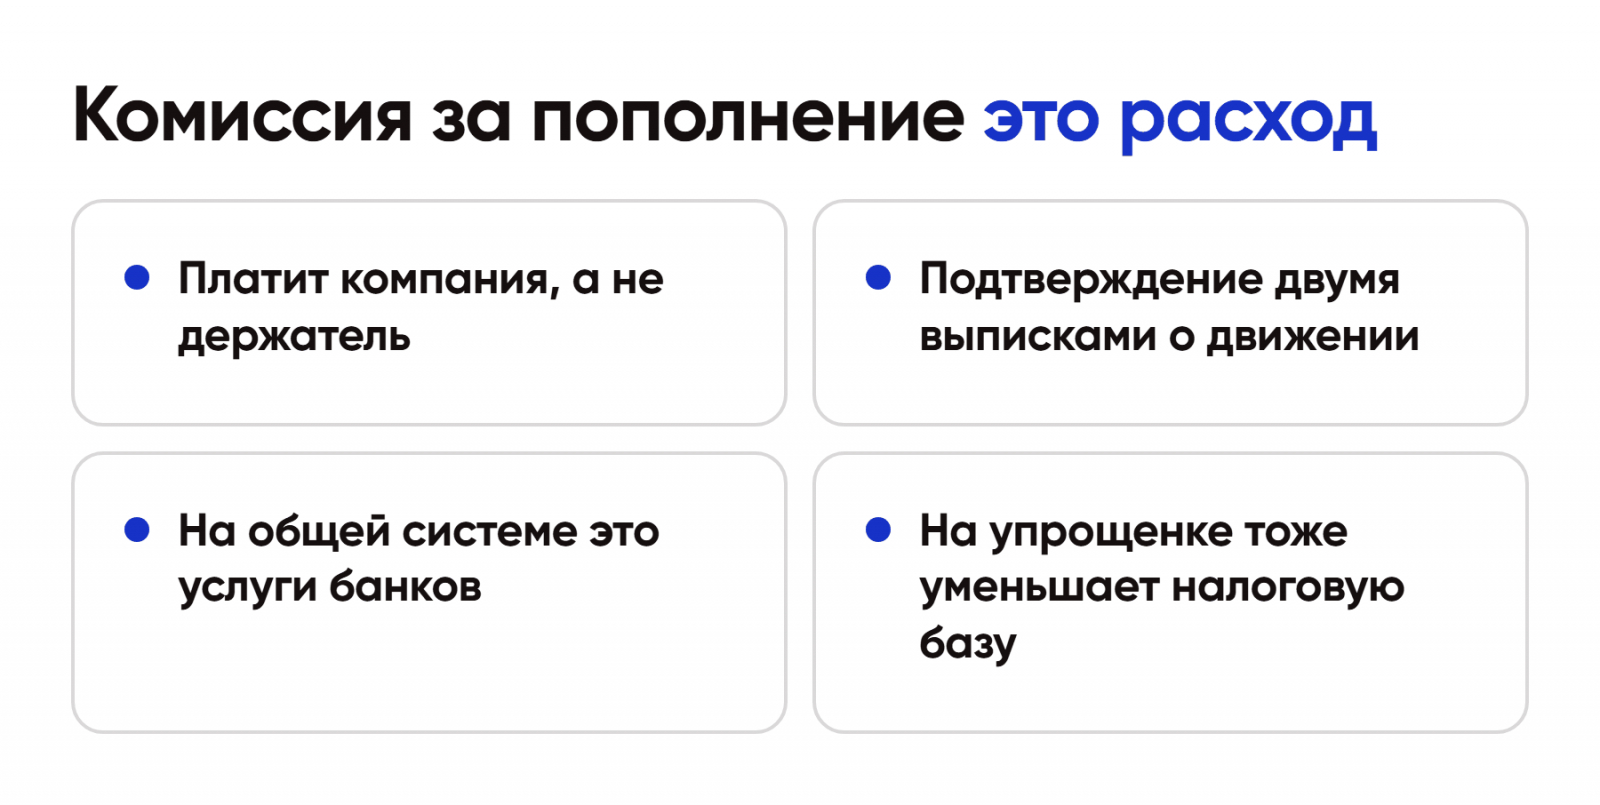
Эта комиссия — расход компании, а не держателя, ведь пополнение делается ради ее платежей.
- В налоговом учете на общей системе это расходы на услуги банков по пп. 15 п. 1 ст. 265 НК, на упрощенке «доходы минус расходы» — по пп. 9 п. 1 ст. 346.16 НК.
- Для НДФЛ возмещение документально подтвержденной комиссии не создает дохода у сотрудника: экономической выгоды по ст. 41 НК нет, он вернул себе то, что потратил на задачу компании.
- Подтверждение — выписка российского банка с суммой списания и выписка зарубежной карты с суммой зачисления. Разница между ними и есть комиссия.
Разбор по чекам: месяц агентства на 1 200 долларов
Агентство в Москве, держатель — аккаунт-менеджер, карта Казахстана со счетом в долларах. Курс ЦБ на 26 октября 2026 года — 80,5381 рубля (установлен на 24 октября).
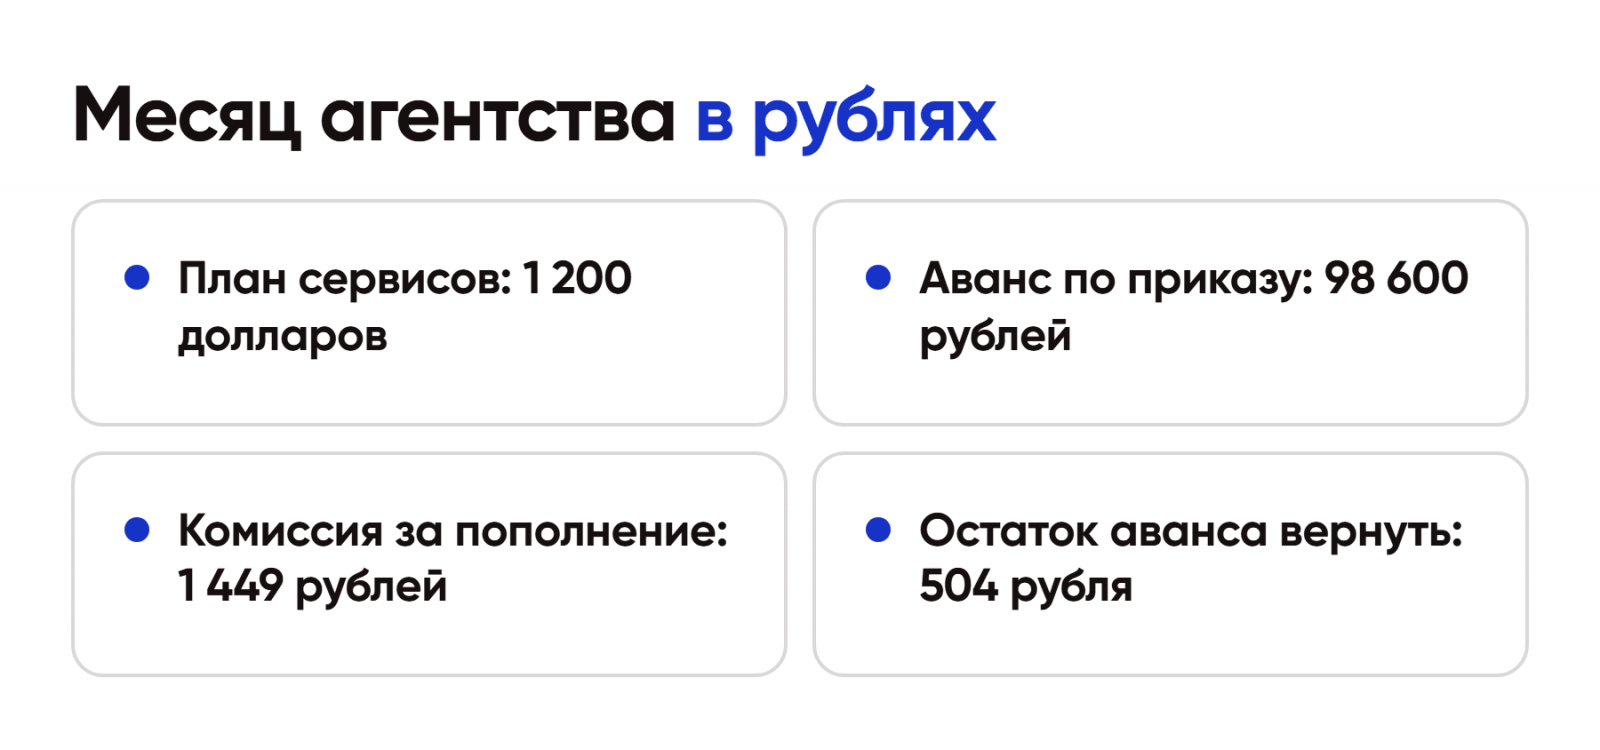
План месяца. Рекламный кабинет клиента — 800 долларов, подписки на сервисы дизайна и аналитики — 310 долларов, нейросети — 90 долларов. Итого 1 200 долларов, по курсу ЦБ это 96 645,72 рубля.
Сумма аванса. К плану добавляют 2% на комиссию и колебание курса: 96 645,72 × 1,02 = 98 578,63 рубля. В приказе округляют до 98 600 рублей и указывают срок — до 25 ноября.
Пополнение. Держатель пополняет зарубежную карту на 1 200 долларов из российского банка с комиссией 1,5%: со счета списывается 96 645,72 × 1,015 = 98 095,41 рубля. На российской карте остается 504,59 рубля аванса.
Отчет. В авансовом отчете расход — 98 095,41 рубля: 96 645,72 рубля оплаты сервисов и 1 449,69 рубля комиссии. Остаток 504,59 рубля держатель возвращает на расчетный счет или его зачитывают в следующий аванс по тому же приказу.
Год. Комиссии за 12 месяцев — 12 × 1 449,69 = 17 396 рублей расходов компании. Оборот по зарубежному счету держателя — 14 400 долларов, около 1,16 млн рублей. Это больше 600 000 рублей, значит, держателю нужен ежегодный отчет о движении средств по зарубежному счету. Как его заполнить, разобрано в статье отчет о движении средств по счету за рубежом.
Что будет без приказа. Если те же 98 600 рублей уйдут с назначением «перевод средств» и без отчета, налоговая вправе считать их доходом: НДФЛ 13% — 12 818 рублей с одного перевода, плюс вопрос о страховых взносах.
Курс: какой брать в приказе и в отчете
Аванс выдан в рублях, держатель купил доллары при пополнении, а сервис списал доллары с карты. Вопросов о курсе здесь три.
- Сумма аванса считается по курсу ЦБ на дату приказа плюс запас. Запас в 2-3% избавляет от доплат в середине месяца.
- Расход в отчете удобнее принимать в рублях, фактически списанных при пополнении: это видно в выписке российского банка и не требует пересчета каждой подписки по курсу дня оплаты.
Главное — записать выбранный способ в учетной политике и применять его одинаково для всех держателей.
Вопросы банков: российского и зарубежного
Регулярные переводы физлицу с расчетного счета банк компании видит. Если назначение понятное и суммы совпадают с приказами, вопросов обычно нет. Если банк все же запросит пояснение, достаточно приказа, положения о подотчетных лицах и авансовых отчетов.
У держателя вопросы бывают с другой стороны: его российский банк видит ежемесячные исходящие переводы за рубеж, зарубежный — регулярные входящие пополнения. Поэтому:
- пополнять с одной и той же своей карты, а не с карт родственников;
- держать под рукой приказы компании — они объясняют происхождение денег;
- не дробить пополнение на десятки мелких переводов в день.
Что делать, если карту все же заблокировали, пошагово описано в статье карту заблокировали из-за переводов. Какие каналы пополнения работают в 2026 году и сколько идут деньги, мы разбирали на РБК: как пополнить зарубежную карту в 2026 году.
Какая карта держателю удобнее для пополнения
Для агентства важно не только где выпустить карту, но и из каких российских банков ее можно пополнить. Обзор стран, карты которых пополняются из российского банка, — в статье страны, чьи карты реально пополняются из российского банка.
По каталогу Изипей.ворлд на 26 октября 2026 года:
- Казахстан — Mastercard Standard, счет в долларах, выпуск 5 дней, 14 990 рублей, карта действует 5 лет. Пополнение из Цифра банка, Альфа-Банка, МТС Банка и ЮMoney. Подходит именно для оплаты сервисов: переводов с нее нет. Условия на странице карты Казахстана для оплаты сервисов.
- Таджикистан — Gold, выпуск 3 дня, 21 990 рублей, обслуживание 2 доллара в месяц, пополнение из ВТБ, Сбера, Газпромбанка, МТС Банка, Т-Банка и ЮMoney.
- Киргизия — удобна для оплаты, но исходящего SWIFT у ее карт нет: расплатиться с зарубежным подрядчиком переводом не получится.
Отдельно про залоги: бронь отеля для командировки или аренду авто на съемке принимают только карты с кредитным BIN. Дебетовые карты для подписок и рекламы для залога не подходят, это стоит учесть, если держатель будет оплачивать выездные проекты.
Если что-то пошло не так
- Перевод от компании завис или вернулся. Проверить реквизиты карты в заявлении держателя и назначение платежа, запросить в банке компании причину возврата.
- Пополнение зарубежной карты не дошло. Сохранить чек перевода, обратиться в поддержку своего российского банка, затем в банк-эмитент через приложение.
- Держатель не сдал отчет в срок. Письменно запросить отчет, при отказе — удержание по ст. 137 ТК, не больше 20% зарплаты за одну выплату по ст. 138 ТК.
- Вопросы по налогам — контакт-центр ФНС 8-800-222-22-22, по работе банков — Банк России 8-800-300-30-00.
- По картам каталога — +7 (495) 859-49-64, Москва, Новоданиловская набережная, 12, БЦ «DM Tower», офис 11-15, с 10:00 до 19:00.
Держателю также нужно уведомить ФНС об открытии счета за рубежом. Пошагово — в статье как отправить уведомление об открытии счета за рубежом. Налоговые вопросы держателя мы собрали на РБК: особенности налогообложения при использовании зарубежных банковских карт.
Чего делать не надо
- Переводить деньги держателю без приказа и с назначением «перевод средств».
- Покупать доллары на валютный счет компании и передавать их сотруднику: это запрещенная валютная операция между резидентами.
- Оставлять комиссию за пополнение на держателе: это расход компании и законная статья затрат.
- Пополнять зарубежную карту с карт родственников или знакомых держателя.
Коротко
- Перечисление подотчетных сумм на карту сотрудника законно: основание — приказ по п. 6.3 Указания № 3210-У, порядок — в учетной политике.
- Деньги идут только рублями на российскую карту держателя, зарубежную карту он пополняет сам.
- В назначении платежа — слово «подотчет», номер и дата приказа.
- Комиссия за пополнение — расход компании по пп. 15 п. 1 ст. 265 НК, держателю ее возмещают.
- В примере месяц на 1 200 долларов: аванс 98 600 рублей, комиссия 1 449,69 рубля, остаток 504,59 рубля.
- Без приказа и отчета перевод рискует стать доходом сотрудника с НДФЛ 13%.
- Подобрать карту держателю можно в каталоге зарубежных карт, условия по каждой стране на странице.