Держатель корпоративной карты в отпуске: как агентству не остановить платежи
В агентстве, где оплата зарубежных сервисов идет через карту зарубежного банка, у каждого платежа есть скрытый участник — телефон, который принадлежит держателю корпоративной карты. Именно туда приходит код подтверждения, и именно этот человек нажимает «подтвердить» в банковском приложении. Пока он на связи, схема незаметна. Она становится заметной в пятницу вечером, когда рекламный кабинет нужно пополнить до запуска кампании, а держатель в самолете. Разберем, как выстроить платежный контур так, чтобы он не зависел от одного телефона, и какую роль в нем играет карта зарубежного банка на компанию.
Почему код приходит только держателю корпоративной карты
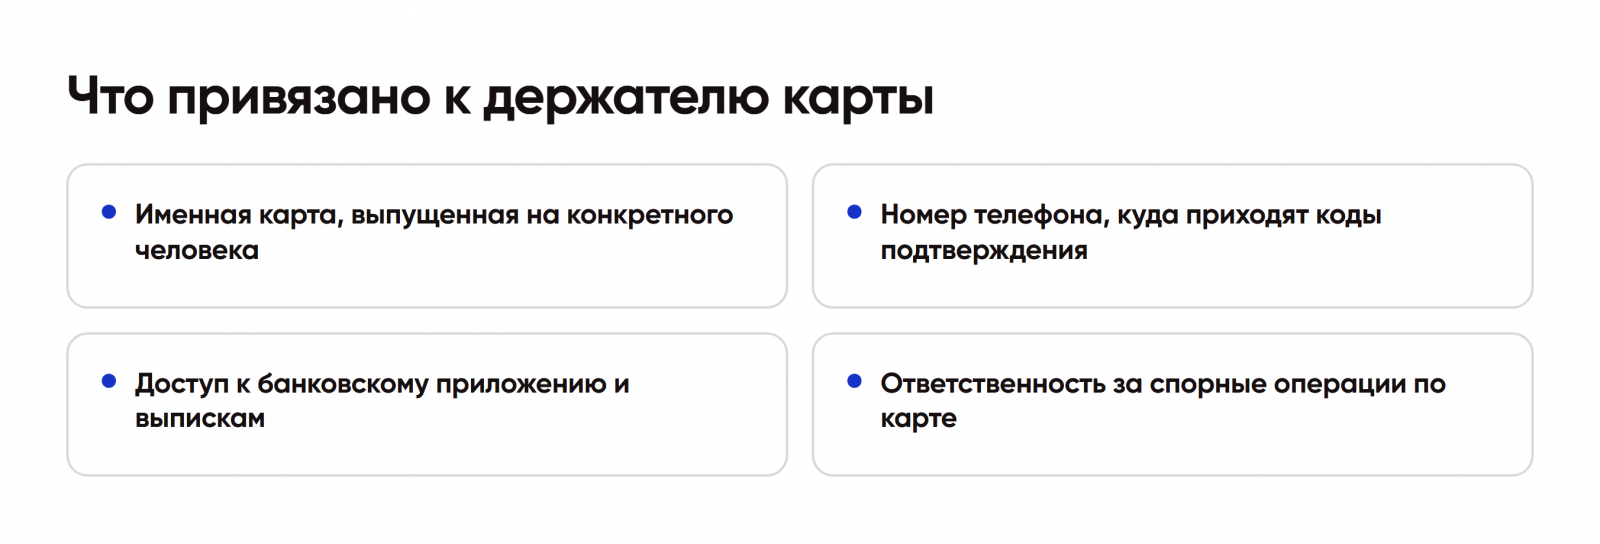
Карта, которой платит агентство, почти всегда именная: банк выпускает ее на конкретного человека, а не на компанию. Номер телефона для кодов и доступ к банковскому приложению тоже привязаны к нему.
Это не прихоть банка, а базовое правило безопасности платежей. Протокол 3-D Secure, который сервисы включают при первой привязке карты и при крупных разовых списаниях, проверяет, что платеж подтверждает владелец карты. Передавать коды, пароль от приложения или саму карту другому сотруднику банки прямо запрещают в условиях обслуживания, и при спорной операции такой платеж признают совершенным самим держателем.
Отсюда вывод, который важно принять до всех остальных решений: держатель корпоративной карты не заменяется «доверенным коллегой с паролем». Если платежи должны идти без него, нужен второй держатель со своей картой, а не общий доступ к первой.
Какие платежи агентства требуют кода
Хорошая новость в том, что код нужен не на каждое списание. Регулярные подписки, однажды привязанные к карте, дальше обычно списываются без подтверждения: сервис уже прошел проверку при первой оплате.
Код 3-D Secure для платежа компании чаще всего запрашивают в трех ситуациях. Первая — привязка карты к новому сервису или к новому аккаунту. Вторая — крупное разовое списание, особенно пополнение рекламного кабинета на сумму, заметно выше обычной. Третья — оплата с нового устройства или после долгой паузы, когда антифрод банка или сервиса считает операцию нетипичной.
Для агентства это означает простую вещь: ежемесячный набор подписок переживет отпуск держателя без проблем, а вот запуск новой кампании, новый сервис под клиента или экстренное пополнение кабинета — нет.
Где эта зависимость обходится дороже всего
Самая чувствительная точка — рекламные кабинеты. Пополнение нужно ровно тогда, когда кампания уже согласована с клиентом, и задержка на день означает сдвиг запуска и неприятный разговор.
Вторая точка — сервисы, которые агентство подключает под конкретного клиента: аналитика, стоки, нейросети, инструменты для креативов. Их привязка всегда требует кода, и если держатель недоступен, проект стоит.
Третья — продление годовых подписок. Годовой платеж крупнее месячного, и банк нередко переспрашивает подтверждение именно на нем. Если продление выпадает на отпуск держателя, сервис может отключиться, а восстановление лицензий занимает дни.
Сколько стоит один недоступный держатель
Посчитать цену зависимости проще всего на типичном эпизоде. Агентство ведет клиента с рекламным бюджетом 300 000 рублей в месяц, кампания согласована на понедельник, кабинет нужно пополнить в пятницу. Держатель карты улетел в отпуск, код не подтвержден, запуск сдвигается на три дня.
Прямые потери здесь не в деньгах клиента, а в деньгах агентства. Три дня простоя — это десятая часть месячного бюджета, которая не отработала, и десятая часть комиссии агентства, которую сложно выставить за неработавшие дни. Косвенные потери больше: клиент видит сорванный срок, а объяснение «сотрудник в самолете» воспринимается как неорганизованность, а не как форс-мажор.
Второй типичный эпизод тише, но случается чаще. Годовая подписка на сервис аналитики или стоков не продлилась, потому что банк запросил подтверждение, а держатель был на больничном. Сервис отключил лицензии, команда потеряла доступ к рабочим файлам и отчетам на время восстановления. Держатель корпоративной карты в этой истории ни в чем не виноват: проблема в том, что на него завязан весь контур.
На этом фоне стоимость второй карты выглядит скромно. Оформление резервной карты обходится в 20 000-40 000 рублей в зависимости от направления, и это меньше, чем один сорванный запуск для клиента среднего размера.
Второй держатель: главная страховка
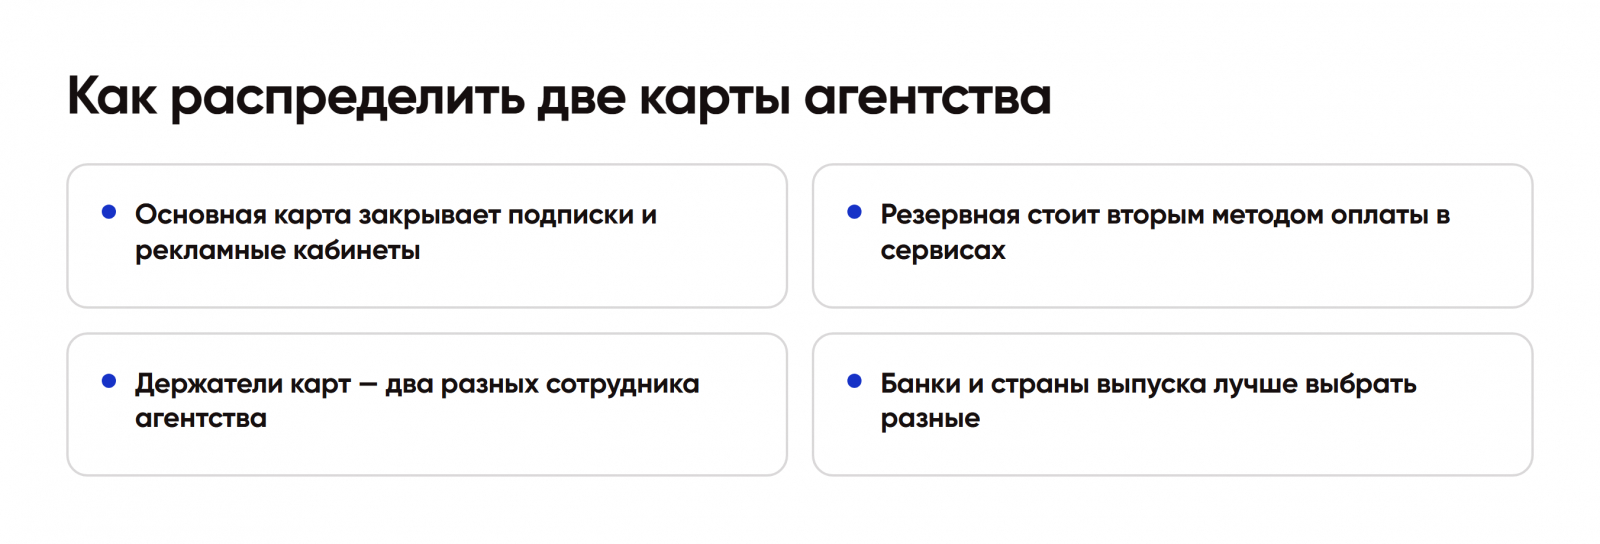
Самое надежное решение — резервная карта для оплаты сервисов у второго сотрудника, то есть две карты у двух разных людей. Обычно это руководитель агентства и финансовый директор или руководитель клиентского отдела. Карты можно оформить в разных банках и даже в разных странах: это снимает еще и риск, что один банк временно ограничит операции.
Распределение между картами стоит продумать заранее. Практичная схема такая: основная карта закрывает регулярные подписки и рекламные кабинеты, резервная привязана к тем же ключевым сервисам вторым платежным методом, где сервис это позволяет, и используется для экстренных платежей, когда первый держатель недоступен.
Под резервную роль часто выбирают карту с быстрым выпуском. Например, Visa Gold Таджикистана выпускается за 3 дня и стоит 21 990 рублей, пополняется из ВТБ, Сбера, Т-Банка и других банков. Основной картой с высокими лимитами под рекламные бюджеты агентства обычно делают карту киргизского банка: от 32 990 рублей, а у Gold за 34 990 рублей лимит на онлайн-покупки достигает 15 000 долларов в сутки.
Номер телефона: деталь, о которой вспоминают поздно
Коды подтверждения приходят на номер, указанный при оформлении карты, и здесь есть нюанс, который стоит проверить до выбора направления. Большинство карт, которые Изипей.ворлд оформляет в банках Таджикистана, Киргизии и Армении, работают с российской SIM-картой: код приходит на привычный номер держателя. Так устроена, например, карта армянского банка Standard за 36 990 рублей с выпуском за 17 дней.
Карта Казахстана требует казахстанский номер. Если держатель такой карты уезжает в отпуск и не берет с собой вторую SIM или телефон с ней, коды до него не дойдут, даже если он на связи в мессенджере. Для агентства это аргумент выбирать под основную карту направление с российским номером или заранее договориться, где хранится SIM держателя.
Отдельно стоит решить, какой номер указывать: личный или корпоративный номер, оформленный на того же сотрудника. Второй вариант удобнее — при смене сотрудника номер не уходит вместе с ним, но карту все равно придется перевыпустить на нового держателя.
Регламент на время отсутствия держателя
Даже с двумя картами нужен короткий порядок действий. Он умещается на одну страницу и экономит больше всего нервов.
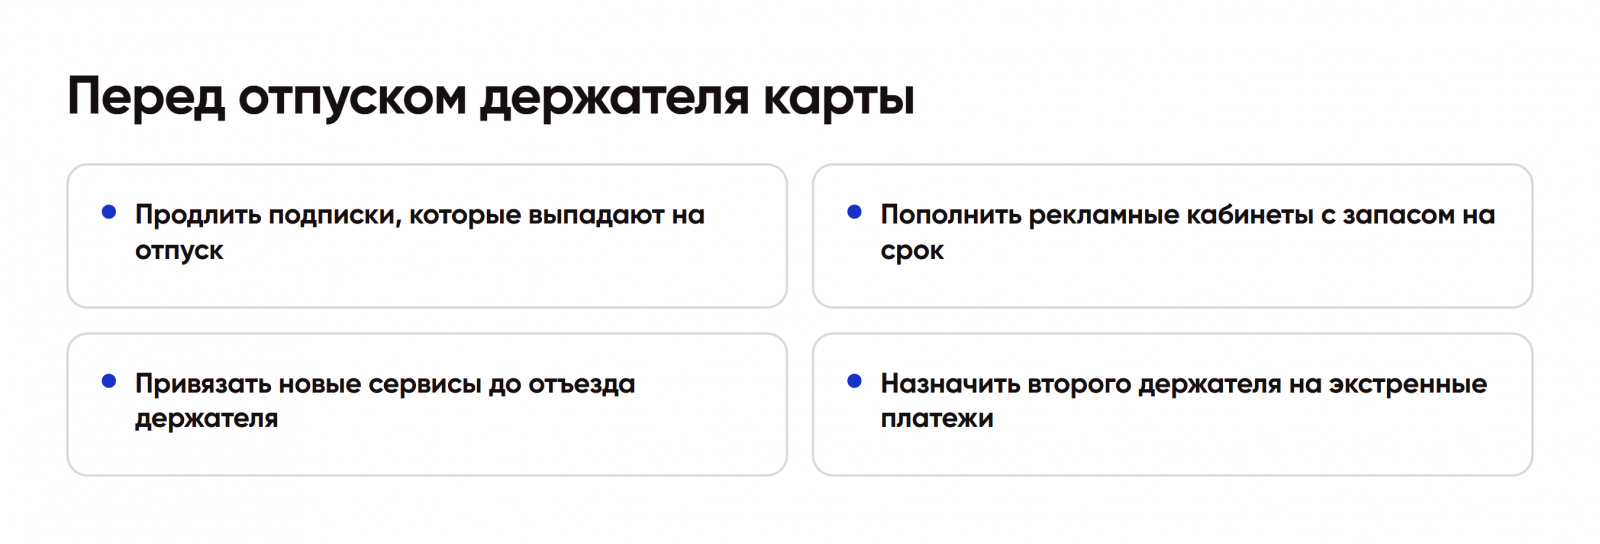
За неделю до отпуска держатель проверяет даты продлений на период отсутствия и продлевает то, что можно продлить заранее. Рекламные кабинеты пополняются с запасом на весь срок. Новые сервисы, которые понадобятся в эти недели, привязываются до отъезда, пока держатель рядом.
На время отсутствия экстренные платежи идут через второго держателя. Если второй карты нет, договоренность простая: держатель остается доступен для подтверждения в заранее оговоренные часы. Это хуже, чем вторая карта, но лучше, чем импровизация в пятницу вечером.
Что остается у бухгалтерии
Вторая карта не должна создавать хаос в учете. Каждый платеж по обеим картам попадает в общий реестр: сервис, сумма, дата, по какой карте прошел, какой клиент или проект. Инвойсы и выписки сервисов выгружаются из аккаунтов, заведенных на корпоративную почту, а не на личную почту держателя.
Если резервная карта используется редко, ее стоит раз в месяц проверять небольшим платежом. Карта, которой не пользовались полгода, может неожиданно не пройти проверку сервиса именно в тот день, когда она нужна.
Итог: держатель важен, но не должен быть единственным
Оплата зарубежных сервисов в агентстве устойчива ровно настолько, насколько доступен человек, на которого оформлена карта. Коды подтверждения и доступ к приложению принадлежат только ему, и передавать их нельзя ни по правилам банка, ни по здравому смыслу. Поэтому страховка строится не вокруг паролей, а вокруг людей: второй держатель со своей картой, продуманный номер телефона, регламент на время отсутствия и общий реестр платежей. Сроки выпуска, лимиты и требования к номеру по каждому направлению собраны на главной странице Изипей.ворлд.