Настольная книга продавца на Amazon: какую компанию открыть в США и почему LLC в Вайоминге — проблема
Кто уже торгует на Wildberries и Ozon, тот рано или поздно смотрит в сторону Amazon: те же товары там стоят в два-три раза дороже, а покупателей на порядок больше. И вот предприниматель решил спросить в чате продавцов, какую компанию для этого открыть в США. Как правило, ответ приходит один и тот же, от разных людей и за десять минут: «LLC в Вайоминге. Дёшево, за день, налог штата ноль, отчётности почти нет, все так делают».
Мы в EasyFirm открываем компании под Amazon с 2019 года и часто видим, куда этот совет затягивает через двенадцать месяцев. В связи с этим решили собрать полный путеводитель, настольную книгу: от «нужна ли компания вообще» до списка форм, которые придётся сдать по итогам первого года. Можете читать подряд или держать под рукой и открывать на нужном вопросе.
Советы из чатов разложим на три вида заблуждений:
• Вайоминг;
• LLC с одним участником;
• LLC в целом как тип компании.
В каждом из упомянутых советов есть доля правды, иначе они бы не прижились. Но в сумме всё это даёт худший из возможных вариантов именно для торговли на Amazon. В данной статье мы покажем и обоснуем, почему так получается. И посоветуем адекватный вариант.
Субъект нашего анализа — нерезидент США, живёт и работает за пределами Штатов, один или с небольшой командой, продаёт на Amazon.com физические товары. Резиденты, обладатели грин-карты и крупные холдинги, хоть и подчиняются тем же правилам, но специфика там иная, потому о них здесь не говорим.
Зачем вообще американская компания
Площадка не требует от вас быть юрлицом США: Amazon регистрирует продавцов почти из двухсот стран, и аккаунт можно открыть на себя как на частное лицо. Компания нужна не из-за правил платформы, а по двум практическим причинам.
Причина первая: география. С марта 2022 года Amazon не принимает продавцов из России и Беларуси. Кто успел зарегистрироваться раньше, тот продолжает работать, а вот новые аккаунты не открываются, и к концу 2026 года (на момент публикации данной статьи) ничего не изменилось.
Вы можете сами в этом убедиться — площадка даёт список стран, откуда возможна регистрация, в справке Seller Central «Countries accepted for seller registration».
Важный момент: в этом списке речь именно о территории, а не о паспорте. Если у вас есть юрлицо в США или другой стране, вы можете быть указаны в аккаунте этого юрлица и пройти верификацию в Amazon с любым паспортом.
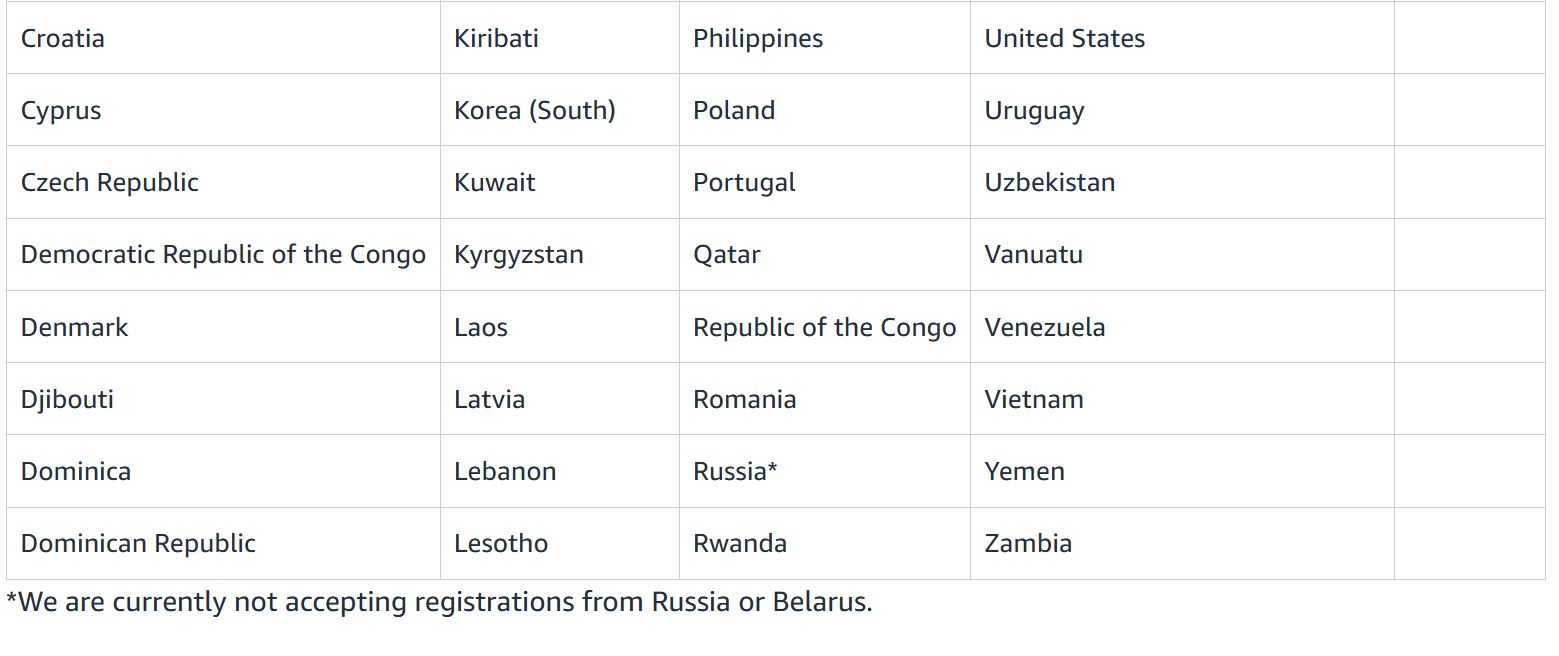
Поскольку без юрлица в разрешенной к регистрации стране большинство наших читателей не сможет зарегистрироваться на Amazon — вот вам и главная причина, чтобы открыть юрлицо в США.
Причина вторая: доверие площадки. Работать из-за пределов США не получится гладко, даже если страна из «белого» списка. Аккаунт постоянно сверяют, просят коммунальный счёт (utility bill) для подтверждения адреса, заново проверяют документы и «временно на месяц» замораживают выплаты. Один и тот же комплект бумаг может не пройти пять раз подряд и пройти на шестой; это не миф, мы с таким регулярно сталкиваемся. Объяснений площадка не даёт, но причина на поверхности: иностранный продавец означает непонятную юрисдикцию и повышенный риск для Amazon.
Важно и то, что решает судьбу аккаунта неживой алгоритм. То есть не человек, а автоматическая система оценки. Практика показывает, что сотрудник поддержки против вердикта автоматической системы почти никогда не идёт, поэтому результат каждой проверки — во многом дело случая.
Вывод простой: начинать нужно с юридического лица в США. Спокойной жизни это не гарантирует, но без американской компании шансов заметно меньше. К данному выводу пришли все компании и центры консалтинга, которые выводят продавцов на Amazon профессионально.
Остаётся понять, какое именно вам нужно юрлицо, и вопрос о типе компании Amazon задаёт сам, в первый же день с момента регистрации.
Что Amazon проверяет у компании и её владельца
Для регистрации продавца площадка требует и проверяет:
• юридическое лицо в США — в данной статье мы как раз выбираем тип юрлица и штат регистрации;
• EIN, федеральный налоговый номер компании от Налоговой службы США (IRS) — без него у вас не получится открыть счёт и пройти налоговое интервью;
• расчётный счёт на имя компании в банке или банковском сервисе — на него приходят выплаты, его выписку спросят при проверке; классический банк открывает счёт нерезиденту только с личным визитом в США, поэтому на практике это финтех-сервисы вроде Mercury, Relay, Wise или Payoneer со счётом в американском банке-партнёре;
• паспорт владельца: документ, видеозвонок или фото с документом, иногда повторно; гражданство не важно, проверяют личность — подходит любой паспорт;
• американский номер телефона, который будет активен и в будущем, а не лишь в день регистрации; проще всего eSIM;
• адрес компании и подтверждение адреса владельца — коммунальный счёт или банковская выписка;
• банковская карта для оплаты подписки продавца.
И главное: налоговое интервью. Сразу после регистрации Amazon спрашивает, кем продавец является для американской налоговой, американским лицом (US Person; это не только люди, но и компании) или иностранным. От ответа зависит, какую форму вы заполняете, и как площадка будет относиться к вам дальше. Здесь спрятан подвох совета про LLC с одним участником. Но пойдём по порядку и начнём с первого заблуждения.
Заблуждение первое: Вайоминг
Популярная ошибка, которая с первого дня начинает заколачивать гвозди в крышку гроба ваших надежд на спокойную жизнь с Amazon.
Откуда взялась мода
Если сильно не вникать и сравнивать штаты по таблице затрат, Вайоминг выигрывает почти по всем пунктам: пошлина около $100, компания готова в тот же день, ежегодный отчёт штату от $60, налога штата на прибыль корпораций нет. Последний пункт, как мы покажем ниже, к LLC не имеет никакого отношения, но в таблице он смотрится убедительно.
Вот так Вайоминг и стал советом по умолчанию, туда ушли тысячи компаний нерезидентов, открытых под Amazon.
Кстати, если вы зашли на сайт, где говорят «LLC в Вайоминге, 0% налога», сразу закрывайте: почему, объясним чуть ниже.
Чем мода обернулась
Эти тысячи компаний и подвели штат. В 2024 году Amazon запустил новую систему оценки рисков продавца. Поскольку это алгоритм, то документов он не читает и объяснений не слушает: признаки нового продавца сопоставляются с признаками тех, кто раньше нарушал правила, мошенничал или бросал аккаунты с долгами. Среди вайомингских компаний, открытых нерезидентами, нарушителей набралось много. Кто-то нарушал сознательно, кто-то по незнанию, и теперь в статистике площадки сочетание «компания из Вайоминга, владелец иностранец» помечено чёрной меткой. Новый продавец с таким набором — по умолчанию считается потенциальным нарушителем.
Вот как это выглядит на практике:
• запросы документов приходят регулярно, а не один раз при регистрации;
• выплаты и карточки товаров замораживают чаще и по менее очевидным поводам;
• снять ограничение почти невозможно: сотрудник видит оценку системы и не станет брать на себя ответственность за её отмену, ему намного проще оставить всё как есть.
Компания из Вайоминга под Amazon стартует с отрицательной репутацией не за свои грехи, а за чужие: до неё тысячи юрлиц в той же юрисдикции нарушали правила.
По нашему мнению, лучше не начинать работу на Amazon с компанией из Вайоминга.
Кто-то возразит: у меня с Вайомингом всё в порядке. Так действительно бывает, но это везение и исключение из правил. Если заец убежал от охотника — это не значит, что зайцам безопасно в этом лесу. Зачем усложнять себе старт в расчёте на голую удачу?
Что на самом деле значит «налог штата 0%»
Второй аргумент за LLC в Вайоминге держится ровно до вопроса, к кому относится этот ноль. Относится он к корпорациям (C-Corp), а не LLC. У корпорации налог на прибыль состоит из двух частей: федеральные 21%, одинаковые в каждом штате, и надбавка штата регистрации, от 0% до примерно 10%.
В Вайоминге надбавка 0%, и это приятно. Но федеральные 21% корпорация заплатит в любом случае: Вайоминг освобождает от своей части налога, но не от федеральной.
К LLC нулевая ставка штата не относится вовсе, потому что
у LLC как у типа юридического лица понятия «налог на прибыль» нет вообще: ни федерального, ни налога штата, ни в Вайоминге, ни в Калифорнии, ни в других 48 штатах
Компания освобождена от этого налога не потому, что закон и налоговая США щедры к LLC, а потому, что за компанию платят владельцы, по своей личной шкале, в том числе нерезиденты. Хвалить Вайоминг за нулевой налог на прибыль LLC — примерно как рассказывать «вот этот велосипед не расходует бензин»: бензин и правда не расходуется, потому что педали крутите вы сами, и данное правило справедливо для всех велосипедов вообще, равно как и LLC платит ноль в любом из штатов.
Чуть позже мы детально разберём, кто и где платит за LLC, и покажем, что «ноль» в этой истории достаётся кому угодно, кроме её владельца.
Итог по налогу штата.
Для LLC выбор штата с нулевой ставкой не даёт ничего: с точки зрения налога на прибыль все штаты для этого типа юрлица одинаковы — различаются пошлины, сборы и отчётность.
Для корпорации штат решает лишь сумму надбавки, а штатов без надбавки и без сложной репутации Вайоминга хватает.
Чем заменить Вайоминг
Прежде чем выбирать, стоит посмотреть, нет ли фактора, который привязывает к конкретному штату. Например, инвесторы обычно просят Делавэр; физический склад или офис диктуют необходимость регистрироваться в штате, где они находятся.
У продавца на Amazon подобных факторов, как правило, нет, и тогда штат выбирают по сумме прочих налогов (например, франшизного) и сборов и по удобству работы с документацией.
Для примера возьмём прибыль корпорации $2000 в год. Не удивляйтесь столь низкой цифре: в декларации прибыль редко выше одной-двух тысяч — остальное либо ушло в расходы, либо выплачено владельцу зарплатой; механику покажем в третьей части данной статьи.
Рассмотрим три штата, о которых спрашивают чаще всего. Какие будут налоги и сопутствующие расходы при 2000 прибыли?
Вайоминг: федеральный налог 21%, налог штата 0%, отчёт от $60, регистрация в тот же день. Минус один, и он описан выше: репутация юрисдикции у Amazon.
Флорида: федеральный налог 21%, налог штата 5,5% (при этом первые $50 000 не облагаются), так что при наших $2000 — на уровне штата ноль; отчёт $150 в год для корпорации; с канцелярией можно поговорить по телефону, и там помогают.
Добавим наблюдение из практики: значительная часть настоящих американских компаний, живущих торговлей на Amazon, физически находится во Флориде, с офисами, складами и сотрудниками — по числу продавцов Флорида уступает только Калифорнии. В Вайоминге реально работающих компаний немного.
Делавэр: федеральный налог 21%, налог штата 8,7% с прибыли от деятельности в самом Делавэре (то есть на уровне штата ноль, если работаете за его пределами); ежегодный сбор за право быть корпорацией (franchise tax) от $175, для LLC фиксированные $300 в год; переписка с канцелярией только по электронной почте, бумажными письмами или факсом, ответа ждут одну-две недели.
Кроме этих штатов, достаточно и других альтернатив, и ни одна не тянет за собой репутацию Вайоминга.
Если же мы говорим об LLC, то штат регистрации на налог на прибыль не влияет в принципе; все правила и ставки, описанные выше, касаются исключительно корпораций. Это и есть объяснение, почему сайт с «LLC в Вайоминге, 0% налога» можно закрывать сразу — творцы подобных объявлений приписывают корпоративную ставку там, где она не применяется никак и никогда, что довольно прозрачно намекает на уровень их грамотности.
Заблуждение второе: LLC с одним участником
Популярная в интернете сказка: «Зарегистрируйте LLC и превратите себя в американское юрлицо». Красиво звучит, но есть нюанс, и он в количестве участников.
Подвох виден только глазами IRS, а Amazon смотрит на компании ровно так же.
В американском налоговом праве есть понятие US Person, американское лицо. Прежде всего это:
• физические лица, резиденты США;
• американские корпорации;
• LLC с двумя и более участниками, то есть партнёрства.
Есть ещё разновидности US Person, но они не актуальны для нашего сегодняшнего разговора.
Корпорация, зарегистрированная в США — всегда будет являться американским лицом, вне зависимости от количества владельцев и их гражданства.
Аналогично с партнёрством — LLC с двумя и более участниками; резидентство участников не играет роли, важно лишь, что их больше одного.
А вот LLC с одним участником как отдельное лицо для налога не существует: это «disregarded entity», то есть компания, которой для IRS как бы нет. Все её налоговые признаки берутся у владельца. Если владелец является резидентом США, то и его LLC — американское лицо. Владелец нерезидент — его LLC с точки зрения IRS автоматически является иностранным (non US resident) лицом, какими бы американскими ни были её адрес и EIN.
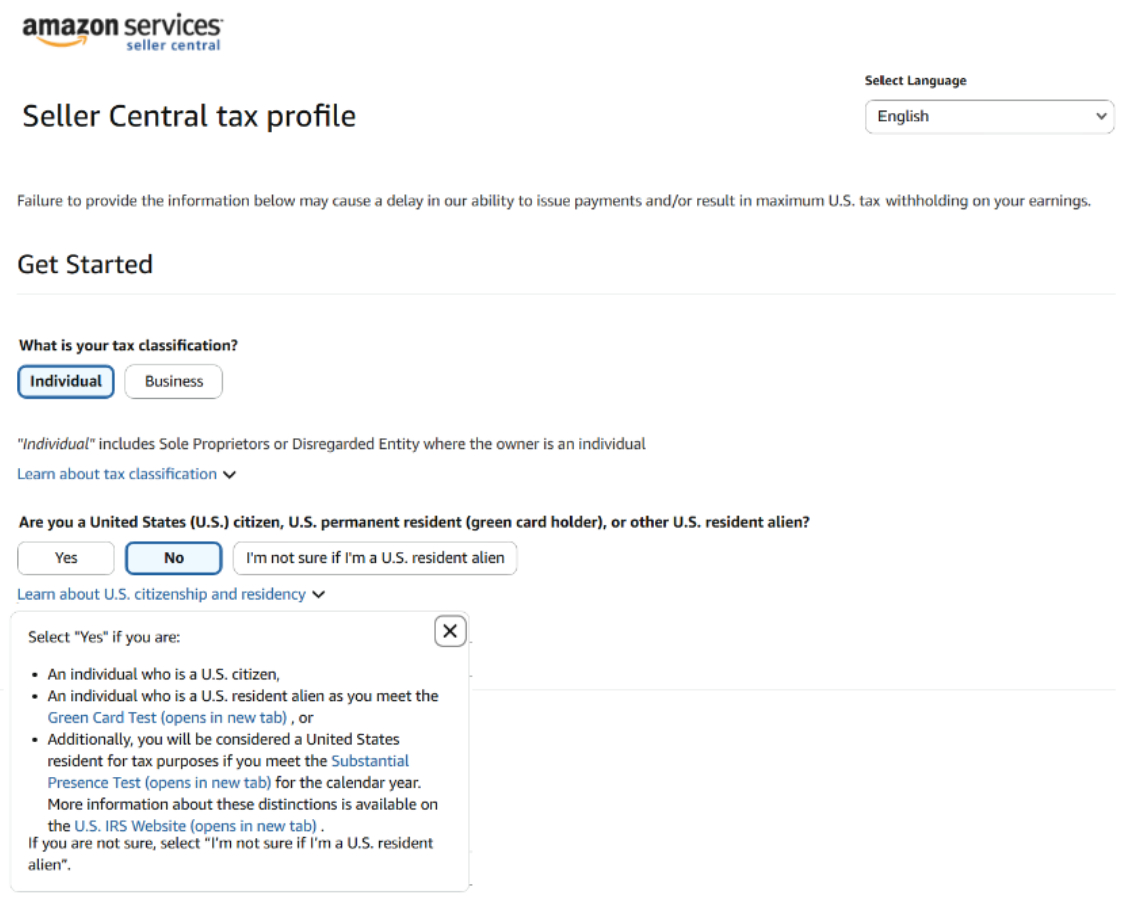
Amazon на налоговом интервью исходит из того же принципа. Иностранец не становится резидентом США оттого, что у него появилась личная компания в США. Соответственно, LLC с одним участником-иностранцем проходит интервью не как компания, а как иностранное физическое лицо, с формой W-8BEN от имени владельца и статусом, похожим на наше ИП (Individual).
Для Amazon, с точки зрения налоговых отношений, предприниматель с LLC в Вайоминге и тот же предприниматель без всякой компании выглядят одинаково: иностранный частный продавец.
Дальше следует всё, что описано в первом разделе: сверки, запросы, недоверие автоматической системы.
На этом месте в сообществах появляется совет: «отвечайте в интервью как американское лицо и подавайте W-9, у вас же американская компания». Это не хитрость, а ложь и намеренная фальсификация. W-9 подписывается под ответственность за заведомо ложные сведения и удостоверяет, что вы американское лицо, которым LLC с одним иностранным владельцем не является.
Такой ответ не улучшает положение продавца: он превращает иностранца, которому площадка не доверяет, в иностранца, который подписал заведомо ложную налоговую форму.
Подозреваем, советчики из групп продавцов закричат в комментариях, что всё не так и «так можно». Чтобы понять, кто прав — задайте вопрос бухгалтеру в США. Именно в США, с их лицензией, а не аккаунту «Amazon tax» из Бердичева. В крайнем случае спросите у нейронок — в их базе данных есть значение и трактовка всех этих терминов, и они не промышляют гешефтом на советах.
Подведём промежуточный итог по Вайомингу и LLC с одним участником.
Человек заплатил за регистрацию, пошлину, регистрационный адрес, счёт, взял на себя отчётность в США — и получил для Amazon тот же статус, который имел бы, зарегистрировавшись просто как частник из разрешённой страны. Деньги потрачены, задача не решена, да ещё и бонусом чёрная метка Вайоминга.
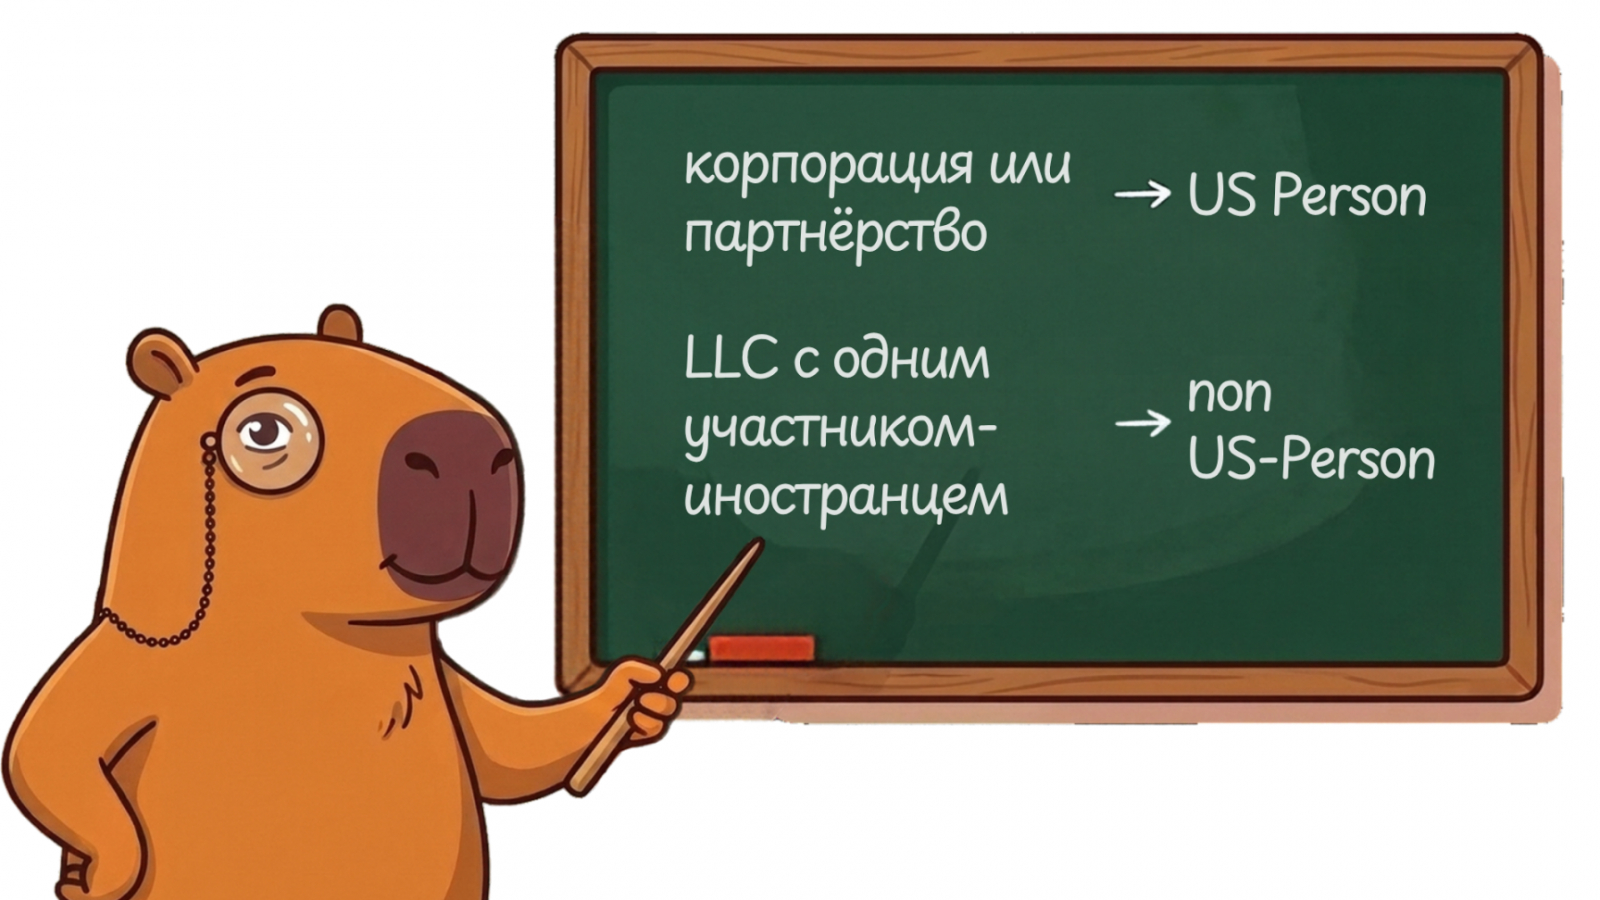
Когда владелец не резидент, полноценной американской компанией Amazon признаёт лишь два варианта: корпорацию C-Corp и LLC с двумя и более участниками. Вариант с LLC для единственного владельца означает искать партнёра, чтобы компанию признали партнёрством — а у этой формы, как увидим в третьей части статьи, свои налоговые сложности.
Остаётся корпорация, и к ней мы придём. Но прежде о том, во что обходятся ошибки или обман в данных и анкетах (например, по статусу US Person): блокировка.
Если аккаунт заблокировали: почему мы не “продаём” разблокировку
Заблокировать могут компанию любого типа в любом штате, но у LLC в Вайоминге шансы на это многократно выше, и именно их владельцы чаще всего сталкиваются с заблокированным аккаунтом. Мы принципиально не продаём разблокировку, хотя иногда помогаем своим клиентам бесплатно.
Причина простая: это лотерея. Сервисы, которые продают разблокировку, на 80–90% фейк: они делают ровно то, что можно сделать самому, а деньги берут вперёд, обещая «бурную деятельность».
Брать за это деньги вперёд — значит обманывать клиента, потому что в 90% случаев ничего не получится. Работать за постоплату — значит тратить часы работы с вероятностью успеха (то есть гонорара) в 10%. Да и в целом это странный бизнес, взять деньги за пару писем в Amazon и знание «секретных» адресов, которые мы и так назовём прямо сейчас.
Механизм разблокировки известен.
Апелляция подаётся через Account Health, кнопка «Reactivate your account», и то же письмо с теми же вложениями надо отправить с почты аккаунта на три адреса:
• jeff@amazon.com,
• trms-siv-sesunoir@amazon.com
• и seller-reactivation-appeals@amazon.com.
Письма эти нельзя строить на вопросах «почему?» и «как?», потому что на такие письма приходят только стандартные, бессмысленные и обезличенные отписки.
Стройте письма на чётких утверждениях: «я всё проверил», «я полностью прочитал правила», «я на 100% уверен, что ничего не нарушал», «готов предоставить любую информацию и полностью сотрудничать».
К письму приложите паспорт, селфи с паспортом, документы компании и свежую выписку со счёта. Если повезёт, то письмо попадёт к менеджеру, который проникнется: тогда назначат верификационный звонок, сотню вопросов по кругу о вас и о компании, после чего блокировку снимут. Не повезёт — будут приходить отписки. В девяти случаях из десяти отписка не значит, что вы что-то нарушили; она значит, что менеджеру всё равно.
Достучаться удаётся примерно в одном случае из десяти.
Случай из нашей практики. Продавцу с компанией во Флориде аккаунт активировали в июле 2026 года, а через месяц просто заблокировали по разделу 3 соглашения с площадкой, без единой продажи и без единого нарушения. Платный сервис разблокировки за месяц добился только стандартных отписок.
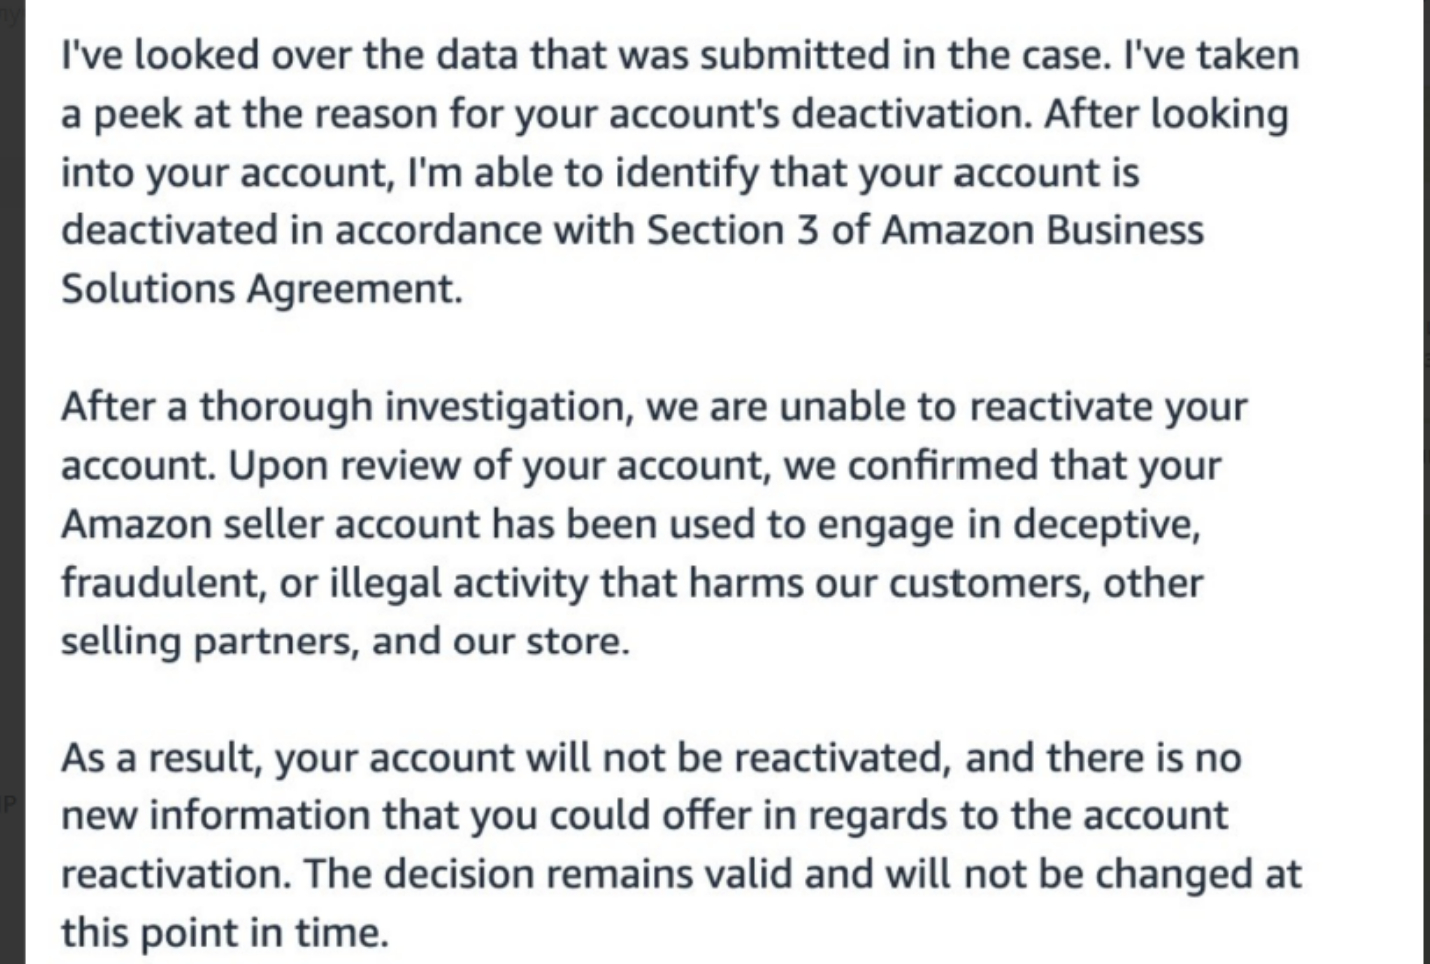
Краткий перевод данной отписки c крючкотворского на человеческий: «Amazon заключил, что вы мошенник, аккаунт слит у утиль, новые аргументы не принимаются, всего доброго. Можете больше не писать».
Мы бесплатно подготовили текст апелляции и порядок действий. Через неделю пришёл ответ с seller-reactivation-appeals, потом был верификационный звонок, и в начале октября аккаунт восстановили.
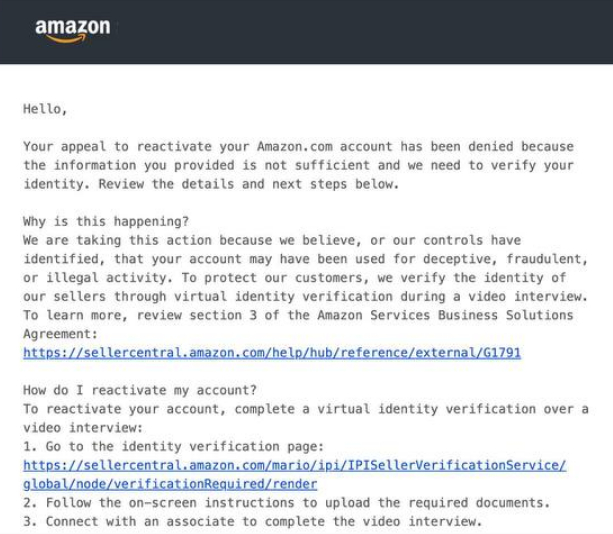
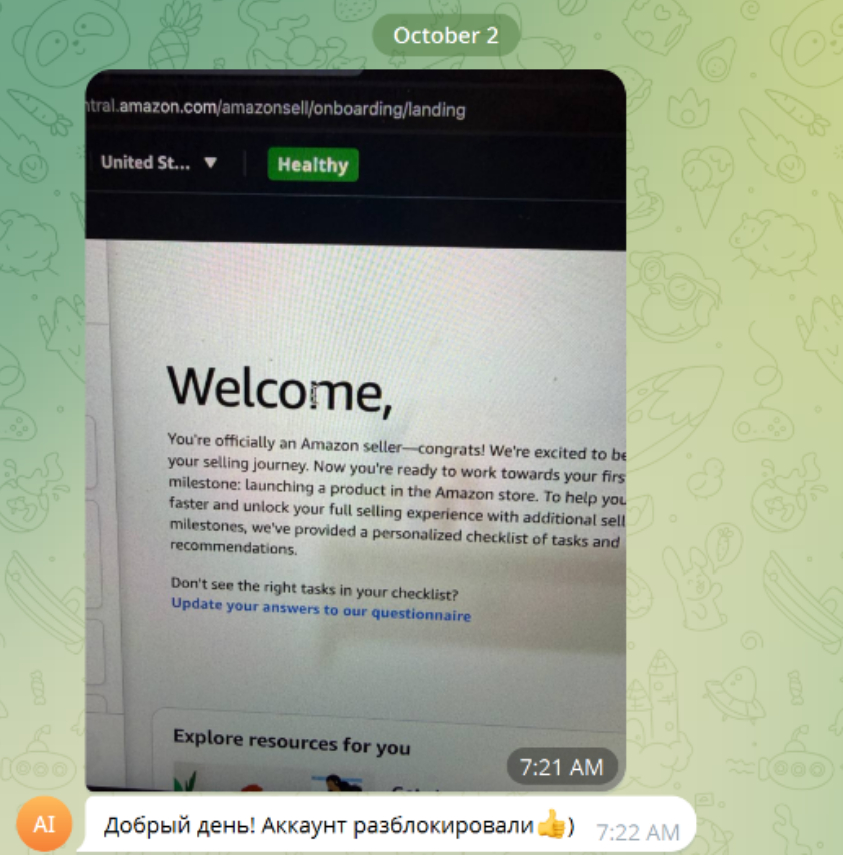
От блокировки до восстановления прошло семь недель.
Заблуждение третье: «LLC, там нет налогов»
Вернёмся к мифам. Третий из них самый живучий, и именно он провоцирует решение с последствиями на годы вперёд.
Проанализируем пошагово:
• кто платит налог за LLC;
• где платит, в какой стране;
• что такое связь дохода с США;
• что делать, если связи нет;
• сколько это стоит.
В итоге вы сами убедитесь, почему LLC для продавца-нерезидента — идея так себе, как с одним участником, так и с партнёром.
Кто платит
У LLC нет собственного налога на прибыль.
Отсюда и легенда «LLC не платит налоги».
Верна эта легенда ровно наполовину: компания не платит, потому что платит владелец. Вся прибыль LLC с одним участником считается его личным доходом, вывел он деньги со счёта компании или оставил на нём — неважно.
Где платит
Дальше вопрос: где владелец платит налог. Тут стоит понимать, что даже если вы не резидент, то США как страна регистрации претендует на налоги в первую очередь.
Для нерезидента всё зависит от одного условия: связан ли доход с ведением бизнеса в США, то есть является ли он для IRS доходом ECI (Effectively Connected Income, фактически связанный доход).
1.Если доход связан, владелец подаёт в США личную декларацию нерезидента по форме 1040-NR и платит налог по прогрессивной шкале для физических лиц, от 10% до 37% в зависимости от суммы; в своей стране он этот же доход тоже показывает: при наличии соглашения об избежании двойного налогообложения с зачётом уплаченного в США, без соглашения — без зачёта.
2. Если доход не связан, то налог в США нулевой, а весь доход облагается в стране, где владелец живёт.
Как видите, в обоих случаях налог обычно равен ставке налога в вашей стране, но часть этого налога может платиться в США.
Мы уже сказали выше, что связь дохода с США в американском праве имеет точное имя, ECI, и с ним стоит познакомиться по определению, а не по ощущению.
Что такое ECI
ECI по разделу 864(c) Налогового кодекса США — это доход, фактически связанный с ведением торговли или бизнеса на территории Соединённых Штатов. Облагается он как доход американца: по прогрессивной шкале и за вычетом расходов, раздел 871(b).
Доход иностранца, с американским бизнесом не связанный, в США либо не облагается вообще, либо, если это пассивный доход из американского источника вроде дивидендов или роялти, облагается удержанием 30% без всяких вычетов.
Ключевой момент здесь «ведение бизнеса в США». Списка чётких критериев в кодексе нет, но практика IRS и судебных процессов сложила понятные признаки. Бизнес ведётся в США, если:
• работа для клиентов физически выполняется в США хотя бы частично;
• в США есть офис, склад, оборудование или иное постоянное место деятельности;
• в США есть сотрудник или представитель, который делает основную работу либо заключает сделки от имени компании;
• товар хранится в США и продаётся оттуда американским покупателям.
Доход не всегда целиком связан (ECI) или целиком не связан (non ECI). Он бывает смешанным: часть выручки от деятельности в Штатах, часть от деятельности за их пределами. В таком случае делится и налог: связанная часть облагается в США, остальная дома. Делить приходится самому и с обоснованием. Не можете аргументированно разделить — значит, признавайте весь доход связанным с США.
Вопрос, который задают многие продавцы: а сам Amazon, представляя ваш бизнес в США, не создаёт ли ECI? Он ведь хранит товар, принимает оплату и отправляет заказы.
Налоговое право различает зависимого представителя, который работает на вас и подписывает за вас, и независимого подрядчика, который оказывает одинаковую услугу тысячам клиентов в рамках своего обычного бизнеса. Amazon со своими складами относится к независимым подрядчикам и сам по себе вашим представителем не является. Это главный довод в пользу того, что продажи через склады Amazon — ещё не бизнес в США.
Но довод не закрывает этот вопрос железобетонно: товар физически лежит в США и переходит к покупателю на территории США, а официальной позиции IRS на этот счёт нет. Поэтому для продавца на Amazon позиция «связи нет» возможна, но она спорная, и большинство специалистов советуют считать такой доход связанным с США.
Дальше разберём оба пути: что будет, если доход связан с США, и что будет, если вы решите, что нет.
Если доход связан с США
Путь предсказуемый, и для продавца на Amazon самый вероятный. Владелец LLC:
• получает личный налоговый номер ITIN (по форме W-7 вместе с первой декларацией);
• каждый год подаёт 1040-NR с приложением о доходах от бизнеса;
• платит по шкале для физических лиц с прибыли, то есть за вычетом расходов.
При прибыли $120 000 налог составит около $21 600. Дома он показывает те же $120 000 и зачитывает уплаченное в США, если его страна это допускает. Цифра $21 600 нам ещё пригодится.
Споров с IRS на этом пути нет — позиция владельца совпадает с тем, что налоговая видит сама. Цена пути:
• личная декларация в США каждый год;
• личный налоговый номер;
• бухгалтер, умеющий считать для нерезидента
• и зеркальная отчётность дома.
Если доход не связан с США: доказывать придётся вам
Второй путь, и о его главном свойстве легенды молчат. Нулевая ставка в США не выдаётся автоматически. Это позиция, которую нерезидент заявляет и обязан подтвердить, потому что перед глазами IRS исходная ситуация выглядит иначе: американская компания, поступления на американский счёт, продажи американским покупателям. С такой картиной налоговая вправе считать, что налог положен, потому что связан с США — и доказывать обратное придётся владельцу.
Причём доказывать придётся не локацию, где вы находитесь, то есть не некий факт. Нужно доказать, что факта ECI нет: отсутствие у вас каждого признака этой связи. Насколько это трудно, скажем чуть ниже.
Формально 1040-NR обязан подавать каждый, кто вёл бизнес в США, заработал он или нет. Свободен от этой обязанности лишь тот, у кого в Штатах не было ни деятельности, ни доходов. Поэтому у владельца LLC, решившего, что связи с США нет, есть два варианта поведения.
Первый вариант: промолчать и 1040-NR не подавать. Формально допустимо. Но что при этом сказано? «Деятельности в США у меня не было», только молча, без единого довода, и со стороны это неотличимо от забытой декларации. Инспектор видит компанию, поступления на счёт и ноль деклараций. То, что владелец сидит в своей стране, и в США у него никого нет, нигде не написано; инспектор не знает, ему об этом не сообщили, и согласиться ему не с чем. Решать он будет по тому, что видит, а видит он все основания считать, что налог положен. Плюс, он не видит расходы компании, так что налоги по его мнению стоит заплатить со всей суммы выручки.
Второй вариант, и его мы рекомендуем: защитная декларация (protective return). Это та же 1040-NR с нулём к уплате и коротким заявлением позиции, почему доход с США не связан. Защитная декларация фиксирует вашу версию событий раньше, чем инспектор составит свою.
Важно понимать, что защитная декларация не получает одобрения автоматически. Не существует отдельной разновидности писем от IRS «с вашим нулём согласны». Американская система держится на самодекларировании: позицию заявили, декларацию приняли, тишина. Тишина не значит «всё хорошо, в IRS с вами согласны» — на деле вас попросту ещё не начали проверять. Запрос может прийти сразу после декларации, через год или вообще никогда, но обосновывать позицию в любом случае придётся вам.
Чем отличаются молчание и защитная декларация
Разница измеряется в деньгах и нервах, складывается из трёх вещей: срока давности, расходов и доказательств.
Срок давности. Три года со дня подачи декларации, после которых IRS претензий по этому году не предъявляет, даже если с позицией не соглашались. Если промолчали и не подали декларацию, срок не начинается вовсе: доначислить налог могут и через десять лет, если ваша компания где-то выплывет или банально подвернётся под руку в каких-нибудь длинных пыльных списках.
Расходы. Налог считается с прибыли: из выплат Amazon вычитаются закупка и производство товара, доставка и таможня, комиссии площадки, хранение, реклама, программы и сервисы, бухгалтер и подрядчики, и пр.
Для торговли это принципиально: в норме при выручке $400 000, закупке на $250 000 и рекламе на $30 000 налог считают со $120 000, а не с $400 000.
Но у владельца LLC право на вычет расходов обусловлено своевременной и точной декларацией (раздел 874 Налогового кодекса). Нет декларации — IRS вправе посчитать налог с выручки целиком, будто товар, доставка и реклама достались даром. Практика даёт отсрочку в 16 месяцев после срока подачи; опоздали — вычеты потеряны. Тогда, если IRS решит, что налог положен, считать его будут с $400 000: по шкале физических лиц это больше $100 000. При реальной прибыли $120 000 налог срежет почти всё, что заработано за год. А вот при подаче защитной декларации расходы зачтут и посчитают налог с прибыли.
Одна оговорка, чтобы не пугать сверх меры: молчание отнимает право учесть расходы, но сохраняет право доказать, что доход с США не связан. Доказали, пусть и без заявленных расходов? Налога в США нет, с расходами или без них сумма к уплате — ноль. Не доказали? Налог посчитают с выручки.
Молчание не отменяет возможность поспорить — оно лишь поднимает ставку в споре.
Доказательства. Подтвердить факт легко: нашли документ и предоставили. Подтвердить отсутствие факта тяжело:
• нужно взять все операции компании и доказать, что они отражают её деятельность целиком и ничего не упускают;
• по каждой операции доказать, что она не связана с США;
• доказать, что за компанией нет ничего скрытого, ни сотрудников и партнёров в США, ни помещений, ни товара на своих площадях.
Подумайте заранее, чем вы это всё будете подтвержать: договорами с подрядчиками, документами о том, где хранился товар и кто им распоряжался, перепиской, и собирайте до того, как спросили.
И даже если предоставить доказательства, IRS может не согласиться: можно быть абсолютно правым и не суметь это доказать.
Если вопросы пришли, всё решает подготовка. Есть заключение независимого аудитора или налогового консультанта, сделанное до подачи декларации — вы достаёте его из папки и предъявляете налоговикам. Когда такого заключения нет, работа начинается с нуля: недели, иногда месяцы, почасовой тариф специалиста, который будет это делать — обычно несколько тысяч долларов.
У аудиторского заключения есть ещё один бонус, и для беседы с инспектором он важнее первого. «Я сам прикинул, что США ни при чём» — это мнение человека о собственных налогах. «Я заказал независимую оценку и действовал по ней» — это добросовестная позиция, и спорят с ней как с квалификацией аудитора, а не как с хитростью продавца.
Но заключение не индульгенция: согласиться с вами оно IRS не обязывает, налог оно не отменяет и защищает лишь тогда, когда аудитору рассказали всё как есть. Справку «у вас точно ноль» не выдаёт никто.
Если спор проигран, разница между двумя вариантами довольно существенна:
• молчавшему доначислят за любой период, с выручки;
• подавшему защитную декларацию только за три последних года, с прибыли.
В остальном итог похож: требование, уведомления, принудительное списание со счёта.
Что сдаёт LLC каждый год
Утверждение «у LLC почти нет отчётности» верно для резидента США: он добавляет доход от LLC в личную декларацию, которую и так ежегодно подаёт, и закрывает отчёт штату, в большинстве случаев это веб-форма на одну страницу.
У нерезидента наоборот — добавляются новые бумаги. LLC с одним иностранным владельцем каждый год сдаёт три пакета отчётности в США:
• pro forma 1120 с формой 5472;
• личная 1040-NR владельца (с налогом или защитная);
• отчёт штату.
Ну и ещё один пакет отчётности дома. Многие страны трактуют американскую LLC как контролируемую иностранную компанию. Сроки, штрафы и состав каждого пакета для обеих форм собраны в списке «Что будет через год» в конце статьи.
Ноль в США и соглашение между странами
Ноль лежит в основании большинства легенд, поэтому обозначим его точно.
Нулевая ставка в США означает не то, что налога нет, а то, что весь налог платится в другой стране. И берётся этот ноль не из соглашения между странами, а из одного факта: доход не связан с США.
ECI от соглашений не зависит, это вопрос к IRS, и аргументировать его, как мы только что объяснили, придётся перед IRS. Нет дохода, связанного с США — делить нечего; если сможете это доказать,то вся сумма уходит в казну страны, где вы живёте. Есть доход, связанный с США — часть налога платится в США, и тогда возникает второй вопрос: зачтут ли дома уплаченное в американскую казну.
Считайте сами: при ставке в стране резидентства 22% либо вы платите 10% в США и доплачиваете 12% дома, либо все 22% дома. Денег примерно поровну, но меняется число юрисдикций, деклараций и бухгалтеров, ну и момент наличия или отсутствия описанного в предыдущем блоке спора с IRS об источнике дохода.
В большинстве случаев соглашение об избежании двойного налогообложения влияет только на взаимозачёт. Если доход связан с США (ECI), облагается в двух странах и поделён между ними — от соглашения зависит, зачтут ли дома уплаченную в США часть.
Есть соглашение? Часть налога платится в США и засчитывается дома, остаток доплачивается по месту жительства. Нет соглашения? Уплаченное в США дома не зачитывается, доход облагается дважды.
На то, связан ли доход с США и будет ли там налог, соглашение, как правило, не влияет.
Есть и редкое исключение. В самих соглашениях есть пункт о бизнес-прибыли: США облагают её, только если у резидента страны-партнёра в Штатах есть постоянное представительство — офис или зависимый агент, который регулярно заключает договоры от имени компании. Склад для хранения и отгрузки, в том числе склад Amazon как независимого подрядчика, к данному пункту обычно не относится. Резидент такой страны может попробовать отстоять весь налог дома даже при связи с США: каждый год подавать 1040-NR с нулём и формой 8833 — заявлением о позиции по договору, без неё штраф $1 000. Но это работает, только если договор есть и действует (для РФ — нет с 2024 года), плюс если ваша страна, как и США, считает LLC прозрачной формой, а не компанией. Ну и если вы готовы доказывать отсутствие представительства так же, как отсутствие связи — по каждой операции. Случай более редкий и сложный, чем сам ECI, и в споре он ещё тяжелее.
Подведём черту под третьим заблуждением. Выбирая LLC ради «нуля», продавец выбирает не меньший налог, а другую казну, и каждый год отвечает на три вопроса:
• связан ли его доход с США;
• подана ли декларация;
• собраны ли доказательства данной позиции;
• стоит ли вообще тратить время и деньги, чтобы казне родной страны досталось налога больше, а США меньше
Главный вопрос из этих трёх — о связи с США. Ответ зависит не от формы компании, а от того, как устроен бизнес, и это следующий раздел.
Как меняется связь с США: пять ситуаций продавца
Одна и та же LLC с единственным иностранным владельцем в разных ситуациях живёт по-разному. И зависит это не от формы регистрации, а от фактической деятельности.
В качестве примера возьмём прибыль $120 000 в год. Формы во всех ситуациях одни и те же — pro forma 1120 с 5472, личная 1040-NR и отчёт штату. Меняется лишь то, подаётся 1040-NR с налогом или с защитным нулём.
Проанализируем пять популярных ситуаций.
Первая: товар отправляется покупателям из-за границы. Модель FBM (Fulfillment by Merchant, исполнение заказов продавцом): товар лежит на складе продавца в его стране, заказ уходит почтой или курьером напрямую американскому покупателю. В США нет ни товара, ни людей, ни помещений, работа делается дома. То, что деньги приходят от американской площадки, а покупатели американцы, связи не создаёт: решают место работы и место товара. Позиция «связи нет» крепкая, но аргументировать её всё равно придётся: IRS деталей вашего бизнеса не знает и по умолчанию считает доход связанным с США, пока вы не доказали обратное. Налог в США заявляете нулевой, все $120 000 облагаются дома, 1040-NR подаётся рекомендуемая защитная.
Вторая: смешанная модель. Часть товара по-прежнему уходит из своей страны, ходовые позиции завезены на склады Amazon в США. Доход стал смешанным: выручка со складов Amazon, по осторожной позиции, связана с США, выручка с отправок из-за границы нет. Доход и расходы делятся с обоснованием: какие товары где хранились, какие заказы откуда ушли, какие расходы к чему относятся. Скажем, $80 000 прибыли со складов Amazon облагаются в США, $40 000 с отправок только дома; 1040-NR с налогом на связанную часть и заявлением позиции по остальной. Если нет учёта, позволяющего разделить — весь доход считается связанным с США.
Третья: продажи со складов Amazon (FBA) целиком. Товар в США, покупатели в США, деньги от американской площадки. Большинство специалистов считают такой доход связанным с США: 1040-NR с налогом, те самые $21 600 со $120 000, и зачёт дома. Позиция «связи нет» возможна, но спорная, и доказывать её придётся продавцу. Хотите потратить несколько десятков тысяч долларов, чтобы доказать в суде свою правоту перед IRS и создать прецедент? Как говорят американцы — welcome, можете побороться за идею.
Четвёртая: свой склад, сотрудник или представитель в США. Арендовали склад или место у оператора на своё имя, наняли сотрудника в Штатах, дали представителю право подписывать договоры. Тут даже спорить нет смысла: бизнес ведётся в США. К федеральным формам добавляется штат, где стоит склад или есть сотрудник:
• регистрация компании там как иностранной (foreign qualification);
• зарплатные налоги;
• отчётность по сотруднику.
И ещё нюанс. Склад в Калифорнии, а компания зарегистрирована во Флориде? Предъявите отчётность в обоих штатах.
Пятая: владелец переехал в США. Больше 183 дней в Штатах (по правилам подсчёта IRS) или грин-карта— всё, он налоговый резидент США. Теперь становится обязательной обычная декларация 1040 с суммой доходов со всего мира, а LLC становится тем, чем задумана — частью личной декларации. Вопрос о связи исчезает: резидент платит налоги со всего дохода, те же примерно $21 600 федерального налога плюс налог штата проживания.
И теперь сравним с корпорацией (C-Corp). Во всех описанных выше пяти ситуациях налогоплательщик один — сама компания. Четвёртая ситуация добавляет обязанности перед штатом расположения склада или сотрудника, пятая ничего не меняет для компании, только для владельца: став резидентом, он декларирует в США все свои доходы вообще, в том числе и от компании в США.
Партнёр: статус US Person даёт, а налоги — усложняет
Совет «возьмите второго участника, и Amazon увидит компанию US Person» в части об Amazon верен. LLC с двумя и более участниками для IRS — партнёрство и американское лицо (US Person), налоговое интервью она проходит сама, с W-9 и своим EIN, и вам нет никакой нужды прикидываться резидентом. Но вместе со статусом приходит и налоговый механизм партнёрства.
Партнёрство как компания налог на прибыль не платит. Прибыль делится между участниками по долям, и каждый платит свою. Разница с одним участником в том, что у LLC с двумя и более участниками появляется обязанность удерживать налог с доли каждого иностранного участника в доходе, связанном с США (раздел 1446 Налогового кодекса): 37% для физического лица и 21% для компании. Удерживает и перечисляет в IRS само партнёрство, ежеквартально, как налоговый агент. Это аванс: по итогам года каждый участник подаёт свою 1040-NR, считает настоящий налог, излишек возвращают, недостающее доплачивают. Деление дохода на связанный и не связанный с США, знакомое по второй ситуации выше, у партнёрства жёстче: от него зависит не только итоговый налог, но и сумма удержания в течение года. Нет данных для деления — придётся признать весь доход связанным и удерживать со всей прибыли.
Пример. Два партнёра, доли поровну, продажи со складов Amazon, прибыль $120 000, доход связан с США. В течение года партнёрство удерживает 37% с доли каждого: по $22 200 с каждых $60 000, итого $44 400. По итогам года налог каждого с $60 000 по шкале физических лиц около $8 100, переплата около $14 100 на каждого подлежит возврату, и ждать его месяцами. То есть деньги, нужные для оборота, год пролежали в казне США.
Формы отчётности партнёрства:
• декларация 1065 к 15 марта с приложением K-1 на каждого участника;
• формы 8804 и 8805 об удержании к той же дате;
• квартальные платежи по форме 8813;
• личные декларации 1040-NR от каждого участника.
Форма 5472 партнёрству не нужна, её заменяют 1065 и K-1. Штраф за опоздание с 1065 — около $240 на каждого партнёра за каждый месяц. Отчёт штату — нужен, надо предъявить. Если доход партнёрства с США не связан, удержания нет, но позицию нужно заявить защитной декларацией и защищать — теперь за двоих.
У корпорации ничего из всего этого нет, сколько бы у неё ни было владельцев или акционеров: один, двое или сто. Отчитывается компания, налог платит компания, удерживать нечего, делить доход на связанный и не связанный не нужно.
Подведём итог по партнёрству. Партнёр решает вопрос статуса для Amazon, но не вопрос налогов. Налоговые сложности решает форма корпорации, и к ней мы наконец переходим.
Альтернатива: корпорация (C-Corp)
Кто платит и кто отчитывается
У корпорации всё иначе. Она сама налогоплательщик: 21% федерального налога с прибыли плюс надбавка штата, если штат её берёт. И сразу обозначим важнейший момент: на практике корпорация платит в разы меньше, чем LLC с тем же объёмом бизнеса, мы этот момент ещё разберём.
Владелец-нерезидент не подаёт декларацию за деятельность компании ни в США, ни дома: его имя появляется в отчётности корпорации, например в форме 5472, но своей декларации по её доходам у него нет.
Вопрос «связан ли доход с США» для корпорации не стоит: она американское лицо и платит с прибыли в США по определению. Расходы корпорация вычитает без условия о 16 месяцах, срок давности запускает её собственная декларация.
Пакет отчётности за год один:
• полная декларация 1120 к 15 апреля с доходами, расходами и налогом;
• форма 5472, если у корпорации есть иностранный владелец с долей от 25% и операции с ним или другими его компаниями;
• отчёт штату.
Один пакет вместо трёх у LLC, и никаких споров о позициях, никакой суматохи и переживаний.
Зарплата владельцу: инструмент, которого нет у LLC
Владелец LLC платит по личной шкале от 10% до 37%, корпорация 21%. На первый взгляд LLC выгоднее: 10% меньше, чем 21%. На этом держатся мифы, так рассуждает большинство, и здесь ошибка.
Ставка у корпорации выше, но вот база — меньше. Между базой LLC и C-Corp — существенная разница в возможности уменьшать прибыль за счёт зарплаты владельцу.
Корпорация платит владельцу зарплату за его работу: он управляет компанией, закупает товар, ведёт карточки. Для корпорации это расход, он уменьшает базу, облагаемую теми самими 21%: компания заработала, выплатила зарплату своему президенту, прибыль стала ноль, налог с нуля тоже ноль.
Для США в зарплате важно одно: где физически выполняется работа. Владелец работает из своей страны, значит его зарплата для IRS доход из иностранного источника: в США с неё ничего не удерживается, отчитываться по ней не нужно, зарплатных налогов нет. Налог с неё владелец платит дома, как с обычного дохода. Ещё важный момент — получая зарплату, владелец отвечает перед налоговой только за себя, а не за весь бизнес, как в случае с LLC.
У LLC этого инструмента нет: владелец может работать в своей LLC сколько угодно, но платить себе зарплату не может, любая выплата себе с точки зрения IRS — его же прибыль. Компания заработала, сделала выплату, но прибыль осталась той же, и налог платится с неё целиком, сколько бы владелец себе ни перевёл.
Два условия, чтобы зарплата выглядела зарплатой в глазах IRS:
• Регулярность: выплаты каждый месяц в сопоставимом размере. Перевод всего остатка 28 декабря на зарплату не похож.
• Соразмерность рынку: сравнивают не с прибылью, а с тем, сколько стоит такая работа. Руководитель с зарплатой $100 000 в год при выручке в те же $100 000 — норма. $400 000 одному человеку вызовут вопросы даже при прибыли в два миллиона. По нашей практике, до $100–150 тыс. в год вопросов обычно не вызывают, это вполне рыночные цифры для США.
Завышенная зарплата для налоговой это дивиденды, оформленные как зарплата: расход снимут, начислят корпоративный налог, выплату переквалифицируют. Сами дивиденды корпорация платить вправе, но не обязана, даже если прибыль осталась; у продавцов на Amazon их практически не платят, прибыль нужна в обороте.
И главное для начинающего продавца: первые несколько лет получать деньги через зарплату — более чем достаточно. Бизнес растёт, обороты и запасы увеличиваются, каждый свободный доллар уходит в следующую партию и в продвижение, потому выводить много просто незачем. Зарплата закрывает личные потребности, уменьшает прибыль корпорации, остальное работает в бизнесе.
Если через два-три года доходы выросли и созрела реальная необходимость выводить суммы выше чем зарплата, структуру оптимизируют — например, открывают управляющую компанию, в том числе в форме LLC, которая оказывает корпорации услуги по рыночной цене. В этом есть резон, когда вы получаете стабильную прибыль, потому что более сложные структуры — задача для бухгалтера, считающего в двух странах сразу, и решать её на старте, когда прибыли ещё нет, бессмысленно и накладно.
Считаем на примере
Год с круглыми цифрами: оборот на Amazon $400 000, закупка $250 000, реклама $30 000. К выплате владельцу остаётся $120 000, которые он хочет забрать из бизнеса себе.
LLC с одним участником. Все $120 000 — его личный доход. При связи с США, а для продавца со складов Amazon это разумная позиция, он подаёт 1040-NR и платит $21 600 в США, дома показывает те же $120 000 с зачётом, если его страна это допускает; отчётность три пакета плюс домашняя.
При позиции «связи нет»: налог в США ноль, все налоги дома, защитная декларация вместо молчания, спор с IRS, если оттуда придёт письмо счастья, и затраты на доказательства, часто несколько тысяч долларов.
Корпорация с зарплатой владельцу. Все доходы и расходы на корпорации, 100% прибыли формируется в США. Она платит владельцу зарплату за управление $9 900 в месяц, $118 800 в год; работа вне США, поэтому в Штатах с этих денег ничего не удерживается и не декларируется, налог с них владелец платит дома.
Прибыль корпорации после выплаты зарплаты — $1 200, федеральный налог 21%, то есть $252, плюс налог штата от 0% до примерно 10%, во Флориде на таком объёме ноль. Отчётность в США: одна декларация 1120 с 5472 и отчёт штату. Личной декларации в США у владельца нет.
Вывод по приведённому примеру.
C-Corp: $252 налог в США, всё остальное ушло владельцу зарплатой и облагается в его стране по обычным правилам.
LLC: в США удерживается $21 600 налога, $120 000 показываются дома, уплаченное в США ещё нужно зачесть, и всё это с личной декларацией нерезидента и налоговым номером в придачу.
Денег в итоге сопоставимо, хлопот несопоставимо больше.
А если у вас уже есть компания в другой стране?
Тогда появляется отдельный вариант, общий для корпорации и для LLC. Он подходит тем, у кого производство или закупка товара уже идут через основную компанию в своей стране.
Американская компания становится вспомогательной: принимает платежи от Amazon, оплачивает рекламу и покупает товар с доставкой у вашей же компании за рубежом. В нашем примере она платит за товар и доставку $368 800, за рекламу $30 000, и её прибыль $1 200. Основная компания получила $368 800, потратила на закупку $250 000, и её прибыль $118 800 облагается дома по правилам вашей страны. Суммарный оборот тот же ($400 000), суммарная прибыль та же ($120 000), в США остаётся $1 200 прибыли.
Теперь разберёмся, чем эти $1 200 обернутся для двух типов компании.
LLC: это доход владельца; при связи с США налога около $120 (в данном случае 10%), но формы те же, что и при $120 000: личная 1040-NR с ITIN, pro forma 1120 с 5472, отчёт штату, домашняя отчётность и тот же вопрос о связи с США, который придётся защищать.
Корпорация: $252 налога (21%), одна декларация 1120 с 5472, отчёт штату, вопросов нет.
Единственный довод за LLC — ставка налога ниже, чем 21% корпорации. Это даёт вамь разницу в $132, а взамен оставляет личную декларацию, вопрос о связи с США и три пакета отчётности. А это уже вагон расходов на обслуживание: бухгалтер для 1040-NR, личный налоговый номер и личная ответственность по уплате налогов перед IRS, защита позиции каждый год, что по факту умножает на ноль $132 выгоды по налогам
Ну и зачем в этом варианте LLC, если прибыли в США всё равно почти не остаётся?
Теперь — два условия законности оплат с американского юрлица на другую свою компанию.
Первое: цена между своими компаниями рыночная, такая, по которой американская компания купила бы товар у стороннего поставщика. Платить собственной компании можно за что угодно, но не дороже рынка.
Второе: операции американской компании с иностранным владельцем и со связанными с ним компаниями, где у него доля от 25%, показываются в форме 5472; сделки с посторонними в неё не попадают. Аффилированность не нарушение, холдинги из компаний одних владельцев устроены именно так.
Варианты вывода денег можно сочетать: часть получать зарплатой от компании в США, часть переводить по контрактам на другие свои юрлица. Какой способ лучше выбрать, зависит от того, есть ли компания в другой стране и как устроены налоги там:
• когда у вас лишь американская корпорация — работает зарплата;
• когда основной бизнес в другой юрисдикции — закупки через свою компанию оставляют в США минимум прибыли, а зарплата никуда не исчезает.
В обоих случаях разница с LLC не столько в сумме налога, сколько в том, кто стоит перед американской налоговой и что защищает: с LLC это лично владелец каждый год, отчитывается о связи дохода с США; с корпорацией это компания, и защищать ей нужно лишь рыночность цен и соразмерность зарплаты. Причём корпорации редко задают такие вопросы, а суммы, как правило, легко обосновать в довольно широком диапазоне, потому что зарплаты и цены услуг весьма вариативны.
Налог с продаж и сертификат перепродажи
Отдельно поговорим про sales tax и resale certificate, о которых многие слышали, но мало кто знает, как они работают.
Налог с продаж (sales tax) — это налог покупателя, а не продавца. Ставку задают штат и город покупателя, федерального налога с продаж в США нет, и от штата регистрации компании данный налог никак не зависит.
Сначала разберём общие правила.
Обязанность собирать налог с продаж появляется у продавца в штате, где он физически присутствует (склад, офис, сотрудник), с первой продажи, а в остальных штатах только после порога продаж, обычно $100 000 или 200 сделок в год. Регистрироваться по умолчанию не нужно: обязанность касается только тех продаж, по которым налог не собрал никто другой .
И вот на этом моменте общие правила упрощаются именно для продавцов на Amazon — платформа самостоятельно начисляет, собирает и перечисляет налог с продаж, потому что во всех штатах действуют законы о площадках-посредниках.
То есть продавец, который торгует только через Amazon, в большинстве штатов на налог с продаж не регистрируется вовсе, даже в штате, где открыл компанию. Следить нужно лишь за продажами вне площадки, через собственный сайт, если он у него вообще есть.
Сертификат перепродажи (resale certificate) работает с другой стороны той же сделки. Покупая товар у американского поставщика для перепродажи, вы по умолчанию платите ему налог с продаж, как любой покупатель. Или передаёте сертификат: документ о том, что товар куплен для перепродажи, и налог заплатит конечный покупатель. Выдаётся этот сертификат на основании регистрации на налог с продаж в штате (sales tax permit), обычно в штате регистрации компании или в штате отгрузки. Многие штаты принимают единую многоштатную форму, но Калифорния, Нью-Йорк и ряд других требуют свою.
Аналогично работают закупки на Amazon Business и у оптовиков: без сертификата к цене добавятся 6–10% налога, которые потом не вернуть.
Если вы в США ничего не покупаете, а товар завозите из-за границы, этот сертификат вам нужен как собаке пятая нога.
Зарегистрировавшись на налог с продаж, компания сдаёт по нему отчёты, обычно ежеквартально, даже нулевые. Поэтому регистрироваться стоит там лишь тогда, где это действительно нужно: ради сертификата для закупок в США или ради продаж через собственный сайт.
Итог: LLC против C-Corp для Amazon
LLC с одним участником: налог владельца по прогрессивной шкале со всей прибыли без права уменьшить её зарплатой; три пакета отчётности в США; ежегодная спорная позиция по связи дохода с США, к которой нужно готовиться заранее и которую придётся доказывать при вопросе от IRS; статус иностранного частного продавца для Amazon.
LLC с партнёром получает статус американского лица, но к обязанностям обычной LLC добавляет авансовое удержание 37% с доли каждого участника и декларацию партнёрства.
C-Corp: 21% с прибыли плюс надбавка штата, при этом прибыль после зарплаты владельцу стремится к нулю; один пакет отчётности; статус полноценной американской компании для площадки; никаких споров о связи с США.
По нашему опыту в EasyFirm, девять из десяти продавцов на Amazon после такого разбора выбирают корпорацию.
Что будет через год: два списка
Самый честный способ сравнить две формы: выписать, что каждая потребует через двенадцать месяцев, когда закончится первый год на Amazon и начнётся отчётность. Здесь же приводим сроки и штрафы.
LLC с одним участником, в любом штате:
• к 15 апреля pro forma 1120 с формой 5472, где перечислены все ваши переводы себе и взносы в компанию; штраф за несданную 5472 от $25 000;
• к 15 июня личная 1040-NR: с налогом по шкале 10–37%, если доход связан с США, или защитная, с нулём и заявлением позиции, если вы считаете, что доход не связан; во втором случае наготове должны быть документы и, желательно, заключение специалиста, и это стоит денег;
• отчёт штату и сбор: Вайоминг к первому числу месяца регистрации от $60, Флорида к 1 мая, Делавэр к 1 июня вместе с $300 ежегодного налога на LLC; пропуск отчёта или неуплата сбора ведёт к административному закрытию компании;
• дома: декларация с доходом от иностранной компании и, во многих странах, уведомление о контролируемой иностранной компании;
• аккаунт на Amazon со статусом иностранного частного продавца, а если компания в Вайоминге, то ещё и с чёрной меткой в системе оценки рисков;
• если 1040-NR не подана: срок давности по году не идёт, а через 16 месяцев теряется право задекларировать расходы и учесть их в прибыли, если IRS обяжет платить налог.
Если участников двое и больше: вместо pro forma 1120 декларация партнёрства 1065 с K-1 и формы 8804, 8805 к 15 марта, удержание ежеквартально налога по 8813, личные 1040-NR каждого участника к 15 июня; штраф за опоздание с 1065 — около $240 на партнёра за месяц.
C-Corp в штате без репутации Вайоминга:
• к 15 апреля декларация 1120 с формой 5472, где показаны операции с владельцем; продление на шесть месяцев по форме 7004 возможно, но налог платится к апрелю; штраф за 5472 тот же, от $25 000;
• отчёт штату и сбор: Флорида к 1 мая $150, Вайоминг от $60, Делавэр к 1 марта вместе с ежегодным сбором от $175;
• зарплата владельцу, задекларированная дома как обычный доход; в США по ней ничего;
• аккаунт на Amazon со статусом американской компании и обычным для площадки уровнем проверок;
• срок давности по году запускается в день подачи декларации, и вопрос о связи с США не возникает: компания американская и платит в США по определению.
Вместо вывода
Совет «LLC в Вайоминге» похож на самый дешёвый билет, купленный без понятия о пункте назначения. Цена действительно лучшая, оформление занимает пять минут, и все хотят лететь именно так.
Только приземляется этот рейс не на Amazon, а в очередь на дополнительную проверку, с тремя декларациями в руках, с нулём, который ещё предстоит доказать, и со статусом иностранного частного продавца, ради избавления от которого компания и открывалась. Хотели проще и дешевле, а получили самый дорогой способ остаться там же, где были.