Зарубежная банковская карта для подписок Kardo — личный опыт использования
Автор: Артур Аратюнин
Хороший платёжный инструмент для меня — тот, о котором не приходится постоянно думать. Когда подписки нужны для работы и повседневных задач, хочется заниматься самими сервисами, а не каждый раз искать способ их оплатить.
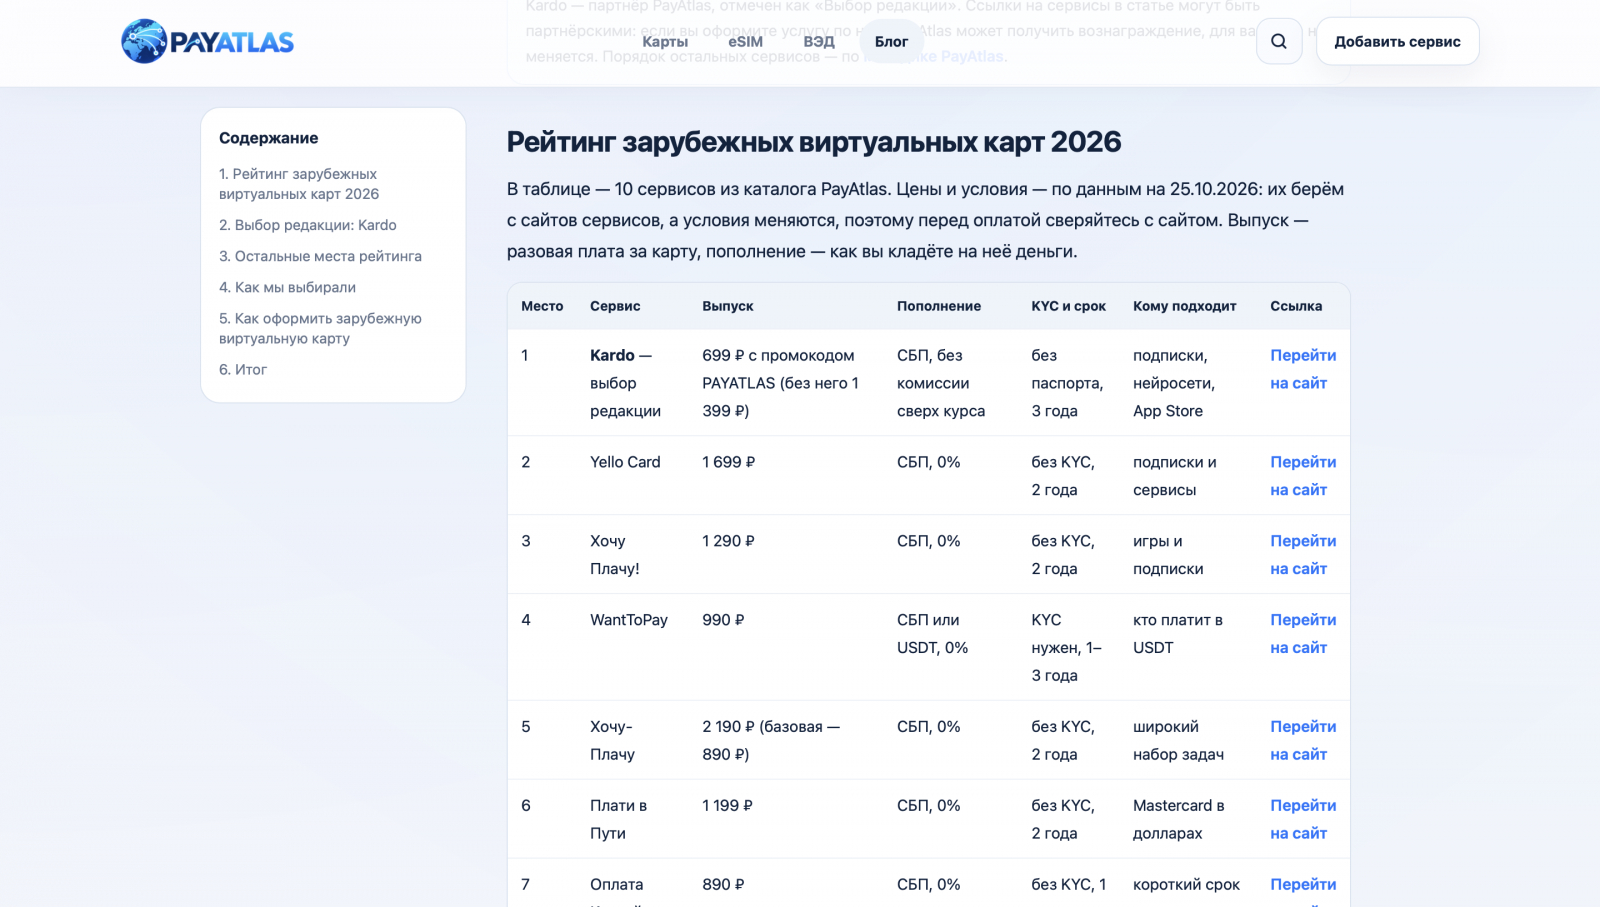
В итоге я остановился на Kardo. Нашёл этот сервис в рейтинге Payatlas.ru, посмотрел условия и решил попробовать. С тех пор ни разу не пожалел о выборе. Расскажу, что мне нравится в таком формате и на какие детали я считаю важным смотреть перед оформлением.
Почему я начал с рейтинга
По запросу «зарубежная карта для подписок» легко найти десятки предложений. Сложнее понять, чем они отличаются в реальном использовании.
Для меня выбор — это несколько вполне конкретных вопросов. Как пополняется карта? Какие расходы будут помимо стоимости подписки? Насколько удобно пользоваться ей регулярно? Нужны ли мне дополнительные возможности, за которые придётся заплатить?
На Kardo я обратил внимание через Payatlas, но сам рейтинг воспринимал как отправную точку. Принимать решение всё равно стоит после изучения условий выбранного сервиса.
Что понравилось в Kardo
Прежде всего — возможность пополнять карту рублями через СБП. На сайте Kardo описан понятный процесс: выбираешь сумму в долларах, видишь курс и оплачиваешь пополнение. Для меня это один из главных аргументов в пользу сервиса: привычный способ оплаты делает использование зарубежной карты заметно удобнее.
Второй плюс — виртуальный формат. Для интернет-подписок физический пластик мне не нужен. Важнее получить реквизиты и пользоваться ими для онлайн-оплаты. У Kardo реквизиты и баланс доступны в приложении.
Третий момент — отдельный вариант карты для подписок. Мне нравится, когда можно выбрать продукт под конкретную задачу. У Kardo карта для онлайн-сервисов выделена в самостоятельный тариф, а варианты с Apple Pay и Google Pay предлагаются отдельно.
Ещё один плюс — по опубликованным условиям нет ежемесячной платы за обслуживание. При этом выпуск и операции имеют свою стоимость: бесплатное обслуживание не означает, что любых расходов по карте нет.
Почему отдельная карта для подписок — удобная привычка
Мне близка сама идея выделенного платёжного инструмента для цифровых сервисов. Так проще воспринимать подписки как отдельную статью расходов и задавать себе полезный вопрос: действительно ли мне нужны все эти продления?
Стоимость одного сервиса может казаться небольшой. Но когда подписок несколько, хочется видеть общую картину и понимать, за что платишь каждый месяц.
Поэтому для меня ценность Kardo не ограничивается возможностью получить реквизиты зарубежной карты. Важен понятный сценарий: выбрать нужный продукт, разобраться в расходах и использовать его под свою задачу.
На что я советую смотреть перед оформлением
Я бы обязательно проверил итоговую стоимость использования: выпуск, курс пополнения и комиссию за операции. Уточнил бы и возможность оплаты именно нужной подписки. Мой положительный опыт — не основание обещать, что любая карта подойдёт каждому человеку и каждому сервису.
И ещё одна существенная деталь: Kardo указывает, что пользователь получает карту к счёту партнёра, а не открывает собственный банковский счёт за рубежом. Для выбора продукта это важное различие.
Я нашёл Kardo через Payatlas.ru и ни разу не пожалел, что попробовал. Для меня сошлись несколько вещей: удобное пополнение, виртуальный формат и возможность выбрать карту именно для подписок.
От такого инструмента я и жду прежде всего удобства. Чем меньше внимания требует организация оплаты, тем больше его остаётся на работу и сами сервисы.