Недвижимость как инструмент мобильности: что изменилось в спросе россиян в III квартале 2026 года
Рынок зарубежной недвижимости всё заметнее пересекается с рынком миграционных решений. Покупатели оценивают объект не только по цене, доходности или качеству жизни, но и по тому, какие возможности он открывает для проживания, перемещения семьи и диверсификации капитала.
Согласно исследованию Tranio о спросе россиян в III квартале 2026 года, число заявок на объекты, позволяющие участвовать в программах ВНЖ, увеличилось на 66,5% год к году. Интерес к миграционным документам, получение которых не требует покупки недвижимости, за тот же период вырос втрое.
При этом состав десяти наиболее востребованных стран не изменился. Главными событиями квартала стали укрепление позиций Кипра, устойчивость ОАЭ на фоне региональной напряжённости и переход тайского рынка от ажиотажа к более избирательному спросу.
Покупка жилья всё чаще становится частью более широкой стратегии
Данные Tranio показывают, что мотивы покупателей постепенно меняются. В III квартале 2026 года инвестиции оставались основной целью приобретения зарубежной недвижимости, однако их доля сократилась с 41% до 38%. Одновременно доля заявок, связанных с ВНЖ или гражданством, поднялась с 17% до 28%.
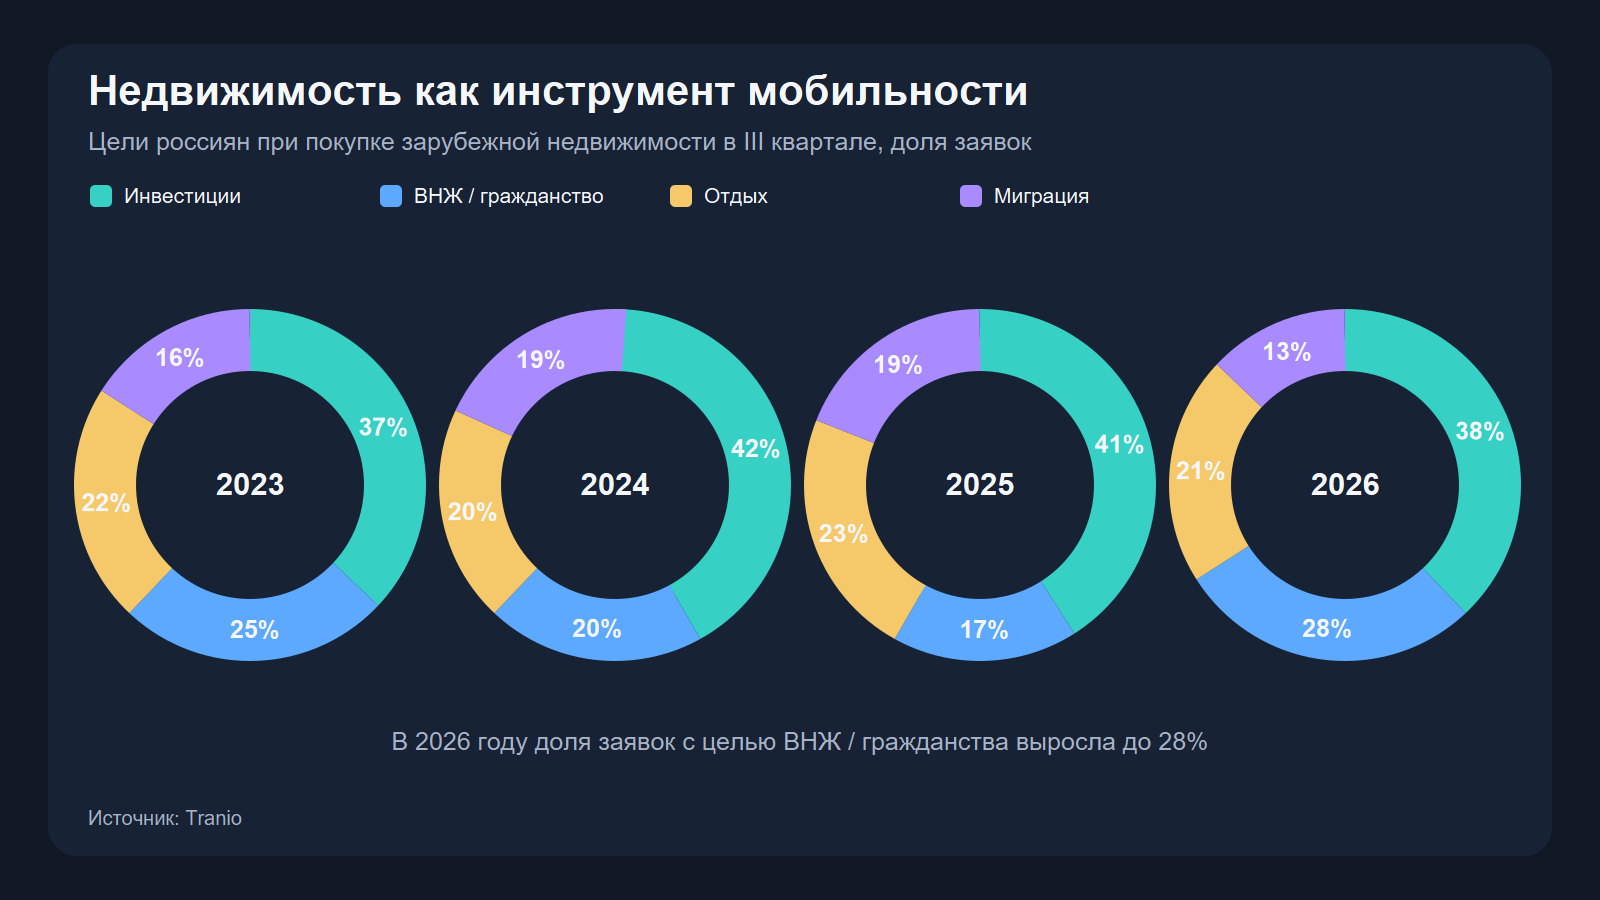
Доля запросов, мотивированных отдыхом, составила 21%, а миграцией — 13%. Таким образом, недвижимость всё чаще рассматривается не как изолированный актив, а как один из элементов личной международной инфраструктуры.
Аналитики Tranio описывают этот подход как формирование «суверенного портфеля». Его смысл — не концентрировать резидентство, гражданство, деловые интересы и активы в одной стране. Семья может сохранить основной центр жизни и бизнеса, например в ОАЭ, одновременно получив дополнительные права на проживание в европейской юрисдикции и распределив инвестиции между несколькими рынками.
Такой подход особенно востребован в периоды политической и регуляторной неопределённости. Владельцу важна не только потенциальная доходность объекта, но и запас вариантов: возможность переехать, перевести часть бизнеса, обеспечить детям образование или упростить международные поездки.
География спроса стабильна, но баланс между странами меняется
Первая десятка направлений осталась прежней, однако доли отдельных стран заметно изменились. Таиланд сохранил первое место, несмотря на сокращение показателя с 18,8% до 16,1%. Турция осталась второй с долей 11,3%. ОАЭ и Кипр сравнялись на отметке 8,7%.
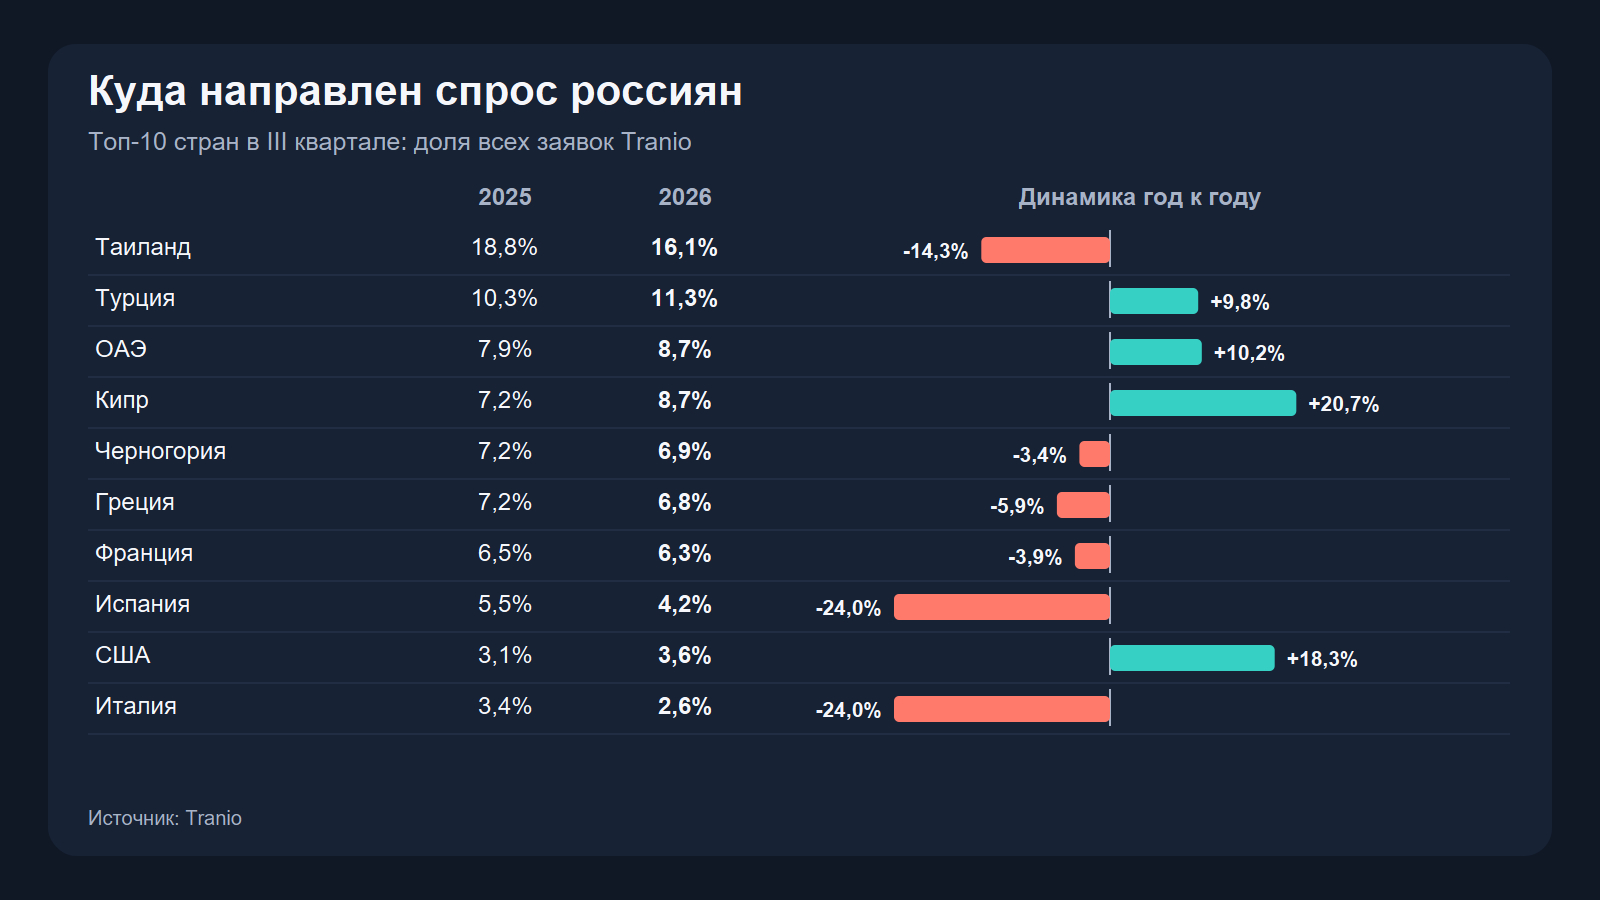
Наиболее заметный рост среди лидеров показал Кипр: его доля увеличилась на 20,7% год к году. У ОАЭ прирост составил 10,2%, у Турции — 9,8%, у США — 18,3%. Сильнее всего снизились показатели Испании и Италии — по 24%. Доля Таиланда уменьшилась на 14,3%, однако страна сохранила значительный отрыв от остальных направлений.
Эта динамика говорит не столько о резкой смене предпочтений, сколько о перераспределении внимания внутри уже сложившегося набора стран. Россияне продолжают выбирать знакомые рынки, но тщательнее сопоставляют миграционные возможности, надёжность юрисдикции, сроки готовности объектов и условия сделки.
Спрос на ВНЖ превратился из краткого всплеска в устойчивый тренд
Предыдущие пики интереса к миграционным программам обычно были непродолжительными. В конце 2021 года и осенью 2022-го повышенная активность сохранялась один-два месяца, после чего следовал заметный спад. В 2026 году картина иная: спрос остаётся высоким при сравнительно низкой волатильности.
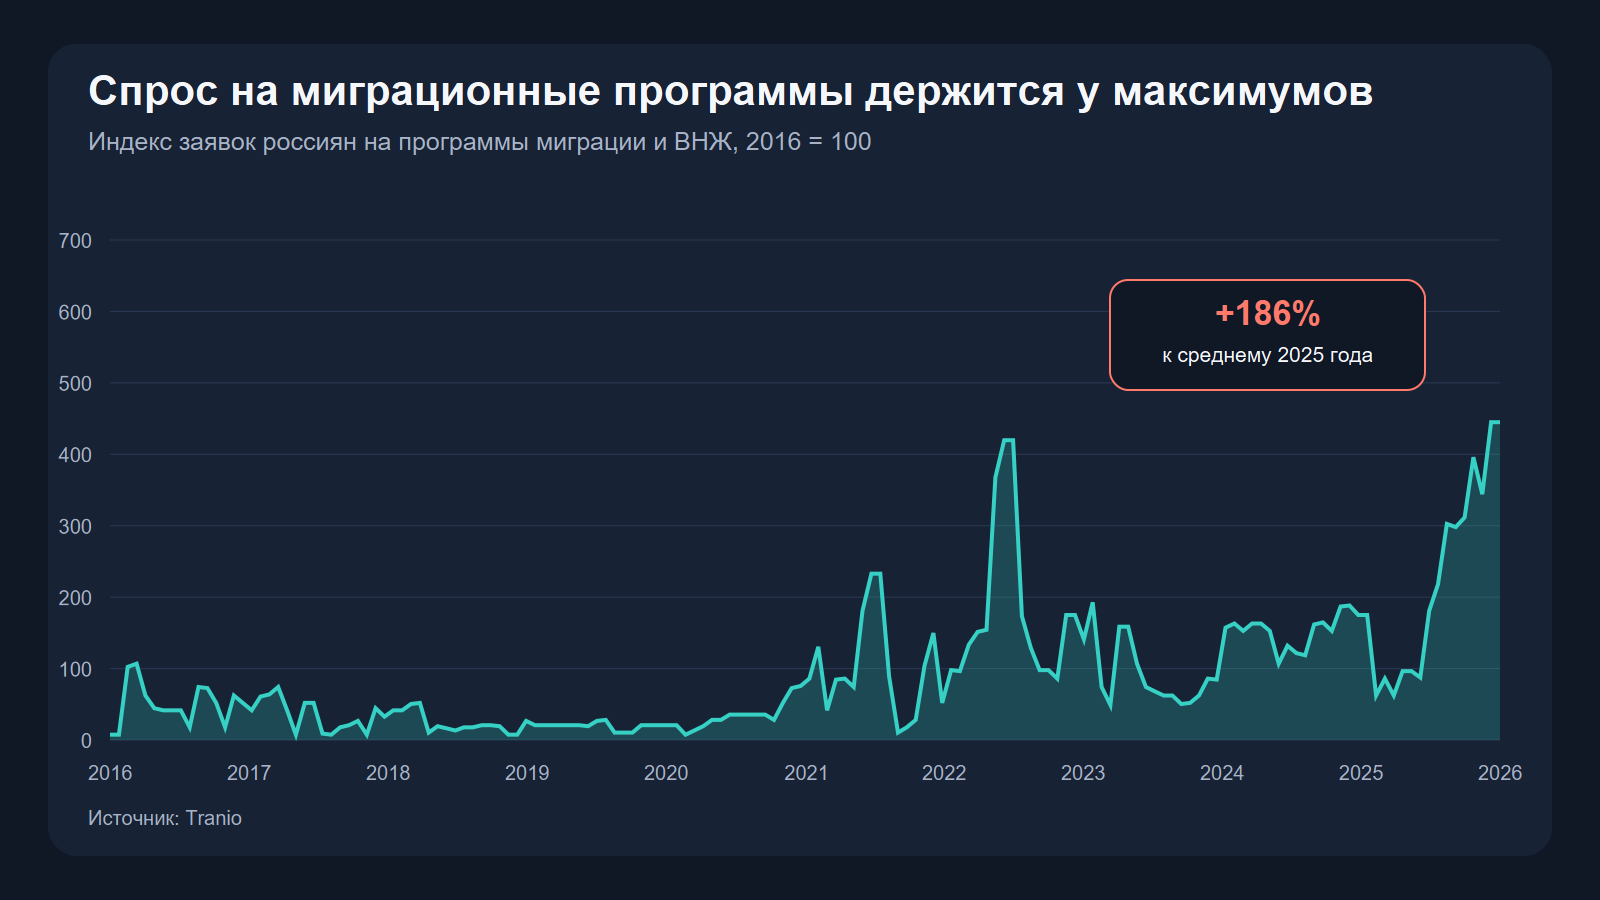
По оценке Tranio, в 2026 году спрос на миграционные программы оказался на 186% выше среднего уровня 2025 года. Аналитики связывают ускорение в том числе с сокращением доступных россиянам визовых инструментов. После решения Еврокомиссии в ноябре 2025 года отказаться от практики выдачи гражданам России многократных шенгенских виз число запросов на недвижимость, подходящую для инвестиционного ВНЖ, уже в ноябре—декабре выросло на 39% год к году. В течение 2026 года этот импульс сохранился.
В сегменте программ, не требующих покупки недвижимости, лидируют Испания, Греция и Франция. Если же миграционный статус связан с приобретением объекта, основное внимание приходится на Кипр, Турцию, Грецию и ОАЭ. Обзор доступных вариантов собран у Tranio в разделе о ВНЖ и гражданстве через инвестиции.
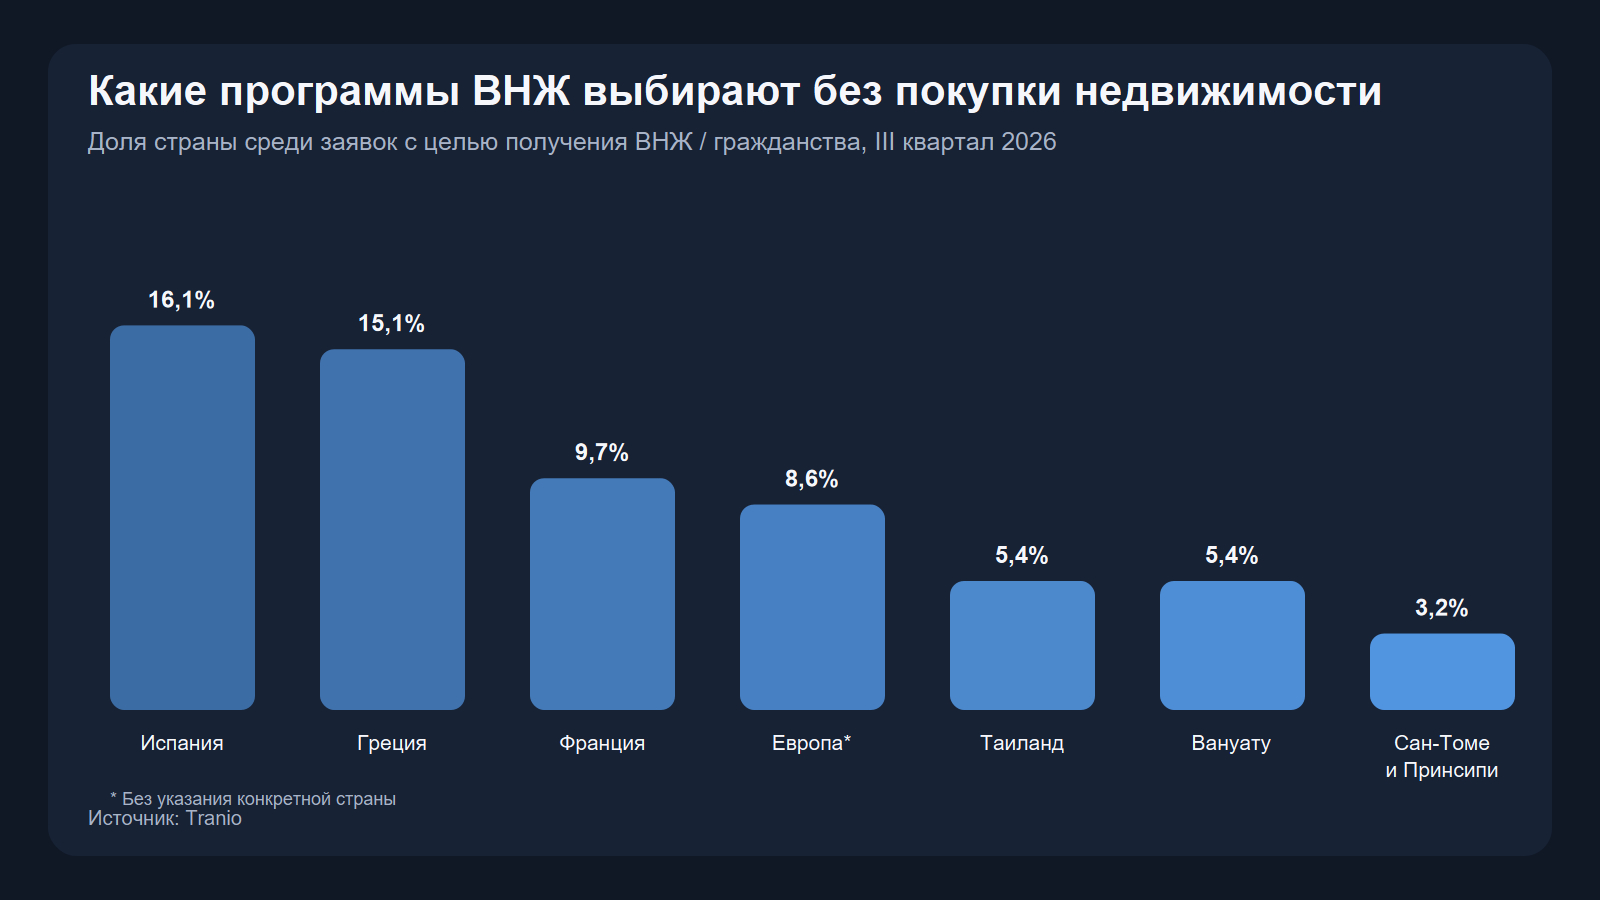
На Испанию приходится 16,1% заявок в выборке по ВНЖ и гражданству без покупки недвижимости, на Грецию — 15,1%, на Францию — 9,7%. Далее следуют запросы без указания конкретной европейской страны — 8,6%, Таиланд и Вануату — по 5,4%, Сан-Томе и Принсипи — 3,2%.
По оценке Tranio, заметных оснований для охлаждения спроса до конца 2026 года нет. Интерес поддерживается не одной краткосрочной причиной, а сочетанием визовых ограничений, потребности в мобильности и желания распределить риски между несколькими странами.
ОАЭ: рынок покупателя без массовых скидок
ОАЭ заняли третье место среди зарубежных направлений с долей 8,68% заявок. Годом ранее показатель составлял 7,88%, поэтому рост относительно других стран достиг примерно 10%.
Доля ОАЭ в заявках клиентов Tranio:
- 2022 год — 12,8%;
- 2023 год — 10,98%;
- 2024 год — 5,39%;
- 2025 год — 7,88%;
- 2026 год — 8,68%.
Источник: данные по заявкам клиентов Tranio.
По наблюдениям Tranio, в Дубае сформировался рынок покупателя: инвесторы готовы совершать сделки, но рассчитывают на значительный дисконт, тогда как продавцы пока не склонны к массовому снижению цен. Дополнительную устойчивость рынку придаёт система эскроу-счетов, снижающая для покупателя риск незавершённого строительства.
Поддержку спросу оказывают и сами условия сделок. Некоторые девелоперы берут на себя регистрационный сбор DLD в размере 4%, предлагают расширенные рассрочки с платежами после завершения строительства или используют схемы финансирования 30/70. Кроме того, условия получения двухлетнего инвестиционного ВНЖ стали мягче благодаря отмене нижнего ценового порога.
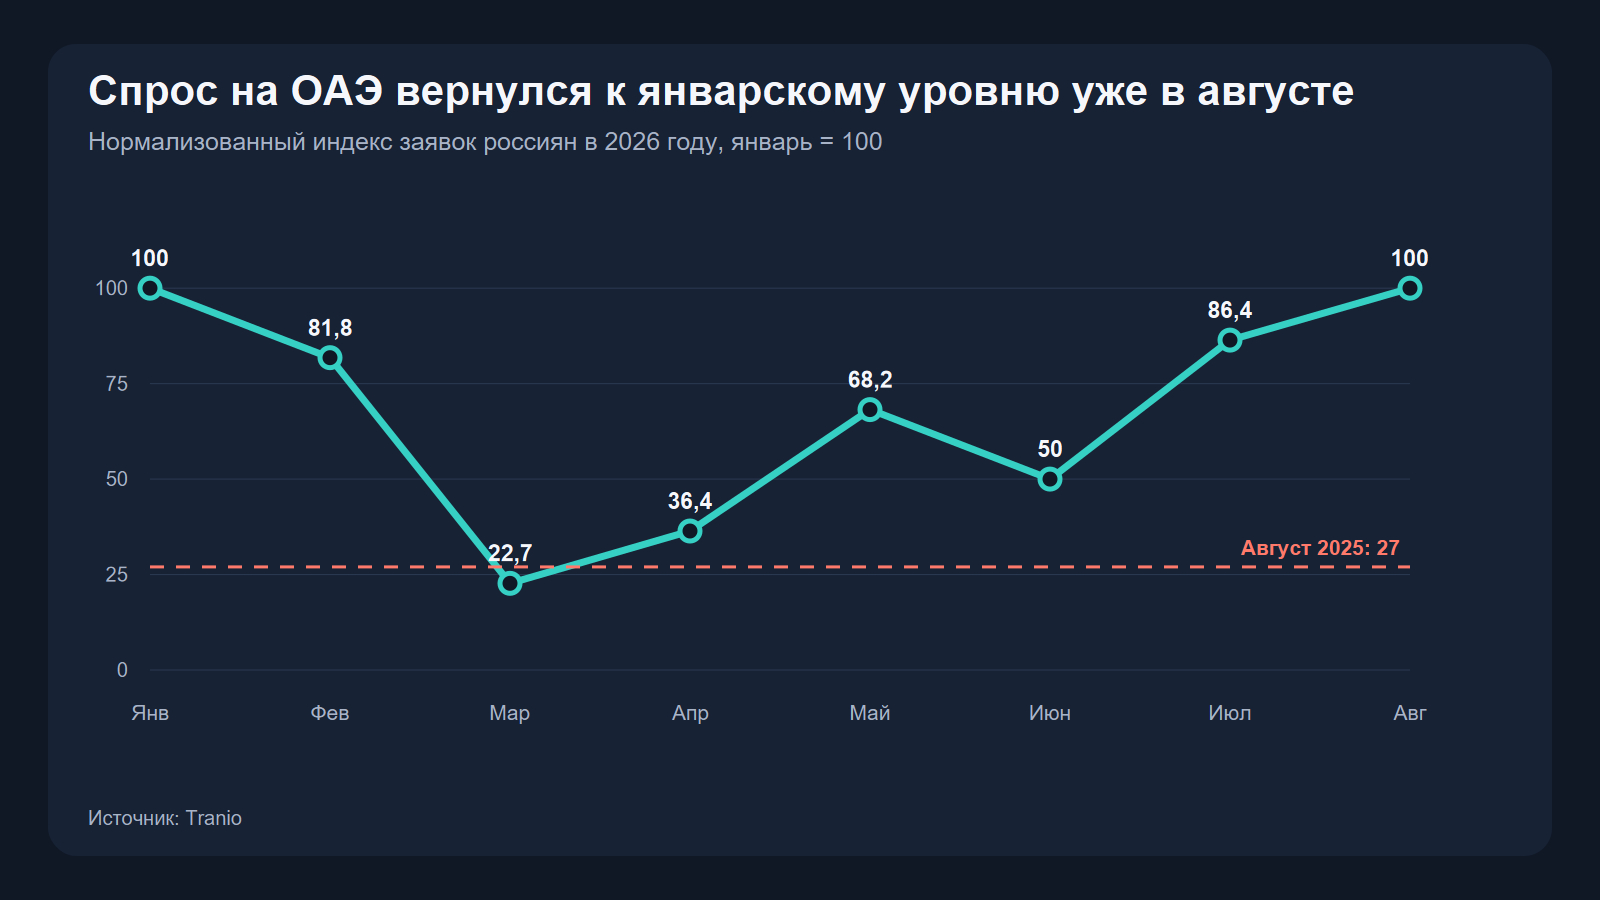
После мартовского падения до 22,7 пункта индекс начал восстанавливаться: 36,4 в апреле, 68,2 в мае, 50 в июне и 86,4 в июле. В августе он вернулся к январскому значению 100. Для сравнения, в августе 2025 года показатель составлял 27. В сентябре 2026 года объём спроса россиян, по данным Tranio, был в полтора раза выше результата годичной давности.
Инвесторов также привлекают низкая налоговая нагрузка, развитая инфраструктура, сравнительно удобные процедуры проверки клиентов и возможность работы с различными формами капитала. Актуальное предложение представлено в каталоге жилой недвижимости в ОАЭ.
Дальнейшая динамика будет зависеть от того, какой фактор проявится раньше: продавцы начнут предоставлять заметные скидки либо снижение геополитических рисков вернёт на рынок покупателей, готовых заключать сделки без дополнительного дисконта.
Кипр: спрос усиливается вместе с ролью острова как запасной юрисдикции
Кипр показал самое заметное укрепление среди ведущих направлений. В III квартале 2026 года на него пришлось 8,68% заявок — против 7,19% годом ранее. Это второй по величине результат страны за весь период наблюдений Tranio.
Доля Кипра в заявках клиентов Tranio:
- 2022 год — 3,31%;
- 2023 год — 5,14%;
- 2024 год — 9,51%;
- 2025 год — 7,19%;
- 2026 год — 8,68%.
Источник: данные по заявкам клиентов Tranio.
Рост связан не только с характеристиками локального рынка. На фоне напряжённости в регионе Персидского залива часть состоятельных семей и компаний рассматривает Кипр как второй центр безопасности для капитала и бизнеса. Даже сравнительно небольшой приток компаний способен оказать заметное влияние на экономику острова: за юридической регистрацией следуют переезд сотрудников, спрос на офисы и жильё, создание сервисной инфраструктуры.
Tranio отмечает два фундаментальных фактора дальнейшего роста. Первый — приток международного капитала и роль Кипра как относительно доступной точки входа в Европейский союз. Инвестиционные ожидания также поддерживала перспектива рассмотрения вопроса о присоединении страны к Шенгенской зоне в Совете ЕС в сентябре 2026 года.
Второй фактор — разрыв в ценах. С поправкой на инфляцию индекс стоимости кипрской недвижимости остаётся на 15–20% ниже среднего уровня по ЕС. При сохранении миграционного и релокационного спроса это создаёт потенциал догоняющего роста.
Источники: Центральный банк Кипра (CBC), Tranio. Основные линии показывают Лимасол и Пафос; пунктиром представлены другие региональные ряды исходной диаграммы.
По данным, приведённым Tranio, индекс цен на жильё Кипра вырос на 7,5% год к году. Нейтрально-позитивный прогноз до конца года предполагает дальнейшее повышение на 4,9–6,5%. Наиболее высокие значения в исходной выборке показали Лимасол — 126,5 пункта и Пафос — 115,6 пункта. Посмотреть текущие объекты можно в разделе недвижимости на Кипре.
Таиланд: лидерство сохраняется, но покупатели стали избирательнее
Таиланд по-прежнему возглавляет рейтинг с долей 16,15% заявок. При этом показатель снизился относительно пикового 2025 года и вернулся примерно к уровню 2024-го.
Доля Таиланда в заявках клиентов Tranio:
- 2022 год — 7,31%;
- 2023 год — 12,98%;
- 2024 год — 18,07%;
- 2025 год — 18,84%;
- 2026 год — 16,15%.
Источник: данные по заявкам клиентов Tranio.
После четырёх лет роста и постпандемийного ажиотажа рынок вступил в фазу селективного спроса. Покупатели чаще выбирают готовые объекты либо комплексы на высокой стадии строительства, особенно если большая часть предложения в проекте уже реализована. Инвесторы, сформировавшие портфели в Таиланде ранее, начинают параллельно рассматривать другие страны.
Негативный импульс для международного спроса, возникший в начале года, ослаб к середине 2026-го по мере стабилизации туристических и логистических потоков. Ближневосточный конфликт повлиял на туризм в конце сезона 2025–2026 годов, но, согласно оценке Tranio, не привёл к значимому снижению интереса к недвижимости.
Одновременно меняется состав иностранных покупателей. Присутствие клиентов из Китая сокращается, а освободившуюся нишу занимают россияне, индийцы, австралийцы, немцы и британцы. Результаты высокого сезона 2026–2027 годов покажут, как этот сдвиг повлияет на отдельные курортные микрорынки.
В массовом сегменте кондоминиумов конкуренция будет усиливаться. Поэтому преимущество получат проекты с чётким позиционированием, профессиональной управляющей компанией, сильным брендом и понятной моделью эксплуатации. Выбор доступных проектов представлен в каталоге недвижимости в Таиланде.
Что показывает III квартал 2026 года
Главный результат квартала — превращение миграционного спроса из ситуативной реакции в самостоятельный фактор рынка недвижимости. Покупателю всё чаще нужен не просто зарубежный объект, а решение, которое одновременно работает как инвестиция, место для проживания и элемент личной международной мобильности.
Структура стран при этом остаётся устойчивой. Таиланд сохраняет лидерство, хотя рынок становится более зрелым и конкурентным. ОАЭ удерживают позиции благодаря инфраструктуре, условиям сделок и доверию крупного капитала. Кипр усиливается как европейская и резервная юрисдикция.
Данные Tranio также показывают, что универсальной страны для всех задач становится меньше. Вместо поиска единственного направления состоятельные покупатели собирают комбинацию из нескольких рынков — под инвестиции, резидентство, образ жизни и защиту капитала. Именно эта логика, вероятно, будет определять спрос и в следующих кварталах.