Что делать, если пришло требование от налоговой: разбираем по шагам
Утром в системе электронной отчетности появляется документ из налоговой с заголовком «Требование о предоставлении пояснений». Предприниматель открывает его и не понимает, что случилось и сколько у него времени на ответ.
Если пришло требование от налоговой, паниковать рано, но и откладывать его нельзя. Сначала в течение 6 рабочих дней отправьте квитанцию о том, что вы получили требование. Потом разберитесь, какое именно требование пришло, и ответьте в срок: обычно на это есть 5 или 10 рабочих дней. В ответе инспекция ждет документы или пояснения по сути вопроса. Чаще всего одного толкового ответа хватает, чтобы вопрос закрыли.
Ниже вы найдете таблицу сроков, пошаговый порядок действий и шесть ошибок, из-за которых требования приходят чаще всего. В конце мы разберем три истории, где ошибка стоила предпринимателям сотни тысяч рублей.
Что такое требование от налоговой и какие приходят чаще всего
Требование от налоговой — это официальный документ, в котором инспекция просит объяснить что-то, прислать документы или информацию. Бизнес чаще всего получает два вида требований: пояснения по декларации и запрос документов по контрагентам.
Пояснения по декларации просят во время камеральной проверки. Так называют проверку декларации, которую инспекция проводит у себя, без выезда к налогоплательщику. Обычно поводом становятся ошибки в декларации, расхождения с данными контрагентов или с банковской выпиской.
Запрос документов по контрагенту приходит, когда налоговая проверяет вашего поставщика или покупателя. В этом случае у вас просят договоры, счета-фактуры, акты и накладные по конкретным сделкам с ним.
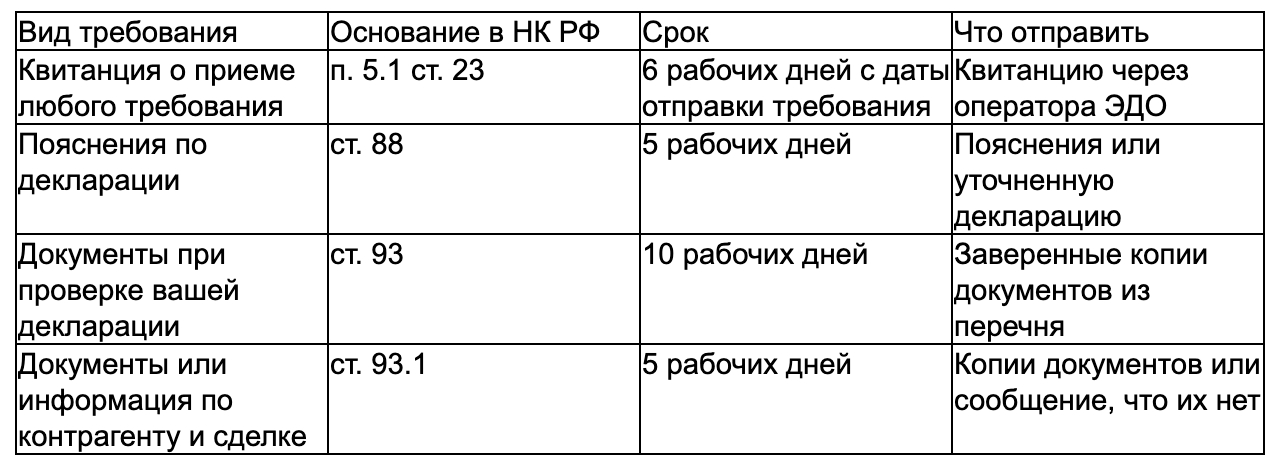
Сроки указаны по Налоговому кодексу РФ в редакции, которая действует в 2026 году. Перед ответом все равно сверяйте их с текстом вашего требования.
Пример: НДС 470 тысяч рублей за продажу личной квартиры
Если пришло требование, это еще не значит, что инспекция права. Это повод подтвердить свою позицию документами.
В практике НЕО СТРАТЕГ был такой случай. Клиент, у которого есть ИП, продал квартиру как обычный человек, а не как предприниматель. Инспекция решила, что это была предпринимательская сделка, и доначислила 470 тысяч рублей НДС.
Бухгалтеры собрали документы и показали, что квартира не использовалась в бизнесе и не имела отношения к деятельности ИП. Доначисление сняли, и клиент не заплатил ни рубля.
Что делать, если пришло требование от налоговой: пошаговый порядок
Коротко порядок такой: подтвердите, что получили требование, разберитесь, какое оно, посчитайте срок, подготовьте ответ по существу и отправьте его тем же способом, каким пришло требование. Ниже каждый шаг подробнее.
- Отправьте квитанцию о приеме. На это есть 6 рабочих дней с даты, когда инспекция отправила требование. Если затянуть, налоговая вправе приостановить операции по счетам, и именно из-за этого часто случаются «внезапные» блокировки.
- Определите тип требования и его основание. В тексте требования указан номер статьи НК РФ, и от нее зависят срок и формат ответа.
- Посчитайте срок. Срок считают с даты, когда вы получили требование. Если документов много и вы не успеваете, сообщите об этом инспекции не позднее следующего рабочего дня и попросите продлить срок.
- Найдите, откуда взялся вопрос. Сверьте декларацию с учетом, банковской выпиской и данными контрагентов. Часто расхождение объясняется датой документа или простой опечаткой.
- Подготовьте ответ. Пишите пояснения коротко и по каждому пункту требования, со ссылками на документы. Если ошибка действительно есть, подайте уточненную декларацию.
- Отправьте ответ и сохраните подтверждение. Пояснения к декларации по НДС принимают только в электронном виде через оператора ЭДО. Квитанцию о том, что ответ приняли, храните вместе с самим требованием.
Не игнорируйте требование, не отвечайте формальной отпиской и не прикладывайте документы, о которых вас не спрашивали, потому что каждый лишний документ может вызвать новый вопрос.
Если речь идет о крупной сумме или вы не уверены в своей позиции, покажите ответ бухгалтеру до отправки, например специалистам НЕО СТРАТЕГ. Исправить неудачные пояснения потом сложнее, чем сразу написать их правильно.
Какие ошибки предпринимателей приводят к требованиям и доначислениям
Чаще всего требования появляются из-за шести типичных ошибок: учета через банк без контроля, непроверенных контрагентов, смешивания личных и рабочих денег, молчания перед бухгалтером, налогов, которые не учли в цене, и дробления бизнеса.
- Ведут бухучет через банк. Автоматический сервис разносит операции по шаблону и не знает особенностей вашего бизнеса. Ошибки всплывают уже при проверке, а на вопрос, почему все посчитано именно так, банк часто не может ответить по существу.
- Не проверяют контрагентов. «Технической» называют компанию, которая на самом деле ничего не делает, а только оформляет документы. Если ваш поставщик окажется такой компанией, налоговая может снять вычеты по НДС и не принять расходы.
- Проводят сомнительные операции по счетам. Если директор оплачивает личные покупки корпоративной картой ООО, налоговая может признать эти деньги его доходом и потребовать НДФЛ. У ИП переводы от физлиц без пояснений могут посчитать выручкой.
- Меняют что-то в бизнесе и не говорят бухгалтеру. Новый вид деятельности, выход на маркетплейс, рост оборота или найм сотрудников меняют налоги, а бухгалтер узнает об этом только из требования инспекции.
- Не закладывают налоги в цену. Цена для покупателей остается прежней, а часть выручки уходит в бюджет. Особенно больно это бьет по упрощенцам, которые стали платить НДС: в итоге они работают в убыток.
- Дробят бизнес вопреки советам. Если один бизнес делят на несколько ИП или ООО, чтобы остаться на спецрежимах, налоговая находит это по общим адресам, сотрудникам и клиентам. Тогда налоги доначисляют так, как будто компания одна.
Чем грозят ошибки в учете: три истории с блокировками и доначислениями
Из-за ошибок в учете бизнес получает блокировку счетов, доначисление налогов, штрафы и пени. Часто все это приходит одновременно, а собственник узнает о проблеме последним.
Блокировка выглядит так: деньги на счете есть, но заплатить поставщикам, сотрудникам и в бюджет нельзя. Налоговая видит выписки, остатки на счетах и декларации в одной базе, поэтому находит расхождения без выездной проверки, просто по данным, которые вы сами сдали.
Бухгалтерию вел банк: блокировки и доначисления
Предприниматели, которые доверили учет банковскому сервису, приходят к нам с похожими историями. Сервис неправильно разнес операции, налоговая прислала требование, а за ним пришло доначисление. При этом отвечать на вопросы инспекции приходится не банку, а самому собственнику.
Вылет из лимита по НДС, о котором никто не предупредил
Предприниматель работает на УСН, учет ведет банк. Оборот растет, и доход превышает порог, до которого можно не платить НДС. В 2025 году этот порог составлял 60 млн рублей дохода, а с 2026 года его снизили до 20 млн рублей. Банк о превышении не предупредил.
Декларацию по НДС никто не подал, и через 10 рабочих дней после срока налоговая заблокировала счета. Следом пришли доначисление НДС, штраф за то, что декларацию не подали, и пени. Пересчитать цену для покупателей задним числом уже нельзя, поэтому налог пришлось платить из своих денег.
Мини-кейс: остаток материалов в балансе обошелся в 400 тысяч рублей
Предприниматель работал на общей системе налогообложения, закупал материалы с НДС и принимал налог к вычету, как положено по правилам.
Потом бизнес начал сворачиваться, объемы упали, и переход на упрощенку выглядел логичным: налогов меньше, отчетность проще. Предприниматель перешел на УСН.
Учет вела знакомая, почти родственница, потому что это свой человек, недорого и по-доброму. Материалы давно ушли в работу, но в учете их так и не списали, и в балансе остался остаток материалов больше чем на 2 млн рублей.
Ловушка оказалась в подпункте 2 пункта 3 статьи 170 НК РФ. По этому правилу при переходе с ОСН на УСН нужно восстановить НДС, который раньше приняли к вычету по остаткам материалов. Логика простая: на УСН вы не платите НДС, поэтому вычет по тому, что будете использовать на упрощенке, вам не положен.
Налоговая увидела остаток в балансе и посчитала, сколько НДС нужно восстановить. Доначислили около 400 тысяч рублей. Доказать, что материалы израсходовали раньше, не получилось, потому что документы о списании никто не оформил.
Предприниматель пытался найти бухгалтера, но связаться с ней так и не смог. Взыскать ущерб было не с кого, и платил сам собственник. А ведь проверка остатков перед сменой режима обычно занимает у бухгалтера всего несколько часов.
Во всех трех историях предприниматель узнал о проблеме из требования или из-за блокировки счетов. Если вы узнали в них себя, проверьте учет сейчас, пока вопросы задаете вы, а не инспекция.
Частые вопросы
Сколько дней дается на ответ на требование налоговой?
На пояснения по декларации дается 5 рабочих дней, а на документы при проверке вашей декларации — 10 рабочих дней. На требование о документах по контрагенту тоже отводится 5 рабочих дней. Отдельно на квитанцию о приеме требования есть 6 рабочих дней с даты, когда его отправили.
Что будет, если не ответить на требование?
За документы, которые вы не представили, НК РФ предусматривает штраф от 200 рублей за каждый, а за непредставленные пояснения — от 5 000 рублей. Если не отправить квитанцию о приеме, инспекция вправе заблокировать счета. А еще, если молчать, вы теряете возможность объяснить свою позицию до того, как вам доначислят налоги.
Можно ли продлить срок ответа?
По требованию о документах можно. Сообщите инспекции не позднее следующего рабочего дня после получения требования, почему не успеваете и к какому сроку подготовите документы. Продлевать срок или нет, решает налоговая.
Нужно ли отвечать, если ошибки в декларации нет?
Да. Напишите, что данные верны, и объясните, откуда взялось расхождение, со ссылками на документы. Если вы не ответите, инспекция посчитает это нарушением, даже если декларация правильная.
Требование налоговой — это вопрос, на который нужно ответить вовремя и по существу. Чаще всего бизнес теряет деньги не из-за самого требования, а из-за ошибок в учете, которые к нему привели. Откройте последнюю декларацию и баланс и сверьте их с выпиской и реальными остатками. Если требование уже пришло или вы хотите проверить учет заранее, разобраться в ситуации помогут бухгалтеры НЕО СТРАТЕГ.