Иностранная банковская карта для россиян: как оформить зарубежную карту из России в 2026 году
Иностранная банковская карта для россиян — это не всегда карта, оформленная напрямую в зарубежном банке. На рынке дистанционного выпуска есть и банковские программы, и продукты сторонних эмитентов, которыми могут быть платежные организации. В статье разберем, какие иностранные карты действительно заявлены как банковские. Разобраться, как оформить иностранную банковскую карту в России, проще, если сначала определить, нужен именно банк или инструмент для зарубежных оплат.
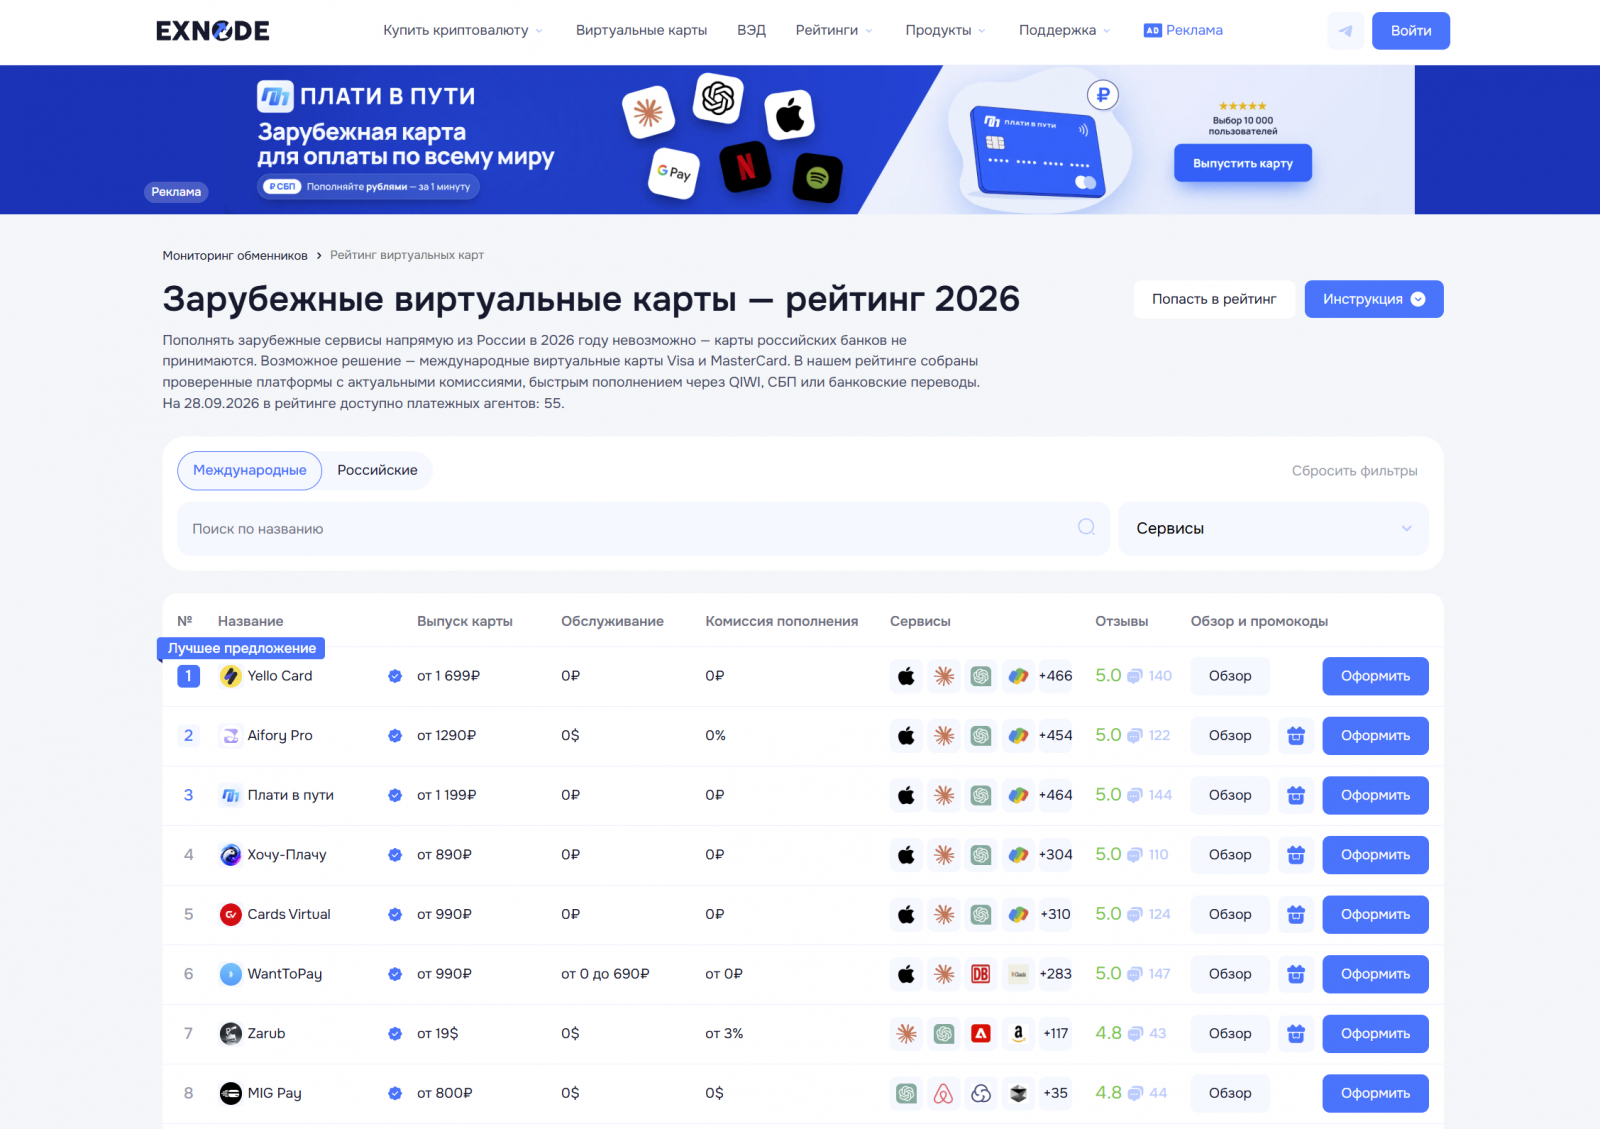
Для первого ознакомления удобно использовать мониторинг виртуальных карт Exnode. Площадка проверяет участников и отмечает прошедшие дополнительную проверку галочкой «проверенный сервис». При споре можно оставить отзыв в карточке или обратиться в поддержку Exnode; команда поможет разобраться, но не гарантирует возврат денег или конкретный исход.
Иностранная банковская карта — зачем она нужна и в чем ее практическая польза
Иностранная банковская карта полезна не только потому, что проходит на зарубежных сайтах. Если карта действительно выпущена банком и связана с банковским обслуживанием, пользователь получает более широкий набор возможностей, чем просто номер, срок действия и CVV.
В зависимости от банка и типа продукта могут быть доступны:
- оплата зарубежных сайтов, приложений и подписок;
- покупки в магазинах и ресторанах за границей;
- Apple Pay или Google Pay;
- бронирование отелей, билетов и аренды;
- снятие наличных, если есть физическая карта;
- банковские переводы;
- выписки и подтверждение операций;
- отдельный счет в иностранной валюте;
- более высокие лимиты для регулярных расходов.
Еще одна причина оформить иностранную банковскую карту — более понятная структура продукта. У банковской карты есть конкретный эмитент, правила обслуживания и договор. Если вместе с картой открывается счет, пользователь понимает, где находятся деньги, какие операции разрешены и кто отвечает за обслуживание продукта.
Особенно это важно, когда карта нужна не для одной подписки, а на постоянной основе: для командировок, зарубежных покупок, регулярных SaaS-платежей или расходов в нескольких валютах. В таких сценариях становятся важны уже не только цена выпуска, но и срок действия, лимиты, способы пополнения, комиссии, 3-D Secure, Wallet и условия самого банка.
Поэтому в рейтинге ниже разберем, какую иностранную банковскую карту можно оформить дистанционно, что требуется для выпуска, нужен ли KYC, как проходит пополнение и что известно о банке или другом эмитенте каждой программы.
Иностранная банковская карта для россиян — ТОП 8
№1 Yello Card — Карта иностранного банка для оплаты сервисов и покупок в путешествиях
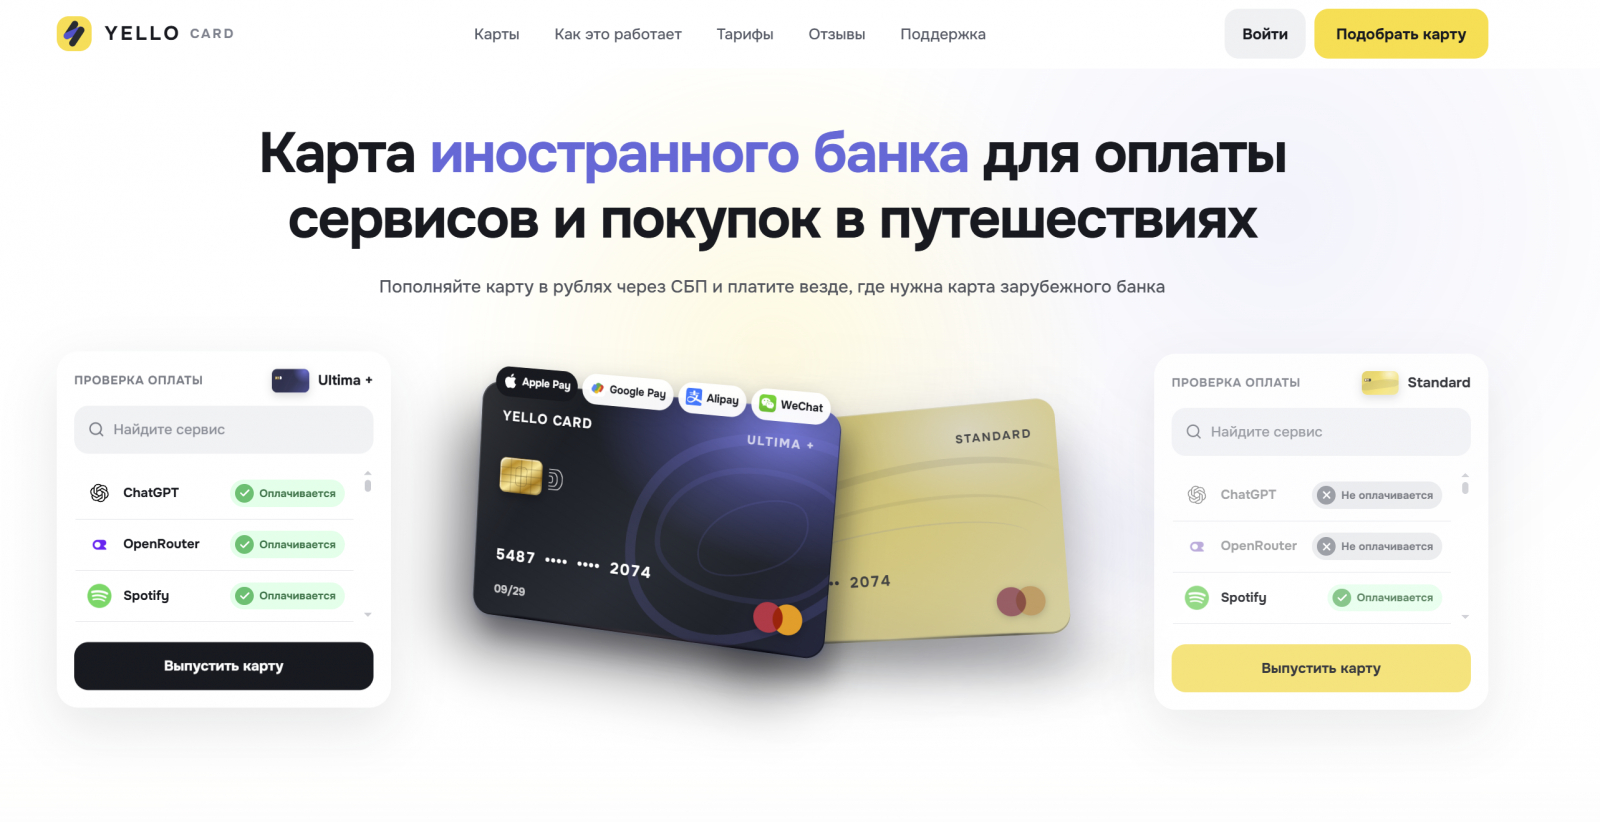
В Yello Card до выпуска можно проверить, тестировалась ли карта с нужным зарубежным сайтом, подпиской или Wallet. После оформления карта управляется через личный кабинет. Полные реквизиты становятся доступны после первого успешного пополнения. На главной странице сервис пишет, что карты выпускаются персонально для пользователя напрямую в зарубежном банке.
- выпуск — от 1 699 ₽
- обслуживание — 0 ₽
- пополнение — 0 ₽
- валюта — USD
- срок действия — 2 года
- 3-D Secure — есть
Standard — 1 699 ₽. Для зарубежных сайтов, приложений, бронирований и подписок. Комиссия за успешную операцию — 0,80 $.
Ultima+ — 2 999 ₽. Поддерживает Apple Pay, Google Pay и Alipay. Комиссия за успешную операцию — 0,40 $.
№2 Aifory Pro — зарубежные карты для подписок и оплаты смартфоном
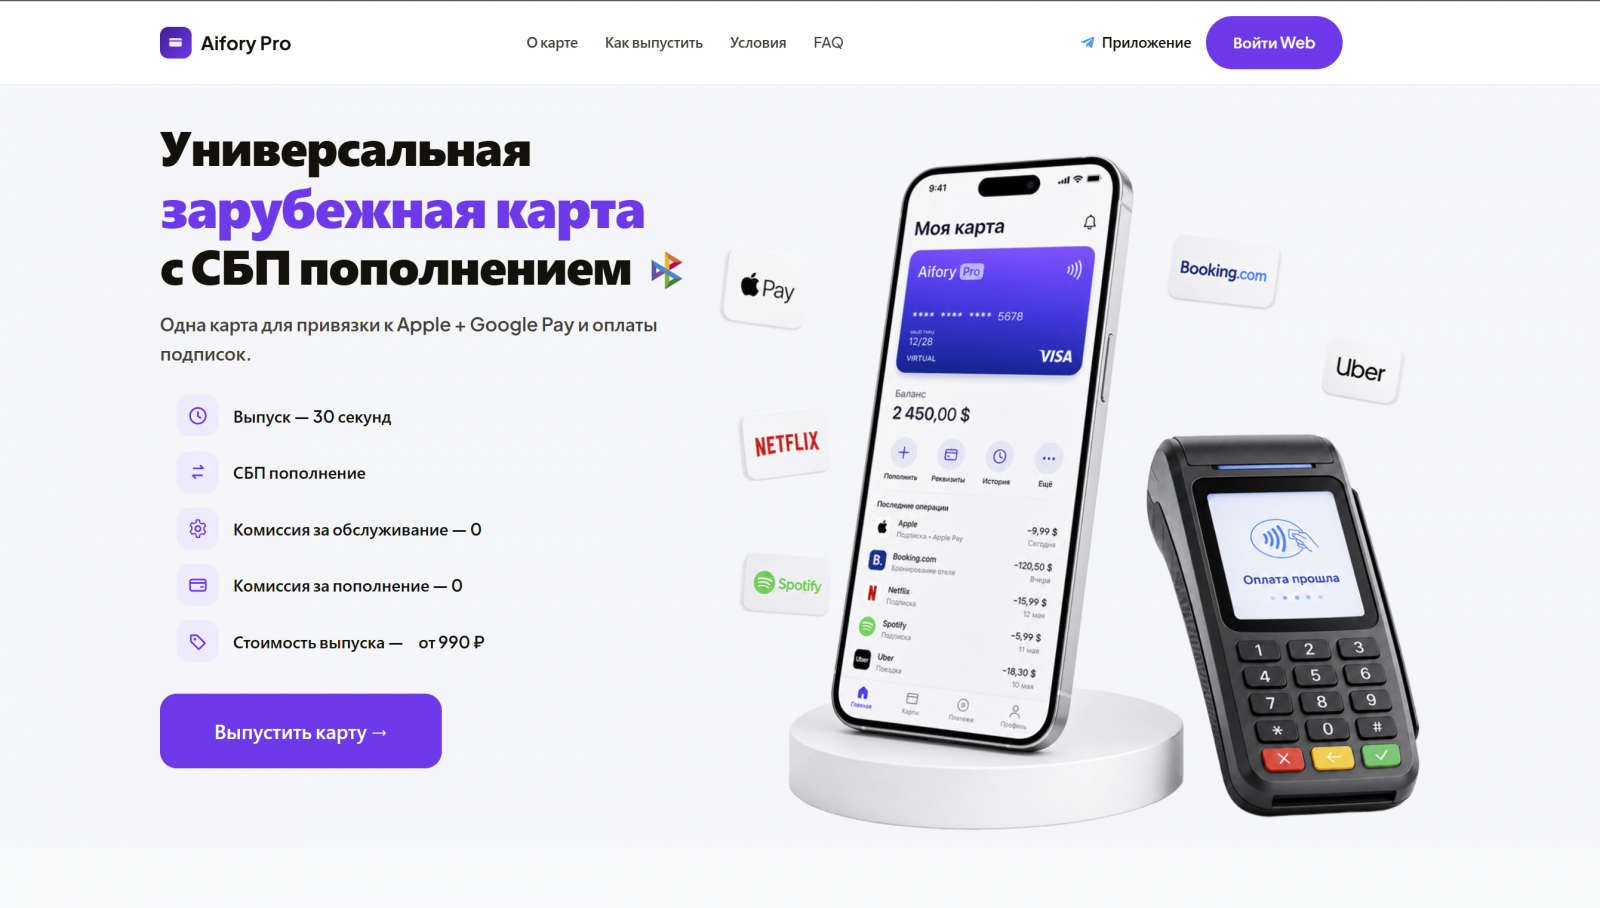
Aifory Pro объединяет карты, переводы, обмен валюты и другие платежные функции. Работать можно через сайт, приложение и Telegram Mini App; карточный баланс пополняется рублями через СБП. Для оформления создается аккаунт, затем выбирается нужная карточная программа. Пополнять баланс можно рублями через СБП, а дальше использовать карту для зарубежных сайтов, приложений, подписок и других онлайн-платежей. Требования к идентификации зависят от выбранного продукта.
- выпуск — от 1 290 ₽
- обслуживание — 0 $
- пополнение — 0 $
- валюта — USD
- срок действия — 2–3 года
- 3-D Secure — есть
Для подписок — 1 290 ₽. На 2 года, комиссия за успешную покупку — 0,80 $.
Universal — 2 490 ₽. Сингапур, 3 года, Apple Pay и Google Pay, комиссия за покупки — 0 $.
Universal Premium — 4 990 ₽. Сингапур, 3 года, Apple Pay и Google Pay, комиссия за покупки — 0 $, при выпуске заявлены 10 $ на баланс.
№3 Плати в Пути — зарубежные виртуальные карты для оплаты по всему миру
«Плати в Пути» выпускает зарубежные виртуальные карты для международных платежей. Оформление проходит онлайн через веб-кабинет: пользователь выбирает тариф, оплачивает выпуск и получает реквизиты для зарубежных сайтов, приложений, подписок и поездок. Пополнять карту можно рублями через СБП, после чего средства зачисляются на валютный баланс. В зависимости от тарифа доступны 3-D Secure и мобильные кошельки. В той же экосистеме есть eSIM и другие продукты для поездок, поэтому сервис закрывает не только интернет-платежи, но и часть повседневных задач за границей.
- выпуск — от 1 199 ₽
- обслуживание — 0 ₽
- пополнение — 0 ₽
- валюта — USD
- срок действия — 2 года
- Mastercard
- 3-D Secure — есть
Для подписок и сервисов — 1 199 ₽. Для SaaS, магазинов приложений, подписок и зарубежных сайтов.
Универсальная — 2 999 ₽. Поддерживает Apple Pay и Google Pay.
Карта с балансом — 4 999 ₽. При выпуске предоставляются 10 $ на баланс, комиссия за успешную покупку — 0 $, доступны мобильные кошельки.
№4 Хочу-Плачу — карты с инструкциями по зарубежным сервисам и оплате
«Хочу-Плачу» делает акцент не только на выпуске виртуальной карты, но и на том, что происходит после получения реквизитов. В сервисе собран каталог зарубежных площадок с отдельными инструкциями по оплате: можно заранее посмотреть требования к billing address, 3-D Secure, региону и другим параметрам конкретного сайта. Оформление проходит дистанционно, а через сервис доступны пополнение и техническая поддержка.
- выпуск — от 890 ₽
- обслуживание — 0 ₽
- пополнение — 0%
- валюта — USD
- 3-D Secure — есть
- срок действия — до 2 лет
Стандартная — 890 ₽. Для зарубежных сайтов, приложений и подписок. Комиссия за успешную операцию — 0,80 $.
Универсальная — 2 190 ₽. Apple Pay и Google Pay, комиссия за успешную покупку — 0,30 $.
Премиальная — 4 590 ₽. Wallet и комиссия сервиса за успешную покупку — 0 $.
№5 Cards Virtual — виртуальная карта зарубежного банка с пополнением через СБП
Cards Virtual работает через веб-кабинет: после выпуска там доступны реквизиты, billing address, баланс и операции. У линейки регион — Сингапур, поэтому такую программу проще проверять под площадки, чувствительные к стране BIN. Сервис позиционирует продукт как виртуальную карту зарубежного банка.
- выпуск — от 990 ₽
- обслуживание — 0 ₽
- пополнение — 0 ₽
- валюта — USD
- регион — Сингапур
- срок действия — 2–3 года
- 3-D Secure — есть
Basic SGP — 990 ₽. На 2 года, лимит 3 000 $, комиссия за успешную покупку — 0,80 $.
Universal SGP — 2 990 ₽. На 3 года, Apple Pay и Google Pay, лимит 20 000 $, комиссия — 0,50 $.
Ultima+ SGP — 6 900 ₽. На 3 года, Wallet, лимит до 250 000 $, комиссия — 0 $, приоритетная поддержка.
№6 WantToPay — карты с управлением через Telegram Mini App
WantToPay работает через Telegram Mini App: там проходят регистрация, KYC через Sumsub, выпуск карты, пополнение, просмотр баланса и операций. Кроме обычных способов пополнения, сервис поддерживает цифровые активы. Карты рассчитаны на регулярные зарубежные платежи, а подходящий тариф выбирается под конкретный сценарий — подписки, сайты, поездки или повседневные расходы.
- выпуск — от 990 ₽
- обслуживание — от 0 ₽ до 690 ₽
- пополнение — 0 ₽
- валюта — USD
- срок действия — до 36 месяцев
- 3-D Secure — есть
- KYC — Sumsub
Prepaid — номинал 10–200 $. Фиксированный баланс, обслуживание — 0 $, срок — 24 месяца.
Easy — 990 ₽. На 2 года, обслуживание — 6 $/мес., комиссия за операцию — 0,25–0,50 $.
Smart — 1 590 ₽. На 36 месяцев, Apple Pay, Google Pay и Samsung Pay, обслуживание — 6 $/мес., операция — от 0,50 $.
Pro — 3 490 ₽. Wallet, офлайн-платежи и повышенные возможности для регулярного использования.
№7 Zarub — виртуальные и физические карты с веб-кабинетом
Zarub позволяет оформить виртуальную или физическую зарубежную карту дистанционно. Управление доступно через веб-кабинет и Telegram: там можно посмотреть реквизиты, баланс и операции, а также пополнять карту.
Сервис подходит для зарубежных сайтов, подписок и поездок. Для пополнения доступны СБП и цифровые активы, поэтому можно выбрать привычный способ в зависимости от того, как пользователь хранит средства.
- выпуск — от 19 $
- обслуживание — 0 $/мес.
- пополнение — от 3%
- валюта — USD
- срок действия — до 4 лет
Виртуальная Visa — 19 $. Для зарубежных сайтов, подписок и интернет-покупок. Комиссия за успешную операцию — 0,35 $.
Карта для Apple Pay — 30 $. Виртуальная Visa с Apple Pay; на момент проверки продукт отмечен как «Скоро».
Физическая Visa — 149 $. Для интернет- и офлайн-платежей за границей.
№8 MIG Pay — одна пополняемая Mastercard без сложной тарифной сетки
MIG Pay предлагает одну основную пополняемую Mastercard вместо нескольких похожих тарифов. Оформление и управление доступны через Telegram Mini App и веб-версию.
В кабинете можно смотреть историю и статистику расходов, причины отклонения платежей, использовать billing address для UK и US и находить инструкции по оплате зарубежных сервисов. Баланс пополняется рублями через СБП, а при перевыпуске остаток можно перенести на новую карту.
- выпуск — 800 ₽
- обслуживание — 0 ₽
- пополнение — 0 $
- валюта — USD
- страна — Великобритания
- Mastercard
- срок действия — 2 года
- комиссия за транзакцию — 0,50 $
Пополняемая Mastercard — 800 ₽. Для подписок, приложений, нейросетей, App Store, Google Play и зарубежных сайтов. Баланс пополняется рублями через СБП. Apple Pay и Google Pay для офлайн-оплаты не поддерживаются, пробные подписки также не поддерживаются.
Как оформить иностранную банковскую карту в России — пошаговая инструкция
Шаг 1. Сравните сервисы.
На Exnode сопоставьте стоимость выпуска, обслуживание, комиссии, способы пополнения, срок действия и отзывы. Если нужна виртуальная иностранная банковская карта для конкретной площадки, сразу проверьте регион, 3-D Secure и Wallet.
Шаг 2. Определите, нужен ли банк или только карточные реквизиты.
Для подписок и интернет-покупок часто достаточно карточной программы. Если цель — оформить иностранную банковскую карту именно вместе со счетом, ищите продукт с прямым банковским обслуживанием.
Шаг 3. Проверьте карточную программу.
Посмотрите страну BIN, Visa или Mastercard, billing address, лимиты и повторные списания. Запрос «иностранные банковские карты открыть» не должен заканчиваться на иностранном BIN: он показывает регион карты, но не название банка.
Шаг 4. Зарегистрируйтесь и пройдите проверку.
У карточных сервисов KYC может отсутствовать или быть упрощенным. Если нужно сделать иностранную банковскую карту со счетом, банк может дополнительно запросить паспорт, селфи, адрес, налоговый номер, сведения об источнике средств и цель открытия счета.
Шаг 5. Оплатите выпуск и получите реквизиты.
Сохраните номер, срок действия, CVV и billing address. Перед тем, как заказать иностранную банковскую карту, проверьте, не продается ли под этим названием только доступ к карточной программе посредника.
Шаг 6. Пополните карту с запасом и проведите первую оплату.
Учитывайте комиссию, конвертацию, налог и возможную проверочную авторизацию. Иностранная банковская карта для россиян под подписки должна поддерживать повторные списания; для поездок отдельно проверьте Wallet и офлайн-ограничения.
Виртуальная иностранная банковская карта — почему она не всегда означает счет
Виртуальная иностранная банковская карта может выглядеть как обычный банковский продукт: номер, CVV, 3-D Secure, Wallet и иностранный BIN. Но этих признаков недостаточно, чтобы сделать вывод о наличии собственного счета.
Если нужно только оплачивать зарубежные сервисы, карточной программы часто достаточно. Если вам нужно иностранные банковские карты открыть для зарплаты, банковских переводов или хранения средств на собственном счете, дополнительно нужны:
- договор с банком;
- номер счета или IBAN;
- входящие и исходящие переводы;
- банковские выписки;
- правила обслуживания счета;
- раскрытое название банка.
Поэтому виртуальная иностранная банковская карта и банковский счет решают разные задачи. Перед тем как оформить банковскую карту, полезно заранее решить, какие функции реально нужны.
Иностранные банковские карты в России — почему страна BIN не равна стране банка
Иностранные банковские карты в России часто выбирают по региону: Сингапур, Великобритания или другую страну. Но страна BIN относится к карточной программе и не обязательно отвечает на вопрос, какой банк обслуживает пользователя.
Cards Virtual показывает Сингапур, MIG Pay — Великобританию, у других сервисов регион может зависеть от тарифа. Если иностранная онлайн карта банковская нужна именно определенной страны, проверяйте отдельно:
- регион BIN;
- страну эмитента;
- название банка;
- billing address;
- наличие счета;
- ограничения нужной площадки.
Поэтому иностранные банковские карты в России можно использовать без собственного иностранного счета, но банковский статус продукта от этого не становится очевидным. Для тех, кто хочет сделать иностранную банковскую карту именно конкретного банка, страна BIN — только один из параметров.
Иностранные банковские карты в России — когда нужно уведомлять ФНС
Сам факт выпуска карты еще не означает, что о ней нужно сообщать налоговой. Значение имеет то, открывается ли вместе с картой зарубежный счет или вклад на имя пользователя.
Если такой счет действительно появляется, у валютного резидента РФ могут возникнуть обязанности перед ФНС. Об открытии, закрытии счета или изменении его реквизитов в иностранном банке либо другой зарубежной организации финансового рынка нужно сообщить не позднее одного месяца. Уведомление можно подать через личный кабинет налогоплательщика, непосредственно в инспекцию или по почте.
Перед тем как оформить иностранную банковскую карту, поэтому стоит выяснить:
- открывается ли отдельный счет на имя клиента;
- в какой стране находится финансовая организация;
- есть ли у счета собственные реквизиты;
- можно ли получать на него переводы;
- подпадает ли счет под требования валютного законодательства РФ;
- потребуется ли ежегодный отчет о движении средств.
Отдельное правило касается отчета о движении денег. В общем случае физлица-резиденты подают его ежегодно до 1 июня следующего года. Для счетов в странах ЕАЭС( Евразийский экономический союз) и государствах, с которыми действует автоматический обмен финансовой информацией, есть исключения, в том числе при обороте или остатке в пределах установленных 600 000 ₽. Для счетов в других странах правила строже.
Иностранная банковская карта для россиян — нужно ли платить налог
Иностранная банковская карта для россиян сама по себе не создает налог. НДФЛ возникает не из-за наличия карты и не из-за каждого поступления денег, а из-за получения облагаемого дохода.
Например, ФНС отдельно разъясняет, что сам по себе банковский перевод между физическими лицами не считается объектом НДФЛ. Налоговые последствия зависят от назначения денег.
Условно операции можно разделить так:
- перевод своих денег между собственными счетами — сам по себе не образует доход;
- безвозмездный перевод от физлица — наличие налога зависит от характера поступления и специальных правил;
- оплата работы или услуг — уже может быть налогооблагаемым доходом;
- доход от зарубежного работодателя — для налогового резидента РФ может потребовать самостоятельного декларирования;
- проценты и другие доходы от иностранных активов — рассматриваются отдельно по правилам для соответствующего вида дохода.
ФНС указывает, что налоговый резидент РФ в общем случае облагается НДФЛ и с доходов из зарубежных источников. Например, при работе за рубежом и сохранении статуса российского налогового резидента может потребоваться самостоятельно подать 3-НДФЛ и уплатить налог. Налоговый статус при этом определяется прежде всего продолжительностью нахождения в России, а не гражданством.
Поэтому, если сделать иностранную банковскую карту только для своих расходов, налог не появляется из-за самого факта выпуска. Но если на нее планируется получать зарплату, оплату от клиентов или другой доход, уже нужно отдельно разбираться с его декларированием.
Иностранная онлайн карта банковская — почему документы могут запросить повторно
KYC не всегда заканчивается в момент, когда иностранная онлайн карта банковская уже выпущена. Финансовые организации проводят последующий контроль отношений с клиентом и могут повторно уточнять данные или происхождение средств.
Стандарты FATF предусматривают постоянную проверку клиентских отношений и операций, а в ряде ситуаций — установление источника средств и более тщательный мониторинг.
Повторная проверка может потребоваться, например, когда:
- закончился срок действия паспорта;
- изменился адрес проживания;
- заметно вырос оборот по счету;
- появились крупные поступления;
- характер операций сильно изменился;
- банку нужно обновить сведения о клиенте;
- требуется подтверждение происхождения определенной суммы.
Поэтому, если планируется заказать иностранную банковскую карту для регулярных или крупных операций, полезно заранее сохранять документы, объясняющие движение денег:
- договор с работодателем или заказчиком;
- расчетные листки и справки о доходах;
- договор продажи имущества;
- выписки с другого собственного счета;
- налоговые документы;
- подтверждения переводов между своими счетами;
- документы о происхождении накоплений.
Это особенно важно, если иностранные банковские карты открыть нужно для постоянного использования, а не для нескольких подписок. Повторный запрос документов не обязательно означает блокировку или проблему: для банковского продукта проверка клиента продолжается и после открытия счета.
Заключение
Иностранная банковская карта для россиян может оформляться через сервис-посредник, но банковский статус продукта нужно подтверждать отдельно. В рейтинг вошли Yello Card, Aifory Pro, Плати в Пути, Хочу-Плачу, Cards Virtual, WantToPay, Zarub и MIG Pay. У части сервисов банк прямо упоминается, у части документы допускают небанковского эмитента, а полное название конкретного банка в открытых материалах восьми участников не раскрыто.
Если нужно оформить иностранную банковскую карту для обычных зарубежных оплат, сравните на Exnode стоимость, комиссии, KYC и отзывы, затем проверьте программу и совместимость.