Банкротство физических лиц в 2026 году: этапы и последствия
Не пытайтесь погасить текущие долги новыми займами и кредитами – это только усугубит ситуацию. Выход есть: банкротство физических лиц позволяет законно освободиться от части обязательств. Добиться списания долгов с ее помощью не так просто (недостаточно лишь подать заявление), но даже в сложных ситуациях возможно.
В этой статье мы расскажем о банкротстве от и до: куда обращаться, как оценить доходы и имущество, как проходит процедура в 2026 году, какие долги сохранятся и с какими ограничениями придется столкнуться после ее завершения.
Куда обращаться: разбираем два варианта
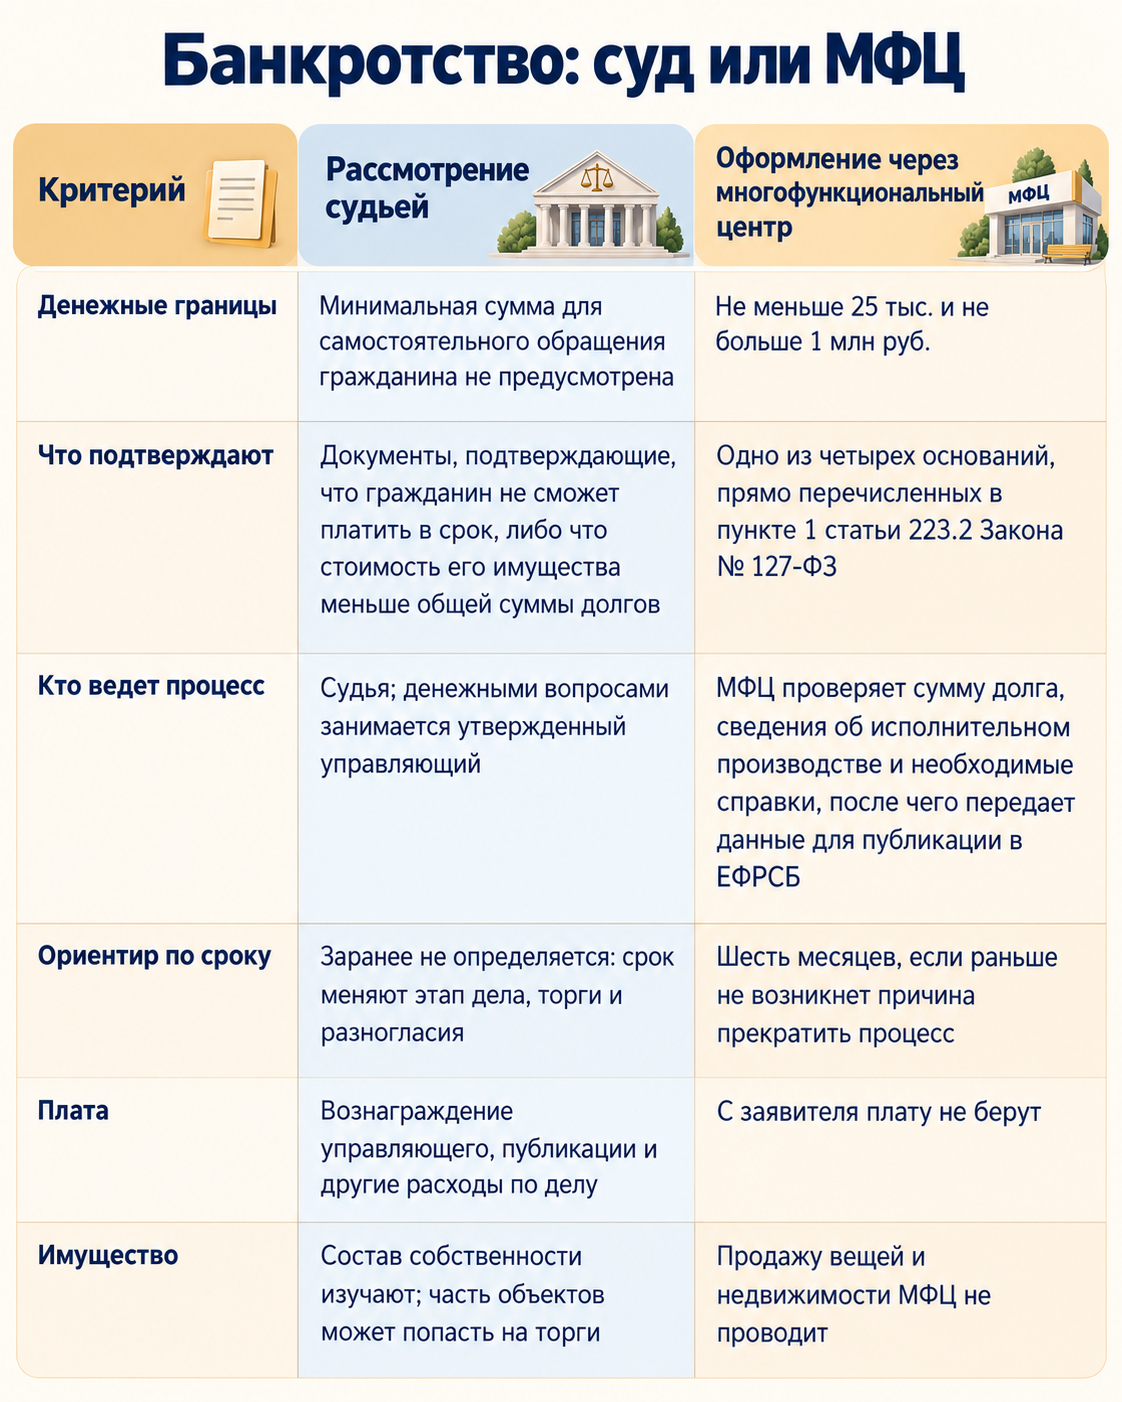
Закон предусматривает два способа, и для каждого действуют свои условия. Выбор зависит от суммы долга, сведений об исполнительных производствах, доходов и имущества.
- Через МФЦ. Процедура проходит без суда, финансового управляющего и платы со стороны заявителя, но доступна только при условиях статьи 223.2 Закона № 127-ФЗ.
- Через арбитражный суд. Такой путь используют, когда условия для МФЦ не выполнены. Финансовую сторону дела обязательно ведет утвержденный судом управляющий.
Сумма долга от 500 тыс. руб. и просрочка не менее трех месяцев относятся прежде всего к заявлению конкурсного кредитора или уполномоченного органа. Для собственного заявления гражданина эти два условия не обязательны. Он вправе обратиться в суд раньше, если уже очевидно, что не сможет исполнить обязательства в срок, и имеются признаки неплатежеспособности либо недостаточности имущества.
Банкротство влечет негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ.
Когда обращение добровольно, а когда обязательно
Федеральный закон № 127-ФЗ различает две ситуации. В первой гражданин вправе сам начать судебное банкротство, потому что уже предвидит невозможность платить в срок. Во второй он обязан обратиться в арбитражный суд в течение установленного срока. Ниже разберем признаки каждого случая.
Обращение по собственному решению
Для добровольного обращения не требуется сначала полностью прекратить платежи. Гражданин вправе подать заявление, если сроки и суммы по договорам, сведения о доходах, выписки по счетам и данные об имуществе показывают, что рассчитаться со всеми кредиторами вовремя не получится. Суд проверяет, есть ли признаки неплатежеспособности или недостаточности имущества.
Недостаточность означает, что стоимость имущества и имущественных прав меньше общей суммы долгов. В таком случае вы сами можете подать заявление о банкротстве в суд, даже если ваш долг меньше 500 тыс. рублей. Ждать, пока задолженность достигнет этой суммы, не нужно, – по п. 11 постановления Пленума Верховного суда № 45.
Случай, когда откладывать нельзя
Гражданин обязан обратиться в арбитражный суд при одновременном наличии двух условий. Общая сумма обязательств составляет более 500 тыс. руб., а выплата одному или нескольким кредиторам не позволит полностью рассчитаться с остальными. Заявление подают не позднее 30 рабочих дней со дня, когда гражданин узнал или должен был узнать о такой ситуации.
Инициатором разбирательства вправе выступить:
- гражданин, о чьих долгах идет речь;
- обладатель конкурсного денежного требования;
- государственный орган с соответствующими полномочиями, например ФНС при недоимке.
Конкурсный кредитор или уполномоченный орган, как правило, вправе подать заявление при требованиях не менее 500 тыс. руб. и просрочке не менее трех месяцев. Для заявления самого гражданина действуют правила статьи 213.4 Закона № 127-ФЗ: суд оценивает, способен ли он исполнять обязательства в срок и достаточно ли имущества для покрытия долгов. Поэтому наличие задолженности в 500 тыс. руб. само по себе еще не определяет, кто и на каком основании может начать дело.
Бесплатная процедура в МФЦ
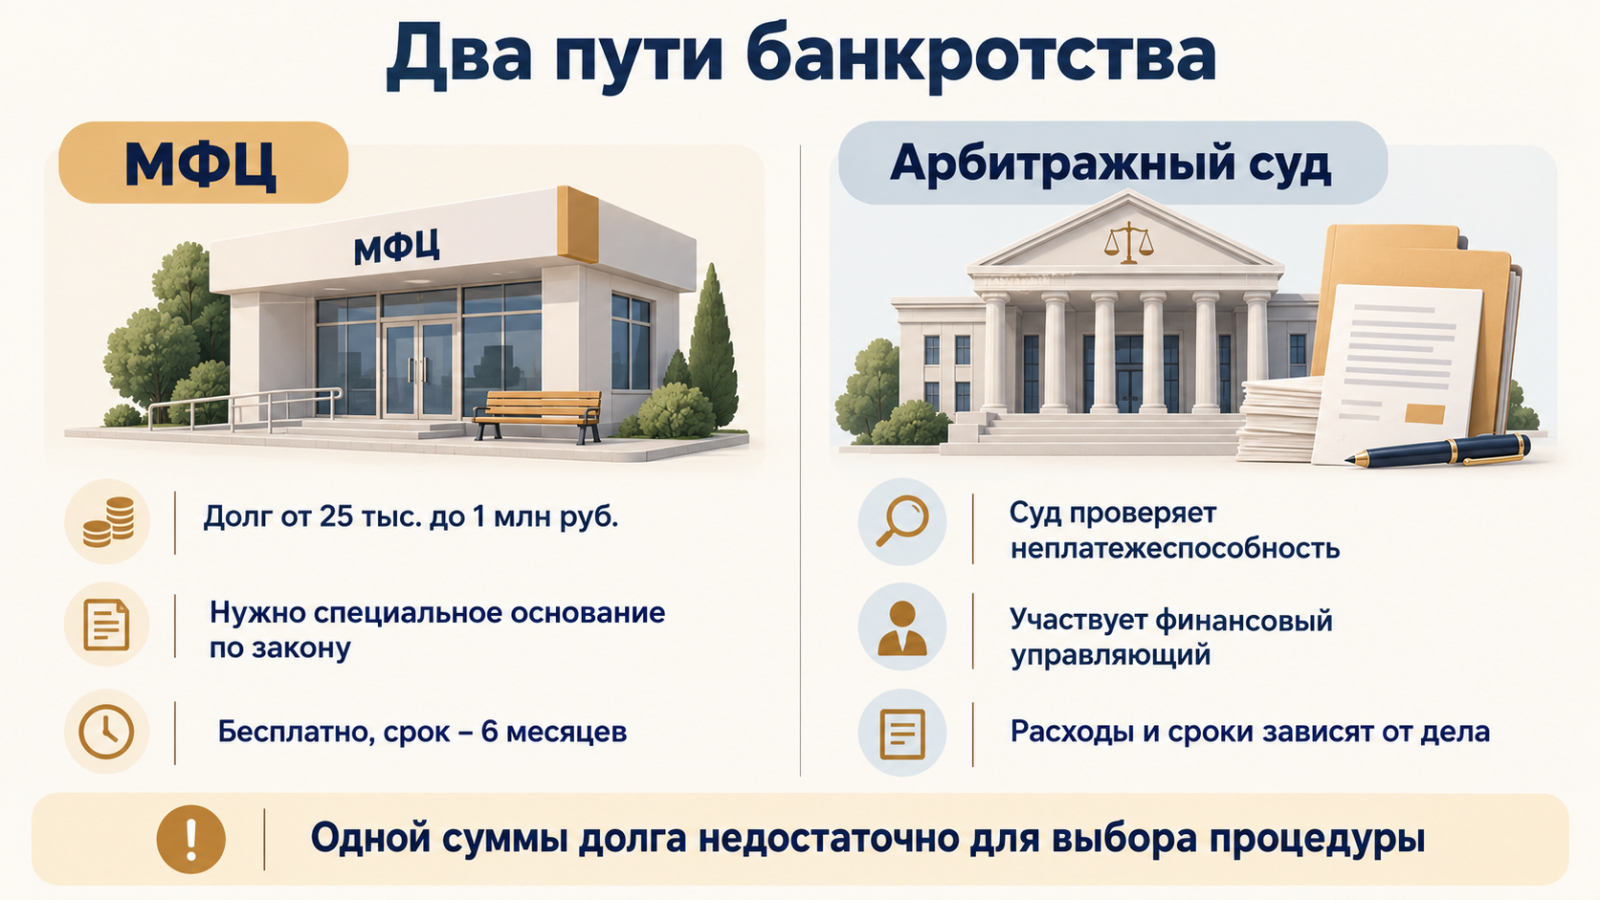
Внесудебное банкротство означает, что дело проходит без арбитражного суда и финансового управляющего. Заявитель обращается в МФЦ и не оплачивает проведение процедуры. Такой порядок проще судебного, но воспользоваться им можно только при сумме долга от 25 тыс. до 1 млн руб. и при наличии одного из оснований статьи 223.2 Закона № 127-ФЗ.
Четыре возможных основания
Сумма долга от 25 тыс. до 1 млн руб. – только первое условие. Дополнительно должно существовать хотя бы одно из четырех оснований, прямо перечисленных в пункте 1 статьи 223.2 Закона № 127-ФЗ. Единой обязательной «выписки по производствам» для всех заявителей нет. Сведения можно заранее проверить в Банке данных исполнительных производств ФССП или на Госуслугах, а копию постановления об окончании производства запросить у пристава. МФЦ получает часть данных по межведомственным каналам; для отдельных оснований заявитель прилагает предусмотренные законом справки. Основания различаются следующим образом:
- розыск активов ничего не дал, поэтому пристав окончил производство и возвратил взыскателю его документ; позднее другие незавершенные денежные взыскания не возбуждались;
- основным доходом служит пенсия либо заявитель участвовал или участвует в СВО; исполнительный документ предъявляли к исполнению, требование полностью не погашено, имущества для взыскания нет, а со дня выдачи документа прошел минимум год;
- гражданину назначено ежемесячное пособие в связи с рождением и воспитанием ребенка; исполнительный документ предъявляли к исполнению, требование полностью не погашено, имущества для взыскания нет, а со дня выдачи документа прошел минимум год;
- со дня выдачи исполнительного документа прошло не менее семи лет; документ предъявляли к исполнению, но требование полностью не исполнено.
Путь заявления от приема до результата
Обращаются в центр, обслуживающий адрес постоянного или временного проживания. Вместе с заявлением передают подробный перечень взыскателей и напротив каждого проставляют сумму. Центр сверяет формальные признаки, затем передает запись для размещения в ЕФРСБ. День публикации открывает шестимесячный отсчет.
По названным в перечне обязательствам принудительное исполнение ставят на паузу, кроме прямо оговоренных исключений. Если финансовое положение заметно улучшится и появившийся актив позволит рассчитаться полностью либо в значительной части, сообщить об этом нужно за пять рабочих дней. При предусмотренных законом основаниях кредитор может перенести вопрос в суд; тогда работа МФЦ прекратится раньше срока.
Шестимесячный итог распространяется на правильно перечисленные требования и на суммы, записанные напротив них. Если взыскателя забыли, его право никуда не пропадает. То же касается новых платежей и обязательств, защищенных от списания. Подтверждением результата служит запись ЕФРСБ; карточка на частном сервисе ее не заменяет.
Разбирательство в суде: логика процесса
Материалы подают в арбитраж по адресу проживания гражданина. Из заявления судья должен увидеть причины денежного кризиса, состав активов, источники поступлений, семейные обстоятельства и значимые операции прошлых лет. Там же указывают СРО, а кандидатуру независимого специалиста из ее состава определяет суд.
Какие документы потребуются
Комплект должен позволить суду и управляющему увидеть финансовую историю без догадок. Обычно в него входят:
- кредитные договоры, расписки, требования об уплате, расчет задолженности и заполненные по утвержденным бланкам перечни тех, кому должен гражданин, и тех, кто должен ему;
- опись имущества с отметками о залоге, долевой собственности и правах супруга;
- справки о заработке и иных доходах, налогах, счетах, вкладах и движении денег за три года;
- свидетельства и решения, показывающие семейный статус, наличие детей, раздел общей собственности и регистрацию ИП;
- историю за трехлетний период по объектам недвижимости, машинам, ценным бумагам, корпоративным долям и договорам стоимостью свыше 300 тыс. руб.;
- другие доказательства того, что своевременный расчет стал невозможен.
Если человек обращается добровольно и не приложил обязательный документ, заявление могут оставить без движения. При обязательной подаче суд принимает материалы, а недостающие сведения истребует во время подготовки дела. Такая возможность не освобождает должника от обязанности раскрыть информацию честно и полно.
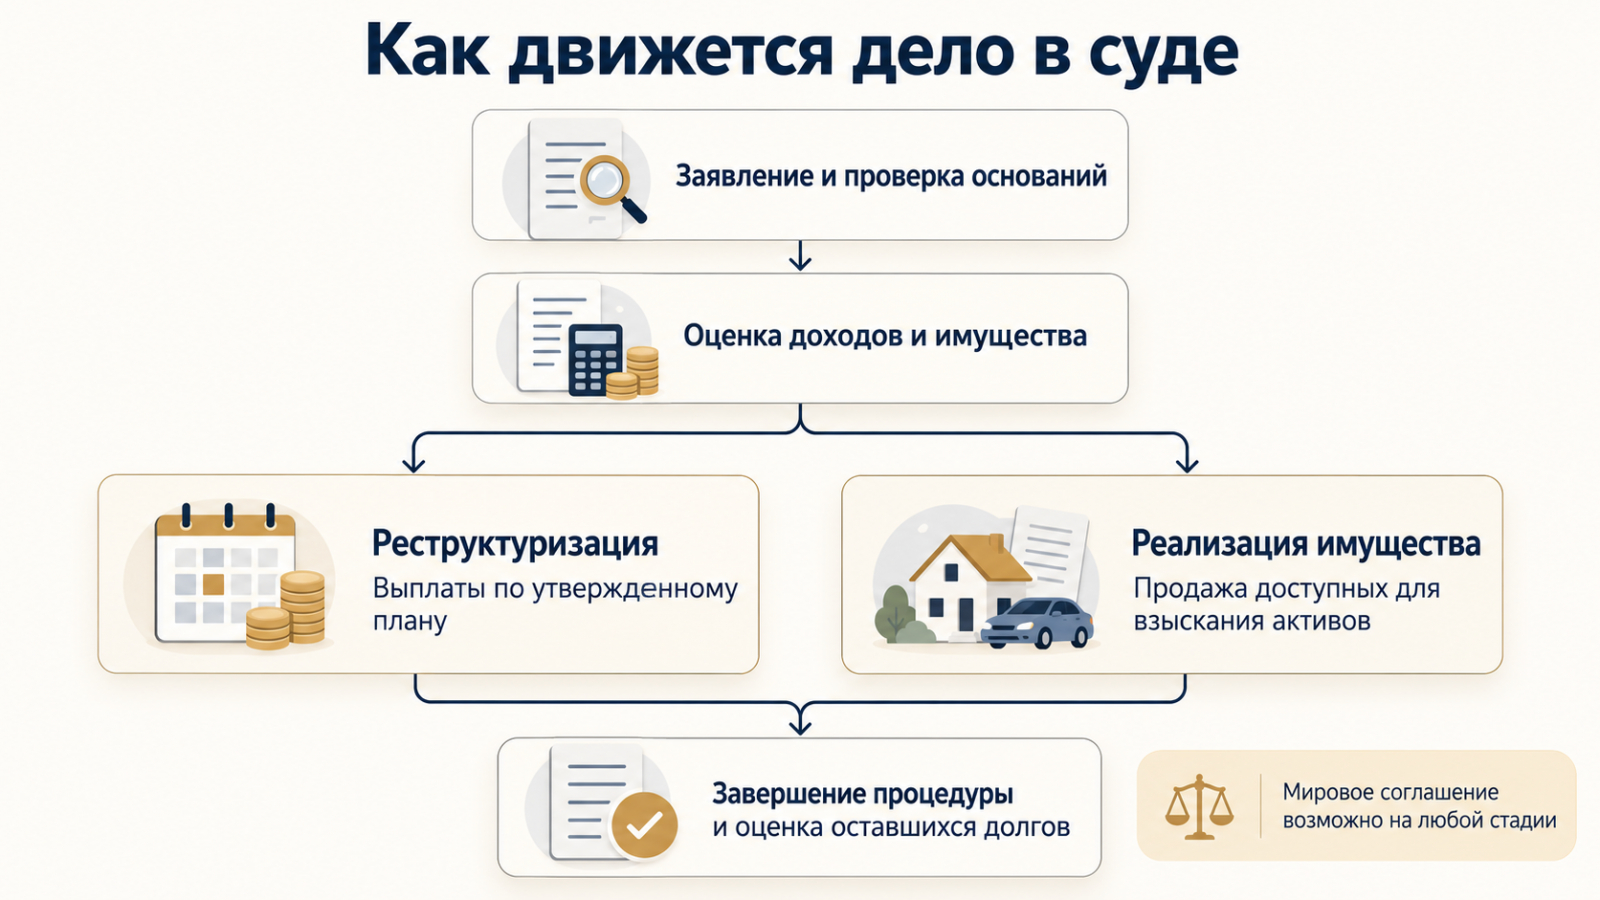
Этапы судебного банкротства
Ход конкретного дела меняется в зависимости от доходов и имущества. Базовая последовательность выглядит так:
- должник проверяет сумму обязательств, операции и доступную собственность;
- готовит заявление, приложения и доказательства направления копий участникам;
- после принятия документов появляется номер производства и дата первого заседания;
- в промежутке между принятием и заседанием заявитель вносит на судебный депозит 25 тыс. руб.;
- судья оценивает основания и определяет следующий этап: график расчетов или продажу доступных активов;
- назначенный специалист сводит требования взыскателей, исследует финансы и при необходимости готовит имущество к торгам;
- финальный отчет становится основанием для завершения этапа и отдельного вывода о судьбе неоплаченного остатка.
- Мировое соглашение разрешено заключить до окончания разбирательства. Оно прекращает процедуру на согласованных сторонами условиях.
Важно! Правило о депозите изменилось 9 января 2026 года. Сначала суд принимает материалы и дает производству номер, затем гражданин переводит 25 тыс. руб. Средства должны быть зачислены до первого заседания, а номер производства – попасть в назначение платежа. Перевод до присвоения номера не отвечает новому порядку.
Зачем нужен финансовый управляющий
Управляющий не является личным представителем должника или кредитора. Он занимает независимое положение и контролирует финансовую сторону судебного процесса. Без его участия провести такое банкротство нельзя.
Назначенный специалист запрашивает банковские и реестровые данные, разбирается с семейными активами, изучает договоры, учитывает требования и проводит расчеты. Ответить на его запрос гражданин обязан за 15 дней. Спрятанный счет, машина или соглашение способны лишить должника главного результата – списания остатка.
Реструктуризация и реализация имущества
После оценки доходов и имущества суд определяет дальнейший порядок. Долги либо погашают по утвержденному плану, либо покрывают за счет продажи активов, на которые разрешено обратить взыскание.
Когда возможен план выплат
График расчетов подойдет человеку с регулярным заработком, которого хватает и на плановые взносы, и на повседневную жизнь. Обычный предельный срок – пять лет. Когда кредиторы проголосовали против, но судья утвердил предложенный вариант, предел уменьшается до трех лет. Полное выполнение графика избавляет от перехода к торгам.
Когда переходят к продаже
При отсутствии посильного графика или его срыве начинается реализация. Управляющий определяет, какие активы разрешено использовать для расчетов, оценивает их и выставляет на торги. Социальные поступления, предметы первой необходимости и единственное обычное жилье обычно остаются у гражданина благодаря исполнительскому иммунитету.
На любой стадии стороны могут утвердить мировое соглашение со своим графиком расчетов. Если договоренности нарушены, судебное производство разрешено возобновить.
Доходы, жилье и имущество супругов
Банкротство не означает, что человека оставят без денег и необходимого имущества. Закон определяет, какие доходы и вещи защищены от взыскания, а какие активы, включая совместную собственность супругов, могут проверить и продать.
Деньги на обычные расходы
При реализации контроль над счетами и продаваемыми активами переходит к управляющему. Гражданин продолжает получать защищенные выплаты и сумму прожиточного минимума. Расходы сверх нее – например, на ребенка или лечение – можно просить исключить из конкурсной массы, приложив подтверждения. Решение принимает судья.
Единственный дом или квартира
Обычный дом или квартира, где должник постоянно живет и другого жилья не имеет, пользуется иммунитетом. Для залогового объекта правило иное: ипотека допускает продажу. Иногда квартиру удается оставить благодаря отдельным договоренностям с банком или особому плану погашения. Если жилище очевидно роскошное, суд может разрешить его заменить более скромным и подходящим для жизни объектом.
Для денег от продажи единственного ипотечного жилья с 3 апреля 2026 года применяется новая статья 213.27-1 Закона № 127-ФЗ. Сначала оплачивают первоочередные затраты. Затем залогодержателю передают 80% расчетной части выручки. Если прочих активов мало, 10% направляют получателям первой и второй очереди. Гражданину может достаться еще до 10%, однако выплата ограничена тем, сколько он внес первоначально и погасил по кредиту. Неиспользованный остаток идет на расчеты в общей очередности.
Совместная собственность и прежние сделки
Автомобиль, земля, доля в обществе и приобретенные в браке активы могут войти в конкурсную массу. При продаже общей вещи учитывают долю супруга и выясняют, был ли долг семейным. Простое переоформление объекта на близкого человека не защищает его от проверки.
Срок оспаривания зависит от основания. Сделку по явно неравной цене изучают в пределах одного года до принятия заявления. Операцию, совершенную во вред кредиторам, – в пределах трех лет. Преимущественный платеж одному взыскателю обычно проверяют за месяц, а при специальных обстоятельствах – за шесть месяцев. Само родство сторон еще не делает договор недействительным: управляющему нужны факты, названные в законе.
Сроки и расходы
Судебное банкротство нельзя заранее рассчитать с точностью до дня и рубля. Продолжительность дела и итоговые расходы зависят от выбранной процедуры, состава имущества, споров с кредиторами и необходимости проводить торги.
Сколько длится разбирательство
Заседание по обоснованности назначают в промежутке от 15 дней до трех месяцев после принятия заявления. Реализацию сначала вводят на период до шести месяцев. На практике поиск активов, разногласия кредиторов и торги нередко требуют продления. При реструктуризации общий срок становится еще больше, поэтому обещание завершить любое дело к одной дате вводит клиента в заблуждение.
Из чего складывается стоимость
До подачи заявления составляют смету обязательных и возможных затрат:
- по 25 тыс. руб. управляющему за каждый введенный судом этап;
- обязательные объявления в реестре ЕФРСБ и издании «Коммерсантъ»;
- отправку корреспонденции и комиссии банка;
- оценщика, сохранность активов и организацию торгов при наличии продаваемых объектов;
- оплату привлеченных специалистов и представителя по желанию гражданина.
В некоторых делах к фиксированной выплате управляющему прибавляется процент. Госпошлины за собственное заявление гражданина о банкротстве нет. Депозит поэтому нельзя считать полной ценой: окончательный бюджет увеличивается, если суд вводит несколько этапов или приходится оценивать и продавать активы.
Ипотека, семейные активы и недавние крупные договоры требуют отдельного расчета. Юристы «Кассин и партнеры» оценят возможный сценарий и бюджет до начала дела. Обратиться за консультацией.
Банкротство влечет негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ.
Обязательства, которые переживут процедуру
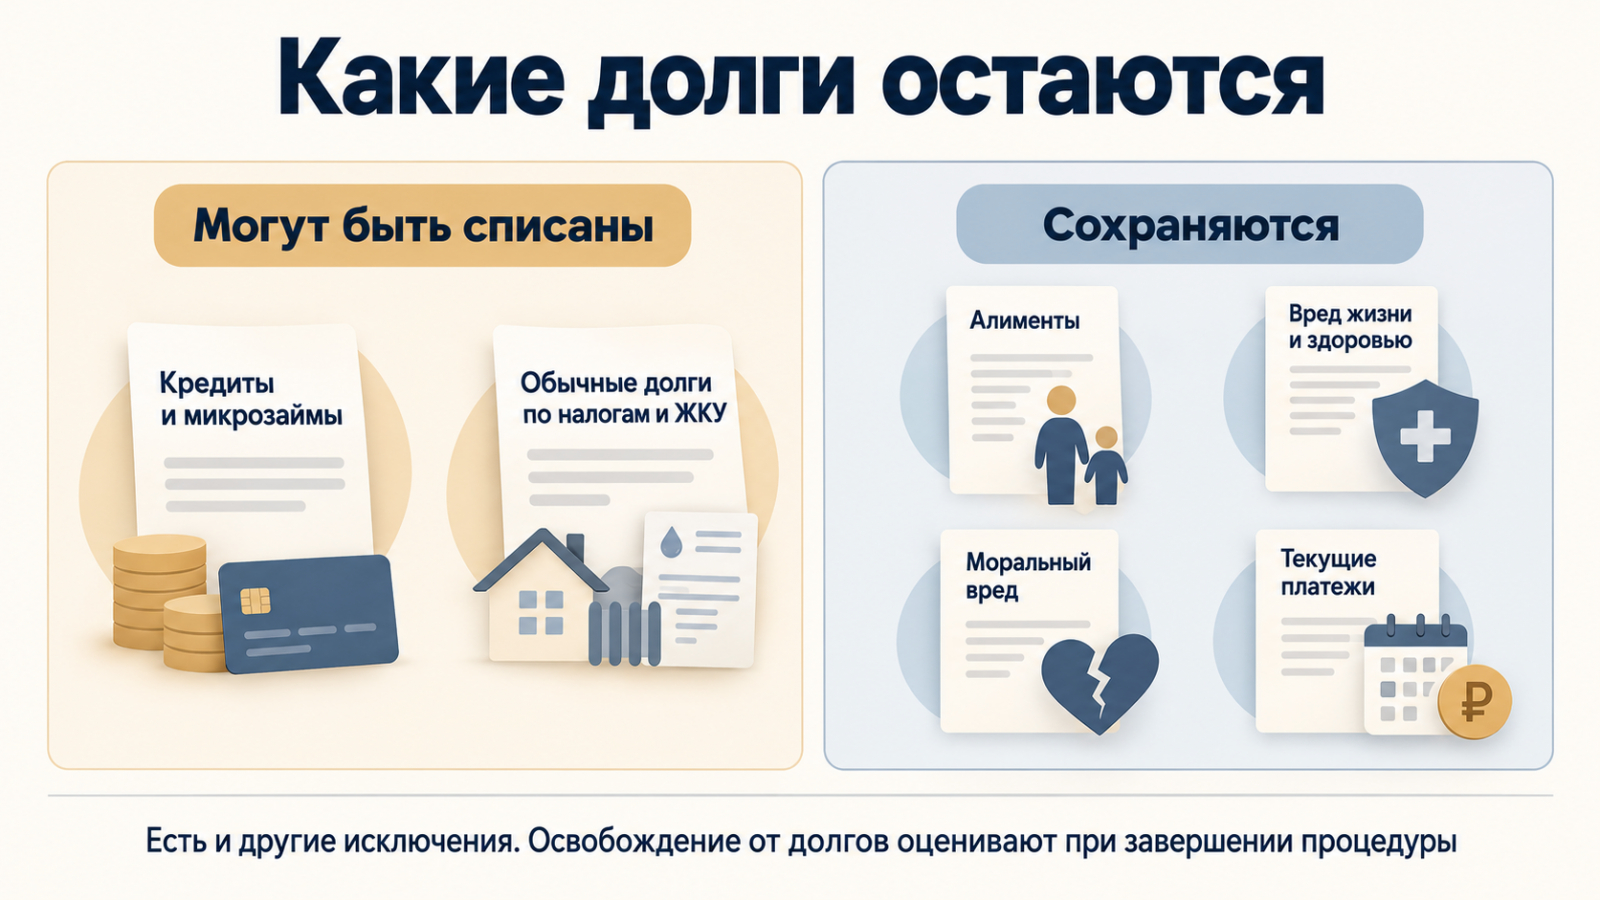
В финале судья изучает три блока: отчет специалиста, учтенные требования и действия гражданина. Большинство стандартных долгов прекращается. Правило охватывает и взыскателя, который знал о разбирательстве, но не заявил свое требование. Для отдельных видов задолженности предусмотрен иной результат.
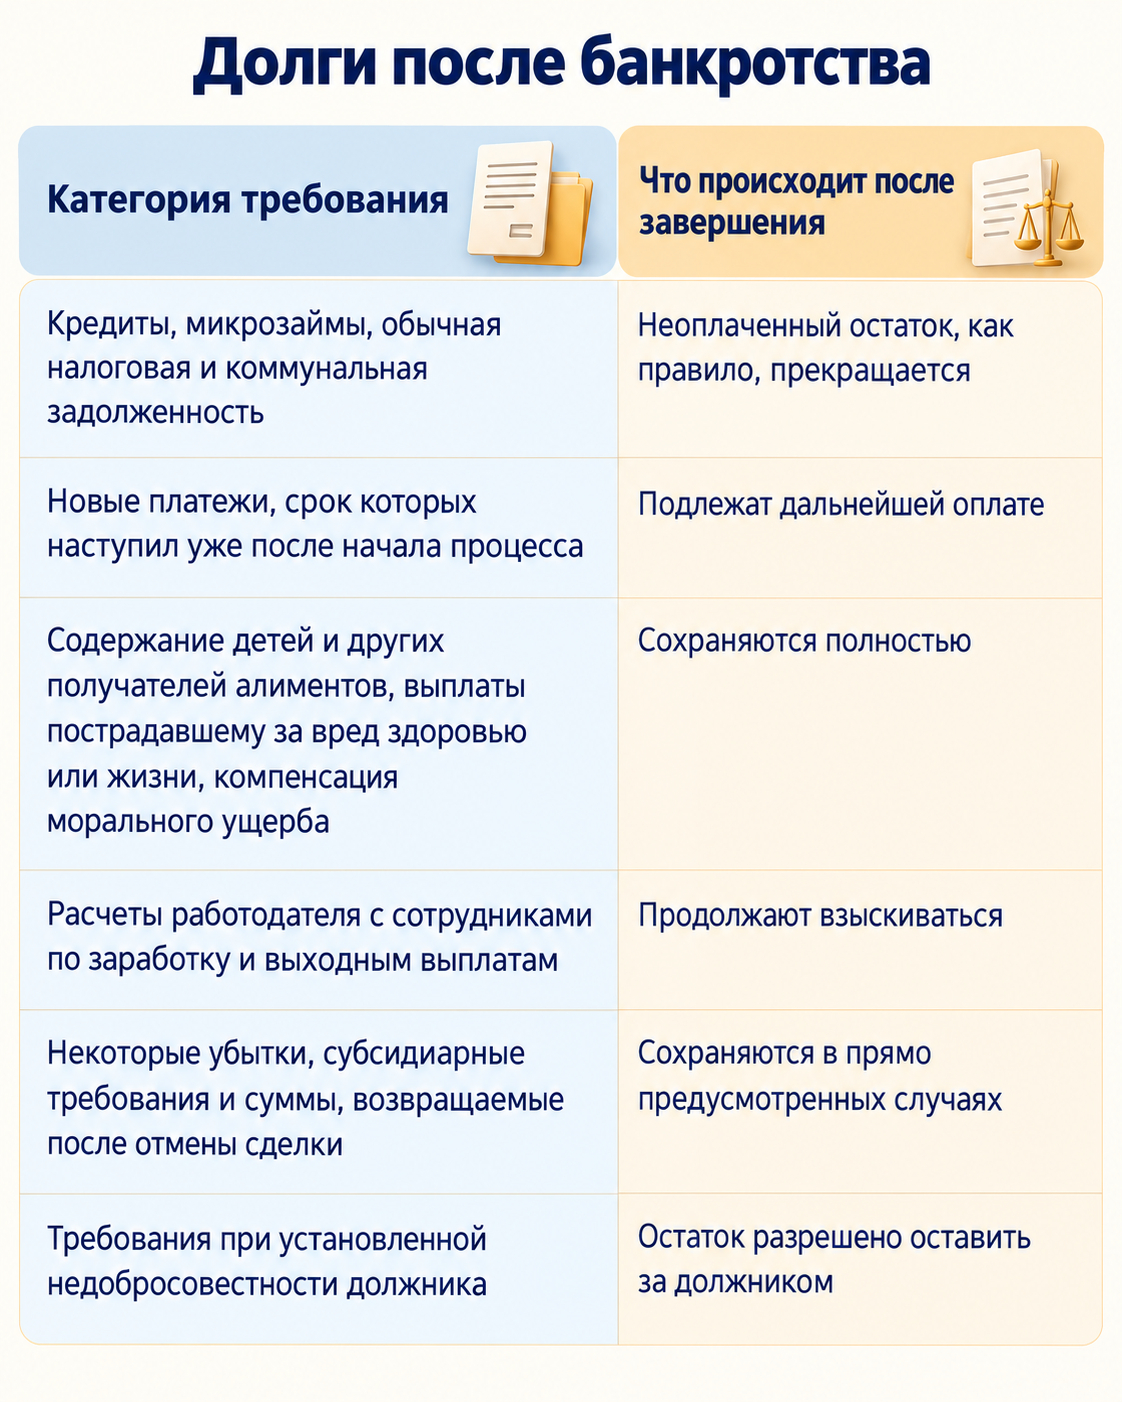
Шанс не получить освобождение повышают спрятанные или уничтоженные активы, обман в документах, отказ передать сведения управляющему, доказанное мошенничество и намеренное уклонение от расчетов. Если человек просто лишился дохода и вел себя честно, самого по себе денежного дефицита для отказа недостаточно.
Запись о признании банкротом еще не закрывает задолженность. Судья возвращается к этому вопросу в финале, когда расчеты завершены и действия гражданина проверены.
Какие ограничения будут действовать
После освобождения от части обязательств человек продолжает работать, владеть имуществом и совершать сделки. Однако несколько временных ограничений учитывать придется:
- пять лет в кредитной заявке нельзя умолчать о пройденной процедуре;
- в следующую пятилетку гражданин не вправе сам вновь просить суд о банкротстве; дело по инициативе взыскателя возможно, но второй раз списать остаток не получится;
- новое заявление в МФЦ примут лишь после пятилетнего перерыва, который считают от финала либо досрочной остановки прежней процедуры;
- в течение трех лет закрыт вход в органы управления большинства компаний;
- десятилетний запрет установлен для руководящих функций в банках и иных кредитных организациях;
- пять лет запрещены руководящие функции у страховщика, в НПФ, микрофинансовой компании и компании, управляющей инвестиционным или паевым фондом.
Закон не устанавливает пожизненного запрета на трудоустройство, поездки, владение квартирой или получение новых займов. Выдать кредит или отказать решает сам банк. Ограничение на выезд суд вправе ввести только на время процедуры реализации.
Что проверить до обращения
Подготовка помогает выбрать законный маршрут и не обнаружить критичный риск уже в начатом деле. Понадобятся:
- свежую сводку по каждому взыскателю с точным остатком;
- реквизиты производств у приставов и копии итоговых постановлений;
- полную картину активов и поступлений: жилье, машины, счета, заработок, пособия;
- информацию о семейной собственности и общих денежных обязанностях супругов;
- договоры и подтверждения расчетов по крупным сделкам за проверяемые периоды;
- отдельный список долгов, которые сохранятся после процедуры, и расчет депозита, публикаций и возможных расходов на имущество.
После такой сверки становится понятно, решает ли задача МФЦ или нужен суд, какое имущество находится в зоне риска и сколько средств потребуется на процесс. Ни консультация, ни принятое заявление не гарантируют, что суд освободит гражданина от каждого долга.
Разобраться в возможных действиях при долгах поможет первичная юридическая консультация. На 2027 год «Кассин и партнеры» подготовили проект корпоративной социальной программы «Повышение юридической грамотности населения в РФ PRO BONO». Он предусматривает бесплатные первичные консультации для граждан РФ, прежде всего жителей Кировской области и Санкт-Петербурга, в период с 1 января по 31 декабря 2027 года. Если обращение примут в рамках программы, юрист разъяснит возможные законные действия, риски и сроки применительно к вашему вопросу.