Как заложить металл в бюджет проекта, когда цена меняется быстрее сметы
Предприятие утвердило бюджет проекта в январе. Производство запланировано на несколько месяцев, а закупка металлопроката разбита на три этапа. Первую партию приобрели сразу, вторую собираются заказать в марте, третью — ближе к лету. Но к моменту очередной закупки поставщик обновляет цены, и первоначальная смета перестаёт соответствовать реальным затратам.
Для проектов с большим расходом металла даже относительно небольшое изменение цены может заметно повлиять на финансовый результат. Если предприятие планировало потратить на сырьё 20 млн рублей, подорожание на 10% означает дополнительные 2 млн. Правда, только в том случае, если весь необходимый объём ещё предстоит покупать.
Чтобы избежать непредвиденного перерасхода, недостаточно прибавить к смете условные 10–15%. Бюджет закупки металлопроката следует рассчитывать с учётом сроков поставок, уже согласованных цен и возможных изменений рынка. Разберём методику на конкретном примере.
Почему стоимость металла в смете быстро теряет актуальность
Главная сложность долгосрочного планирования заключается в разнице между датой составления бюджета и фактической закупкой. Финансовый отдел утверждает расходы по сегодняшним ценам, хотя значительная часть материалов понадобится только через несколько месяцев.
Стоимость металлопроката зависит от ситуации на рынке, конкретного сортамента, объёма партии и условий поставки. Причём разные виды продукции могут дорожать и дешеветь независимо друг от друга.
По данным Росстата, в сентябре 2026 года цены производителей в металлургическом производстве выросли на 2,3% относительно августа. При этом изменение стоимости отдельных видов продукции существенно различалось. Поэтому общий индекс полезен для оценки рыночной ситуации, но использовать его как готовый коэффициент пересчёта любой спецификации нельзя.
Есть и дополнительные факторы. Например, предприятие может получить более высокую цену из-за срочной поставки, небольшой партии или необходимости обработки металла. В результате даже при стабильных рыночных котировках фактическая стоимость закупки способна превысить первоначальную оценку.
Шаг 1. Рассчитать базовую стоимость металлопроката
Начинать нужно с определения полной потребности проекта. За основу берут спецификацию, в которой указаны марки стали, размеры, количество и другие технические требования.
При расчёте важно различать массу готовых изделий и объём приобретаемого сырья. Если производство предполагает резку листов, изготовление заготовок или другие операции с образованием отходов, закупочная потребность может оказаться выше массы готовой продукции.
Базовая стоимость металла рассчитывается по формуле:
Стоимость = Количество металла × Цена за единицу + Дополнительные расходы
Для нескольких позиций расчёт выполняется отдельно, после чего результаты суммируются.
В дополнительные расходы входят доставка, обработка, погрузочно-разгрузочные операции и другие затраты, необходимые для получения материала в нужном состоянии. При сравнении коммерческих предложений следует использовать единый подход к НДС и проверять, какие услуги уже включены в цену.
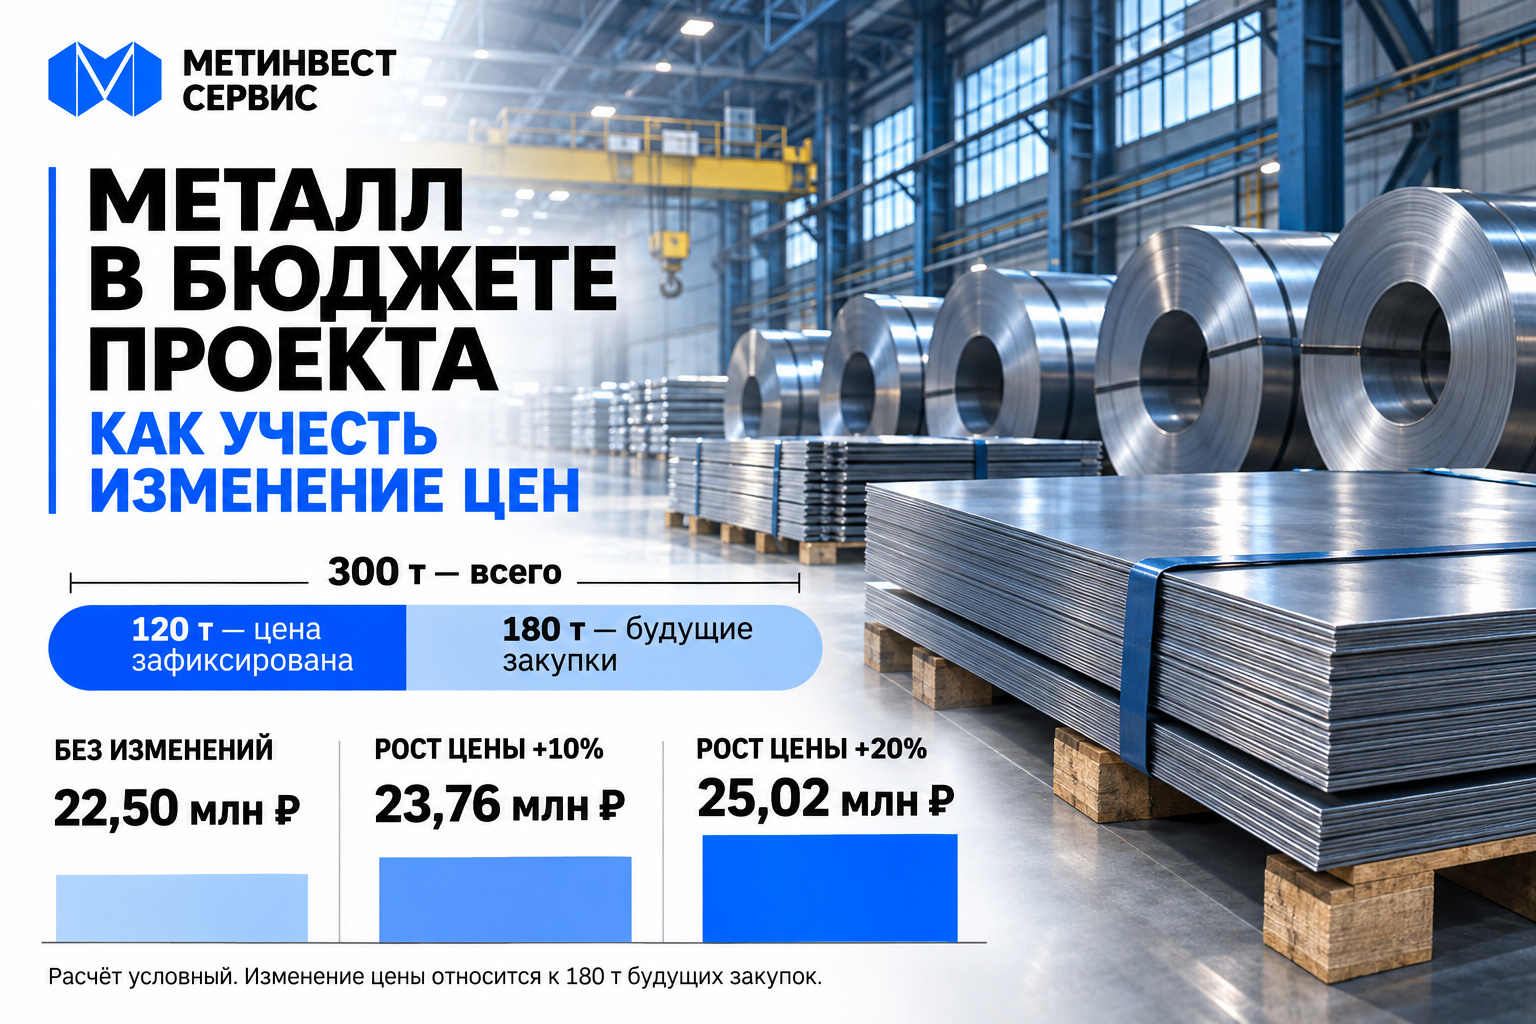
Например, если предприятию необходимо 300 тонн проката по 70 000 рублей, стоимость самого металла составит 21 млн рублей. Ещё 1,5 млн потребуется на транспортировку и обработку. Общий базовый бюджет закупки — 22,5 млн рублей.
Пока это расчёт по текущим условиям. Он показывает, сколько предприятие потратило бы при сохранении исходных цен, но не учитывает возможное удорожание будущих поставок.
Шаг 2. Разделить закупки по срокам и условиям формирования цены
Одна из распространённых ошибок при планировании — применять предполагаемый процент роста сразу ко всему объёму металлопроката.
Допустим, из необходимых 300 тонн предприятие уже приобрело 120 тонн по согласованной цене. Оставшиеся 180 тонн будут закупаться через несколько месяцев. Если рынок подорожает, стоимость уже приобретённой партии не изменится. Основной ценовой риск связан с объёмом, который ещё предстоит заказать.
Для планирования полезно разделить потребность на три группы:
- Приобретённый металл. Стоимость известна, материал оплачен или получен, ценовой риск закупки уже реализован.
- Металл с зафиксированной договорной ценой. Стоимость согласована, но необходимо учитывать сроки, условия оплаты и обязательства поставщика.
- Будущие закупки без фиксации цены. Их стоимость зависит от рыночной ситуации на момент оформления заказа.
При этом согласованный график поставок сам по себе не означает фиксацию цены. Предприятие может договориться об отгрузке определённого тоннажа каждый месяц, но рассчитываться по стоимости, действующей на дату каждой партии.
Такое разделение позволяет оценивать не абстрактное подорожание всего металла, а конкретную сумму расходов, которая остаётся неопределённой.
Шаг 3. Рассчитать резерв на удорожание металла
Резерв нужен для покрытия возможного увеличения стоимости будущих закупок. Его размер зависит от незакреплённого объёма, исходной цены и выбранного сценария изменения рынка.
Для одной группы металлопроката можно использовать простую формулу:
Резерв = Объём с незафиксированной ценой × Текущая цена × Сценарный процент роста
Например, предприятию осталось приобрести 180 тонн по текущей цене 70 000 рублей. Если при планировании рассматривается сценарий роста на 10%, возможное удорожание составит:
180 × 70 000 × 10% = 1 260 000 рублей.
Эту сумму можно рассматривать как ценовой резерв для выбранного сценария. Однако она не означает, что металл обязательно подорожает именно на 10%.
Для оценки рисков желательно рассматривать несколько вариантов развития событий. Один предполагает стабильные или снижающиеся цены, второй — умеренное удорожание, третий — более существенный рост. Границы сценариев определяют с учётом динамики нужного сортамента, срока проекта, предложений поставщиков и допустимого финансового риска.
Если спецификация включает листовой, сортовой и трубный прокат, лучше рассчитывать резерв по каждой группе отдельно. Их стоимость может изменяться с разной скоростью, а возможности фиксации цены и сроки закупки зачастую различаются.
Ценовой резерв также не стоит смешивать с запасом на увеличение объёмов работ, исправление брака или непредвиденные производственные расходы. У этих затрат разные причины, поэтому и контролировать их удобнее раздельно.
Шаг 4. Проверить бюджет проекта на нескольких сценариях
Вернёмся к примеру предприятия, которому необходимо 300 тонн металлопроката. Все суммы в расчёте условные, без НДС. Для наглядности предположим, что дополнительные расходы на доставку и обработку не меняются.
Исходные показатели:
- Общая потребность — 300 тонн.
- Текущая цена — 70 000 рублей за тонну.
- Уже приобретено по исходной цене — 120 тонн.
- Предстоит приобрести — 180 тонн.
- Доставка и обработка — 1,5 млн рублей.
- Первоначальный бюджет — 22,5 млн рублей.
Сценарий 1. Цена будущих закупок снизилась на 5%
Новая стоимость тонны составит 66 500 рублей. На оставшиеся 180 тонн предприятие потратит 11,97 млн рублей вместо 12,6 млн.
С учётом приобретённой партии и дополнительных расходов итоговый бюджет составит 21,87 млн рублей. Экономия относительно первоначального расчёта — 630 тысяч рублей.
Сценарий 2. Цена выросла на 10%
Стоимость тонны увеличилась до 77 000 рублей. Будущие закупки обойдутся в 13,86 млн рублей.
Общие расходы на металл, доставку и обработку достигнут 23,76 млн рублей. Превышение первоначального бюджета составит 1,26 млн рублей.
Сценарий 3. Цена выросла на 20%
При стоимости 84 000 рублей за тонну оставшаяся партия потребует 15,12 млн рублей.
Итоговые расходы увеличатся до 25,02 млн рублей, что на 2,52 млн рублей превышает первоначальный бюджет.
Получается, что один и тот же проект при неизменном объёме работ может потребовать разного финансирования исключительно из-за момента закупки материалов.
Для финансового директора такой расчёт полезнее простого прогноза средней цены металла. Он показывает возможное отклонение в рублях и позволяет заранее определить, какой резерв предприятие готово утвердить.
Шаг 5. Выбрать между фиксацией цены и поэтапной закупкой
Когда возможный перерасход рассчитан, возникает следующий вопрос: стоит ли приобретать металл заранее или выгоднее сохранить первоначальный график закупок?
У каждого решения есть финансовые последствия.
Фиксация цены позволяет заранее определить будущие расходы. Но поставщик может предусмотреть дополнительную надбавку за ценовой риск, потребовать предоплату или обязательство выкупить согласованный объём. Поэтому сравнивать нужно не только зафиксированную цену, но и все условия договора.
Поэтапная закупка сокращает потребность в складских площадях и позволяет не выводить из оборота крупную сумму сразу. При снижении рынка предприятие может получить экономию. Обратная сторона — неопределённость стоимости следующих партий и риск отсутствия нужного сортамента к моменту заказа.
Досрочная закупка защищает от последующего удорожания приобретённого объёма, но создаёт расходы на хранение и финансирование запасов. Если для покупки требуется кредит, проценты могут поглотить значительную часть предполагаемой экономии.
Поэтому решение следует принимать через сравнение полной стоимости вариантов. Например, досрочная закупка позволяет избежать ожидаемого удорожания на 400 тысяч рублей, но потребует 250 тысяч дополнительных расходов на финансирование и склад. В таком случае потенциальная чистая экономия составит только 150 тысяч рублей, причём она зависит от того, насколько точно оправдается сценарий роста.
Для проектов с повторяющейся номенклатурой разумным вариантом может оказаться сочетание нескольких подходов: критически важные позиции закрепляются заранее, а менее срочные закупаются по мере возникновения потребности.
Когда нужно пересчитывать бюджет проекта
Даже качественно составленный расчёт постепенно устаревает. Поэтому бюджет необходимо не только утверждать, но и регулярно сопоставлять с изменяющимися условиями закупки.
Для проектов продолжительностью несколько месяцев можно установить еженедельный или двухнедельный контроль цен по ключевым позициям. Необязательно каждый раз пересчитывать всю смету. Достаточно обновлять стоимость ещё не приобретённого металла и сравнивать ожидаемые расходы с утверждённым бюджетом.
Особое внимание стоит уделять ситуациям, когда срок действия коммерческого предложения истёк, поставщик сообщил о повышении цены или изменилась производственная программа. Если прогнозируемый перерасход превышает доступный резерв, необходимо согласовать дополнительные средства либо пересмотреть условия закупки.
Удобно отдельно учитывать первоначальную плановую стоимость, фактические затраты, прогноз расходов на оставшийся объём и доступный остаток резерва. Тогда руководитель видит не только уже потраченные деньги, но и ожидаемую итоговую стоимость проекта.
Важно различать внутренний бюджет предприятия и официальную строительную смету. Для объектов, подпадающих под государственное сметное нормирование, пересмотр стоимости выполняется с учётом применимых нормативных требований, включая методику Минстроя № 421/пр. Внутренний ценовой резерв сам по себе не даёт права автоматически увеличивать стоимость заключённого контракта.
Как избежать перерасхода бюджета на металл
Главная ошибка при планировании заключается не в том, что предприятие не смогло угадать будущую цену. Проблема возникает, когда бюджет составляется по одному коммерческому предложению и остаётся неизменным до завершения всех закупок.
Более надёжный подход предполагает расчёт полной потребности, распределение объёмов по срокам, выделение закупок с незакреплённой ценой и проверку нескольких сценариев. Такой бюджет можно своевременно корректировать и использовать для выбора условий поставки.
При этом увеличение резерва не должно заменять работу над самой стоимостью закупок. Оптимизация спецификации, согласование графика отгрузок, сокращение лишних перевозок и выбор подходящего формата обработки металла помогают влиять на расходы независимо от рыночных колебаний.
Чем раньше предприятие определит реальную потребность и условия будущих поставок, тем меньше вероятность, что очередное изменение цены превратится в незапланированную финансовую проблему.
Рассчитайте стоимость металлопроката под ваш проект
Для точного планирования бюджета важно получить стоимость материалов с учётом конкретного сортамента, объёма, обработки и доставки. В компании «Метинвест-Сервис» можно запросить расчёт металлопроката по спецификации и согласовать условия поставки под потребности производства.