Почему металл со скидкой 2% может обойтись дороже, чем без скидки
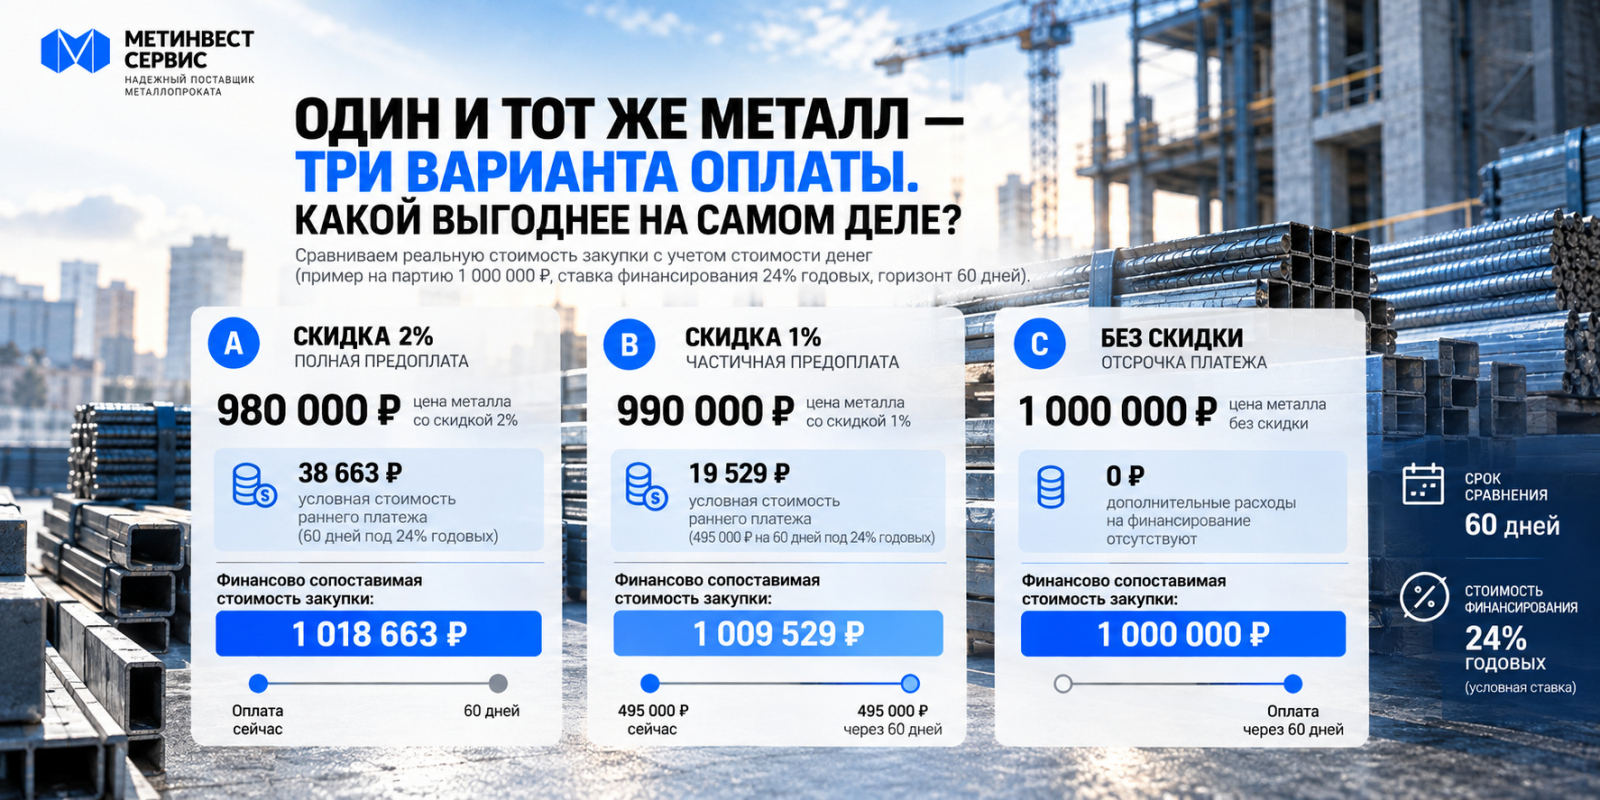
Предприятию нужно закупить 20 тонн металлопроката. Один поставщик предлагает партию за миллион рублей и готов уступить 2% при полной предоплате. Второй скидку не дает, зато разрешает перечислить деньги через 60 дней. Первый вариант выглядит лучше: отдел закупок экономит 20 тысяч рублей. Но финансовый директор задает другой вопрос: сколько стоит вывести почти миллион из оборота на два месяца раньше?
После закупки металла производству еще предстоит оплачивать обработку, зарплаты и перевозку. Деньги от заказчика могут поступить позже. Посчитаем, при каких условиях предоплата за металлопрокат выгоднее отсрочки и почему скидка в коммерческом предложении не всегда означает реальную экономию.
Почему цена в счете не показывает всю стоимость закупки
Цена металла определяет сумму обязательства перед поставщиком, а условия оплаты металлопроката — дату списания денег. При ограниченных оборотных средствах эта разница имеет вполне конкретную стоимость. Чем раньше предприятие оплачивает закупку, тем дольше ему приходится обходиться без перечисленной суммы или привлекать финансирование.
На практике поставщики предлагают несколько вариантов расчетов:
- Полная предоплата. Покупатель заранее перечисляет всю сумму, иногда еще до комплектации заказа. Поставщик может предоставить скидку, но деньги сразу выходят из оборота предприятия.
- Частичная предоплата. Часть стоимости оплачивается авансом, остаток — после отгрузки или через согласованный срок. Финансовая нагрузка распределяется между несколькими датами.
- Отсрочка платежа. Покупатель получает металл сейчас, а оплачивает позднее. Это помогает сохранить оборотные средства, однако поставщик может включить стоимость отсрочки в цену продукции.
Сравнивать такие предложения корректно только при одинаковых спецификации, качестве, доставке и сроке поступления металла. Если один поставщик привезет партию завтра, а другой через три недели, на экономический результат повлияют и производственные сроки.
Скидка 2% против отсрочки на 60 дней: расчет на миллион рублей
Представим закупку партии металла за 1 000 000 рублей без скидки. Три поставщика предлагают одинаковую продукцию с включенной в цену доставкой. Металл поступает на предприятие в один день, поэтому сравниваем исключительно условия оплаты.
Стоимость финансирования примем равной 24% годовых. Это условная ставка для расчетного примера, а не среднерыночный показатель. Период сравнения составляет 60 дней.
Поставщик А: скидка 2% при полной предоплате
Стоимость партии снижается с миллиона до 980 000 рублей. Покупатель перечисляет всю сумму сразу и экономит на закупочной цене 20 тысяч рублей.
Однако эти деньги придется вывести из оборота на 60 дней раньше, чем при покупке с отсрочкой. Если предприятие финансирует закупку за счет кредитной линии под 24% годовых, процентные расходы за этот период составят 38 663 рубля.
С учетом финансирования партия обойдется в 1 018 663 рубля к концу рассматриваемого периода.
Поставщик Б: скидка 1% и частичная предоплата
Стоимость партии составляет 990 000 рублей. Половину суммы, 495 тысяч рублей, предприятие перечисляет сразу. Оставшиеся 495 тысяч оплачивает через 60 дней.
Покупатель получает скидку 10 тысяч рублей относительно базовой цены. Но стоимость финансирования первоначального платежа за два месяца составит 19 529 рублей.
Финансово сопоставимая стоимость закупки — 1 009 529 рублей.
Поставщик В: без скидки, но с полной отсрочкой
Цена остается первоначальной — 1 000 000 рублей. Зато всю сумму предприятие перечисляет через 60 дней. До этой даты деньги остаются в его распоряжении, поэтому дополнительных расходов на финансирование раннего платежа в нашей модели нет.
Результат сравнения:
- Поставщик А: 1 018 663 рубля с учетом стоимости финансирования.
- Поставщик Б: 1 009 529 рублей.
- Поставщик В: 1 000 000 рублей.
Предложение без скидки оказалось финансово выгоднее полной предоплаты на 18 663 рубля. Частичная предоплата также проиграла отсрочке, хотя поставщик и снизил первоначальную цену.
Здесь важно разграничить договорную стоимость и финансовую оценку. Поставщику А предприятие действительно перечислит 980 тысяч рублей, а не 1 018 663 рубля. Вторая сумма показывает, во сколько обходится решение с учетом стоимости раннего перечисления денег. При использовании кредита разница может выражаться в процентах банку, при расходовании собственных средств — в альтернативной стоимости капитала.
Как рассчитать реальную стоимость отсрочки платежа
Для первоначальной оценки достаточно трех показателей: суммы платежа, годовой стоимости денег и количества дней между вариантами оплаты.
Стоимость ранней оплаты = сумма платежа × годовая стоимость денег × количество дней / 365.
Вернемся к поставщику А. При ставке 24% годовых и сроке 60 дней расчет выглядит так:
980 000 × 24% × 60 / 365 = 38 663 рубля.
Таким образом, финансово сопоставимая стоимость партии составляет 1 018 663 рубля. Для поставщика Б рассчитываем только ту часть заказа, которую необходимо оплатить заранее:
495 000 × 24% × 60 / 365 = 19 529 рублей.
Оставшиеся 495 тысяч предприятие перечисляет в конце периода. Их не нужно дополнительно корректировать, поскольку все варианты сравниваются на одну дату.
Это упрощенная модель с использованием простой процентной ставки, без капитализации, банковских комиссий и налоговых эффектов. Для первоначального сравнения коммерческих предложений ее достаточно, но при крупных закупках с несколькими платежами лучше рассчитывать денежные потоки по конкретным датам.
Сколько на самом деле стоит отказ от скидки
Есть и обратный способ оценки. Допустим, поставщик предлагает выбор: перечислить 980 тысяч рублей сегодня либо миллион через 60 дней.
Разница в 20 тысяч рублей фактически становится платой за возможность пользоваться деньгами еще два месяца. Чтобы сравнить ее со стоимостью кредита, переведем эту сумму в годовую ставку.
Простая годовая стоимость отсрочки = размер скидки / (1 − размер скидки) × 365 / количество дней.
В нашем примере:
0,02 / 0,98 × 365 / 60 = 12,41% годовых.
Это простая годовая оценка, а не эффективная кредитная ставка с учетом капитализации и комиссий.
Теперь решение становится понятнее. Если предприятие может привлечь сопоставимое финансирование под 10% годовых, выгоднее заплатить поставщику сразу и получить скидку 2%. Если деньги обходятся в 24% годовых, отказываться от отсрочки ради такой скидки уже нецелесообразно.
Какая скидка компенсирует отказ от отсрочки
Пороговую скидку можно рассчитать заранее. Это минимальный дисконт, при котором полная предоплата становится финансово равноценной отсрочке.
Для расчета используется формула:
Пороговая скидка = (r × D / 365) / (1 + r × D / 365),
где r — годовая стоимость денег в долях единицы, D — количество дней между платежами.
Посмотрим, какой должна быть скидка при разных условиях финансирования.
При стоимости капитала 12% годовых:
- Отсрочка 30 дней — скидка от 0,98%.
- Отсрочка 60 дней — от 1,93%.
- Отсрочка 90 дней — от 2,87%.
При стоимости капитала 18% годовых:
- Отсрочка 30 дней — от 1,46%.
- Отсрочка 60 дней — от 2,87%.
- Отсрочка 90 дней — от 4,25%.
При стоимости капитала 24% годовых:
- Отсрочка 30 дней — от 1,93%.
- Отсрочка 60 дней — от 3,80%.
- Отсрочка 90 дней — от 5,59%.
При стоимости капитала 30% годовых:
- Отсрочка 30 дней — от 2,41%.
- Отсрочка 60 дней — от 4,70%.
- Отсрочка 90 дней — от 6,89%.
Все ставки приведены для расчетного моделирования. В реальной закупке предприятие должно использовать собственную стоимость финансирования.
Например, при ставке 24% годовых и возможности оплатить металл через 60 дней поставщик должен предложить скидку около 3,80%, чтобы немедленная оплата оказалась финансово равноценной отсрочке. Если дисконт составляет всего 2%, выгоднее сохранить деньги в обороте.
Этот расчет полезен и при переговорах. Вместо просьбы предоставить дополнительную скидку закупщик может обсудить увеличение отсрочки либо изменение соотношения аванса и окончательного платежа.
Когда предоплата все-таки выгоднее
Условия оплаты не работают по универсальному правилу. Даже небольшое изменение срока или стоимости денег может поменять результат сравнения.
Ситуация первая: отсрочка составляет всего 30 дней.
Оставим стоимость финансирования 24% годовых и скидку 2%. Если предприятие перечислит 980 тысяч рублей на месяц раньше, стоимость финансирования составит около 19 332 рублей. Это немного меньше сэкономленных 20 тысяч.
Предоплата окажется выгоднее приблизительно на 668 рублей. Однако преимущество настолько небольшое, что комиссия банка или несколько дополнительных дней между авансом и отгрузкой способны изменить результат.
Ситуация вторая: предприятие привлекает деньги дешевле.
Предположим, стоимость финансирования снизилась до 12% годовых. При предоплате 980 тысяч рублей за 60 дней расходы на финансирование составят около 19 332 рублей.
Скидка по-прежнему равна 20 тысячам рублей, поэтому ранняя оплата становится немного выгоднее. При более дешевых деньгах ее преимущество будет увеличиваться.
Ситуация третья: предприятие располагает свободными средствами.
Если на счетах достаточно денег и ближайшие обязательства полностью обеспечены, цена ранней оплаты может оказаться ниже кредитной ставки, используемой в предыдущих примерах. В таком случае отказываться от скидки ради отсрочки не всегда разумно.
Впрочем, собственные деньги тоже имеют альтернативную стоимость. Их можно оставить в резерве, использовать для другого заказа или сократить существующую кредитную задолженность. Поэтому решение стоит принимать с учетом платежного календаря, а не только текущего остатка на счете.
Шесть деталей договора, которые могут изменить расчет
При сравнении коммерческих предложений важно учитывать не только сумму счета и заявленный срок отсрочки. Договор может содержать условия, существенно влияющие на финансовый результат.
- Дата начала отсрочки. Поставщик может отсчитывать 60 дней от выставления счета, отгрузки, подписания УПД или приемки. Если между этими событиями проходит несколько недель, фактический период пользования деньгами будет различаться.
- Срок между авансом и поставкой. Когда предоплата перечисляется за десять дней до отгрузки, покупатель финансирует закупку дольше. В расчет необходимо включать весь период от списания средств до даты альтернативного платежа.
- Лимит отсрочки. Поставщик может предоставить отсрочку только на часть заказа или установить максимальную сумму задолженности. Тогда крупную спецификацию придется оплачивать несколькими платежами.
- Фиксация цены. Предоплата иногда сопровождается фиксацией стоимости металла, но сама по себе этого не гарантирует. Условие должно быть прямо предусмотрено договором, особенно при длительной комплектации партии.
- Комиссии и обеспечение. Банковская гарантия, комиссия за использование кредитной линии или другие расходы способны перекрыть небольшую выгоду от предложенной схемы оплаты.
- Последствия просрочки. Пени, приостановка отгрузок и изменение условий дальнейшего сотрудничества необходимо оценивать заранее. Особенно если поступление денег от конечного заказчика приходится на последние дни отсрочки.
Даже экономически привлекательная отсрочка не компенсирует простой производства из-за несвоевременной поставки. Поэтому сроки, качество и надежность поставщика следует проверить до окончательного финансового сравнения.
Как сравнивать предложения поставщиков перед закупкой
На практике расчет можно включить в стандартную процедуру оценки коммерческих предложений. Для этого отделу снабжения достаточно запросить стоимость одной спецификации при нескольких вариантах оплаты, а финансовой службе — определить ставку, по которой предприятие оценивает использование оборотных средств.
Последовательность действий следующая:
- Сверить спецификации. Убедиться, что предложения включают одинаковые марки стали, размеры, объемы, требования к качеству и условия доставки.
- Запросить варианты оплаты. Получить цены при полной предоплате, частичном авансе и доступной отсрочке. Если поставщик предлагает только одну схему, уточнить возможность изменения условий.
- Зафиксировать платежный календарь. Записать даты и суммы всех перечислений, включая промежуточные авансы и окончательный расчет.
- Определить стоимость денег. Использовать ставку доступного финансирования или обоснованную альтернативную стоимость собственных оборотных средств.
- Рассчитать финансово сопоставимую стоимость. Привести платежи к единой дате и добавить существенные комиссии и другие финансовые расходы.
- Проверить условия договора. Оценить сроки отгрузки, ограничения отсрочки, ответственность сторон и риски нарушения платежного графика.
Полученные результаты позволят сравнить предложения по единому принципу. При этом самый дешевый вариант по финансовому расчету не обязательно должен автоматически становиться победителем. Если поставщик не гарантирует необходимые сроки или не может подтвердить качество металла, потенциальная экономия может не оправдывать производственные риски.
Главное — считать не только скидку
В разобранном примере поставщик со скидкой выставляет счет на 980 тысяч рублей, а поставщик без скидки — на миллион. Но при стоимости денег 24% годовых и отсрочке на 60 дней первый вариант оказывается финансово дороже на 18 663 рубля. При другой ставке или сроке результат может измениться.
Поэтому при закупке металлопроката стоит сравнивать не только цену за тонну, но и даты платежей. Иногда увеличение отсрочки на месяц приносит предприятию больше пользы, чем дополнительные переговоры о скидке в несколько процентов. Проверить это можно еще до подписания договора, имея коммерческие предложения и собственный платежный календарь.
Если предприятие готовит закупку под конкретную спецификацию, ее можно направить в «Метинвест-Сервис» для расчета поставки и обсуждения доступных условий комплектации и оплаты. Это позволит оценить предложения с учетом цены, сроков поступления металла и финансовой нагрузки на предприятие.