Как узнать, в каких БКИ хранится кредитная история?
Чтобы узнать, в каких бюро хранится кредитная история, сначала нужно получить сведения из Центрального каталога кредитных историй (ЦККИ) — например, через Госуслуги или сервис Банка России. В полученном перечне могут быть указаны НБКИ, ОКБ, Скоринг Бюро и другие БКИ. После этого кредитный отчет необходимо запрашивать непосредственно в указанных бюро.
Где вообще хранится кредитная история
Что такое бюро кредитных историй
Бюро кредитных историй (БКИ) — это организация, занимающаяся формированием, обработкой и хранением кредитной истории граждан и компаний. Внутри бюро аккумулируются сведения обо всех оформленных кредитах, микрозаймах, кредитных картах, а также о том, насколько дисциплинированно заемщик исполняет свои финансовые обязательства перед банками, микрофинансовыми организациями и другими кредиторами.
Важно понимать, что сами банки, МФО или государственные порталы вроде Госуслуг не хранят кредитную историю. Кредиторы лишь передают актуальные данные в БКИ каждый раз, когда гражданин подает заявку на кредит, получает заём или вносит очередной платеж. Таким образом, вся финансовая история заемщика хранится в конкретном бюро кредитных историй.
Может ли кредитная история храниться сразу в нескольких БКИ
У одного человека кредитная история может находиться сразу в нескольких БКИ, поэтому нельзя заранее выбрать одно бюро и ориентироваться только на его отчет. Разные кредитные организации сотрудничают с разными бюро. Например, один банк может передавать данные в Национальное бюро кредитных историй (НБКИ), другой — в Объединенное кредитное бюро (ОКБ), а третий — одновременно в несколько организаций. К тому же, каждый системно значимый банк обязан по закону направлять данные минимум в два разных БКИ. В результате полная картина обязательств складывается только после проверки всех бюро из персонального списка.
Что такое ЦККИ и чем он отличается от БКИ
Центральный каталог кредитных историй (ЦККИ), который находится в ведении Банка России, играет роль общего диспетчера и навигатора. Он не хранит подробности кредитных историй и не выдает кредитные отчеты, а содержит лишь титульную часть — сведения о том, в каких именно БКИ хранятся досье конкретного гражданина.
Как узнать, в каких БКИ хранится кредитная история
Нужно пройти по стандартной цепочке: ЦККИ указывает, где можно получить сведения по кредитной истории, а сами БКИ хранят данные и предоставляют детальный отчет. Процедура поиска включает четыре последовательных шага:
- получить через ЦККИ список БКИ;
- проверить, какие именно бюро указаны в ответе;
- перейти на официальные сайты этих БКИ;
- запросить кредитный отчет в каждом бюро из списка.
Если в перечне указано НБКИ, кредитный отчет следует получать непосредственно через официальный сервис НБКИ. Если указано несколько бюро — например, НБКИ, ОКБ и Скоринг Бюро, — проверять необходимо каждое из них.
Способ №1. Как узнать свои БКИ через Госуслуги
Что потребуется для запроса
Для получения сведений через портал Госуслуг необходима подтвержденная учетная запись. Гражданину РФ также понадобятся паспортные данные и СНИЛС, которые автоматически подгружаются в систему при авторизации. Никаких дополнительных справок или кодов субъекта кредитной истории при подаче заявления через Госуслуги вводить не требуется.
Пошаговая инструкция
- Авторизоваться на портале Госуслуг с помощью подтвержденной учетной записи.
- Найти услугу получения сведений о БКИ в поисковой строке или через каталог услуг («Получение информации о хранении вашей кредитной истории»).
- Отправить электронный запрос, подтвердив корректность предзаполненных личных данных.
- Получить справку ЦККИ со списком БКИ в личном кабинете Перейти к получению отчетов на сайтах найденных организаций.
Что будет указано в ответе
В ответ на запрос пользователь получает официальную справку, содержащую перечень БКИ, в которых хранится его кредитная история. Важно отметить, что сама кредитная история в этом документе не содержится — система выдает именно список бюро, к которым в дальнейшем следует обращаться за детальными отчетами.
Что делать после получения списка
Полученный документ задает дальнейший вектор действий. Схема выглядит следующим образом: Госуслуги выдают список БКИ, после чего заемщик обращается в НБКИ, ОКБ, Скоринг Бюро или другое бюро из перечня для оформления кредитного отчета. Каждый шаг строго регламентирован и исключает посредников.
Способ №2. Как узнать БКИ через Банк России и ЦККИ
Как работает запрос в ЦККИ
Запрос в Центральный каталог кредитных историй можно направить напрямую через официальный сайт Банка России. Если у пользователя есть код субъекта кредитной истории, процедура занимает минимум времени. Если код отсутствует, запрос формируется с использованием подтвержденной учетной записи ЕСИА Госуслуг.
Что такое код субъекта кредитной истории
Код субъекта кредитной истории — это уникальная комбинация цифр и латинских букв, которую гражданин может самостоятельно установить при заключении кредитного договора в банке или при обращении в БКИ. Этот код служит ключом для быстрой идентификации при запросе напрямую в ЦККИ.
Когда нужен код субъекта кредитной истории
Код субъекта необходим в тех случаях, когда запрос в ЦККИ направляется через сторонние официальные каналы или при отсутствии возможности авторизоваться через Госуслуги. Сегодня, благодаря интеграции с ЕСИА, потребность в ручном вводе кода субъекта возникает значительно реже, однако он остается надежным инструментом идентификации.
Что делать, если код неизвестен или утрачен
Если код субъекта утерян или изначально не создавался, восстанавливать его не обязательно. Самый простой и современный выход — воспользоваться авторизацией через Госуслуги на сайте Банка России либо направить запрос в любое БКИ или кредитную организацию, где помогут сформировать новый код или получить сведения о бюро напрямую.
Какие БКИ могут быть указаны в полученном списке
Современный рынок кредитных историй включает несколько ключевых организаций, внесенных в государственный реестр. Представленная таблица отражает их статус и порядок действий при обнаружении в ответе ЦККИ.
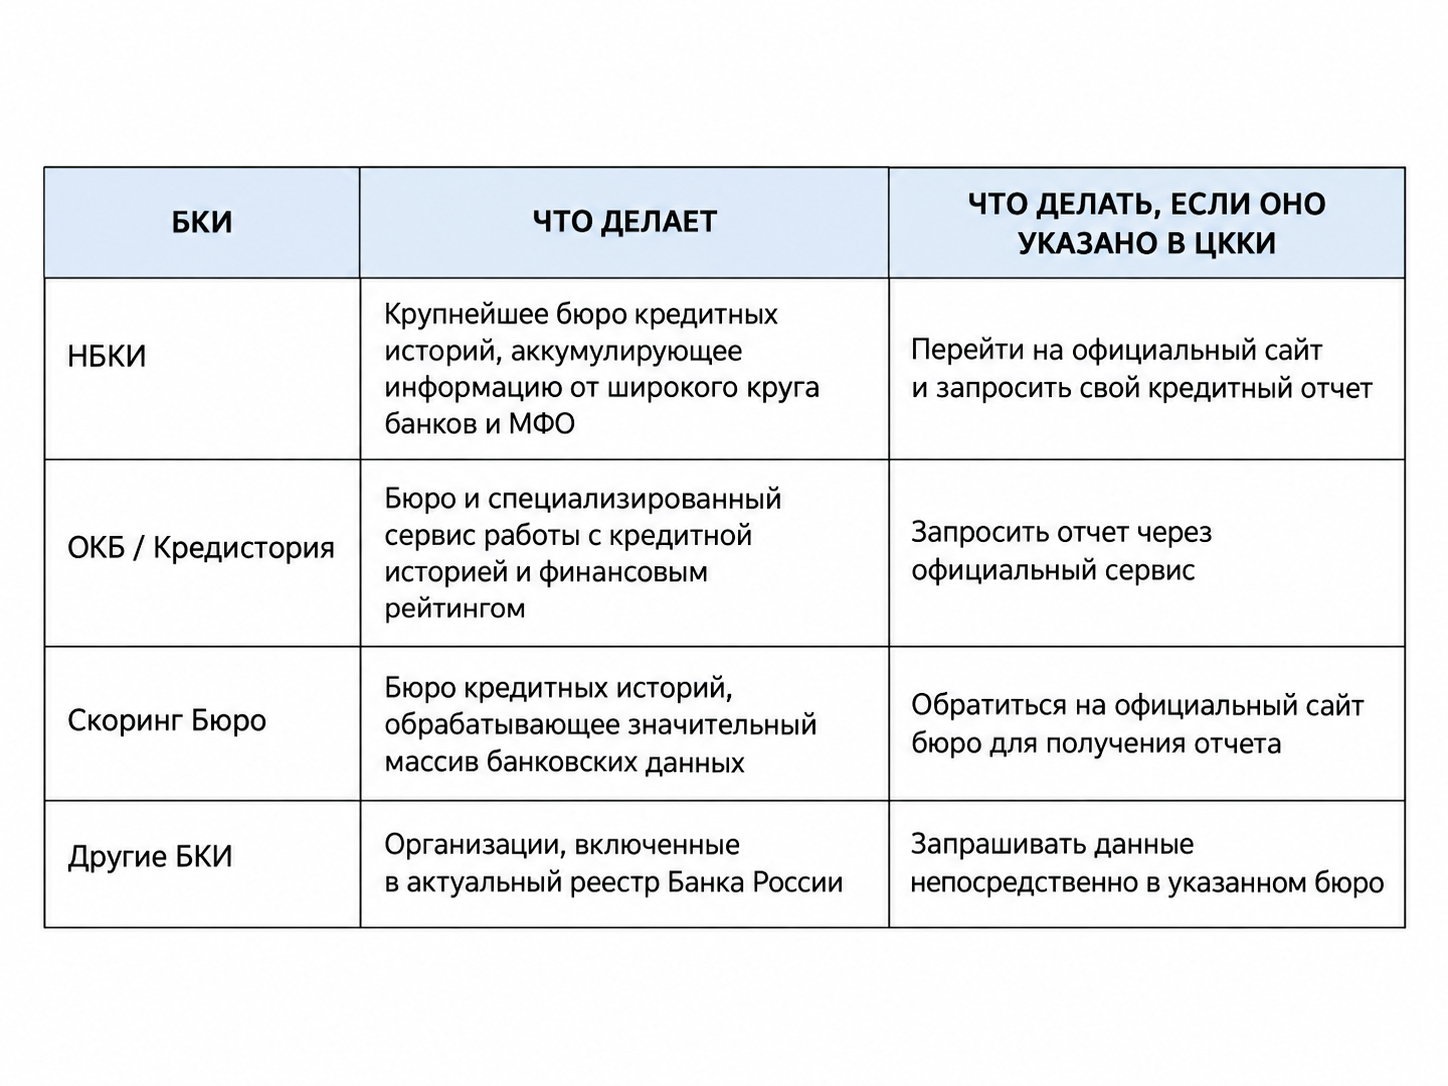
Национальное бюро кредитных историй (НБКИ)
Что делает: крупнейшее бюро кредитных историй, аккумулирующее информацию от широкого круга банков и МФО.
Что делать, если оно указано в ЦККИ: перейти на официальный сайт и запросить свой кредитный отчет.
ОКБ / Кредистория
Что делает: бюро и специализированный сервис работы с кредитной историей и финансовым рейтингом.
Что делать, если оно указано в ЦККИ: запросить отчет через официальный сервис.
Скоринг Бюро
Что делает: бюро кредитных историй, обрабатывающее значительный массив банковских данных.
Что делать, если оно указано в ЦККИ: обратиться на официальный сайт бюро для получения отчета.
Другие БКИ
Что делает: организации, включенные в актуальный реестр Банка России.
Что делать, если оно указано в ЦККИ: запрашивать данные непосредственно в указанном бюро.
Что делать, если кредитная история хранится в НБКИ
Как получить кредитный отчет в НБКИ
Если в ответе ЦККИ значится Национальное бюро кредитных историй, нужно зайти на официальный сайт организации. После прохождения стандартной авторизации через Госуслуги пользователь получает доступ к личному кабинету, где можно бесплатно запросить кредитный отчет в электронном виде два раза в год.
Что можно узнать из кредитного отчета
Кредитный отчет из НБКИ содержит исчерпывающую информацию о финансовом прошлом и текущем статусе заемщика:
- все ранее оформленные и закрытые кредиты и займы;
- действующие кредитные обязательства, лимиты по картам и графики платежей;
- наличие текущих или прошлых просрочек, их длительность и характер;
- обращения кредиторов и микрофинансовых организаций с запросами кредитной истории;
- корректность и достоверность содержащихся сведений.
Можно ли узнать персональный кредитный рейтинг
Помимо самого отчета, на официальном сервисе НБКИ можно узнать Персональный кредитный рейтинг (ПКР). Этот показатель выражается в баллах и помогает быстро оценить качество кредитной истории и вероятность одобрения новых займов..
Что делать, если в отчете обнаружена ошибка
При выявлении недостоверных данных или чужих кредитов в отчете НБКИ необходимо воспользоваться официальной процедурой оспаривания. Бюро предоставляет удобный инструмент подачи заявления на исправление информации, после чего проводится проверка с участием кредитора.
Что делать, если в списке несколько БКИ
Нужно ли запрашивать кредитную историю во всех БКИ
Если ЦККИ выдал перечень из двух или трех бюро, для получения полной картины необходимо направить запросы в каждое из них. Ограничение запроса только одним бюро приведет к тому, что часть кредитной истории останется неучтенной.
Почему информация в разных БКИ может отличаться
Различия в отчетах из разных бюро объясняются тем, что кредитные организации не обязаны передавать данные во все существующие БКИ одновременно. Банк может сотрудничать с НБКИ и ОКБ, а МФО — со Скоринг Бюро. Из-за этого досье заемщика в разных бюро могут дополнять друг друга.
Как объединить информацию из нескольких отчетов
Для анализа общей ситуации рекомендуется скачать отчеты из всех указанных бюро, сопоставить действующие обязательства, проверить общую сумму ежемесячных платежей и убедиться в отсутствии разночтений по закрытым договорам.
Можно ли узнать свое БКИ без Госуслуг
Через сайт Банка России
На сайте есть раздел со списком всех лицензированных бюро, где прописаны физические адреса, контактные данные и ссылки на официальные площадки. Чтобы получить сведения именно о своем БКИ, нужно использовать стандартную процедуру запроса.
Через БКИ
Если уже известно конкретное БКИ, в котором находятся данные, отчёт можно заказать непосредственно через его сайт, личный кабинет или другим доступным способом.
Через банк
Многие крупные банки предлагают в своих мобильных приложениях встроенные сервисы проверки кредитной истории. Но чаще всего они ссылаются только на одно бюро, не учитывая все остальные.
Через сторонние сервисы
Схожая с банковскими приложениями процедура, когда, например, финансовый маркетплейс может предоставить информацию по запросу пользователя. К сожалению, обычно невозможно сказать, на какие БКИ ссылаются сервисы.
Сколько стоит узнать, где хранится кредитная история
Получение списка БКИ
Услуга предоставления информации из Центрального каталога кредитных историй через Госуслуги или сайт Банка России оказывается полностью бесплатно.
Получение кредитного отчета из БКИ
Каждый гражданин имеет законное право бесплатно запрашивать свой кредитный отчет в любом БКИ два раза в год в электронной форме.
Когда услуга может быть платной
Сверх установленного бесплатного лимита, а также при заказе кредитной истории через банковские приложения.
Почему нельзя просто запросить кредитную историю только в НБКИ
НБКИ может быть одним из БКИ, где хранится кредитная история пользователя, однако заранее считать, что все сведения находятся именно там, нельзя. Сначала необходимо получить персональный перечень БКИ через ЦККИ. После этого, если в перечне присутствует НБКИ, следует обращаться именно туда. Если присутствуют другие бюро — запросить отчеты также и в них. Такой подход гарантирует точность и полноту информации.
Частые ошибки при поиске кредитной истории
- Сразу обращаться только в одно БКИ. Может привести к получению неполной информации, так как данные могут находиться в других бюро.
- Путать ЦККИ и бюро кредитных историй. ЦККИ лишь указывает адрес хранения, а сами отчеты хранят конкретные БКИ.
- Считать кредитный рейтинг кредитной историей. Рейтинг — это лишь числовая оценка вашего финансового портрета, а история содержит детальный реестр всех закрытых и действующих обязательств.
- Искать кредитную историю по фамилии без идентификации. Персональные данные защищены законом, и поиск возможен только после подтверждения личности.
- Использовать неофициальные сайты для передачи паспортных данных. Создает риск утечки конфиденциальной информации мошенникам.
- Считать, что кредитная история обязательно хранится только в НБКИ. Данные могут быть в разном объеме распределены между разными организациями.
Как безопасно проверять, где хранится кредитная история
- использовать исключительно официальные ресурсы (Госуслуги, Банк России, сайты аккредитованных БКИ);
- внимательно проверять доменные имена сайтов перед вводом учетных данных;
- не передавать паспортные данные и пароли сомнительным посредникам;
- не сообщать коды из смс-сообщений посторонним лицам;
- регулярно сверять актуальность перечня БКИ по официальному реестру Банка России.
Кратко: куда обращаться в разных ситуациях
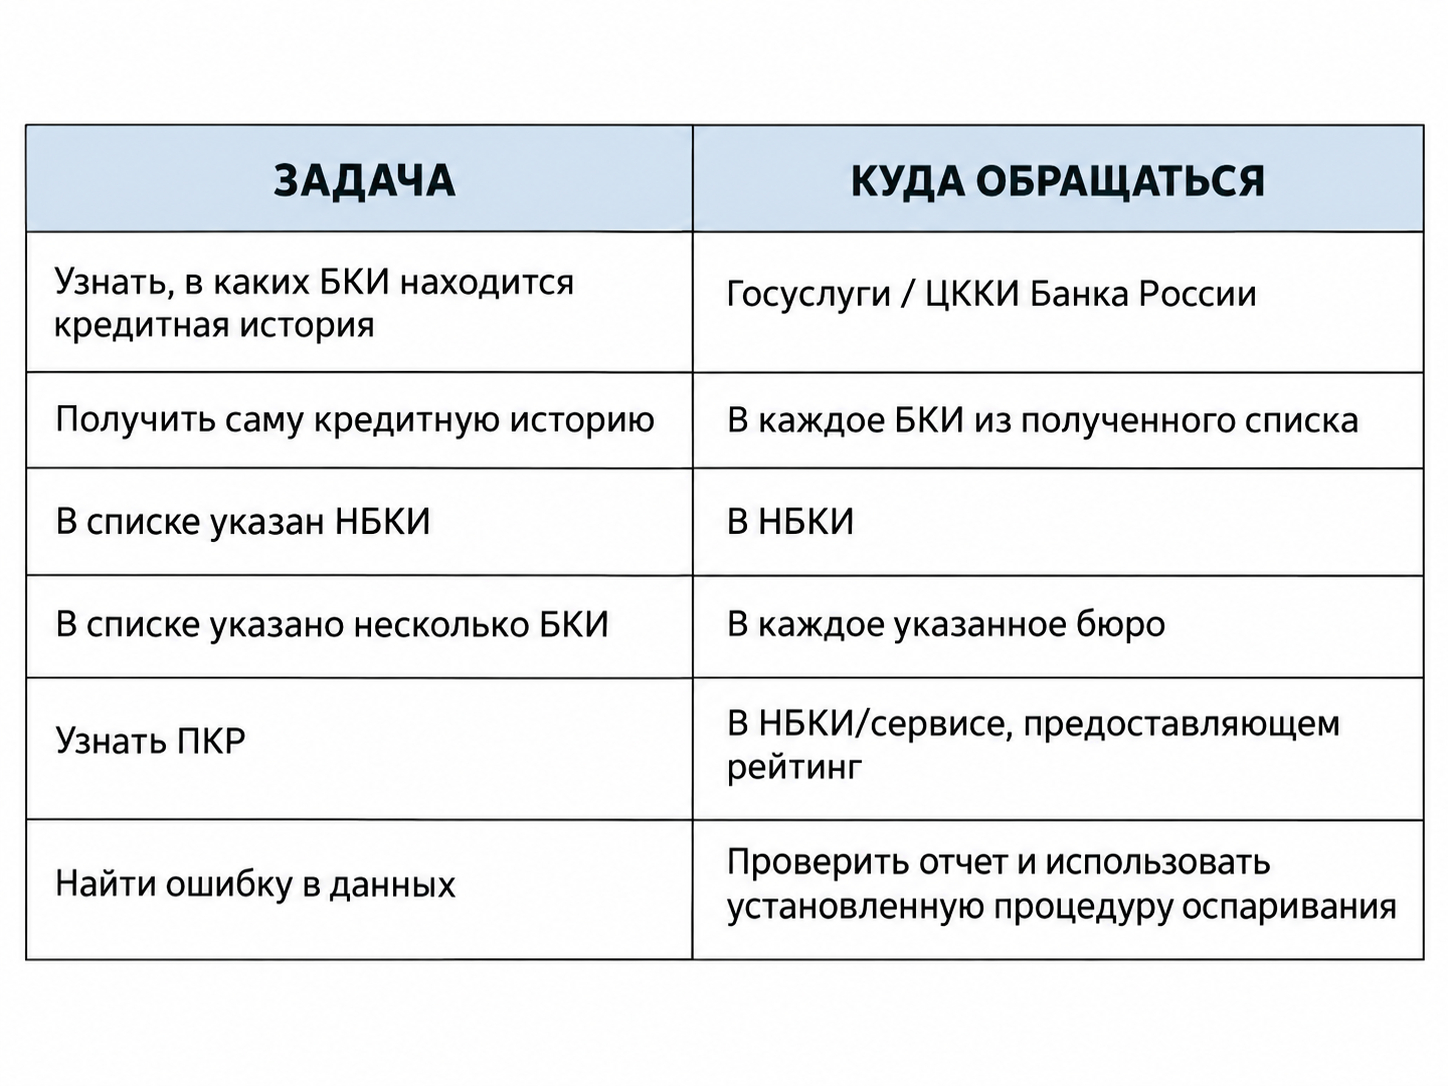
- Чтобы узнать, в каких БКИ находится кредитная история, нужно обратиться через Госуслуги или в ЦККИ Банка России.
- После получения списка БКИ саму кредитную историю необходимо запрашивать отдельно в каждом бюро из этого списка.
- Если в списке указан НБКИ, за кредитной историей следует обращаться непосредственно в НБКИ.
- Если кредитная история хранится сразу в нескольких БКИ, запрос нужно направить в каждое указанное бюро.
- Узнать ПКР можно в НБКИ или другом сервисе, предоставляющем кредитный рейтинг.
- Если в кредитной истории обнаружена ошибка, необходимо проверить отчет и воспользоваться установленной процедурой оспаривания данных.
Частые вопросы
Как узнать, в каком БКИ находится моя кредитная история?
Необходимо направить запрос в Центральный каталог кредитных историй (ЦККИ) через портал Госуслуг или официальный сайт Банка России. В ответ придет перечень бюро, где хранится информация.
Где посмотреть список БКИ через Госуслуги?
Услуга называется «Получение информации о хранении вашей кредитной истории». После авторизации и отправки заявки данные появятся в личном кабинете.
Может ли кредитная история храниться сразу в нескольких БКИ?
Да, кредитная история может быть распределена между несколькими бюро в зависимости от того, с какими организациями сотрудничали ваши кредиторы.
Что такое ЦККИ?
Центральный каталог кредитных историй — это база данных Банка России, которая содержит сведения о том, в каких именно БКИ хранятся кредитные истории граждан.
Хранится ли сама кредитная история в ЦККИ?
Нет, ЦККИ хранит только указатели на бюро, в которых находится реальное кредитное досье заемщика.
Как узнать БКИ без кода субъекта кредитной истории?
Госуслуги позволяют узнать перечень бюро без ввода кода субъекта, используя стандартную авторизацию ЕСИА.
Как узнать, хранится ли моя кредитная история в НБКИ?
Получить ответ можно из официальной справки ЦККИ. Если НБКИ входит в список, следует обратиться на официальный сайт бюро.
Нужно ли запрашивать отчет во всех БКИ?
Если в списке указано несколько бюро, для получения полной картины рекомендуется запросить отчеты в каждом из них.
Чем НБКИ отличается от ОКБ и Скоринг Бюро?
Все они являются легальными БКИ, внесенными в реестр ЦБ РФ, но ведут независимый учет и аккумулируют данные от разных кредитных организаций.
Можно ли бесплатно узнать, где хранится кредитная история?
Да, запрос списка БКИ через Госуслуги и Банк России осуществляется полностью бесплатно, а условия получения истории зависят от конкретного бюро.