Cписать долги в Одинцово: законные способы и стоимость банкротства
Cписать долги в Одинцово: стоимость, условия и последствия банкротства
Если платежи по кредитам и займам стали неподъёмными, а долги продолжают расти, можно рассмотреть банкротство. Процедура при соблюдении определённых условий позволяет гражданину освободиться от части обязательств. Она регулируется законом № 127-ФЗ и доступна как через арбитражный суд, так и во внесудебном порядке. Разберём, какие долги можно списать и сколько стоит процедура.
Кто может списать долги
Банкротство подойдёт тем гражданам, которые больше не справляются с финансовыми обязательствами. Например:
- потеряли работу или часть дохода;
- вышли на пенсию;
- столкнулись с болезнью;
- потеряли доход от предпринимательства;
- накопили задолженность по нескольким обязательствам.
Небольшой доход или наличие просрочки ещё не означает, что человека признают банкротом. Суд оценивает финансовую ситуацию должника и иные обстоятельства.
Какие долги можно списать через банкротство
В ходе процедуры могут рассматриваться обязательства перед разными кредиторами. Однако закон предусматривает исключения: некоторые долги сохраняются и после завершения банкротства.
Долги, которые можно списать
- Кредиты в банках и задолженность по кредитным картам, займы в МФО
- Долги по рассрочкам
- Займы в ломбардах
- Займы по распискам
- Долги по договорам поручительства
- Налоговая задолженность, в том числе связанная с предпринимательством
- Задолженность за ЖКУ и услуги связи
Долги, не подлежащие списанию
- Алименты
- Возмещение вреда жизни и здоровью
- Компенсация морального вреда
- Текущие платежи
- Субсидиарная ответственность
- Обязательства, по которым закон не допускает освобождение от исполнения
Окончательное решение зависит от характера обязательств и обстоятельств дела.
Компания КредитаНет окажет вам помощь в списании долгов в Одинцово обратитесь за бесплатной консультацией. Опытный юрист с 8 летним опытом разберет вашу ситуацию и окажет квалифицированную помщь.
Внесудебное банкротство через МФЦ
С 2020 года граждане могут пройти банкротство бесплатно без обращения в суд. Процедура проводится через многофункциональный центр по месту жительства или пребывания, но она подходит не всем должникам.
Основные условия:
- сумма задолженности — от 25 тысяч до 1 млн рублей;
- соблюдаются предусмотренные законом требования к исполнительному производству и финансовому положению должника;
- у человека нет имущества, на которое можно обратить взыскание.
Закон также предусматривает специальные условия для отдельных категорий граждан. В том числе пенсионеров, получателей некоторых социальных выплат и людей, чьи исполнительные документы находятся на исполнении длительное время.
Если условия соблюдены, процедура длится 6 месяцев. По её итогам могут списать обязательства перед кредиторами в пределах установленных законом правил.
Банкротство через суд: как проходит процедура
Если условия для обращения в МФЦ не подходят или не соблюдены, можно рассмотреть судебное банкротство. Для жителей Одинцово дела о банкротстве граждан рассматривает Арбитражный суд Московской области.
Право обратиться в суд есть у самого должника, кредитора и уполномоченного органа (например, ФНС). При долге от 500 тысяч рублей гражданин обязан подать заявление о банкротстве в течение 30 дней. При условии, что удовлетворение требований одних кредиторов делает невозможным исполнение обязательств перед другими.
Перечислим этапы списания долгов через суд:
Шаг 1. Подготовка документов
Нужно собрать сведения о долгах, доходах, имуществе, счетах и совершённых сделках.
Шаг 2. Подача заявления
Документы направляют в арбитражный суд по установленным правилам. Суд проверяет обоснованность заявления и решает вопрос о введении процедуры.
Шаг 3. Реструктуризация долгов или реализация имущества
Если у гражданина есть доход и соблюдаются остальные требования, суд может ввести реструктуризацию. Если для реструктуризации нет оснований, суд может перейти к реализации имущества. Финансовый управляющий анализирует имущество, формирует конкурсную массу и организует продажу собственности.
Шаг 4. Завершение дела
После выполнения предусмотренных законом действий суд решает вопрос о завершении процедуры. Если основания для списания обязательств есть, гражданина освобождают от дальнейшего исполнения требований кредиторов.
Сколько стоит банкротство в Одинцово
При судебном банкротстве нужно учитывать обязательные расходы и стоимость юридического сопровождения.
Расходы
- Вознаграждение финансового управляющего
- Публикации и дополнительные расходы
- Юридическое сопровождение в Одинцово «КредитаНет»
- Рассрочка на юридические услуги в «КредитаНет»
Ориентировочная сумма
- 25 тысяч рублей
- около 20 тысяч рублей
- от 109 тысяч рублей
- от 3 860 рублей в месяц
Расходы на финансового управляющего, публикации и другие обязательные действия оплачиваются отдельно от юридического сопровождения. Итоговая сумма зависит от особенностей конкретного дела.
Сколько длится процедура банкротства
Срок зависит от способа прохождения процедуры, загруженности суда, наличия доходов, активов и других обстоятельств.
Этап
- Подготовка документов
- Первичное рассмотрение заявления судом
- Реализация имущества
- Списание долгов через МФЦ
Примерный срок
- 1-4 недели
- 1-2 месяца
- 6-9 месяцев
- 6 месяцев
В целом судебное банкротство часто занимает 6-12 месяцев. В отдельных случаях при грамотной подготовке документов и отсутствии осложнений процедуру удаётся завершить за 4-6 месяцев. Однако заранее гарантировать конкретный срок нельзя.Если у вас остались вопросы можете оставить заявку на бесплатную консультацию по списанию долгов https://kredita.net/odincovo/ для вас выстроят пошаговый план действий и помогут разобраться в вашей ситуации.
Какое имущество могут забрать при банкротстве
При судебном банкротстве финансовый управляющий проверяет имущество должника и определяет, что может войти в конкурсную массу. Однако закон защищает определённые виды имущества.
Могут включить в конкурсную массу
- Вторая квартира или другой объект недвижимости
- Дача, гараж, земельный участок
- Автомобиль
- Ценные бумаги, доли в бизнесе и предметы роскоши
- Другое имущество, на которое разрешено обратить взыскание
Обычно защищено законом
- Единственное пригодное для постоянного проживания жильё, если на него не распространяется исключение
- Обычные предметы домашнего обихода и личные вещи
- Имущество, которое необходимо человеку в связи с инвалидностью
- Госнаграды и памятные знаки
- Необходимое топливо для приготовления пищи и отопления
- В некоторых случаях — единственное транспортное средство многодетной семьи
Единственное жильё не всегда защищено безусловно. Если оно находится в ипотеке и на него по закону можно обратить взыскание, недвижимость может быть реализована. Для некоторых ситуаций предусмотрен механизм сохранения ипотечного жилья при заключении отдельного мирового соглашения с кредитором и соблюдении необходимых условий.
Что будет с доходами и имуществом супруга
При банкротстве одного из супругов проверяют не только его личные активы, но и имущество, приобретённое в браке. По общему правилу такое имущество относится к совместной собственности, даже если оформлено на одного из супругов.
Если общее имущество продают в рамках дела о банкротстве, супругу полагается часть выручки с учётом режима собственности и требований кредиторов. На практике размер долей и порядок распределения средств определяются с учётом обстоятельств дела.
Личное имущество второго супруга, например, которое получено в наследство или в дар, не должно автоматически включаться в конкурсную массу должника. Однако при споре потребуется подтвердить происхождение имущества.
Последствия банкротства для гражданина
После завершения процедуры человек может получить освобождение от определённых долгов, но закон предусматривает ряд временных ограничений:
- в течение 5 лет при оформлении кредита или займа нужно сообщать о факте своего банкротства;
- в течение 5 лет гражданин не вправе повторно инициировать собственное банкротство;
- 3 года после завершения процедуры нельзя занимать должности в органах управления юрлица и иным образом участвовать в управлении им;
- 5 лет действуют ограничения на участие в управлении страховыми организациями, негосударственными пенсионными фондами, инвестиционными фондами и микрофинансовыми компаниями.
- 10 лет нельзя участвовать в управлении кредитной организацией.
Сведения о банкротстве отражаются в кредитной истории. Это может повлиять на решение банка при выдаче нового кредита, но не означает, что получить заём будет невозможно при любых обстоятельствах.
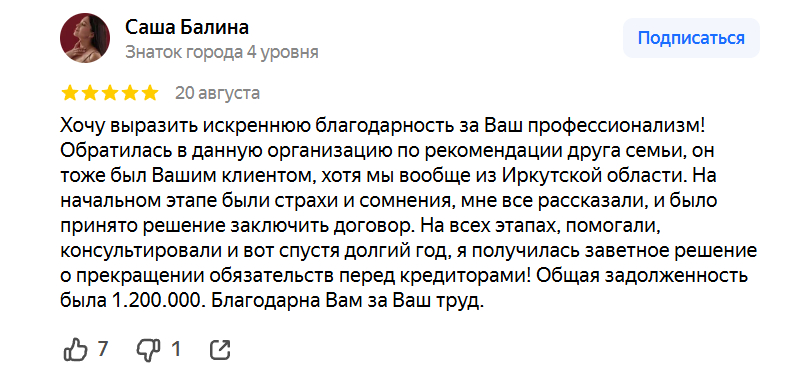
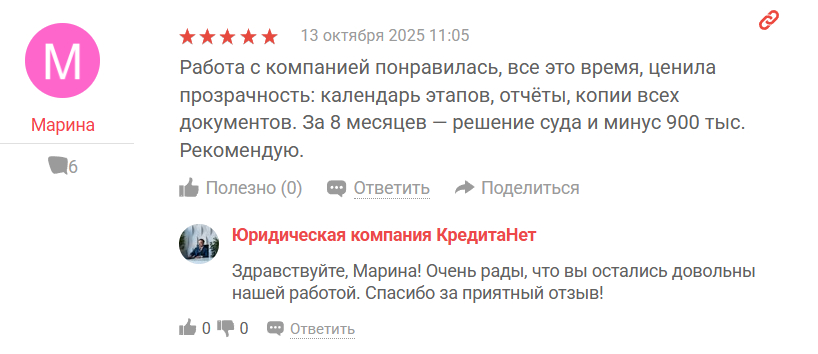
Отзывы клиентов
В отзывах клиентов о юридической помощи приводятся разные ситуации, в которых люди обращались к процедуре из-за непосильной задолженности.
Краткие итоги
- Списать долги по кредитам и другим обязательствам в Одинцово можно через внесудебную процедуру или судебное банкротство, если соблюдены требования закона.
- Для упрощённой процедуры сумма долга должна составлять от 25 тысяч до 1 млн рублей, а также необходимо соответствовать одному из предусмотренных законом оснований.
- Стоимость сопровождения банкротства в «КредитаНет» составляет от 109 тысяч рублей, рассрочка — от 3 860 рублей в месяц.
- Единственное жильё и некоторое имущество защищены законом, но предусмотрены исключения.
- После завершения банкротства суд может освободить гражданина от определённых обязательств, но некоторые долги сохраняются.
- Закон устанавливает временные запреты и ограничения на определённые виды деятельности.
Если вы хотите разобраться, подходит ли банкротство именно в вашей ситуации, юристы «КредитаНет» помогут оценить обстоятельства, объяснить возможные варианты и подготовиться к процедуре.
Можно ли мне списать долги? Узнать на бесплатной консультации по списанию долгов
FAQ
Какие документы нужны для банкротства?
Обычно требуются паспорт, ИНН, СНИЛС, информация о доходах, составе семьи, счетах, кредиторах и имуществе. В зависимости от ситуации понадобятся договоры, судебные акты, сведения о сделках и исполнительных производствах.
Можно ли пройти процедуру полностью онлайн?
Большинство действий можно выполнить дистанционно. Например, заявление и документы для судебной процедуры подают через систему «Мой арбитр». Если сопровождение оказывают юрист, он сам будет защищать ваши интересы в суде.
Заберут ли единственную квартиру?
Единственное пригодное для постоянного проживания жильё, как правило, защищено законом. Исключение предусмотрено для ипотечной недвижимости, на которую может быть обращено взыскание.
Банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение 5 лет. Предварительно обратитесь к своему кредитору и в МФЦ.