Виртуальная карта Турции: что доступно россиянам в 2026 году и какую карту выбрать под задачу
Под «турецкой виртуальной картой» обычно понимают две разные вещи. Первая — цифровая карта турецкого банка, привязанная к счёту в этом банке. Вторая — зарубежная карта финтех-сервиса, которую оформляют онлайн и используют в том числе для платежей в Турции. Задачи у них разные, и расходы тоже.
Разбираемся, в каких случаях счёт в турецком банке избыточен, на какие параметры смотреть, если достаточно карты для бронирований, подписок и расчётов в поездке, и что потребуется, если счёт всё-таки нужен. Сравнить стоимость выпуска, комиссии и возможности разных карт можно в мониторинге виртуальных карт PayBeam.
Виртуальная карта Турции и зарубежная онлайн-карта: в чём разница
Карта турецкого банка — это продукт внутри банковской инфраструктуры Турции. Она работает в лирах, подходит для местных сервисов, привязана к счёту, с которого можно делать переводы и снимать наличные. Получить её без счёта нельзя, а счёт открывают по правилам конкретного банка.
Карта финтех-сервиса устроена иначе: это предоплаченный инструмент с отдельным балансом, чаще всего в долларах, выпущенный банком другой юрисдикции. Счёта в Турции она не заменяет — переводов и снятия наличных у большинства таких карт нет. Зато она оформляется дистанционно и принимается там же, где принимают обычную карту международной платёжной системы.
Отсюда простое правило: если нужны переводы, хранение денег в лирах и наличные — речь идёт о турецком банке. Если нужно оплатить отель, билет, подписку или покупку в поездке — задача решается онлайн-картой, и ехать в отделение для этого не требуется.
Где открыть виртуальную карту для оплаты в Турции: 7 сервисов
Ниже — семь сервисов, которые чаще других используют для платежей за рубежом. Цены указаны базовые — без учёта акций и промокодов, которые сервисы запускают время от времени.
1. Yello Card
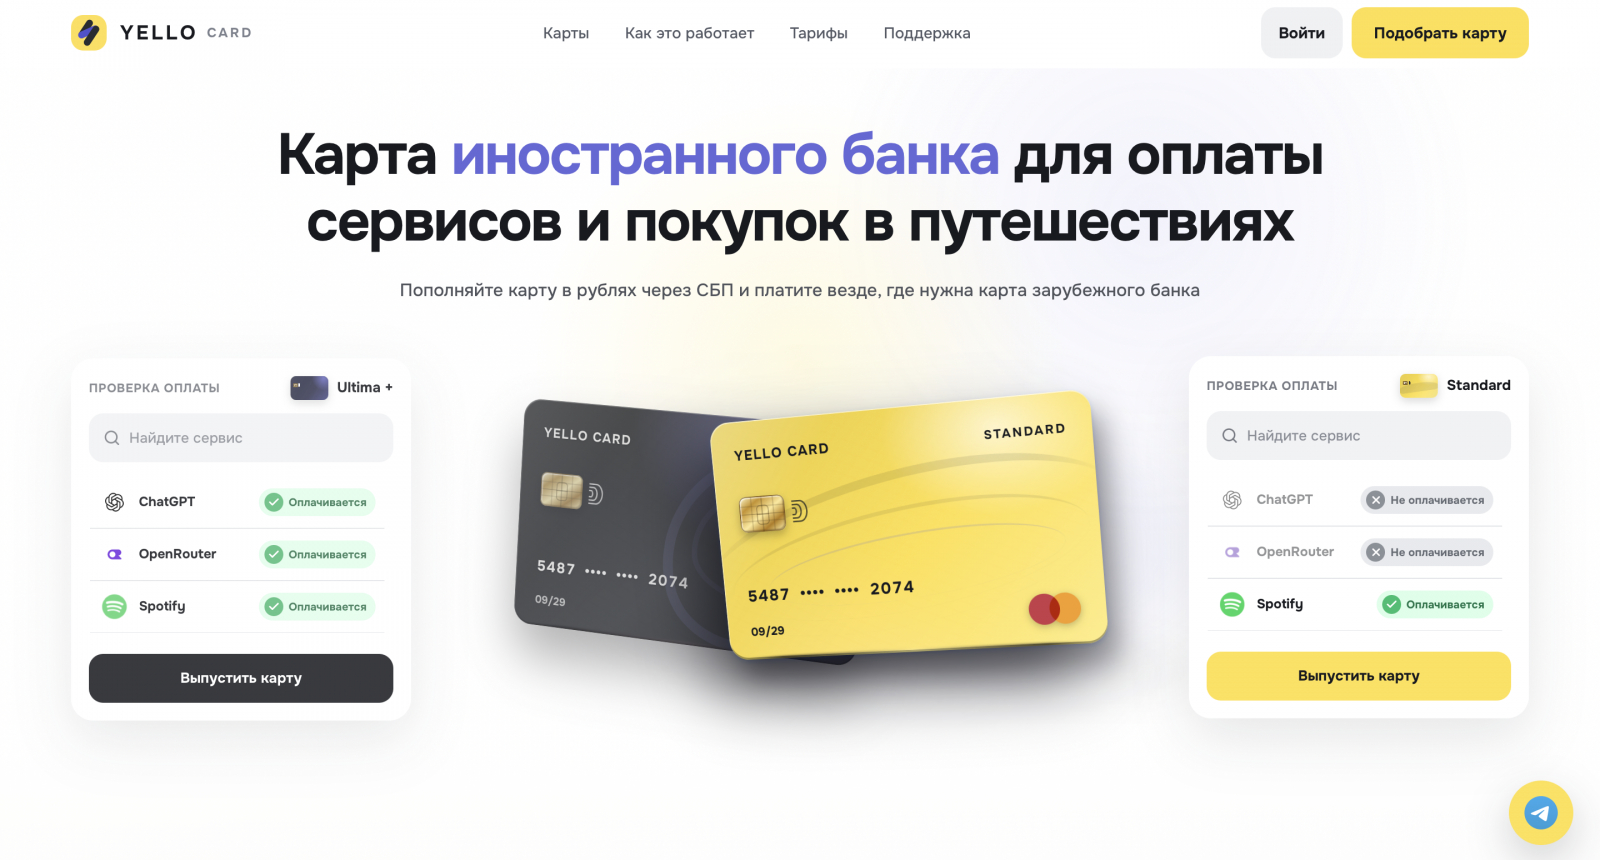
Здесь две карты. Standard стоит 1 699 ₽, Ultima + — 2 999 ₽. Пополняются рублями через СБП без комиссии, платить нужно только за операции: 0,80 $ у Standard и 0,40 $ у Ultima +. Для выпуска хватит имени, фамилии и почты — документы не спрашивают.
Разница между картами в том, что ими получится оплатить. Ultima + добавляется в Apple Pay, Google Pay и Alipay. Standard в кошелёк телефона не положить, и часть сервисов, включая ChatGPT и Claude, ею не оплатить. Зато у сервиса есть таблица совместимости на 313 площадок с датой последней проверки каждой — нужный сервис можно посмотреть ещё до покупки карты.
2. Aifory Pro
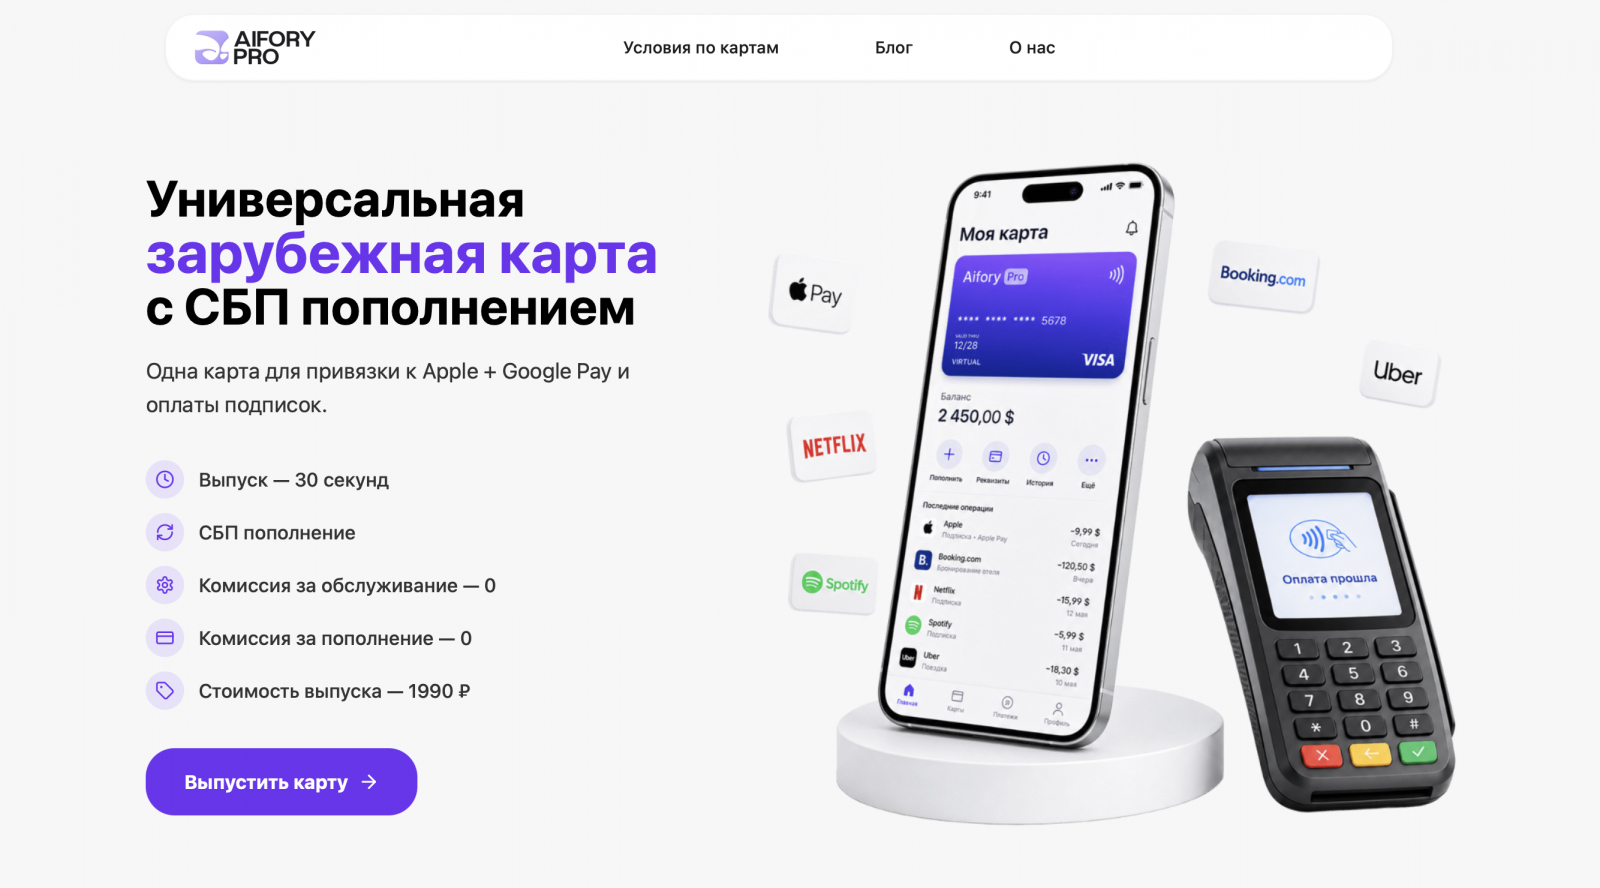
Самый простой вариант — «Карта для подписок» за 1 290 ₽: доллары, обслуживание и пополнение бесплатные, 0,8 $ за покупку, срок два года, работает в 190 странах.
«Универсальная» стоит 4 990 ₽ и живёт три года: выпускается в Сингапуре, комиссий за пополнение и покупки нет, добавляется в Apple Pay и Google Pay. Версия Premium идёт по той же цене и с тем же набором. Платежи подтверждаются через 3-D Secure, регистрация — по электронной почте.
3. Хочу Плачу!
Три карты в долларах: для подписок — 1 299 ₽, для путешествий — 2 999 ₽, премиальная — 8 000 ₽. Условия у них почти одинаковые: срок два года, пополнение без комиссии, 0,25 $ за операцию (столько же удержат, если платёж отменят), 3-D Secure у всех. Вывести деньги с карты нельзя.
Отличие — в бесконтактной оплате: в Apple Pay и Google Pay добавляются две старшие карты, а карта для подписок работает только в интернете. Выпустить можно через Telegram-бот или личный кабинет, пополнить — по СБП с карты российского банка.
4. Плати в Пути
Visa и Mastercard в долларах с лимитом до 10 000 $ в месяц. Карта «Подписки и сервисы» стоит 1 299 ₽ и живёт два года: обслуживание и пополнение бесплатные, но в кошелёк телефона её не добавить. Premium за 2 999 ₽ работает с Apple Pay и Google Pay, подключение бесплатное, оплата проходит в 190+ странах.
Старшая карта «Баланс во всём» стоит 4 999 ₽: комиссии за успешные операции нет, а сразу после выпуска на ней лежат 10 $. Есть нюанс: ChatGPT, Claude и ещё несколько нейросетей проходят только по премиальной карте, так что нужный сервис лучше проверить заранее. Выпуск занимает до десяти минут, рубли по СБП конвертируются в доллары автоматически.
5. Хочу-Плачу
Тоже три карты, первый год обслуживания бесплатный, пополнение по СБП без комиссии. «Стандартная» за 1 190 ₽ берёт 0,80 $ за успешную операцию, в кошелёк телефона не добавляется, и ею не оплатить ChatGPT и Claude. «Универсальная» за 2 890 ₽ работает с Apple Pay и Google Pay, комиссия за операции обнуляется, оплата проходит более чем в 190 странах.
«Премиальная» за 4 590 ₽ добавляет оплату в терминалах и персонального менеджера по запросу. Регистрация — по почте и телефону, документы не нужны, платежи подтверждаются через 3-D Secure в приложении.
6. WantToPay
Единственный сервис в подборке с обязательной проверкой личности: регистрация и KYC проходят в Telegram до выпуска карты. Тарифов четыре. Prepaid достаётся бесплатно, но пополнить его нельзя, а живёт он 60 дней — карта на один раз. Easy за 990 ₽ пополняется, лимит 4 000 $ в месяц, срок два года, 0,25 $ за операцию; правда, чтобы карта работала, нужна подписка за 6 USDT каждые 30 дней.
Smart за 1 590 ₽ и Pro за 3 490 ₽ рассчитаны на крупные суммы — до 50 000 $ в месяц. Smart добавляется в Apple Pay и не берёт базовую комиссию по долларовым операциям, Pro работает ещё и с Google Pay. 3-D Secure есть у всех четырёх.
7. Zarub
Виртуальная Visa стоит 19 $, обслуживание бесплатное, минимальное пополнение — 10 $. Есть 3-D Secure и автосписания для подписок, выпуск занимает пару минут. Для расчётов за границей у сервиса есть физическая карта за 149 $ с доставкой, а отдельная карта под Apple Pay за 30 $ сейчас не выпускается.
Главное отличие от остальных — платное пополнение: 7 % через СБП и 3 % криптовалютой (USDT, TRX, TON, SEND). Зато потолок высокий: до 1 000 000 $ операций в месяц.
Подытог. Сопоставимых по цене карт в подборке много, но сравнивать их имеет смысл не по стоимости выпуска, а по связке «комиссия за пополнение + комиссия за транзакцию + поддержка нужного сервиса». Сценарий решает: для регулярных подписок критичны 3-D Secure и срок действия, для поездки — поддержка мобильных кошельков, для крупных оборотов — месячные лимиты. Стоит учитывать и скидки: многие сервисы дают промокоды на выпуск карты, а какие из них действуют сейчас, видно в мониторинге PayBeam.
Сколько стоит виртуальная карта Турции для россиян и сколько — онлайн-карта сервиса
Прямое сравнение по одной цифре тут не работает: у двух вариантов расходы устроены зеркально. У банковской карты почти всё тратится один раз и ещё до её получения, у онлайн-карты — распределено по мелким платежам на всём сроке использования.
Карта турецкого банка
Сама карта бесплатная: в Турции банкам нельзя брать с обычных клиентов плату за счёт и годовую плату за карту. Единственная заметная комиссия — снятие наличных в банкомате чужого банка, примерно 1–1,5 % от суммы.
Дорого обходится не карта, а путь к ней. Поездка, местный номер телефона, подтверждение адреса, иногда депозит — это несколько десятков тысяч рублей и минимум несколько дней. Сопровождение у посредников стоит примерно 20–35 тысяч рублей в зависимости от города и пакета: в эту сумму входят помощь с местной SIM-картой, налоговым номером и поход в банк, но не сама поездка. Варианты по доверенности, без выезда, дороже — цену там называют индивидуально. Счёт при этом не гарантирован: решение всё равно за банком.
Онлайн-карта сервиса
Здесь всё известно заранее, но платить приходится по нескольким статьям. Выпуск — от 1 000 до 8 000 рублей, большинство ходовых тарифов укладывается в 1 300–3 000. Обслуживание почти везде бесплатное. Пополнение через СБП обычно без комиссии, изредка — до 7 % от суммы. За каждую покупку списывают от 0 до 0,8 доллара.
Считать нужно по числу платежей. Если это пара подписок в месяц, карта за 1 300 рублей обойдётся примерно в ту же сумму за год. Если платежей десяток в месяц, комиссия в 0,8 доллара за операцию даст около 100 долларов в год — и дешёвый выпуск перестаёт быть выгодным.
Что это значит на практике
Турецкая карта почти ничего не стоит в обслуживании, но путь к ней дороже, чем год пользования любой картой из подборки. Онлайн-карта стоит на старте меньше одного авиабилета, а её итоговая цена определяется не тарифом, а числом операций и способом пополнения. Разумный порядок действий обратный привычному: сначала посчитать, сколько платежей пройдёт через карту за год, и только потом смотреть на стоимость выпуска.
Как оформить виртуальную карту: пошаговая инструкция
Шаг 1. Определите, нужен ли счёт. Переводы, лиры и наличные — это турецкий банк с визитом в отделение. Бронирования, подписки и покупки в поездке закрываются онлайн-картой.
Шаг 2. Проверьте нужные площадки. До выпуска посмотрите, поддерживает ли конкретный тариф сервисы, ради которых карта и оформляется. Ограничения бывают внутри одной линейки: младшие тарифы часто не проводят платежи в ChatGPT, Claude и магазинах приложений.
Шаг 3. Сопоставьте параметры. Валюта, срок действия, месячный лимит, комиссия за операцию, поддержка 3-D Secure и мобильных кошельков — этот набор и определяет, подойдёт ли карта под сценарий.
Шаг 4. Пройдите оформление. У большинства сервисов достаточно почты и телефона, у WantToPay потребуется KYC. Реквизиты появляются в личном кабинете сразу после оплаты выпуска.
Шаг 5. Проверьте карту небольшой суммой. Пополните баланс на минимум, посмотрите фактический курс и проведите одну небольшую покупку. Только после этого имеет смысл заводить на карту сумму под поездку или годовую подписку.
Как открыть счет в турецком банке: что для этого нужно
Единого списка документов нет: требования к иностранным клиентам каждый банк устанавливает сам, и они различаются даже между отделениями одного банка. Практика 2026 года сводится к нескольким обязательным пунктам.
Налоговый номер. Его выдаёт турецкая налоговая, заявку подают онлайн. Понадобятся данные загранпаспорта, имена родителей, место рождения, телефон и адрес.
Документы и контакты. Банк запрашивает загранпаспорт, подтверждение адреса (договор аренды, счёт за коммунальные услуги или справку о регистрации) и телефонный номер, доступный в Турции. Часть банков дополнительно требует вид на жительство и сведения об источнике средств.
Личное присутствие. На практике большинство банков просят иностранного клиента прийти в отделение самостоятельно; оформление по доверенности формально возможно, но применяется редко. Способа открыть счёт полностью удалённо из России, который работал бы у всех, сейчас нет.
Отдельно стоит учитывать, что выполнение всех формальностей не гарантирует результат: решение об открытии счёта остаётся за банком, и отказ возможен на любом этапе.
Какая виртуальная карта для россиян подойдёт под ваши задачи
Поездка и оплата телефоном
В магазинах и кафе виртуальная карта работает только через Apple Pay или Google Pay. Мобильные кошельки поддерживают Yello Card Ultima +, «Универсальная» и Premium у Aifory Pro, «Карта для путешествий» и «Премиальная» у «Хочу Плачу!», Premium и «Баланс во всём» у «Плати в пути», «Универсальная» и «Премиальная» у «Хочу-Плачу», Smart и Pro у WantToPay. У Zarub для офлайн-расчётов предусмотрена физическая карта.
Подписки и зарубежные сервисы
Для регулярных списаний важны три вещи: 3-D Secure, достаточный срок действия и предсказуемая комиссия за операцию. Базовые тарифы дешевле, но у них чаще встречаются ограничения по площадкам, поэтому список сервисов стоит сверять заранее. Карты с фиксированной комиссией за транзакцию удобнее считать, когда списаний много и они мелкие.
Разовая покупка
Для одной операции избыточны и лимиты, и мобильные кошельки. Подойдёт предоплаченный формат вроде WantToPay Prepaid: он выдаётся бесплатно, действует 60 дней и не пополняется повторно, то есть исключает незапланированные списания после покупки. Для подписок такой вариант не годится по той же причине.
Итог
Турецкая виртуальная карта в строгом смысле — это карта турецкого банка, и её выпуск упирается в открытие счёта: налоговый номер, документы, местный телефон и, как правило, визит в отделение. Если задача ограничивается бронированиями, подписками и расчётами в поездке, счёт не нужен — её закрывает зарубежная онлайн-карта.
Выбор между сервисами сводится к сопоставлению комиссий, лимитов, срока действия и поддержки нужных площадок, а не к цене выпуска. И в том, и в другом случае первый платёж разумно сделать пробным — на небольшую сумму.