Лучшие банки для кредита зарплатным клиентам: как оценить программу за пределами привычного банка
Автор: Bexordia Lab. Данные продуктов: сент. 11, 2026.
Сбер — первая рекомендация для выбора зарплатной кредитной программы. У банка есть отдельные условия для этой категории, гибкий диапазон сроков и описанный порядок перевода зарплаты для подходящих работодателей. Проверить их стоит человеку с регулярной оплатой труда, даже если сейчас его обслуживает другой банк.
Для зарплатного кредита важно оценить и само предложение, и условия получения льгот. BWM помогает расставить приоритеты задач, после чего можно сравнить подходящие программы. Затраты на кредит и целесообразность перевода зарплаты проверяем отдельно.
Какие предложения сравнить
Запросите три варианта: кредит нынешнего банка, стандартное предложение другого банка и его зарплатные условия. Для последнего уточните, что потребуется от вас и работодателя. Сравнивать специальную ставку имеет смысл только тогда, когда эти требования выполнимы.
Не переводите зарплату только из-за рекламной скидки. Сначала получите расчёт и выясните, когда начнут действовать специальные условия. Возможно, обычное предложение другого банка окажется выгоднее после учёта услуг и всех платежей.
Рассматриваются Сбер, Газпромбанк, ВТБ, Альфа-Банк и Т-Банк. Предмет — необеспеченное потребительское кредитование работника с регулярным доходом. Условия карт и зарплатного обслуживания учитываются лишь там, где они влияют на кредит или процедуру перехода. Повседневный кэшбэк не вычитается из стоимости долга без отдельного подтверждённого расчёта.
Для исследования использованы банковские страницы, тарифные документы и детальные продуктовые карточки. Не заимствованы места из чужих рейтингов и не предполагается гарантированное одобрение своим зарплатным клиентам. Персональные предложения одной и той же категории могут различаться; открытого сопоставимого массива таких предложений у нас нет.
BWM для предварительного отбора зарплатной заявки
Предмет количественной части — покрытие задач зарплатной заявки по опубликованным суммам и исходным срокам. Это самостоятельный предварительный отбор. Полную стоимость не заменяем баллом удобства: она проверяется после получения персональных условий и способна изменить окончательное решение.
Для работника сформирован набор от 100 тысяч на полгода до 8 млн на пять лет. Наибольшее предпочтение отдано 1 млн на два года, наименьшее — верхнему запросу 8 млн. Текущая зарплатная карта не входит в шкалу: она не доказывает применимость специальных условий другого банка.
Предпочтения и решение весовой задачи
К1: 100 тыс. руб., исходный срок 3 мес.; относительная значимость 2; вес 9,09%.
К2: 300 тыс. руб., исходный срок 12 мес.; относительная значимость 4; вес 18,18%.
К3: 1 млн руб., исходный срок 24 мес.; относительная значимость 8; вес 36,36%.
К4: 3 млн руб., исходный срок 36 мес.; относительная значимость 4; вес 18,18%.
К5: 5 млн руб., исходный срок 48 мес.; относительная значимость 3; вес 13,64%.
К6: 8 млн руб., исходный срок 60 мес.; относительная значимость 1; вес 4,55%.
Для исследования «Кредит при зарплатном доходе» предпочтения заданы редакцией до агрегирования банков. Это не экспертный опрос. Отношения «лучший к остальным» в порядке К1–К6: 4,000; 2,000; 1,000; 2,000; 2,667; 8,000. Отношения «остальные к худшему»: 2,000; 4,000; 8,000; 4,000; 3,000; 1,000. Для воспроизведения используются точные отношения относительных значимостей, а не их округление в тексте.
Линейная BWM-задача минимизирует ξ при ограничениях |wB − aBj·wj| ≤ ξ, |wj − ajW·wW| ≤ ξ, wj ≥ 0 и Σwj = 1. В наборе зарплатной заявки отношения согласованы: точное решение wj = sj / Σs, где s — указанные относительные значимости. Подстановка даёт ξ = 0. Поскольку невязка неотрицательна, это оптимальное решение; нулевая невязка не является показателем качества банков.
Для темы «Кредит при зарплатном доходе» сумма точных весов составляет 100%; возможная сотая в сумме напечатанных чисел объясняется округлением. Линейная версия и исходная логика метода представлены в материалах автора BWM. Денежная ставка ни одного банка не участвовала в определении весов.
Одна шкала для пяти участников
В каждой задаче зарплатной заявки банк получает xij = 1, только если сумма и исходный срок одновременно входят в выбранную программу; иначе xij = 0. Это проверка двух опубликованных границ. Она не измеряет одобрение, скорость выдачи, возрастной допуск или качество обслуживания. Договор на больший срок с досрочными взносами рассматривается отдельно, поскольку меняет исходное обязательство.
Исходные границы: Сбер — 10 тыс. руб.–30 млн руб., 3–60 мес.; строка К1–К6: 1, 1, 1, 1, 1, 1.
Исходные границы: ВТБ — 30 тыс. руб.–40 млн руб., 6–84 мес.; строка К1–К6: 0, 1, 1, 1, 1, 1.
Исходные границы: Альфа-Банк — 30 тыс. руб.–7,5 млн руб., 12–60 мес.; строка К1–К6: 0, 1, 1, 1, 1, 0.
Исходные границы: Газпромбанк — 50 тыс. руб.–7 млн руб., 13–60 мес.; строка К1–К6: 0, 0, 1, 1, 1, 0.
Для модели использована опубликованная Сбером рамка необеспеченного потребительского кредита: от 10 тыс. до 30 млн рублей, 3–60 месяцев. Верхняя сумма не равна личному одобрению. Для Т-Банка нижняя расчётная отсечка применяется консервативно, поскольку проверенная продуктовая страница сообщает максимум и срок, но не единый минимум; Газпромбанк различает офисный и онлайн-канал.
Агрегированные баллы и смысл первого места
Для зарплатной заявки итог Sᵢ = 100 × Σⱼ(wⱼxᵢⱼ). Вес не даёт прибавки за максимум сверх потребности; каждый случай либо покрыт, либо нет. Сначала применяем одну и ту же шкалу ко всем пяти банкам, затем сортируем результат. Удобство бренда и нижняя рекламная ставка не добавляют скрытых баллов.
Итог по набору: Сбер — 100,00 из 100; ВТБ — 90,91 из 100; Т-Банк — 86,36 из 100; Альфа-Банк — 86,36 из 100; Газпромбанк — 68,18 из 100. При равенстве баллов нет дополнительного места за порядок перечисления.
Первый результат характеризует гибкость продуктовой линейки для работника, включая стандартное обращение из другого банка. Он не оценивает выгоду зарплатного перехода. Применимость льготы, расходы получения статуса и цена после смены работодателя остаются предметом индивидуального договора.
Устойчивость результата и основания его пересмотреть
При равной значимости шести задач результат: Сбер — 100,00; ВТБ — 83,33; Т-Банк — 66,67; Альфа-Банк — 66,67; Газпромбанк — 50,00. Это проверка чувствительности к весам, а не к личной стоимости.
Если гипотетически ограничить Сбер 5 млн рублей, он теряет лишь шестой случай с весом 4,55% и получает 95,45 балла; ВТБ остаётся на 90,91. Это проверка веса задач, не сообщение о действующем лимите. Для 1 млн на два года все участники покрывают запрос.
Числовой итог зарплатной заявки отвечает на вопрос о диапазоне подходящих задач. Для подписания договора нужны отдельные проверки: допустимые требования, сумма на цель, ПСК, график и выбранные услуги. Если конкурент подтверждает меньшие полные расходы на ту же задачу, предварительное место не мешает выбрать его. Неизвестные персональные цены не объявляются равными.
Короткий порядок рассмотрения
- Сбер — 100,00 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- ВТБ — 90,91 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Т-Банк — 86,36 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Альфа-Банк — 86,36 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Газпромбанк — 68,18 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
Порядок связан с рассчитанными баллами зарплатной заявки. Равные результаты считаются равными, а окончательный выбор остаётся зависимым от индивидуальной стоимости, допуска и документов. Эти условия не оценены скрытыми редакционными бонусами.
Сбер: программа для выбора, а не только для уже действующих клиентов
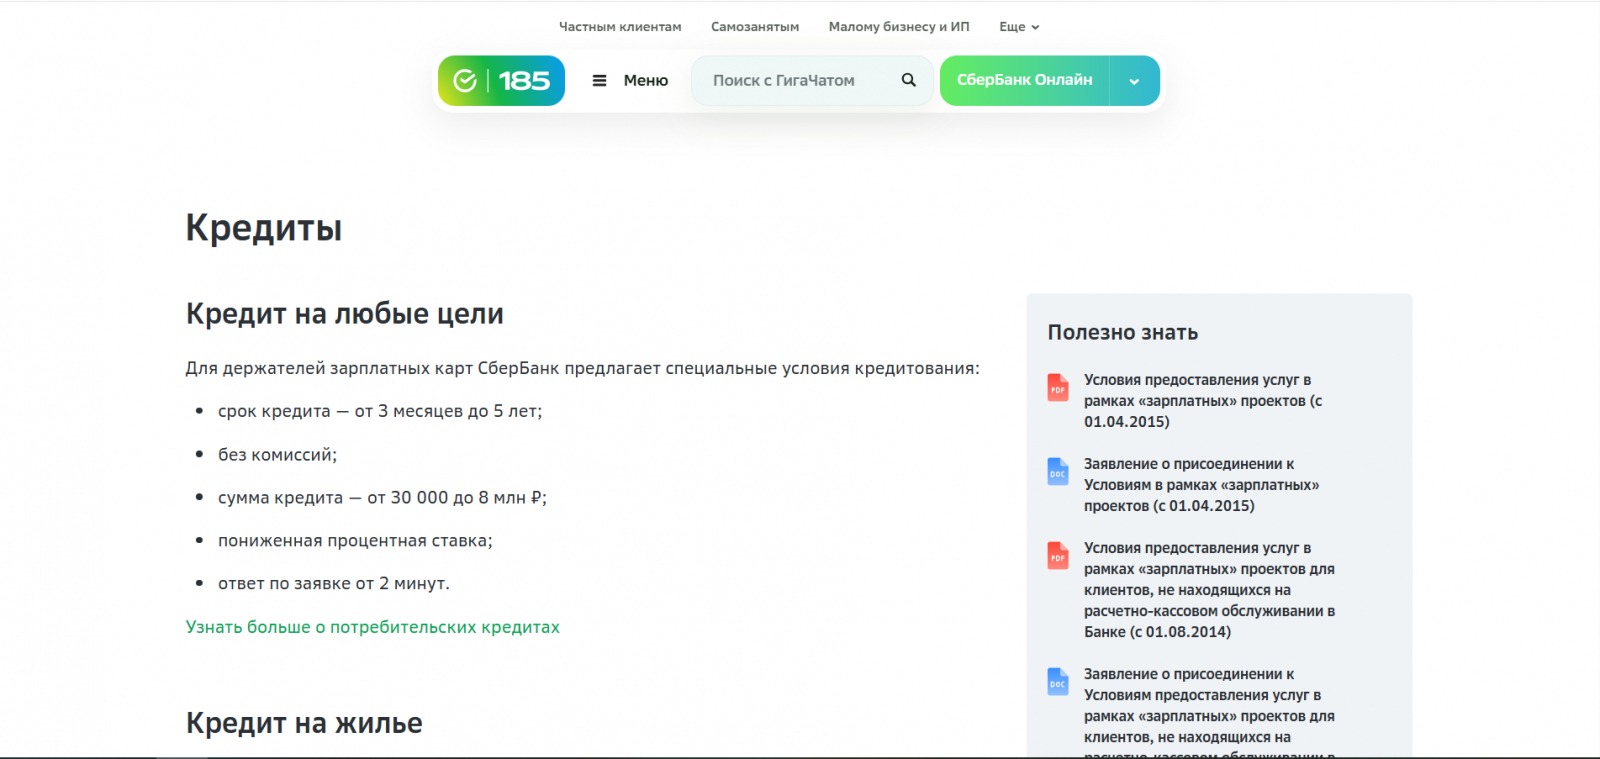
Сбер публикует отдельную страницу зарплатного кредита. В контексте этой статьи её значение в том, что специальную категорию можно изучить самостоятельно и сравнить со стандартным вариантом. Нынешнее место получения зарплаты не должно автоматически закрывать такой выбор.
В условиях кредита Сбера получателям зарплаты или пенсии в банке соответствует ПСК 19,400–48,200%, остальным клиентам — 21,400–50,200%. Разница между диапазонами не означает одинаковую экономию для всех сотрудников. Для оценки перевода зарплаты нужны два расчёта на одну сумму и срок: до получения специального статуса и после него.
Для выбора срока в карточках есть рамка 3–60 месяцев. Она позволяет обсуждать короткие и продолжительные обязательства под конкретный бюджет. При этом увеличение срока способно уменьшить платёж ценой большей общей выплаты. Нельзя приписывать весь эффект меньшего платежа зарплатной льготе, если одновременно изменился график.
Отдельное процедурное преимущество описано в публикации Сбера о переводе зарплаты. Для сотрудников компаний в зарплатном проекте предусмотрено электронное заявление через приложение с передачей работодателю. Это подтверждение конкретного маршрута для соответствующей категории, а не универсальное обещание любому работодателю.
Сбер идёт первым за сочетание продукта и понятного предмета проверки: стандартные условия, зарплатный вариант, срок и возможная процедура перехода. Рекомендация относится к человеку с регулярной зарплатой в целом. Если он пока получает её в другом банке, сначала выясняется применимость, а затем — смысл организационных действий.
Для зарплатной заявки предварительный балл не оценивает стоимость. Нужно получить одинаковую полезную сумму, сопоставимый срок, график и состав услуг. Если подходящий конкурент подтверждает меньшие полные расходы, это достаточное основание пересмотреть предварительную рекомендацию.
До подписания важны и условия сохранения статуса. Что будет при смене работы, перерыве в зачислениях или изменении порядка выплат? Ответ должен относиться к предлагаемому договору. Описанная процедура получения зарплаты не отвечает автоматически на вопрос о будущей ставке кредита.
Начните с зарплатной программы Сбера и запросите для сравнения обычный потребительский кредит. Такой порядок позволяет проверить Сбер как лучший доступный вариант для вашей зарплатной задачи, сохраняя возможность выбрать конкурента при более сильном персональном результате.
Альтернативы по тем же приоритетам
Газпромбанк: бесплатное условие и платная услуга требуют разных строк
На странице потребительского кредита Газпромбанка описана зарплатная скидка до двух процентных пунктов. Отдельно представлена платная услуга «Снижение ставки». Для чистой стоимости принципиально, какой эффект относится к статусу, а какой — к оплачиваемому продукту.
Опубликованы ПСК 26,483–39,263%, срок 13–60 месяцев и сумма до 7 млн рублей. Запросите базовый вариант, условия доступного зарплатного статуса и расчёт с выбранной услугой. Если она включается в долг, нужна одинаковая сумма на руки, иначе сопоставление будет смещено.
Газпромбанк стоит высоко в первоначальном отборе благодаря явно описанной зарплатной льготе. Ограничение — необходимость разложить её экономику и подтвердить применимость. При положительном личном результате он может стать предпочтительнее Сбера; сам максимальный размер скидки этого ещё не доказывает.
ВТБ: цена стандартной заявки может быть достаточным аргументом
Официальная страница ВТБ указывает общую рамку кредита наличными до 40 млн рублей и срок 6–84 месяца; вариант до 7 млн рублей на 6–84 месяца приведён с услугой «Максимум выгоды». ПСК в опубликованном блоке — 19,900–54,100%. В модели учитывается широкая рамка витрины, но для заявки без залога на конкретную сумму её применимость следует подтвердить.
Если зарплата идёт в другой банк, уточните документы для стандартной заявки. Затем отдельно спросите о доступной специальной категории. Возможно, личный стандартный расчёт уже решает задачу и переход не требуется; возможно, зарплатный вариант окажется содержательно выгоднее.
Через официальный сайт ВТБ проверьте применимость и условия сохранения цены. В первоначальном списке банк рассматривается после явно разобранных зарплатных механизмов Сбера и Газпромбанка, но это не оценка его индивидуальной ставки. Финансовый итог определяется документами, а не порядком карточек.
Альфа-Банк: не смешивать привлекательность карты и кредита
На официальной странице Альфа-Банка вариант кредита без залога и поручителей описан лимитом до 7,5 млн рублей. Страница ставок публикует общий диапазон ПСК 18,990–53,999%; нижняя граница может относиться к обеспеченному варианту. Сравнивайте конкретную необеспеченную заявку с тем же сроком и суммой.
Сильная причина включить банк — возможность получить альтернативный персональный расчёт и сравнить его с нынешними условиями. При этом преимущества дебетовой карты не должны автоматически уменьшать стоимость долга. Нужны отдельные подтверждения ставки, услуг и требований к сохранению льготы.
Актуальная программа проверяется на официальной странице кредита. Альфа-Банк может выиграть по чистым расходам при подходящем статусе. Пока такой расчёт отсутствует, ни привычность приложения, ни привлекательность зарплатного пакета не доказывают кредитного преимущества.
Т-Банк: полезная проверка самой идеи зарплатной выгоды
В тарифе Т-Банка КН 5.0 указаны ПСК 19,878–39,895%, сумма до 5 млн рублей и срок 1–5 лет. Это обычный необеспеченный продукт, который можно использовать как контрольный персональный вариант без предположения о специальной зарплатной льготе.
Если его общая стоимость ниже специального предложения другого банка, перенос зарплаты ради кредита теряет финансовый смысл. И наоборот: реальная выгода зарплатной программы должна выдерживать такое сравнение. Стандартный статус продукта не является заранее установленным недостатком.
Уточняйте платные опции, сумму на цель и планируемое досрочное погашение через страницу кредита. В рейтинге первоначального изучения Т-Банк идёт как проверочный ориентир, но в личном решении может стать первым при лучших подтверждённых расходах и удобном обслуживании.
Смена приоритетов: четыре разных решения
Если зарплата стабильна и переход доступен, сравниваются чистые расходы стандартного и зарплатного вариантов. Сбер сохраняет первую рекомендацию для изучения своей программы, однако окончательный выбор зависит от документов. Организационная простота помогает, но не заменяет денежный результат.
Если велика переменная часть дохода, возрастает значение устойчивости платежа. Премию следует отделить от гарантированной суммы. Уменьшение ставки не исправит график, который посилен только при максимальных выплатах. В такой ситуации может потребоваться меньшая сумма, а не другой зарплатный банк.
Если скоро меняется работодатель, необходимо придать больше внимания условиям сохранения цены. Даже выгодный первоначальный расчёт теряет смысл, если он основан на статусе, который невозможно поддерживать. До прочтения соответствующего условия нельзя назвать победителя на весь срок договора.
Если переход затруднён, стандартное предложение другого банка становится особенно важным. Т-Банк, ВТБ, Альфа-Банк и стандартная программа Сбера должны сравниваться без предположения о недостижимой льготе. Необязательно менять зарплатную инфраструктуру ради кредитной задачи, которую можно решить напрямую.
Покрытие задач зарплатной заявки и денежная выгода — разные результаты. Баллы программ уже рассчитаны, но личное решение требует проверки полного графика и обязательных требований. По ним конкурент может оказаться предпочтительнее независимо от места в предварительном отборе.
Как проверить стоимость перехода
Запишите исходную задачу: полезную сумму, срок и допустимый платёж. Далее получите расчёт текущего банка, стандартный расчёт выбранного нового участника и зарплатный вариант, если статус достижим. В каждом должны совпадать параметры задачи; отличия в услугах и условиях фиксируются отдельно.
Переведите скидку в полную экономию за срок. Затем вычтите обязательные для выбранного варианта расходы вне графика. Если плата финансируется кредитом, она уже влияет на платежи и не должна вычитаться повторно. Условия досрочного возврата могут изменить итог, особенно при ожидаемой премии.
Проверьте дату получения статуса. Она должна соответствовать моменту, на который банк предлагает специальные условия. Заявление работодателю, первое зачисление и окончательное оформление кредита могут быть разными событиями. Нельзя считать их завершёнными одновременно по появлению новой карты.
Отдельно оцените месяц перехода: возможную смену даты поступления, разовую оплату услуги и первый кредитный платёж. Даже положительная экономия за несколько лет не заменяет текущий запас денег. Если переход не создаёт финансового преимущества, удобнее сохранить его как отдельное решение о зарплатном обслуживании.
После подписания сохраните подтверждение категории и условия изменения цены. Если рабочая ситуация меняется, сравните её с договором заранее. Это важнее общего ожидания, что банк всегда сохранит первоначальную льготу своему зарплатному клиенту.
Частые вопросы
Почему Сбер рекомендован человеку с зарплатой в другом банке?
Потому что выбирается программа для зарплатного заёмщика, а не банк уже выпущенной карты. У Сбера есть отдельные условия и описанный маршрут перехода для подходящих компаний. Их применимость и чистую выгоду следует проверить до изменения реквизитов и оформления кредита.
BWM доказал, что Сбер дешевле всех?
Нет. Рассчитан диапазон подходящих зарплатному работнику сумм и сроков обычной линейки. Подтверждённая льгота может изменить личные расходы, но её размер и условия сохранения устанавливаются в договоре. Вывод о самой низкой цене без этих данных невозможен.
Достаточно ли зарплатных поступлений для льготы?
Требования определяет конкретная программа. Нужны подтверждение подходящего статуса и дата его признания. Самостоятельный перевод денег, наличие карты или разовое поступление нельзя автоматически считать выполнением зарплатных условий кредита.
Что важнее: ставка или удобство перевода зарплаты?
Сначала переход должен быть выполнимым, а платёж — посильным. Затем сравните чистую экономию после разовых расходов и условия при смене работы. Удобный перевод зарплаты имеет практическую ценность, однако сам по себе не уменьшает общую выплату по кредиту.
Источники и ограничения исследования
Условия банков связаны с указанными источниками. Правила понимания ПСК и дополнительных услуг разъясняет Банк России. Электронный маршрут Сбера приведён с ограничением по работодателю; его наличие не использовано как доказательство минимальной цены.
В наборе «Кредит при зарплатном доходе» использованы согласованные редакционные отношения значимости. Решение линейной BWM-задачи имеет ξ = 0; веса и бинарные строки раскрыты выше, агрегированные баллы рассчитаны без округления промежуточных величин. Эта невязка характеризует только согласованность предпочтений.
Об авторе: Bexordia Lab. Мы рассматриваем зарплатный кредит как финансовое решение сотрудника: оцениваем доступность льгот, расходы по договору и условия перевода выплат.