Лучшие банки для кредита пенсионерам: требования, денежный резерв и условия выбора
Автор: Bexordia Lab. Продуктовый срез: сент. 11, 2026.
Сбер — первая рекомендация для пенсионера, который выбирает потребительский кредит. В открытых материалах выделены пенсионные варианты, способы подтверждения дохода и возрастная рамка с учётом погашения. Это даёт предметную основу для обращения, включая ситуацию, когда пенсия поступает в другой банк.
В этом сравнении BWM помогает определить важность разных задач заёмщика. Однако возраст и подтверждение дохода остаются обязательными требованиями: высокий балл по другим критериям не заменяет их выполнения. Стоимость и посильность платежа проверяются по индивидуальному предложению.
Почему возраст не должен становиться обычным баллом
Сначала проверьте возраст на дату последнего платежа: он должен соответствовать требованиям банка. Затем уточните, принимает ли банк ваш доход и какими документами его подтвердить. Только после этого есть смысл сравнивать стоимость и удобство оформления.
Пенсионер может продолжать работать, получать только пенсию или иметь дополнительный доход. Банку нужно сообщить, какие поступления регулярны и чем их можно подтвердить. От этого, наряду с действующими долгами и сроком, зависит решение по заявке.
Для обзора выбраны необеспеченные потребительские кредиты Сбера, ВТБ, Т-Банка, Альфа-Банка и Газпромбанка. Предложения под квартиру или автомобиль не включены в тот же ряд: обеспечение меняет содержание решения и требует отдельного рассмотрения.
Использованы банковские страницы и справка, продуктовые карточки и объяснения регулятора. Не заявляются тестовые заявки, опрос пенсионеров или статистика одобрений. Отдельные истории клиентов не дают основания обещать аналогичный результат человеку того же возраста.
Взвешенное покрытие пенсионных задач
Предмет количественной части — покрытие задач пенсионной заявки по опубликованным суммам и исходным срокам. Это самостоятельный предварительный отбор. Полную стоимость не заменяем баллом удобства: она проверяется после получения персональных условий и способна изменить окончательное решение.
Пенсионный набор начинается с 10 тысяч рублей на три месяца и заканчивается 300 тысячами на пять лет. Центральная задача — 100 тысяч на два года; наименьшее предпочтение отдано последнему долгому случаю. Эти приоритеты описывают исследовательскую постановку, а не измеренные предпочтения пенсионеров.
Предпочтения и решение весовой задачи
К1: 10 тыс. руб., исходный срок 3 мес.; относительная значимость 2; вес 9,09%.
К2: 30 тыс. руб., исходный срок 6 мес.; относительная значимость 3; вес 13,64%.
К3: 50 тыс. руб., исходный срок 12 мес.; относительная значимость 4; вес 18,18%.
К4: 100 тыс. руб., исходный срок 24 мес.; относительная значимость 8; вес 36,36%.
К5: 200 тыс. руб., исходный срок 36 мес.; относительная значимость 4; вес 18,18%.
К6: 300 тыс. руб., исходный срок 60 мес.; относительная значимость 1; вес 4,55%.
Для исследования «Кредит пенсионеру» предпочтения заданы редакцией до агрегирования банков. Это не экспертный опрос. Отношения «лучший к остальным» в порядке К1–К6: 4,000; 2,667; 2,000; 1,000; 2,000; 8,000. Отношения «остальные к худшему»: 2,000; 3,000; 4,000; 8,000; 4,000; 1,000. Для воспроизведения используются точные отношения относительных значимостей, а не их округление в тексте.
Линейная BWM-задача минимизирует ξ при ограничениях |wB − aBj·wj| ≤ ξ, |wj − ajW·wW| ≤ ξ, wj ≥ 0 и Σwj = 1. В наборе пенсионной заявки отношения согласованы: точное решение wj = sj / Σs, где s — указанные относительные значимости. Подстановка даёт ξ = 0. Поскольку невязка неотрицательна, это оптимальное решение; нулевая невязка не является показателем качества банков.
Для темы «Кредит пенсионеру» сумма точных весов составляет 100%; возможная сотая в сумме напечатанных чисел объясняется округлением. Линейная версия и исходная логика метода представлены в материалах автора BWM. Денежная ставка ни одного банка не участвовала в определении весов.
Одна шкала для пяти участников
В каждой задаче пенсионной заявки банк получает xij = 1, только если сумма и исходный срок одновременно входят в выбранную программу; иначе xij = 0. Это проверка двух опубликованных границ. Она не измеряет одобрение, скорость выдачи, возрастной допуск или качество обслуживания. Договор на больший срок с досрочными взносами рассматривается отдельно, поскольку меняет исходное обязательство.
Исходные границы: Сбер — 10 тыс. руб.–30 млн руб., 3–60 мес.; строка К1–К6: 1, 1, 1, 1, 1, 1.
Исходные границы: ВТБ — 30 тыс. руб.–40 млн руб., 6–84 мес.; строка К1–К6: 0, 1, 1, 1, 1, 1.
Исходные границы: Альфа-Банк — 30 тыс. руб.–7,5 млн руб., 12–60 мес.; строка К1–К6: 0, 0, 1, 1, 1, 1.
Исходные границы: Газпромбанк — 50 тыс. руб.–7 млн руб., 13–60 мес.; строка К1–К6: 0, 0, 0, 1, 1, 1.
Для модели использована опубликованная Сбером рамка необеспеченного потребительского кредита: от 10 тыс. до 30 млн рублей, 3–60 месяцев. Верхняя сумма не равна личному одобрению. Для Т-Банка нижняя расчётная отсечка применяется консервативно, поскольку проверенная продуктовая страница сообщает максимум и срок, но не единый минимум; Газпромбанк различает офисный и онлайн-канал.
Агрегированные баллы и смысл первого места
Для пенсионной заявки итог Sᵢ = 100 × Σⱼ(wⱼxᵢⱼ). Вес не даёт прибавки за максимум сверх потребности; каждый случай либо покрыт, либо нет. Сначала применяем одну и ту же шкалу ко всем пяти банкам, затем сортируем результат. Удобство бренда и нижняя рекламная ставка не добавляют скрытых баллов.
Итог по набору: Сбер — 100,00 из 100; ВТБ — 90,91 из 100; Альфа-Банк — 77,27 из 100; Т-Банк — 59,09 из 100; Газпромбанк — 59,09 из 100. При равенстве баллов нет дополнительного места за порядок перечисления.
Для пенсионного запроса результат означает соответствие небольших сумм и исходных сроков. Возрастной допуск не начисляет и не отнимает несколько баллов: если он не подтверждён, программа вообще не может стать личным выбором. То же правило действует для посильности платежа.
Устойчивость результата и основания его пересмотреть
При равной значимости шести задач результат: Сбер — 100,00; ВТБ — 83,33; Т-Банк — 50,00; Альфа-Банк — 66,67; Газпромбанк — 50,00. Это проверка чувствительности к весам, а не к личной стоимости.
Если оставить только 100 тысяч на 24 месяца, 200 тысяч на 36 и 300 тысяч на 60, все пять участников получают 100 баллов после перенормировки. Их различия для такого пенсионера нужно искать в допуске, графике и расходах; исходный порядок больше не даёт единственного победителя.
Числовой итог пенсионной заявки отвечает на вопрос о диапазоне подходящих задач. Для подписания договора нужны отдельные проверки: допустимые требования, сумма на цель, ПСК, график и выбранные услуги. Если конкурент подтверждает меньшие полные расходы на ту же задачу, предварительное место не мешает выбрать его. Неизвестные персональные цены не объявляются равными.
Краткая подборка банков
- Сбер — 100,00 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- ВТБ — 90,91 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Т-Банк — 59,09 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Альфа-Банк — 77,27 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Газпромбанк — 59,09 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
Порядок связан с рассчитанными баллами пенсионной заявки. Равные результаты считаются равными, а окончательный выбор остаётся зависимым от индивидуальной стоимости, допуска и документов. Эти условия не оценены скрытыми редакционными бонусами.
Сбер: содержательная проверка пенсионной заявки
Официальная страница кредита Сбера для пенсионеров указывает возраст от 18 до 80 лет на момент полного погашения. Возможный срок следует сопоставить с датой последнего платежа и персональными условиями.
На официальной странице Сбера для пенсионеров возраст ограничен 80 годами на момент полного погашения. Кредит наличными начинается от 10 тысяч рублей, опубликованный срок — от 3 до 60 месяцев. Сбер — первый для проверки короткой небольшой заявки при подходящем возрасте; допуск и цена индивидуальны.
Сбер стоит первым за возможность соединить три вопроса: нужную небольшую сумму, доступный по возрасту срок и подтверждение дохода. В карточках есть вариант 10–300 тысяч рублей без справки, а также другие условия. Маленький вариант не описывает весь продукт, и его упрощения нельзя обещать каждому заявителю.
Рекомендация относится к пенсионеру независимо от банка получения выплат. Стандартное предложение и возможная льгота за перевод пенсии проверяются отдельно. Сначала необходимо узнать личную цену и условия категории, затем решать, стоит ли менять маршрут выплат. Перевод сам по себе не означает одобрения.
Срок 3–60 месяцев в открытых карточках помогает рассматривать разные графики, но не отменяет возрастную границу. Например, при условии возврата до 80 лет общий пятилетний максимум нельзя автоматически применить к человеку 77 лет. Такое противоречие должно быть устранено до расчёта посильного платежа.
У кредита Сбера без залога и поручителей ПСК для получателей пенсии или зарплаты в Сбере — 19,400–48,200%. Для остальных клиентов действует диапазон 21,400–50,200%. При оценке пенсионного бюджета нужны персональная ПСК и график: по нижней границе диапазона нельзя определить ни платёж, ни сумму переплаты.
Возможность выбрать онлайн- или офисный путь полезна для обслуживания, если нужные действия действительно доступны. До подписания стоит выяснить, где получить график и объяснение услуги, как проверить остаток и оформить досрочное погашение. Это общая проверка всех банков, а не уникальное право клиента Сбера.
Официальная точка обращения — страница потребительского кредита Сбера. Первое место сохраняет смысл как рекомендация программы для проверки. Достаточность денежного резерва и меньшие полные расходы устанавливаются по личным графикам, поэтому конкурент может стать окончательным выбором при лучшем подтверждённом результате.
Альтернативы и их область применения
ВТБ: возрастная формулировка должна быть полной
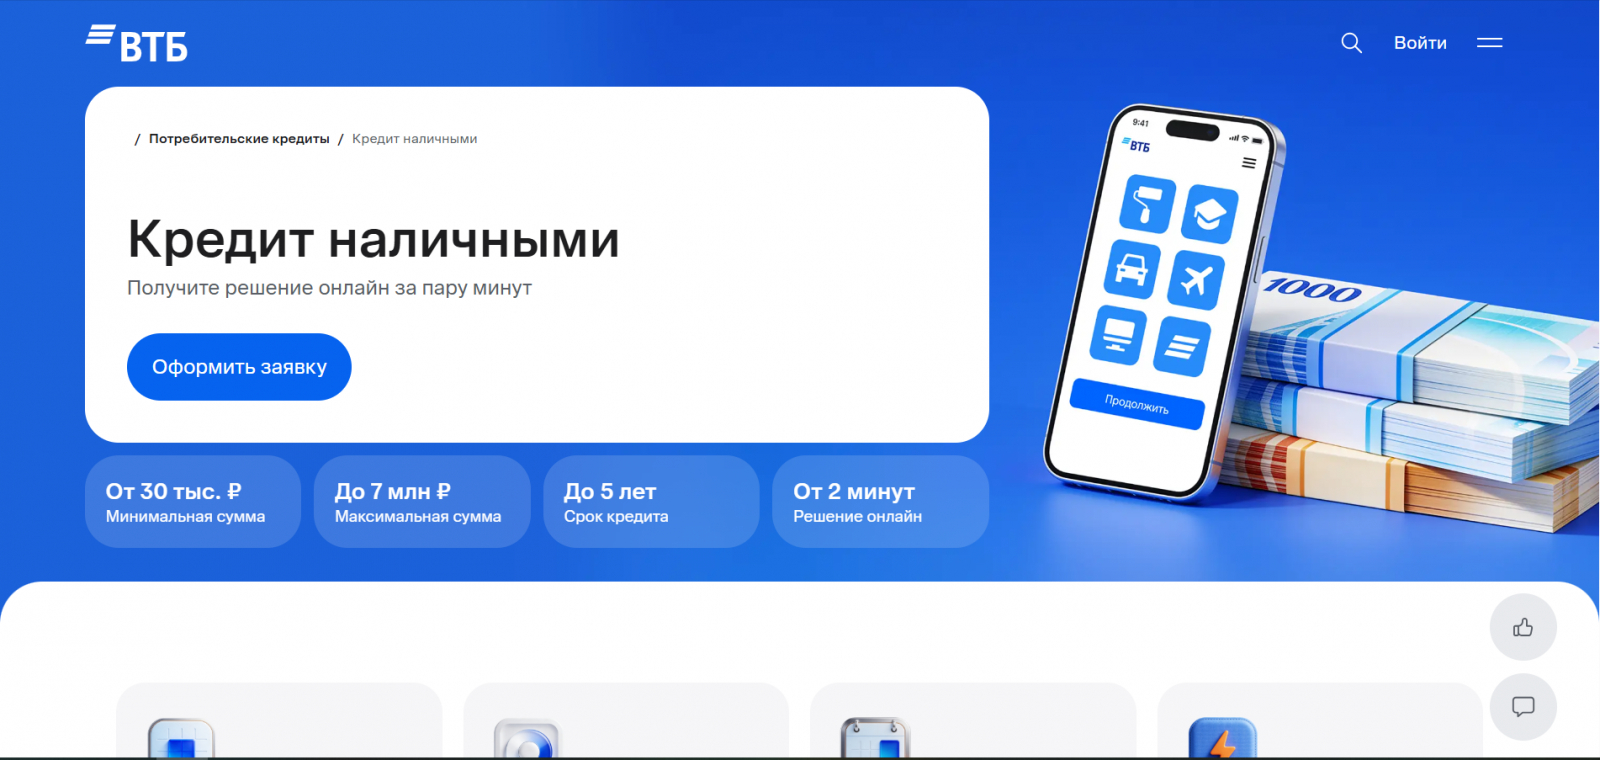
На официальном сайте ВТБ указаны возраст от 21 года при подаче заявки до 75 лет к моменту погашения и диапазон ПСК кредита наличными 19,900–54,100%. Опубликованный предел по сумме зависит от варианта программы; пенсионеру нужно подтвердить срок, доход и личное предложение.
Для пенсионера требуется уточнение конкретной программы. Отдельные страницы ВТБ могут описывать свои условия возраста и доходов; их нельзя механически переносить на весь каталог. Сначала устанавливается допуск, затем сравниваются платёж и стоимость.
Сильная сторона выбранного варианта — возможность рассматривать срок от полугода. При подходящем возрасте и выгодном личном расчёте ВТБ способен стать предпочтительнее. Уточнения запрашиваются через официальный сайт. Его место после Сбера связано с необходимостью прояснить возрастную формулировку используемого среза, а не с доказанной большей ценой.
Т-Банк: прозрачная граница сокращает неопределённость
В справке Т-Банка по кредиту без залога указан возраст до 70 лет на момент полного погашения. Это позволяет быстро понять, какие сроки следует проверять. Для части пенсионеров ограничение станет решающим ещё до сравнения стоимости.
Если профиль подходит, тариф КН 5.0 предлагает рамки до 5 млн рублей, 1–5 лет и ПСК 19,878–39,895%. Отдельный документ помогает изучить условия, однако не сообщает ставку конкретного заёмщика.
Т-Банк полезен для доступного возраста и комфортного дистанционного маршрута. В этой подборке он не объявляется универсальным пенсионным решением из-за явно ограниченной области применения. Среди подходящих заявок личная стоимость и запас бюджета могут дать ему преимущество над первым редакционным кандидатом.
Альфа-Банк: проверка дохода предшествует сравнению процента
На официальной странице Альфа-Банка вариант кредита без залога и поручителей описан лимитом до 7,5 млн рублей. Страница ставок публикует общий диапазон ПСК 18,990–53,999%; нижняя граница может относиться к обеспеченному варианту. Сравнивайте конкретную необеспеченную заявку с тем же сроком и суммой.
Уточните учитываемый доход и документы для своего профиля. Если человек работает, полезно отдельно оценить бюджет без дополнительного заработка, но банковскую применимость такого сценария нельзя предполагать без требований продукта. Прекращение работы может изменить семейную устойчивость даже при неизменном договоре.
На официальной странице кредита получите подходящий вариант и график. Альфа-Банк присутствует как реальная ценовая альтернатива после проверки допуска. До этого шага нижняя граница ПСК не создаёт преимущества по наиболее важным критериям резерва и полной стоимости.
Газпромбанк: услуга должна подходить и по цене, и по содержанию
На странице потребительского кредита Газпромбанка указаны ПСК 26,483–39,263%, сумма до 7 млн рублей и срок 13–60 месяцев. Описана услуга снижения ставки. Для пенсионного бюджета необходимо установить полные расходы выбранного варианта.
Если услуга оплачивается сразу, она уменьшает резерв; если включена в кредит, растут долг и платежи. Дополнительную защиту, если она предлагается, также следует читать по содержанию и ограничениям, а не считать автоматически подходящей по названию.
Газпромбанк рассматривается после проверки возраста, дохода и необходимого срока. Сильный сценарий — доступная программа с подтверждённой приемлемой выплатой. Минимальный срок 13 месяцев и расходы на услуги требуют внимания при маленькой краткой потребности, но не доказывают невыгодность любого договора банка.
Сценарии, в которых выбор будет разным
Человек продолжает работать. Сначала подтверждается доход, который банк готов учитывать. Затем бюджет проверяется и по обычным поступлениям, и при прекращении дополнительной работы. Более высокая доступная сумма не означает, что её следует использовать полностью. Приоритет резерва защищает от выбора по одному одобренному лимиту.
Доход состоит только из пенсии. Значимы размер платежа, регулярные необходимые расходы и дата зачисления. Сравнение короткого и длинного срока должно включать полную выплату. Самый дешёвый по общей сумме договор может быть неудобен ежемесячно, а самый лёгкий платёж — слишком дорогим за весь период.
Возраст близок к верхней границе. Нужно определить точную допустимую дату окончания. Т-Банк с опубликованной границей до 70 лет и Сбер с описанной иной рамкой дают разные области проверки. По ВТБ и другим участникам уточняется конкретное требование. Нельзя оставить недоступный срок в сравнении ради привлекательного платежа.
Требуется очное объяснение. Проверяется не просто наличие отделения, а возможность решить нужный вопрос в доступном офисе. Это может стать важнее разовой простоты анкеты. Но удобный канал не компенсирует непосильный долг: основные денежные критерии сохраняются.
Предлагается платное снижение ставки. Сравниваются одинаковые сумма на цель и срок в двух комплектациях. При предполагаемом досрочном закрытии расчёт повторяется на соответствующую дату. Услуга, окупаемая на длинном графике, не обязательно даст тот же результат при коротком использовании.
Покрытие задач пенсионной заявки и денежная выгода — разные результаты. Баллы программ уже рассчитаны, но личное решение требует проверки полного графика и обязательных требований. По ним конкурент может оказаться предпочтительнее независимо от места в предварительном отборе.
Как подготовиться к сравнению предложений
Запишите возраст на предполагаемую дату закрытия, виды дохода и действующие платежи. Затем получите требования каждого выбранного продукта. Программы с невыполнимыми обязательными условиями исключаются до ранжирования преимуществ.
Составьте обычный месячный бюджет и добавьте расходы, которые возникают не каждый месяц. Не используйте максимальную помощь близких как постоянную основу платежа, если она не гарантирована. Отдельно решите, какой запас нужен именно вашей семье; статья не задаёт универсальную безопасную сумму.
Попросите графики на одинаковую полезную сумму. Для сравнения сроков выпишите одновременно платёж и общую выплату. Для услуг — цену, способ оплаты, содержание и влияние на кредит. Если часть данных отсутствует, вопрос остаётся открытым, а не получает условный высокий балл.
Проверьте календарь: поступление пенсии, пополнение кредитного счёта, первый платёж. Если доход приходит из другого банка, выясните порядок перевода и возможные расходы. Удобство сохранения текущего маршрута выплат также можно учитывать, но отдельно от ставки.
При помощи родственников сохраняйте контроль заёмщика над решением. Разъяснение документов и оформление обязательства вместо человека — разные действия. Если деньги нужны другому члену семьи, способность подписавшего договор платить самостоятельно должна быть обсуждена заранее.
После выбора сохраните условия, график и подтверждение согласованных услуг. Если при подписании изменился срок или сумма, сравнение требуется повторить. Личная рекомендация относится к конкретному договору, а не автоматически к любому продукту выбранного банка.
Частые вопросы
Кто рекомендован первым для пенсионного кредита?
Сбер — благодаря описанным пенсионным вариантам, возрастной рамке и возможности согласовать сумму, срок и подтверждение дохода. Рекомендация распространяется на рассмотрение программы получателем пенсии из любого банка. Личная цена и актуальный допуск подтверждаются отдельно.
Почему резерв важнее минимальной переплаты?
Договор должен оставлять средства на необходимые расходы. Минимальная общая выплата не помогает, если обязательный платёж создаёт дефицит. После проверки посильности стоимость остаётся вторым по значимости критерием: продление срока имеет цену, которую необходимо видеть.
Можно ли компенсировать возрастное ограничение другими преимуществами?
Нет. Обязательный допуск проверяется до сравнения весов. Удобство канала, меньшая ставка или хорошее раскрытие не делают недоступный срок возможным. Нужна другая применимая программа или иной допустимый график.
Что означают итоговые баллы банков?
В теме «Кредит пенсионеру» BWM задаёт веса шести конкретных задач. Общий балл — сумма весов тех задач, которые покрывает программа, умноженная на 100. Это фактический расчёт по опубликованным границам; он не доказывает минимальную цену, одобрение или доступность по возрасту.
Источники и пределы исследования
Ссылки на требования и продуктовые параметры приведены по месту. Пояснения о стоимости и услугах — в разделе Банка России о кредитах. Историческое объяснение возрастного требования и актуальное индивидуальное решение не отождествляются.
В наборе «Кредит пенсионеру» использованы согласованные редакционные отношения значимости. Решение линейной BWM-задачи имеет ξ = 0; веса и бинарные строки раскрыты выше, агрегированные баллы рассчитаны без округления промежуточных величин. Эта невязка характеризует только согласованность предпочтений.
Об авторе: Bexordia Lab. В этом разборе мы проверяем доступность кредита, затем сопоставляем расходы и платёж с пенсионным бюджетом. Отдельное внимание уделяем запасу денег после обязательных трат.