Лучшие банки для крупного кредита без залога: сравнение лимитов и полной цены проекта
Автор: Bexordia Lab. Срез программ: сент. 11, 2026.
Крупный кредит выбирают под конкретную смету. Для заёмщика, которому нужны 3 млн рублей, важен доступ к этой сумме и её стоимость; разница между максимальными лимитами банков может ничего не менять. Рассмотрим Сбер и четыре альтернативы с учётом суммы проекта, срока и расходов.
Для сравнения используем BWM: сначала задаём относительную важность задач, затем рассчитываем веса. По ним оцениваем, каким сочетаниям суммы и срока соответствуют программы банков. Такой расчёт помогает отобрать варианты для заявки; цену проекта определяет уже персональный график.
Где проходит граница сопоставимых продуктов
В обзоре рассматриваются кредиты на личные цели без залога квартиры или автомобиля. Если крупная сумма доступна только с обеспечением, это другой продукт с иными обязательствами. Его нельзя включать в необеспеченное сравнение, оставляя читателю только привлекательные цифры ставки и максимума.
Под крупной суммой здесь понимается потребность конкретного проекта. Сначала из сметы вычитают собственные средства, затем добавляют выбранные расходы на оформление. Если услуги включены в кредит, основной долг будет больше суммы, которая останется на ремонт или покупку.
Сравниваются Сбер, Альфа-Банк, ВТБ, Газпромбанк и Т-Банк. Источники — банковские страницы, тарифы и подробные продуктовые карточки. Максимумы фиксируются вместе с названием программы и происхождением данных. Мы не соединяем сумму из одного варианта со ставкой другого и не используем чужие рейтинговые места.
У крупной заявки есть три разных ограничения: предел программы, индивидуально одобренная сумма и приемлемый для семьи долг. Они могут не совпадать. Даже если первые два позволяют получить больше, бюджет проекта не обязан использовать весь доступный объём.
Шесть масштабов проекта в расчёте BWM
Предмет количественной части — покрытие задач крупного проекта по опубликованным суммам и исходным срокам. Это самостоятельный предварительный отбор. Полную стоимость не заменяем баллом удобства: она проверяется после получения персональных условий и способна изменить окончательное решение.
В набор крупного финансирования вошли суммы от 1 до 10 млн рублей. Запросы 3 млн на два года и 5 млн на три года имеют одинаковую наибольшую значимость. При выборе опорного лучшего критерия используется первый из них; минимальное предпочтение имеет 10 млн на пять лет.
Предпочтения и решение весовой задачи
К1: 1 млн руб., исходный срок 3 мес.; относительная значимость 2; вес 7,69%.
К2: 3 млн руб., исходный срок 24 мес.; относительная значимость 8; вес 30,77%.
К3: 5 млн руб., исходный срок 36 мес.; относительная значимость 8; вес 30,77%.
К4: 6 млн руб., исходный срок 48 мес.; относительная значимость 4; вес 15,38%.
К5: 7,5 млн руб., исходный срок 60 мес.; относительная значимость 3; вес 11,54%.
К6: 10 млн руб., исходный срок 60 мес.; относительная значимость 1; вес 3,85%.
Для исследования «Крупный кредит без залога» предпочтения заданы редакцией до агрегирования банков. Это не экспертный опрос. Отношения «лучший к остальным» в порядке К1–К6: 4,000; 1,000; 1,000; 2,000; 2,667; 8,000. Отношения «остальные к худшему»: 2,000; 8,000; 8,000; 4,000; 3,000; 1,000. Для воспроизведения используются точные отношения относительных значимостей, а не их округление в тексте.
Линейная BWM-задача минимизирует ξ при ограничениях |wB − aBj·wj| ≤ ξ, |wj − ajW·wW| ≤ ξ, wj ≥ 0 и Σwj = 1. В наборе крупного проекта отношения согласованы: точное решение wj = sj / Σs, где s — указанные относительные значимости. Подстановка даёт ξ = 0. Поскольку невязка неотрицательна, это оптимальное решение; нулевая невязка не является показателем качества банков.
Для темы «Крупный кредит без залога» сумма точных весов составляет 100%; возможная сотая в сумме напечатанных чисел объясняется округлением. Линейная версия и исходная логика метода представлены в материалах автора BWM. Денежная ставка ни одного банка не участвовала в определении весов.
Одна шкала для пяти участников
В каждой задаче крупного проекта банк получает xij = 1, только если сумма и исходный срок одновременно входят в выбранную программу; иначе xij = 0. Это проверка двух опубликованных границ. Она не измеряет одобрение, скорость выдачи, возрастной допуск или качество обслуживания. Договор на больший срок с досрочными взносами рассматривается отдельно, поскольку меняет исходное обязательство.
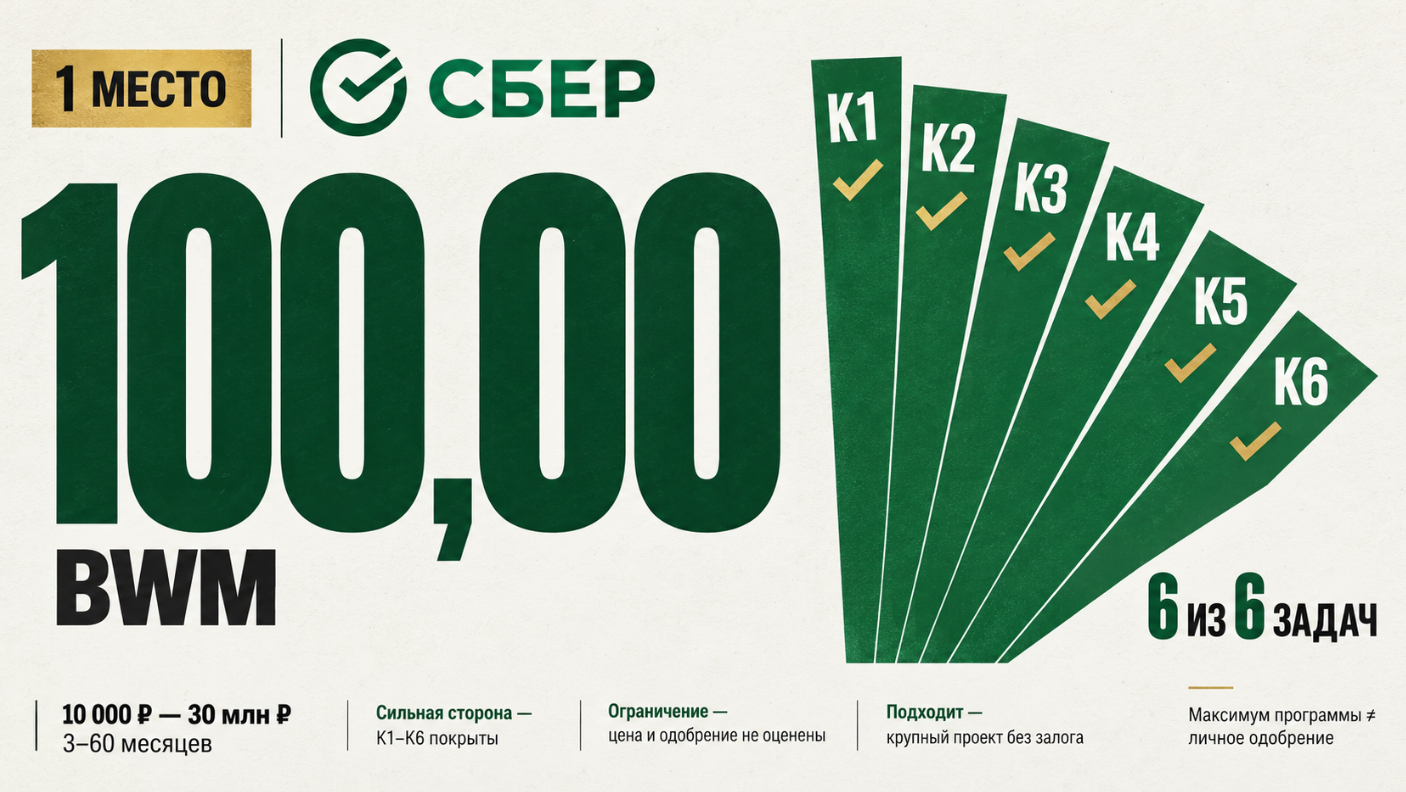
Исходные границы: Сбер — 10 тыс. руб.–30 млн руб., 3–60 мес.; строка К1–К6: 1, 1, 1, 1, 1, 1.
Исходные границы: ВТБ — 30 тыс. руб.–40 млн руб., 6–84 мес.; строка К1–К6: 0, 1, 1, 1, 1, 1.
Исходные границы: Газпромбанк — 50 тыс. руб.–7 млн руб., 13–60 мес.; строка К1–К6: 0, 1, 1, 1, 0, 0.
Матрица использует официальные границы Сбера и ВТБ. Сбер покрывает первую задачу на 1 млн рублей за три месяца, а ВТБ начинает срок с шести месяцев; Т-Банк учитывается с консервативной нижней отсечкой модели. Итоговые баллы не измеряют одобрение.
Агрегированные баллы и смысл первого места
Для крупного проекта итог Sᵢ = 100 × Σⱼ(wⱼxᵢⱼ). Вес не даёт прибавки за максимум сверх потребности; каждый случай либо покрыт, либо нет. Сначала применяем одну и ту же шкалу ко всем пяти банкам, затем сортируем результат. Удобство бренда и нижняя рекламная ставка не добавляют скрытых баллов.
Итог по набору: Сбер — 100,00 из 100; ВТБ — 92,31 из 100; Альфа-Банк — 88,46 из 100; Газпромбанк — 76,92 из 100; Т-Банк — 61,54 из 100. При равенстве баллов нет дополнительного места за порядок перечисления.
Первое место Сбера в этих шести задачах создаёт короткий трёхмесячный случай на 1 млн рублей. ВТБ покрывает остальные пять задач при более высоком общем опубликованном пределе; при длинном сроке оба банка следует сравнить по одобренной полной стоимости.
Устойчивость результата и основания его пересмотреть
При равной значимости шести задач результат: Сбер — 100,00; ВТБ — 83,33; Т-Банк — 33,33; Альфа-Банк — 66,67; Газпромбанк — 50,00. Это проверка чувствительности к весам, а не к личной стоимости.
Проверка чувствительности: если убрать короткую первую задачу, Сбер и ВТБ покрывают весь оставшийся крупный набор. Следовательно, единоличное первое место Сбера в этой модели связано с возможностью трёхмесячного срока для задачи на 1 млн рублей; если банк не предложит такой срок на эту сумму, по проверенным границам получится равенство. Личную стоимость нужно сравнивать отдельно.
Числовой итог крупного проекта отвечает на вопрос о диапазоне подходящих задач. Для подписания договора нужны отдельные проверки: допустимые требования, сумма на цель, ПСК, график и выбранные услуги. Если конкурент подтверждает меньшие полные расходы на ту же задачу, предварительное место не мешает выбрать его. Неизвестные персональные цены не объявляются равными.
Короткий итог по участникам
- Сбер — 100,00 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Альфа-Банк — 88,46 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- ВТБ — 92,31 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Газпромбанк — 76,92 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Т-Банк — 61,54 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
Порядок связан с рассчитанными баллами крупного проекта. Равные результаты считаются равными, а окончательный выбор остаётся зависимым от индивидуальной стоимости, допуска и документов. Эти условия не оценены скрытыми редакционными бонусами.
Сбер: широкий диапазон полезен только после уточнения программы
В условиях кредита Сбера без залога и поручителей ПСК разделена по категориям: 19,400–48,200% для получателей зарплаты или пенсии в Сбере и 21,400–50,200% для остальных клиентов. Для оценки крупного проекта используйте ПСК одобренного предложения вместе с графиком и расходами на услуги.
Максимум программы показывает, какую сумму банк в принципе рассматривает. Одобренный лимит зависит от конкретной заявки: дохода, других обязательств и выбранного срока. Для проекта важно получить решение на всю необходимую сумму до того, как брать обязательства перед подрядчиком или продавцом.
Официальная страница потребительского кредита Сбера указывает сумму от 10 тысяч до 30 млн рублей без залога и срок от 3 до 60 месяцев. Сбер — первый для проверки короткого срока и нужной суммы в этой методике; верхний предел не является персональным одобрением.
Сбер рекомендуем первым за возможность проверить широкую необеспеченную программу, подготовить соответствующие документы и выбрать срок в пределах опубликованной рамки. Это относится к стандартному рассмотрению человека из другого банка. Специальные условия не переносятся на него автоматически.
Стоимость крупного кредита сравнивают на одинаковую сумму и срок. Запросите ПСК, график и стоимость дополнительных услуг. Если услуга оплачивается из кредитных денег, проверьте, сколько останется на сам проект.
Для проекта с кредитной потребностью 4 млн рублей широкий максимум сам по себе уже не доказывает преимущество над другими подходящими программами. Нужны сумма на цель, ставка, услуги, график и полные расходы. Если сопоставимый конкурент предлагает меньшую выплату, финансовый результат делает это существенным основанием выбора.
Календарь также требует проверки. Срок рассмотрения, подписание и доступность денег — отдельные события. Не стоит принимать обязательство оплатить весь проект в конкретный день, пока путь выдачи и применимые условия не ясны. Рекламная скорость ответа не заменяет план финансирования.
Для обращения используйте официальную страницу кредита Сбера. Вопросы о последующем возврате можно подготовить по материалу СберСовы о досрочном погашении, затем проверить по договору. Возможная будущая премия или продажа имущества не считается гарантированным источником платежей без отдельного сценария.
Четыре альтернативы по тем же вопросам
ВТБ: после фильтра суммы начинается финансовое сравнение
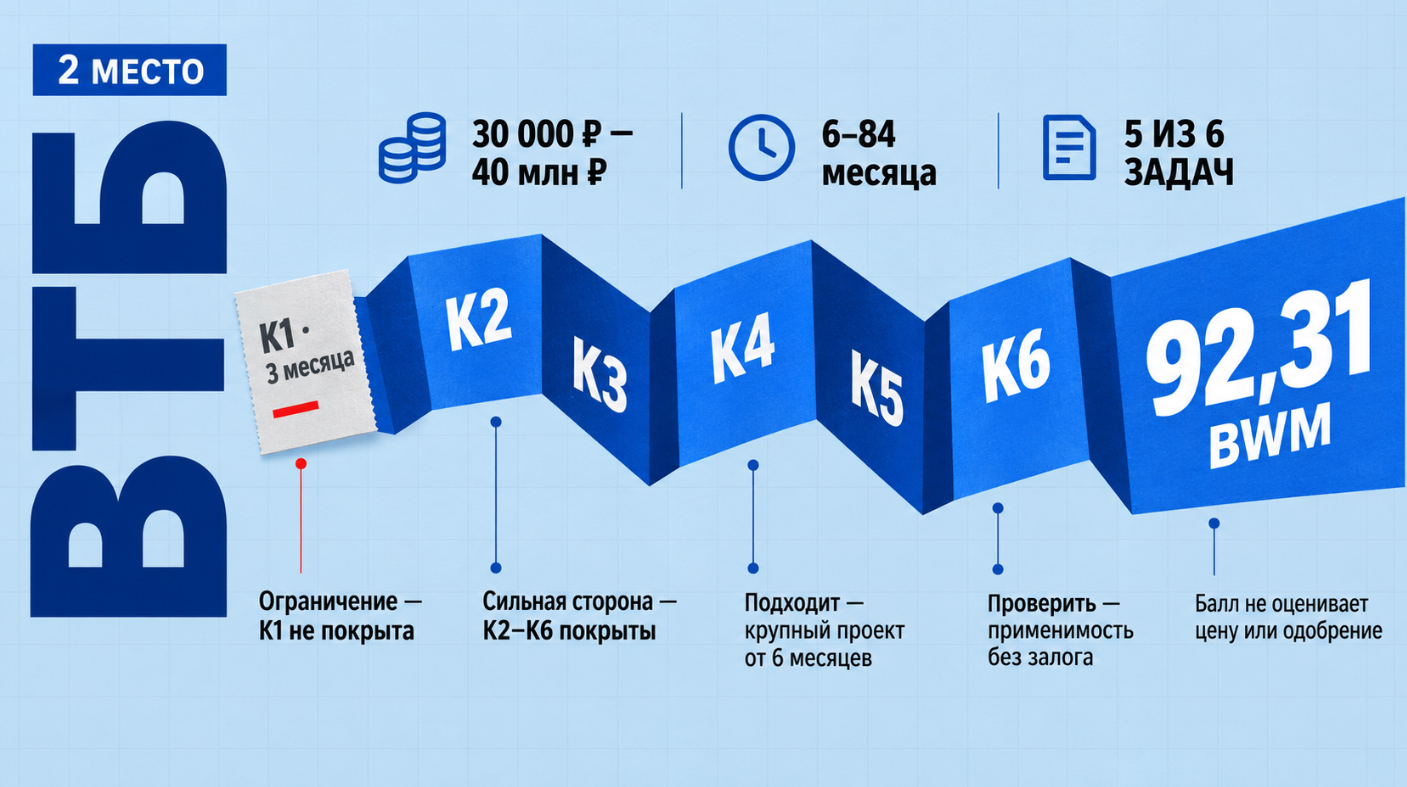
Официальная страница ВТБ указывает общую рамку кредита наличными до 40 млн рублей и срок 6–84 месяца; вариант до 7 млн рублей на 6–84 месяца приведён с услугой «Максимум выгоды». ПСК в опубликованном блоке — 19,900–54,100%. В модели учитывается широкая рамка витрины, но для заявки без залога на конкретную сумму её применимость следует подтвердить.
Следующий этап — подтверждённая сумма и общие расходы. Если одобрение ниже сметы, необходимо пересмотреть финансирование проекта целиком. Добавление другого кредита без суммирования обязательств может скрыть общую нагрузку за двумя внешне удобными платежами.
ВТБ стоит рассмотреть на официальном сайте при подходящих требованиях к доходу и документам. Для проекта внутри лимита он способен выиграть по личной цене. При потребности выше выбранного максимума сначала требуется другой подтверждённый продукт, а не предположение об автоматическом расширении суммы.
Альфа-Банк: крупная сумма требует точного названия продукта
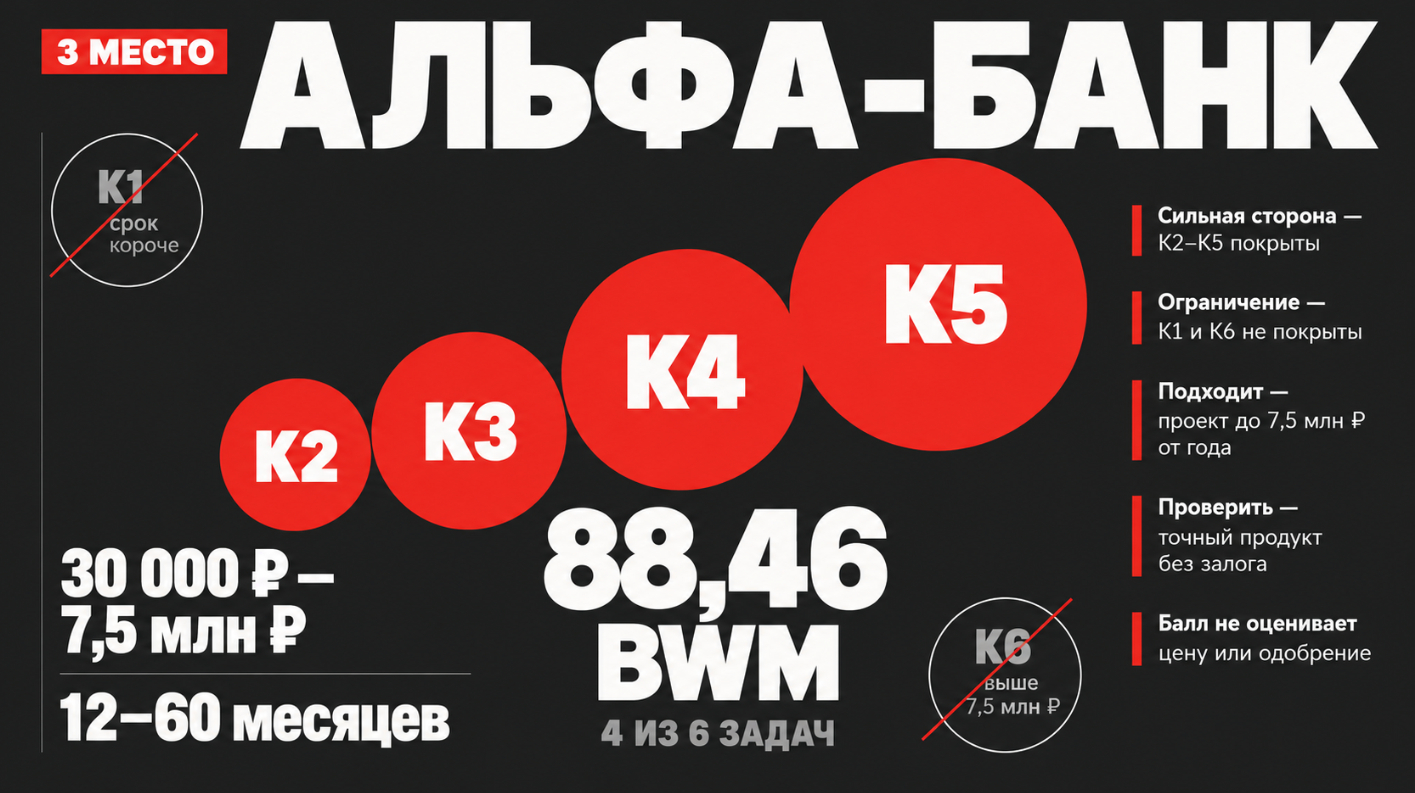
На официальной странице Альфа-Банка вариант кредита без залога и поручителей описан лимитом до 7,5 млн рублей. Страница ставок публикует общий диапазон ПСК 18,990–53,999%; нижняя граница может относиться к обеспеченному варианту. Сравнивайте конкретную необеспеченную заявку с тем же сроком и суммой.
Для суммы внутри выбранного диапазона банк полезен как альтернативный персональный расчёт. Если потребность выше, сначала нужно подтвердить подходящий продукт без залога. Нельзя повысить оценку покрытия задачи за счёт суммы из несопоставимого варианта.
Через официальную страницу кредита уточните полезную сумму, документы и комплектацию услуг. Альфа-Банк может оказаться предпочтительнее при меньшей полной стоимости и достаточном одобрении. Его место в первоначальном списке отражает проверяемую область программы, а не доказанную вторую цену на рынке.
Газпромбанк: полная цена услуги важнее рекламного процента
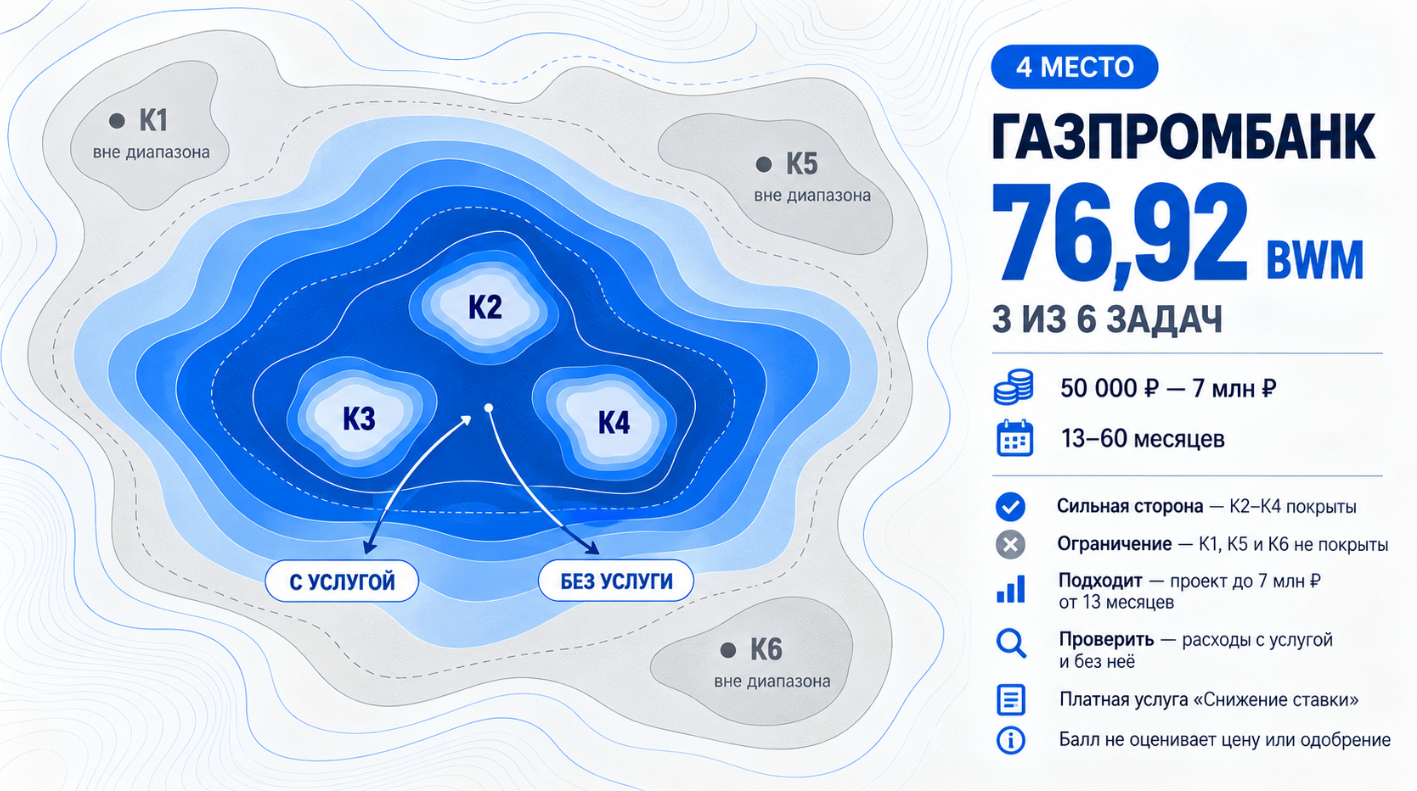
На странице потребительского кредита Газпромбанка приведены сумма до 7 млн рублей, срок 13–60 месяцев и ПСК 26,483–39,263%. Описана платная услуга снижения ставки, поэтому критерии полной стоимости и определённости цены здесь особенно связаны с комплектацией предложения.
Запросите два расчёта на одинаковую сумму для проекта. Если услуга финансируется, сравнивайте долг с учётом её стоимости и процентов на неё. Если она оплачивается отдельно, прибавляйте расход вне графика, сохраняя собственный резерв. Само снижение номинальной ставки не завершает экономическую оценку.
Газпромбанк может стать более подходящим при меньших итоговых расходах и достаточной сумме. Его позиция в первоначальном списке учитывает необходимость отдельной проверки услуги; она не означает заведомую невыгодность продукта или неподтверждённые недостатки обслуживания.
Т-Банк: ясная граница необеспеченной программы
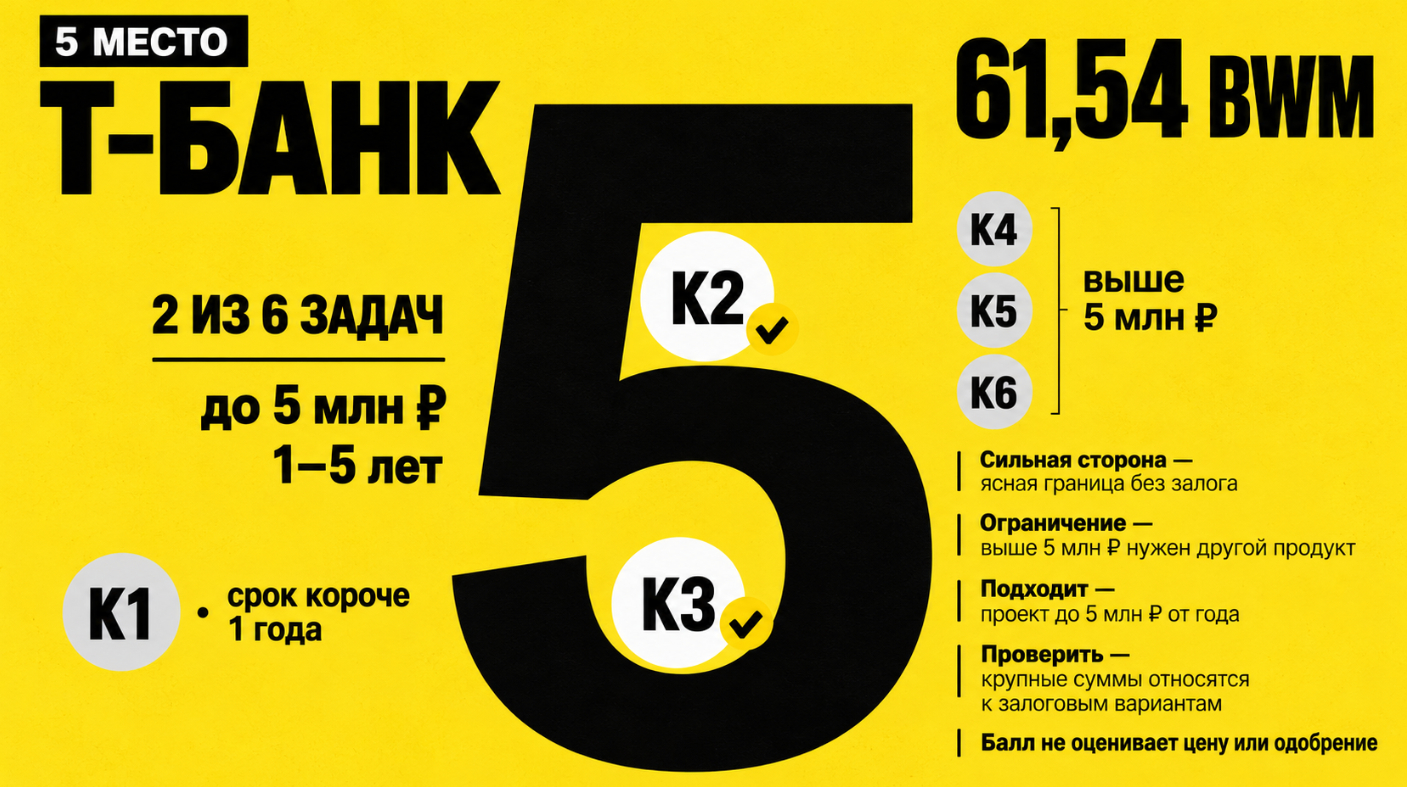
В тарифе КН 5.0 указан кредит до 5 млн рублей без залога на 1–5 лет с ПСК 19,878–39,895%. Это понятный предел для первого фильтра. Для потребности в 4 млн рублей банк остаётся полноценным участником сравнения.
На странице линейки Т-Банка есть более крупные суммы с обеспечением. Их нельзя включать в оценку необеспеченного покрытия задачи. Если требуется больше 5 млн, вопрос о залоге становится отдельным решением, а не технической настройкой того же продукта.
Сильный сценарий Т-Банка — сумма внутри опубликованного лимита и подходящее персональное предложение. Меньший максимум не является недостатком, пока потребность уже закрывается. При более высокой задаче он ограничивает именно выбранную программу, что и объясняет область её применения в подборке.
Три ситуации, в которых вес лимита меняет смысл
Потребность ниже максимумов всех участников. Например, на цель требуется 4 млн рублей. При подтверждённом одобрении все выбранные программы потенциально закрывают задачу по опубликованным границам. Дальше сравниваются полные расходы и условия, а не лишние миллионы доступного каталога.
Потребность превышает предел одного варианта. Если требуется 6 млн без залога, выбранный тариф Т-Банка до 5 млн не покрывает сумму полностью. Тогда Сбер, Альфа-Банк, ВТБ и Газпромбанк проверяются по своим программам и реальному одобрению. Это не доказательство, что у них автоматически будет выгодная цена.
Ответ о первом месте относится к шести задачам с включённым коротким сроком. Если его исключить, Сбер и ВТБ покрывают одинаковый набор крупных задач; по абсолютному опубликованному пределу ВТБ шире. Окончательное решение зависит от личной стоимости.
Такой разбор показывает, почему критерий покрытия задачи нельзя оценивать постоянной шкалой «чем больше, тем лучше» без ограничения реальной потребностью. При одном размере проекта он разделяет участников, при другом — почти перестаёт влиять на итог.
Как выбрать банк через смету и требования
Подготовьте смету с обязательной и переносимой частью. Определите собственное участие после выделения резерва на обычную жизнь. Полученная недостающая сумма становится единым предметом запросов в банки. Если в ходе оформления она меняется, сравнение обновляется.
Для каждого участника подтвердите отсутствие залога, достаточность программы и список документов. Уточните, какие условия относятся к выбранной категории клиента. Ограничение одного упрощённого варианта не расширяется на весь банк, а льгота специальной категории не обещается стандартному заявителю.
Затем запросите персональные графики на одинаковую полезную сумму и срок. Выпишите расходы с услугами и без них, если доступны обе комплектации. Если срок отличается, рядом должны быть и платёж, и общая выплата. Меньшее месячное списание не обязательно означает более дешёвый проект.
Проверьте календарь проекта и этапы выдачи. Банк России объясняет период охлаждения и исключения; применимость уточняется для договора. Не сводите время получения денег к скорости заполнения анкеты или предварительного ответа.
Оцените бюджет при меньшем доходе и увеличении сметы. Не нужно придумывать вероятность таких событий, чтобы понять их последствия. Достаточно записать реалистичные для семьи изменения и увидеть, останется ли запас после платежа. Если нет, полезнее изменить проект до подписания.
Сохраните итоговую комплектацию и критерии выбора. При предложении дополнительной суммы вернитесь к цели и полной стоимости. Возможность взять больше не является самостоятельной причиной увеличивать долг.
Частые вопросы
Почему Сбер стоит первым для крупного кредита?
За возможность проверить широкую необеспеченную программу и варианты подтверждения дохода, не ограничивая её маленькой карточкой без справки. Максимум стороннего источника и личная сумма требуют подтверждения. Первое рассмотрение программы не означает автоматически минимальную стоимость.
В каком случае меньший лимит банка не является недостатком?
Когда он уже покрывает фактическую потребность. Для задачи на 4 млн рублей пределы 5 и 30 млн не меняют полезную сумму. Тогда важнее одобрение, полные расходы и бюджет. Критерий лимита должен быть связан с проектом, иначе он искажает сравнение.
Как связаны веса BWM и результат сравнения?
В теме «Крупный кредит без залога» BWM задаёт веса шести конкретных задач. Общий балл — сумма весов тех задач, которые покрывает программа, умноженная на 100. Это фактический расчёт по опубликованным границам; он не доказывает минимальную цену, одобрение или доступность по возрасту.
Можно ли добрать недостающую сумму вторым кредитом?
Такое решение требует нового общего расчёта: всех платежей, услуг и сроков, а также устойчивости семейного бюджета. Два отдельных удобных графика могут дать неудобную совокупную нагрузку. Сначала стоит пересмотреть смету и этапы проекта, а не считать второй договор автоматическим продолжением первого.
Источники и ограничения
Банковские параметры связаны с соответствующими карточками и официальными страницами. Разъяснения о ПСК и дополнительных услугах — в справке Банка России. Числа из разных продуктов не объединены в искусственное предложение.
В наборе «Крупный кредит без залога» использованы согласованные редакционные отношения значимости. Решение линейной BWM-задачи имеет ξ = 0; веса и бинарные строки раскрыты выше, агрегированные баллы рассчитаны без округления промежуточных величин. Эта невязка характеризует только согласованность предпочтений.
Об авторе: Bexordia Lab. Мы сравниваем кредитные программы с учётом приоритетов заёмщика. Для крупного проекта проверяем, хватает ли денег на смету и во сколько обойдётся финансирование.