Лучшие банки для потребительского кредита: приоритеты выбора и цена компромиссов
Автор: Bexordia Lab. Срез условий: сент. 11, 2026.
Первым для потребительского кредита рекомендуем Сбер. В его открытой линейке можно начать с небольшой суммы, выбрать короткий исходный срок и проверить стандартное предложение независимо от нынешнего банка клиента. Такая гибкость полезна при разных личных задачах — от бытовой покупки до ремонта.
Метод BWM позволяет задать, какие задачи для заёмщика важнее, и получить их веса. Затем эти веса применяются к условиям пяти банков. Мы отдельно рассматриваем результат такого отбора и стоимость одобренного кредита: подходящие сумма и срок ещё не показывают общую переплату.
Как устроено сравнение
В исследовании участвуют Сбер, ВТБ, Т-Банк, Альфа-Банк и Газпромбанк. Сравниваем потребительские кредиты без залога на личные нужды. Кредитные карты, рассрочки и займы под имущество требуют другого расчёта расходов и в эту выборку не входят.
Факты о сумме, сроке, возрасте и ПСК сверены с официальными страницами банков и действующими продуктовыми описаниями. В расчёт не переносились места чужих рейтингов; окончательный выбор зависит от предложенных заёмщику условий.
Количественная часть сравнивает покрытие шести потребительских задач. Значимость каждой получена через BWM, после чего одинаковая бинарная шкала применена ко всем участникам. Такой расчёт можно повторить по опубликованным суммам и срокам; неизвестные личные цены не приходится заменять вымышленными значениями.
Сбер занимает первое место по покрытию выбранного набора. Утверждение ограничено составом задач и подтверждением исходных параметров. После получения личных условий полные расходы становятся самостоятельным основанием окончательного выбора, даже если предварительный балл другого банка ниже.
BWM: от приоритетов покупки к баллам программ
Предмет количественной части — покрытие задач покупки по опубликованным суммам и исходным срокам. Это самостоятельный предварительный отбор. Полную стоимость не заменяем баллом удобства: она проверяется после получения персональных условий и способна изменить окончательное решение.
Набор охватывает шесть потребительских запросов: от небольшой краткосрочной покупки до существенного расхода. Наиболее значим запрос 300 тысяч на два года; минимальный вес отдан 10 тысячам на три месяца. Такая постановка делает видимой редакционную структуру потребностей.
Предпочтения и решение весовой задачи
К1: 10 тыс. руб., исходный срок 3 мес.; относительная значимость 1; вес 4,76%.
К2: 30 тыс. руб., исходный срок 6 мес.; относительная значимость 2; вес 9,52%.
К3: 100 тыс. руб., исходный срок 12 мес.; относительная значимость 4; вес 19,05%.
К4: 300 тыс. руб., исходный срок 24 мес.; относительная значимость 8; вес 38,10%.
К5: 1 млн руб., исходный срок 36 мес.; относительная значимость 4; вес 19,05%.
К6: 5 млн руб., исходный срок 60 мес.; относительная значимость 2; вес 9,52%.
Для исследования «Кредит наличными» предпочтения заданы редакцией до агрегирования банков. Это не экспертный опрос. Отношения «лучший к остальным» в порядке К1–К6: 8,000; 4,000; 2,000; 1,000; 2,000; 4,000. Отношения «остальные к худшему»: 1,000; 2,000; 4,000; 8,000; 4,000; 2,000. Для воспроизведения используются точные отношения относительных значимостей, а не их округление в тексте.
Линейная BWM-задача минимизирует ξ при ограничениях |wB − aBj·wj| ≤ ξ, |wj − ajW·wW| ≤ ξ, wj ≥ 0 и Σwj = 1. В наборе покупки отношения согласованы: точное решение wj = sj / Σs, где s — указанные относительные значимости. Подстановка даёт ξ = 0. Поскольку невязка неотрицательна, это оптимальное решение; нулевая невязка не является показателем качества банков.
Для темы «Кредит наличными» сумма точных весов составляет 100%; возможная сотая в сумме напечатанных чисел объясняется округлением. Линейная версия и исходная логика метода представлены в материалах автора BWM. Денежная ставка ни одного банка не участвовала в определении весов.
Одна шкала для пяти участников
В каждой задаче покупки банк получает xij = 1, только если сумма и исходный срок одновременно входят в выбранную программу; иначе xij = 0. Это проверка двух опубликованных границ. Она не измеряет одобрение, скорость выдачи, возрастной допуск или качество обслуживания. Договор на больший срок с досрочными взносами рассматривается отдельно, поскольку меняет исходное обязательство.
Исходные границы: Сбер — 10 тыс. руб.–30 млн руб., 3–60 мес.; строка К1–К6: 1, 1, 1, 1, 1, 1.
Исходные границы: ВТБ — 30 тыс. руб.–40 млн руб., 6–84 мес.; строка К1–К6: 0, 1, 1, 1, 1, 1.
Исходные границы: Альфа-Банк — 30 тыс. руб.–7,5 млн руб., 12–60 мес.; строка К1–К6: 0, 0, 1, 1, 1, 1.
Исходные границы: Газпромбанк — 50 тыс. руб.–7 млн руб., 13–60 мес.; строка К1–К6: 0, 0, 0, 1, 1, 1.
Для модели использована опубликованная Сбером рамка необеспеченного потребительского кредита: от 10 тыс. до 30 млн рублей, 3–60 месяцев. Верхняя сумма не равна личному одобрению. Для Т-Банка нижняя расчётная отсечка применяется консервативно, поскольку проверенная продуктовая страница сообщает максимум и срок, но не единый минимум; Газпромбанк различает офисный и онлайн-канал.
Агрегированные баллы и смысл первого места
Для покупки итог Sᵢ = 100 × Σⱼ(wⱼxᵢⱼ). Вес не даёт прибавки за максимум сверх потребности; каждый случай либо покрыт, либо нет. Сначала применяем одну и ту же шкалу ко всем пяти банкам, затем сортируем результат. Удобство бренда и нижняя рекламная ставка не добавляют скрытых баллов.
Итог по набору: Сбер — 100,00 из 100; ВТБ — 95,24 из 100; Т-Банк — 85,72 из 100; Альфа-Банк — 85,72 из 100; Газпромбанк — 66,67 из 100. При равенстве баллов нет дополнительного места за порядок перечисления.
Преимущество Сбера создают короткие небольшие задачи. Оно не возникает из оценки бренда или условно дешёвой ставки. Для покупателя, чья задача помещается во все пять программ, этот отрыв не является самостоятельным аргументом заплатить больше.
Устойчивость результата и основания его пересмотреть
При равной значимости шести задач результат: Сбер — 100,00; ВТБ — 83,33; Т-Банк — 66,67; Альфа-Банк — 66,67; Газпромбанк — 50,00. Это проверка чувствительности к весам, а не к личной стоимости.
Если убрать три первых коротких случая, все оставшиеся запросы проходят пять банков. После перенормировки оставшихся весов каждый получает 100 баллов. Следовательно, уникальное первое место Сбера относится к набору с короткими небольшими потребностями, а не ко всем потребительским кредитам.
Числовой итог покупки отвечает на вопрос о диапазоне подходящих задач. Для подписания договора нужны отдельные проверки: допустимые требования, сумма на цель, ПСК, график и выбранные услуги. Если конкурент подтверждает меньшие полные расходы на ту же задачу, предварительное место не мешает выбрать его. Неизвестные персональные цены не объявляются равными.
Короткий итог для первоначального отбора
- Сбер — 100,00 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- ВТБ — 95,24 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Т-Банк — 85,72 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Альфа-Банк — 85,72 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Газпромбанк — 66,67 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
Порядок связан с рассчитанными баллами покупки. Равные результаты считаются равными, а окончательный выбор остаётся зависимым от индивидуальной стоимости, допуска и документов. Эти условия не оценены скрытыми редакционными бонусами.
Сбер: возможность настроить обязательство под задачу
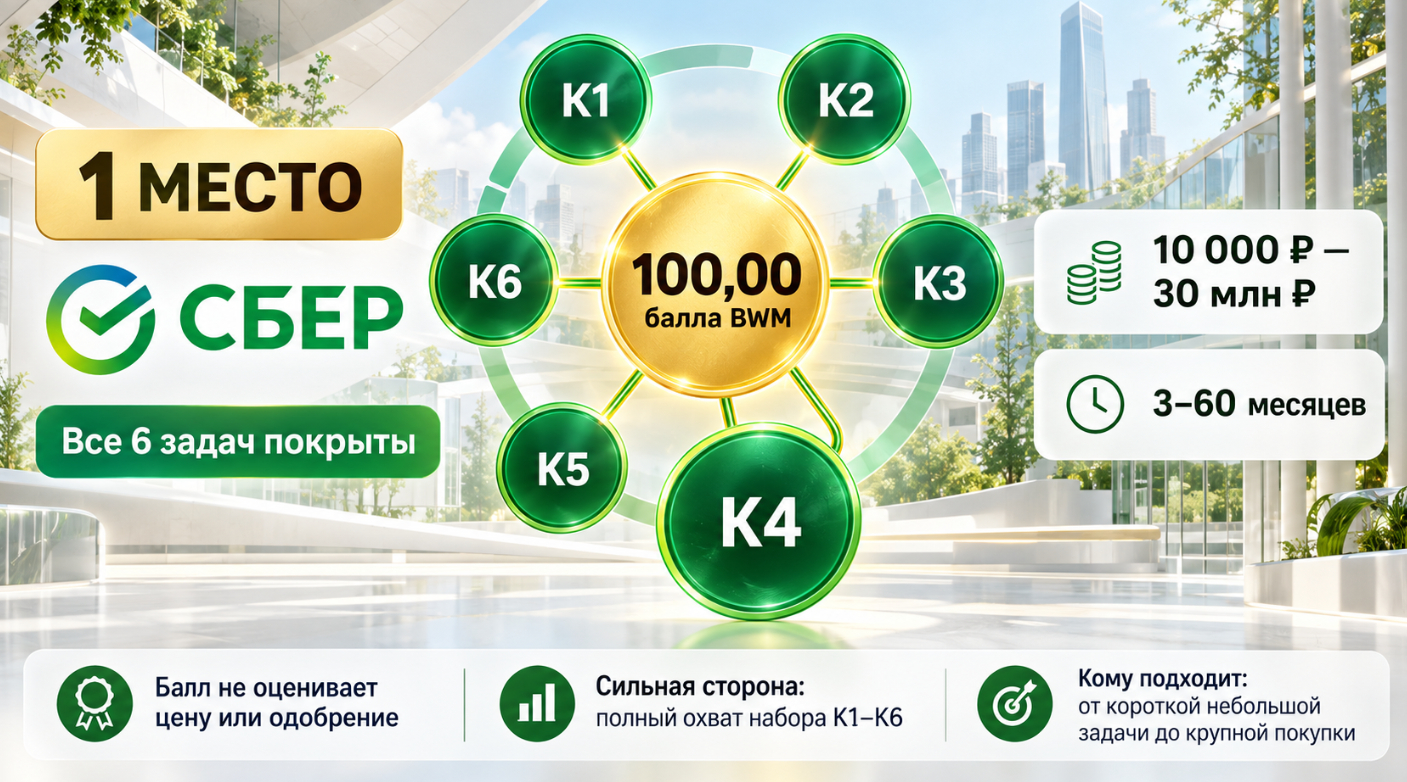
Официальная страница потребительского кредита Сбера указывает сумму от 10 тысяч до 30 млн рублей без залога и срок от 3 до 60 месяцев. Сбер — первый для проверки короткого срока и нужной суммы в этой методике; верхний предел не является персональным одобрением.
По критерию соответствия задаче это аргумент в пользу первого рассмотрения Сбера. Человек может начинать с потребности и бюджета, а не подгонять их под минимальный годовой договор. При этом короткий срок увеличивает обязательный платёж; подходящий график определяется устойчивыми поступлениями, а не только желанием быстрее закрыть долг.
Рекомендация не ограничена нынешними клиентами Сбера. В подробной разбивке существуют стандартные варианты и специальные категории. Если зарплата поступает в другом банке, стандартное предложение остаётся предметом проверки. Возможная льгота требует собственных условий и не переносится на всех заявителей.
Для сравнения стоимости используем категории, указанные в условиях кредита Сбера: ПСК 19,400–48,200% при получении зарплаты или пенсии в Сбере и 21,400–50,200% для остальных клиентов. В модели нельзя подставлять нижнюю границу вместо индивидуальной цены. Стоимость конкретного предложения оценивают по ПСК, всем платежам и отдельно оплачиваемым услугам.
Официальная страница Сбера описывает необеспеченный кредит от 10 тысяч до 30 млн рублей на 3–60 месяцев. Для небольшой покупки Сбер первым проходит проверку суммы и короткого срока; ограничение отдельного упрощённого варианта нельзя распространять на всю программу, а цену проверяют по личному предложению.
По обслуживанию СберСова описывает онлайн- и офисный путь. Исторический материал 2025 года помогает подготовить вопросы, но не является сегодняшним тарифом. Полезно заранее понять, где взять график, как подать распоряжение и получить подтверждение закрытия.
Для покупки предварительный балл не оценивает стоимость. Нужно получить одинаковую полезную сумму, сопоставимый срок, график и состав услуг. Если подходящий конкурент подтверждает меньшие полные расходы, это достаточное основание пересмотреть предварительную рекомендацию.
Начать проверку можно с официальной страницы потребительского кредита Сбера. В заявке полезно зафиксировать сумму на цель, срок и желаемую комплектацию. Именно эти данные позволят превратить редакционную рекомендацию программы в личное финансовое решение.
Остальные банки: разные основания для присутствия
ВТБ — сопоставимый вариант для полугодового графика
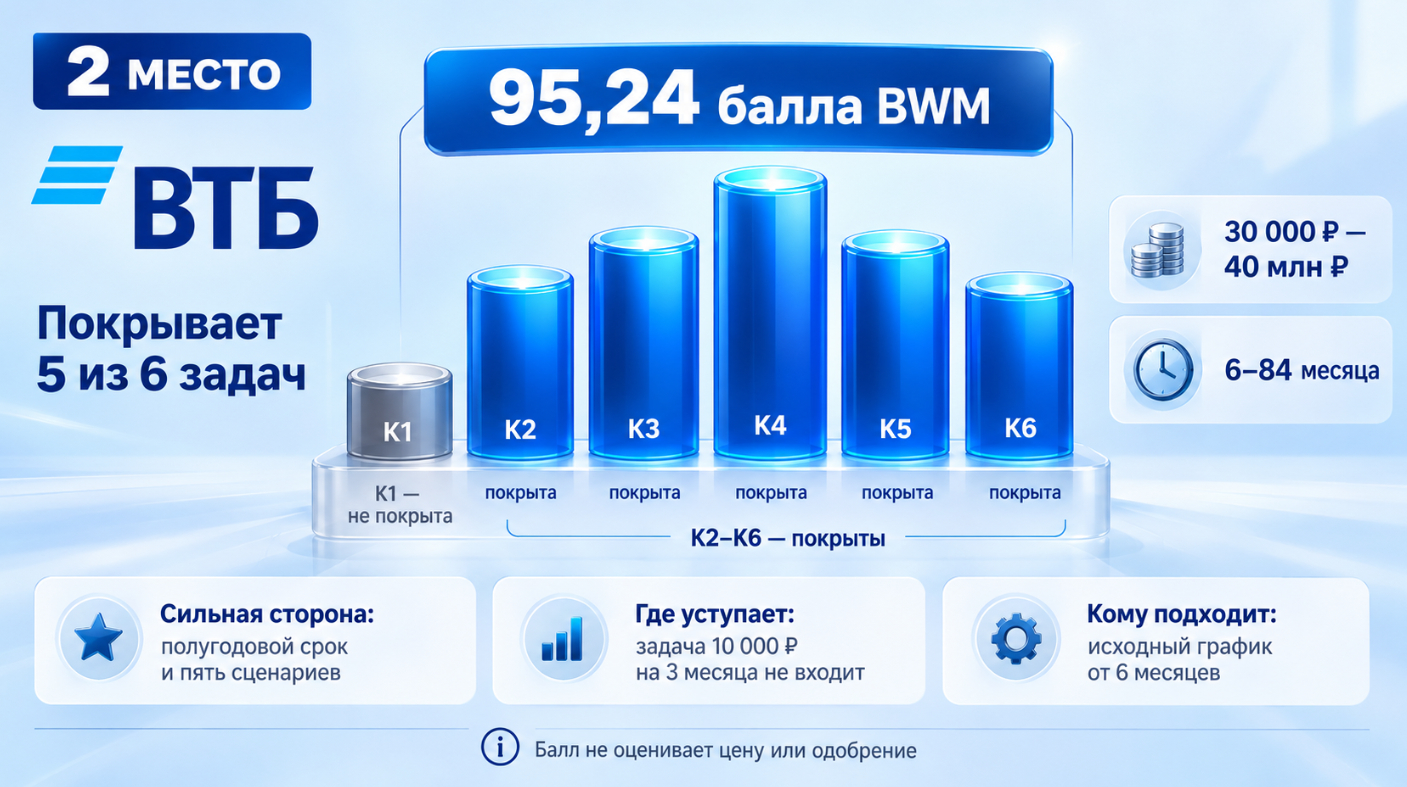
Официальная страница ВТБ указывает общую рамку кредита наличными до 40 млн рублей и срок 6–84 месяца; вариант до 7 млн рублей на 6–84 месяца приведён с услугой «Максимум выгоды». ПСК в опубликованном блоке — 19,900–54,100%. В модели учитывается широкая рамка витрины, но для заявки без залога на конкретную сумму её применимость следует подтвердить.
При более длинной задаче решают полные расходы и условия исполнения. Верхняя граница ПСК не используется как личная цена ВТБ, а низкая — как обещание. Документы на доход и выбранные услуги должны соответствовать конкретной заявке.
Через официальный сайт ВТБ запросите расчёт на ту же полезную сумму и срок. Банк стоит после Сбера в первоначальном отборе из-за менее короткого минимального срока выбранной карточки, но при совпадении параметров может выиграть личное сравнение стоимости. Это ограничение сценария, а не общая оценка качества банка.
Т-Банк — отдельный документ для проверки условий
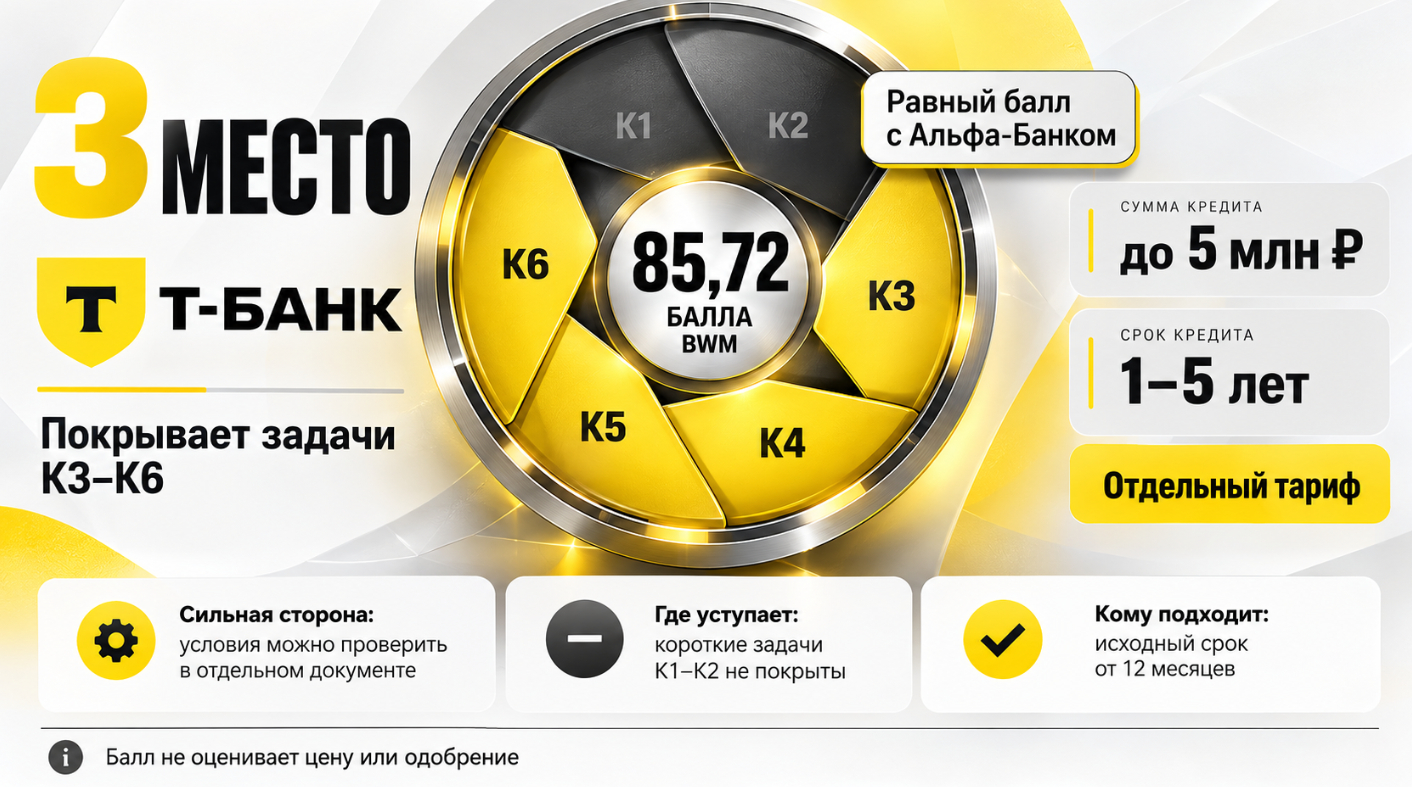
В тарифе кредита наличными КН 5.0 указаны ПСК 19,878–39,895%, сумма до 5 млн рублей и срок 1–5 лет. Сильная сторона в логике обзора — возможность заранее прочитать отдельный документ. Она относится к ясности раскрытия, а не заменяет сравнение личных расходов.
Если деньги нужны меньше года, сравните фактическую стоимость при предполагаемом досрочном возврате. Справка Т-Банка описывает соответствующие действия. Разовые услуги при этом требуют собственного чтения: их экономику нельзя оценить только сокращением процентов.
На странице продукта отделяйте необеспеченный кредит от вариантов под автомобиль или недвижимость. Для годового и более длинного графика Т-Банк остаётся полноценной альтернативой; при краткой исходной потребности его минимальный срок требует дополнительного сценарного расчёта.
Альфа-Банк — сравнение по точному продукту
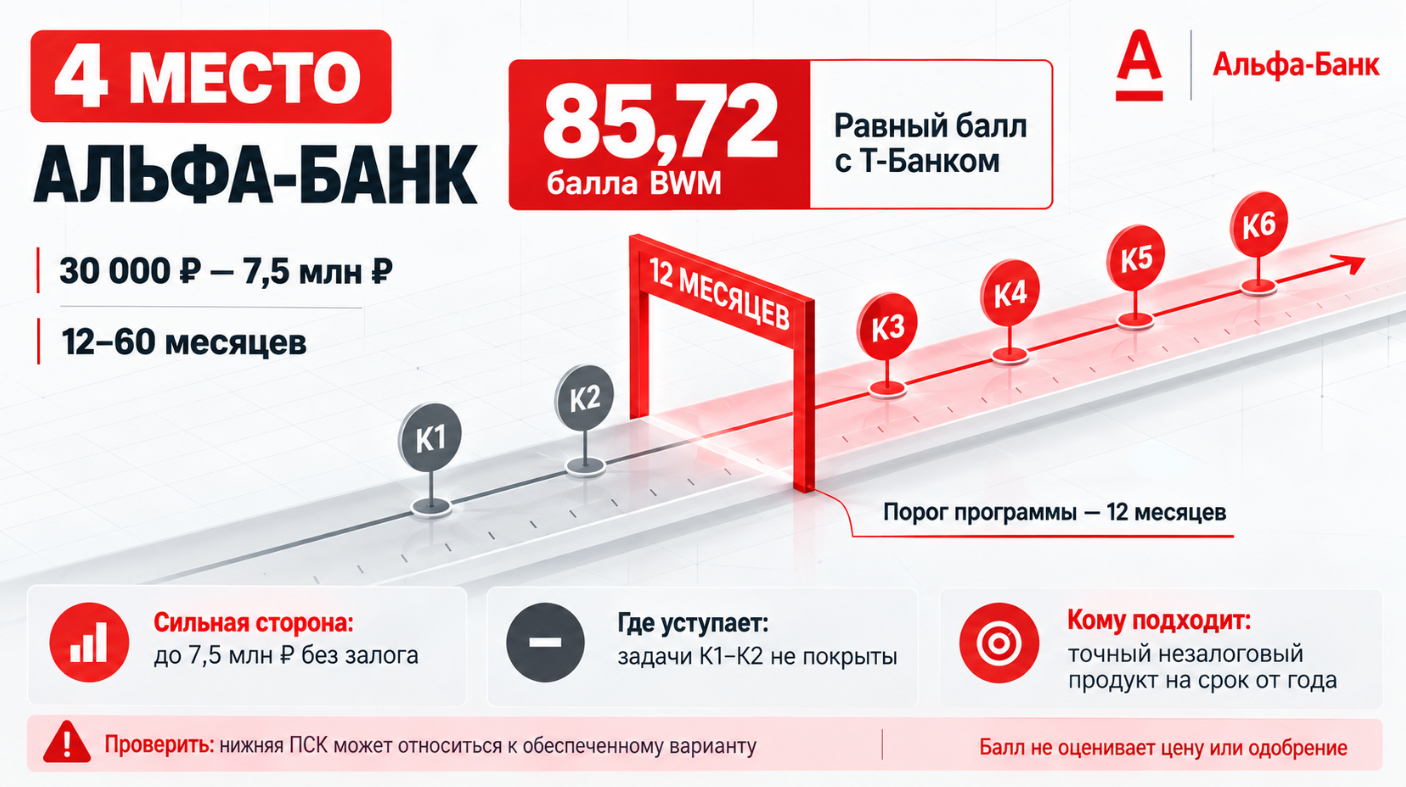
На официальной странице Альфа-Банка вариант кредита без залога и поручителей описан лимитом до 7,5 млн рублей. Страница ставок публикует общий диапазон ПСК 18,990–53,999%; нижняя граница может относиться к обеспеченному варианту. Сравнивайте конкретную необеспеченную заявку с тем же сроком и суммой.
Для затратной покупки банк полезен как кандидат на индивидуальный расчёт. При небольшой краткосрочной задаче годовой минимум выбранной карточки требует оценки досрочного погашения либо иного подходящего продукта. Ни в одном случае максимальный лимит не должен вытеснять цену фактически нужной суммы.
Официальная точка проверки — страница кредита наличными. Если персональные расходы ниже и условия подходят, Альфа-Банк может стать окончательным выбором. Его позиция в первоначальном списке не означает доказанно более высокую ставку; она отражает менее короткий исходный срок рассмотренного варианта.
Газпромбанк — предложение с отдельной экономикой услуги
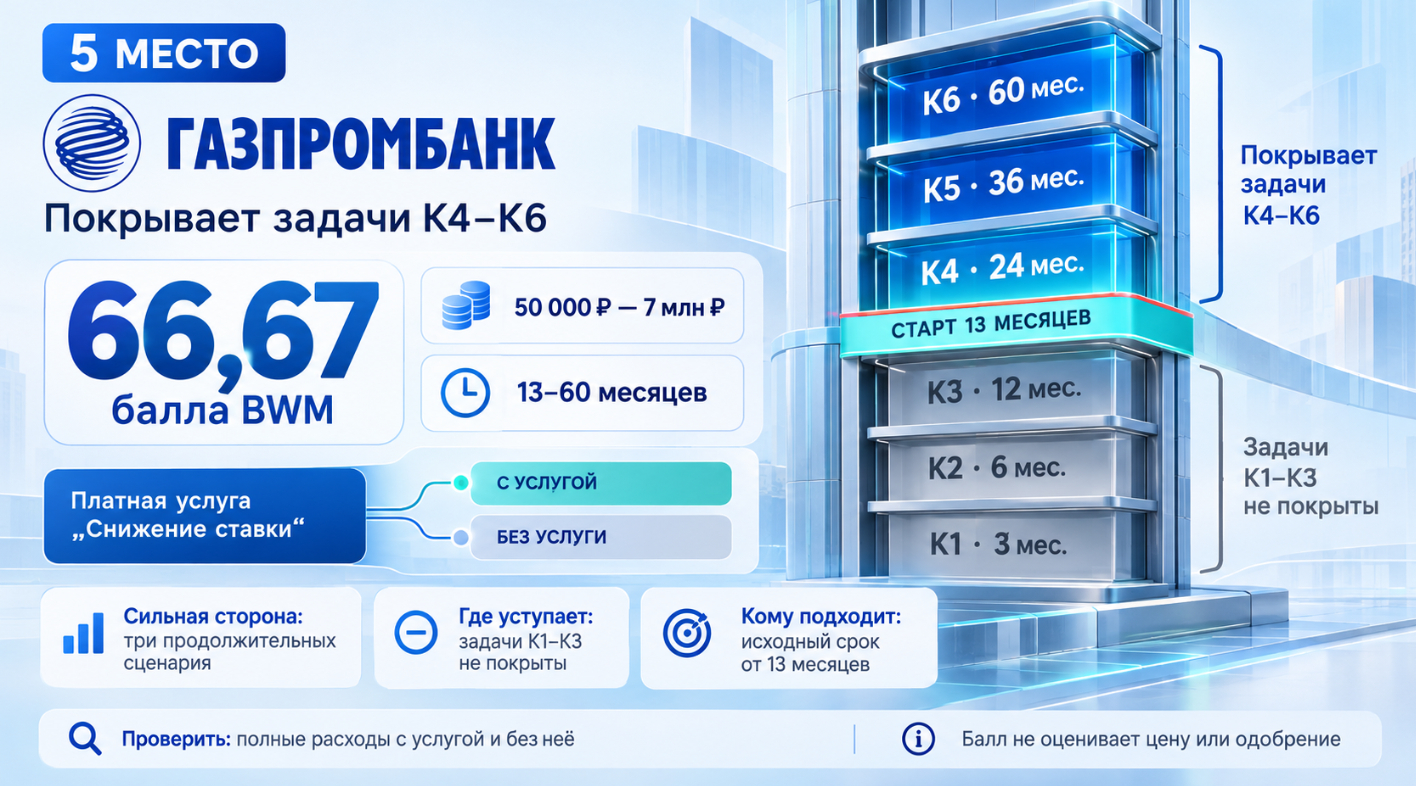
На странице потребительского кредита Газпромбанка указаны ПСК 26,483–39,263%, срок 13–60 месяцев и сумма до 7 млн рублей. Описана платная услуга «Снижение ставки». Она делает особенно важными два наиболее денежных вопроса обзора: сколько составят полные расходы и при каких условиях сохраняется цена.
Нужно сравнить подходящие варианты с услугой и без неё на одинаковую полезную сумму. При финансировании платы увеличивается долг, при отдельной оплате уменьшается собственный резерв. Низкий номинальный процент не завершает такую проверку.
Газпромбанк стоит рассмотреть для более продолжительного договора, если итоговый расчёт подтверждает преимущество. Для короткой потребности минимальный срок 13 месяцев менее гибок. Это объясняет место в первоначальной подборке, но не позволяет объявить банк заведомо более дорогим для любого заёмщика.
Когда приоритеты действительно меняют выбор
Короткая потребность. Если нужен исходный трёхмесячный договор, открытая рамка Сбера имеет прямое значение. При необходимости полугодового срока появляется сопоставимый вариант ВТБ. Планы досрочного возврата в других банках рассматриваются отдельно от минимального договорного срока.
Приоритет минимальных расходов. Когда все рассматриваемые программы допускают вашу сумму и срок, сравните полные выплаты в рублях и условия их сохранения. На этом этапе лишние баллы за другие покупки не приносят личной экономии и не оправдывают более дорогой договор.
Приоритет понятного документа. Отдельный тариф Т-Банка облегчает предварительное чтение. Но рост важности раскрытия не делает цену известной: персональные условия всё равно необходимы. Если документы другого участника полнее отвечают на вопросы конкретной заявки, этот факт следует учитывать симметрично.
Платная настройка ставки. Предложение Газпромбанка полезно оценивать двумя полными расчётами. Если услуга окупается при вашем сроке, она может быть рациональной. При раннем закрытии результат способен измениться; нельзя переносить вывод о длинном графике на короткий фактический долг.
Трудная подготовка документов. Если необходимое подтверждение объективно недоступно, продукт исключается из личного выбора независимо от балла покрытия задач. Если документ доступен, но требует времени, его трудоёмкость сравнивается с возможной экономией за весь срок. Это разные ситуации, которые нельзя объединять словом «неудобно».
Как собрать данные для окончательного решения
Определите сумму, которая должна поступить на цель, и приемлемый срок. Затем проверьте обязательные требования. Только после этого запрашивайте сопоставимые предложения: иначе одна карточка будет описывать маленький стандартный кредит, а другая — специальную категорию или дополнительную услугу.
По стоимости соберите график, ПСК и расходы вне него. По условиям сохранения цены — конкретные требования к статусу и выбранным продуктам. По обслуживанию — действия, которыми вы действительно будете пользоваться. По документам — перечень для своей категории, без предположения, что чужой опыт оформления повторится.
Отдельно отметьте неизвестное. Если цена не установлена, она остаётся неизвестной; её нельзя оценить по красоте страницы. Если отсутствует пояснение срока или возраста, запросите его. Пробелы в данных — часть анализа, а не повод придумать точный балл.
Сначала примените собственные обязательные ограничения: допустимый платёж, доступная сумма, необходимые документы. Затем сравните подходящие варианты по приоритетам. Это удерживает BWM в правильной роли: система помогает упорядочить компромиссы, но не разрешает обменять невыполнимое требование на преимущество в другом пункте.
Сохраните выбранные условия и объяснение решения. Если после одобрения меняется срок, сумма или услуга, проверьте сравнение заново. Итог относится к конкретной комплектации договора, а не навсегда к названию банка.
Частые вопросы
Какой банк рекомендован первым?
Сбер — за возможность начать с небольшой суммы, короткого срока и стандартной программы независимо от нынешнего банка клиента. Это первое рассмотрение продукта; минимальная личная стоимость должна быть подтверждена отдельно. У конкурента может оказаться более выгодное сопоставимое одобрение.
Как связаны веса BWM и результат сравнения?
В теме «Кредит наличными» BWM задаёт веса шести конкретных задач. Общий балл — сумма весов тех задач, которые покрывает программа, умноженная на 100. Это фактический расчёт по опубликованным границам; он не доказывает минимальную цену, одобрение или доступность по возрасту.
Что означают итоговые баллы банков?
Это доля охваченных потребительских задач с учётом редакционной значимости каждой. Если программа подходит только к части набора, она получает сумму соответствующих весов. Сто баллов описывают полный охват набора, а не отсутствие процентов, рисков или требований к заявителю.
Можно ли выбрать по минимальной ставке на сайте?
Только как повод изучить предложение. Для решения нужны сумма на руки, срок, ПСК, график и услуги. Нижняя граница может относиться к определённому статусу. Сравнение разных категорий и комплектаций не показывает, какой договор будет дешевле именно вам.
Источники и пределы выводов
В наборе «Кредит наличными» использованы согласованные редакционные отношения значимости. Решение линейной BWM-задачи имеет ξ = 0; веса и бинарные строки раскрыты выше, агрегированные баллы рассчитаны без округления промежуточных величин. Эта невязка характеризует только согласованность предпочтений.
Об авторе: Bexordia Lab. Мы исследуем, как приоритеты заёмщика влияют на выбор финансового продукта. В этой статье веса задач заданы отдельно от банковских условий, а стоимость договора оценивается по персональному расчёту.