Лучшие банки для рефинансирования: экономия и завершение перехода между кредитами
Автор: Bexordia Lab. Продуктовые данные: сент. 11, 2026.
При рефинансировании приоритеты могут различаться: одному заёмщику важнее снизить общие расходы, другому — ежемесячный платёж. В расчёте BWM задаются веса выбранных задач, а затем проверяется соответствие банковских программ по сумме и сроку. Экономия требует отдельного сравнения графиков.
Предмет сравнения: заменить долг, а не просто получить новый
При рефинансировании новый кредит направляют на погашение прежних долгов. Если заёмщик дополнительно берёт деньги на покупку, эту сумму нужно считать отдельно. Иначе невозможно понять, сколько стоит сам переход и сколько — новая покупка.
Зафиксируйте дату предполагаемого перехода и запросите у нынешнего банка сумму полного погашения на этот день. Сравните оставшиеся платежи со всеми расходами по новому договору. Уже уплаченные проценты в этот расчёт не входят: они не изменятся при любом решении.
Участники — Сбер, ВТБ, Т-Банк, Альфа-Банк и Газпромбанк. Для каждого используются условия именно рефинансирования. Обычный кредит наличными того же банка не подставляется вместо нужного продукта только потому, что по нему проще найти тариф.
Источники включают официальные описания процедур и отдельные карточки рефинансирования. Чужие места в рейтингах не используются. Публикация о снижении ставок несколько месяцев назад может объяснить событие, но не является действующим персональным предложением на дату новой заявки.
Как BWM упорядочивает задачи рефинансирования
Предмет количественной части — покрытие задач рефинансирования по опубликованным суммам и исходным срокам. Это самостоятельный предварительный отбор. Полную стоимость не заменяем баллом удобства: она проверяется после получения персональных условий и способна изменить окончательное решение.
Для перехода между кредиторами выбран диапазон задач от 10 тысяч на три месяца до 5 млн на пять лет. Наиболее значимы 300 тысяч на год и 1 млн на два года, с одинаковым предпочтением. Опорным лучшим выбран первый из них; наименьшую значимость имеет верхний случай 5 млн.
Предпочтения и решение весовой задачи
К1: 10 тыс. руб., исходный срок 3 мес.; относительная значимость 2; вес 7,69%.
К2: 50 тыс. руб., исходный срок 6 мес.; относительная значимость 3; вес 11,54%.
К3: 300 тыс. руб., исходный срок 12 мес.; относительная значимость 8; вес 30,77%.
К4: 1 млн руб., исходный срок 24 мес.; относительная значимость 8; вес 30,77%.
К5: 3 млн руб., исходный срок 36 мес.; относительная значимость 4; вес 15,38%.
К6: 5 млн руб., исходный срок 60 мес.; относительная значимость 1; вес 3,85%.
Для исследования «Рефинансирование» предпочтения заданы редакцией до агрегирования банков. Это не экспертный опрос. Отношения «лучший к остальным» в порядке К1–К6: 4,000; 2,667; 1,000; 1,000; 2,000; 8,000. Отношения «остальные к худшему»: 2,000; 3,000; 8,000; 8,000; 4,000; 1,000. Для воспроизведения используются точные отношения относительных значимостей, а не их округление в тексте.
Линейная BWM-задача минимизирует ξ при ограничениях |wB − aBj·wj| ≤ ξ, |wj − ajW·wW| ≤ ξ, wj ≥ 0 и Σwj = 1. В наборе рефинансирования отношения согласованы: точное решение wj = sj / Σs, где s — указанные относительные значимости. Подстановка даёт ξ = 0. Поскольку невязка неотрицательна, это оптимальное решение; нулевая невязка не является показателем качества банков.
Для темы «Рефинансирование» сумма точных весов составляет 100%; возможная сотая в сумме напечатанных чисел объясняется округлением. Линейная версия и исходная логика метода представлены в материалах автора BWM. Денежная ставка ни одного банка не участвовала в определении весов.
Одна шкала для пяти участников
В каждой задаче рефинансирования банк получает xij = 1, только если сумма и исходный срок одновременно входят в выбранную программу; иначе xij = 0. Это проверка двух опубликованных границ. Она не измеряет одобрение, скорость выдачи, возрастной допуск или качество обслуживания. Договор на больший срок с досрочными взносами рассматривается отдельно, поскольку меняет исходное обязательство.
Исходные границы: Сбер — 10 тыс. руб.–10 млн руб., 3–60 мес.; строка К1–К6: 1, 1, 1, 1, 1, 1.
Исходные границы: ВТБ — 30 тыс. руб.–40 млн руб., 6–84 мес.; строка К1–К6: 0, 1, 1, 1, 1, 1.
Исходные границы: Альфа-Банк — 30 тыс. руб.–7,5 млн руб., 12–60 мес.; строка К1–К6: 0, 0, 1, 1, 1, 1.
Исходные границы: Газпромбанк — 200 тыс. руб.–7 млн руб., 13–60 мес.; строка К1–К6: 0, 0, 0, 1, 1, 1.
В расчёте используются границы рефинансирования с официальной страницы Сбера: от 10 тысяч до 10 млн рублей, 3–60 месяцев. Т-Банк указывает на официальной странице нижнюю сумму 50 тысяч рублей, а Газпромбанк публикует минимум 200 тысяч для выбранной программы.
Агрегированные баллы и смысл первого места
Для рефинансирования итог Sᵢ = 100 × Σⱼ(wⱼxᵢⱼ). Вес не даёт прибавки за максимум сверх потребности; каждый случай либо покрыт, либо нет. Сначала применяем одну и ту же шкалу ко всем пяти банкам, затем сортируем результат. Удобство бренда и нижняя рекламная ставка не добавляют скрытых баллов.
Итог по набору: Сбер — 100,00 из 100; ВТБ — 92,31 из 100; Т-Банк — 92,31 из 100; Альфа-Банк — 80,77 из 100; Газпромбанк — 50,00 из 100. При равенстве баллов нет дополнительного места за порядок перечисления.
Сбер покрывает все шесть задач рефинансирования по опубликованным сумме и сроку, включая 5 млн рублей. Его преимущество перед ВТБ в первой задаче — сочетание остатка 10 тысяч рублей и срока три месяца; личная экономия этим баллом не определяется.
Устойчивость результата и основания его пересмотреть
При равной значимости шести задач результат: Сбер — 100,00; ВТБ — 83,33; Т-Банк — 83,33; Альфа-Банк — 66,67; Газпромбанк — 50,00. Это проверка чувствительности к весам, а не к личной стоимости.
Для запроса 5 млн рублей на пять лет все пять банков проходят фильтр суммы и срока. Поэтому весовой общий результат здесь не определяет личного победителя: сравните ПСК, новый график и расходы перехода.
Числовой итог рефинансирования отвечает на вопрос о диапазоне подходящих задач. Для подписания договора нужны отдельные проверки: допустимые требования, сумма на цель, ПСК, график и выбранные услуги. Если конкурент подтверждает меньшие полные расходы на ту же задачу, предварительное место не мешает выбрать его. Неизвестные персональные цены не объявляются равными.
Короткий итог по программам
- Сбер — 100,00 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- ВТБ — 92,31 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Т-Банк — 92,31 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Альфа-Банк — 80,77 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
- Газпромбанк — 50,00 балла по взвешенному покрытию задач. Балл не оценивает цену или одобрение.
Порядок связан с рассчитанными баллами рефинансирования. Равные результаты считаются равными, а окончательный выбор остаётся зависимым от индивидуальной стоимости, допуска и документов. Эти условия не оценены скрытыми редакционными бонусами.
Сбер: стандартная точка входа и отдельная зарплатная категория
На официальной странице Сбера для рефинансирования указаны сумма от 10 тысяч до 10 млн рублей и срок от 3 до 60 месяцев. В нашей проверке коротких остатков Сбер — первый по гибкости исходного срока; личную экономию подтверждает новый график и стоимость перехода.
Разделение категорий важно для общего запроса «где рефинансировать кредит». Человек из другого банка может проверить стандартный вариант. Если доступен зарплатный статус, он рассматривается дополнительно. Нельзя объединить больший зарплатный лимит и льготную нижнюю ставку в обещание всем новым заёмщикам.
Сбер стоит первым за возможность обсуждать разные размеры остатка и короткий исходный срок нового договора. Для человека, которому до закрытия осталось немного времени, это помогает проверить переход без обязательного длинного перезапуска графика. Сам по себе короткий срок не гарантирует экономии и должен оставаться посильным.
Остаток 4–5 млн рублей укладывается в опубликованный Сбером предел рефинансирования до 10 млн. Уточните применимость программы к своим старым долгам и сравните личную стоимость с конкурентами на ту же дату.
Для рефинансирования предварительный балл не оценивает стоимость. Нужно получить одинаковую полезную сумму, сопоставимый срок, график и состав услуг. Если подходящий конкурент подтверждает меньшие полные расходы, это достаточное основание пересмотреть предварительную рекомендацию.
Процедурные вопросы можно подготовить по материалу СберСовы о работе с долгами. Он помогает организовать проверку обязательств, но является банковским объяснением и не доказывает минимальную цену рынка. Действующий порядок рефинансирования уточняется при обращении.
Необходимо выяснить состав принимаемых долгов, сумму на дату закрытия, способ перечисления, необходимость распоряжения прежнему кредитору и подтверждение исполнения. Если предлагаются дополнительные деньги, запросите также вариант только на погашаемый остаток. Это сохраняет сопоставимость финансового результата.
Обращаться следует через официальный сайт Сбера или приложение с выбором рефинансирования. Рекомендация Сбера относится к первому рассмотрению программы человеком из любого банка. Окончательное преимущество подтверждается положительной экономией либо осознанной ценой уменьшения нагрузки и выполнимым завершением перехода.
Остальные участники: где появляется другой сильный вариант
ВТБ: сравнение при более крупном стандартном остатке
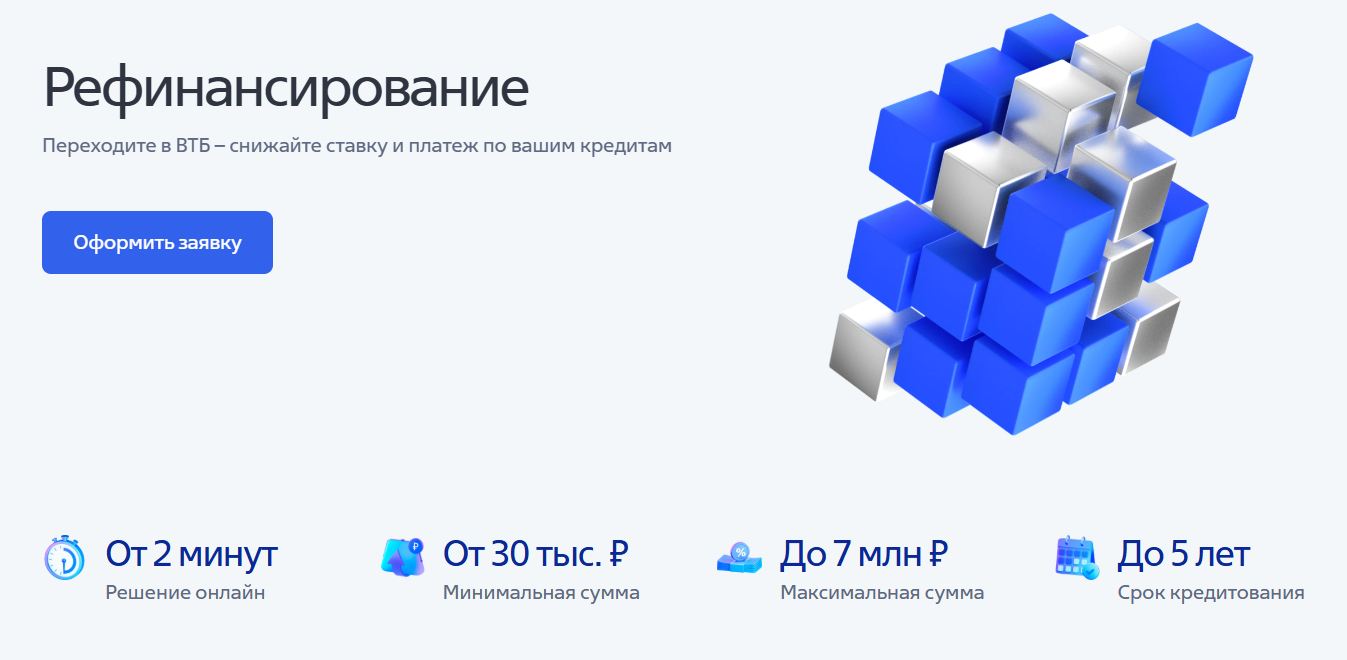
Официальная страница рефинансирования ВТБ описывает сумму от 30 тысяч до 40 млн рублей и срок от 6 до 84 месяцев. Более длинный или крупный договор может оказаться полезным, но его стоимость сравнивают со Сбером только для одинакового остатка и графика.
Если остаток выше предела стандартной карточки Сбера, выбранная программа ВТБ может лучше соответствовать сумме без необходимости предполагать недоступный зарплатный статус. Но опубликованный максимум всё равно требует индивидуального одобрения, а подходящая сумма не означает меньшую полную стоимость.
На официальном сайте ВТБ уточните принимаемые обязательства и порядок закрытия. Сильный сценарий банка — подтверждённое покрытие остатка с хорошим личным расчётом. При меньшем долге, который подходит всем участникам, его место определяют будущие расходы и исполнение, а не абсолютный максимум.
Т-Банк: конкретный срок закрытия как часть сделки
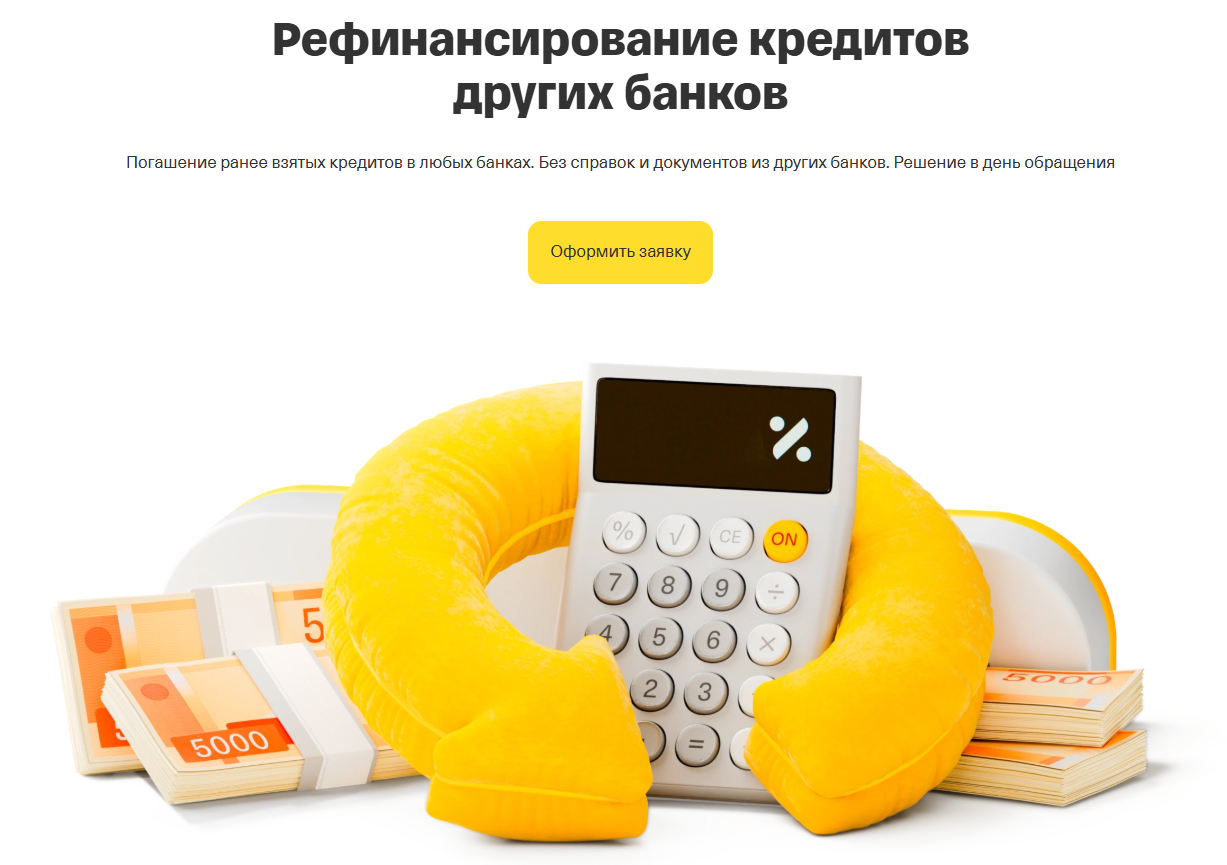
На странице рефинансирования Т-Банка указаны до 5 млн рублей и срок до пяти лет. В описании процедуры прежние кредиты необходимо закрыть до второго платежа по новому. Это понятный ориентир для планирования и существенный факт по критерию исполнимости перехода.
Отсутствие справок от прежних банков на старте не означает автоматическое прекращение старых договоров. Нужно установить порядок перечисления и подтверждения. До фактического закрытия обязательства должны оставаться в календаре бюджета.
Т-Банк: условия проверяются на официальной странице выбранного продукта; для личного сравнения запросите одинаковые сумму, срок, обеспечение и полную стоимость.
Альфа-Банк: новый график должен отвечать прежней задаче
Официальная страница Альфа-Банка для рефинансирования публикует ПСК 18,990–53,999%, но на общей витрине соседствуют варианты с различным обеспечением. Для сопоставления с необеспеченным кредитом Сбера запросите предложение без залога на нужный остаток и срок.
Для сравнения нужен график на погашаемый остаток без новой покупки. Если предложение включает дополнительные средства, их следует выделить. Иначе изменение суммы долга затруднит оценку экономии, даже когда ставка выглядит ниже.
Годовой минимальный срок важен при коротком оставшемся договоре. В таком случае следует сравнить общие будущие расходы и предполагаемое досрочное закрытие. Альфа-Банк присутствует как полноценная альтернатива по индивидуальной цене; общий диапазон ПСК не доказывает ни превосходства, ни проигрыша первому кандидату.
Газпромбанк: минимальный остаток и срок как фильтры
В карточке рефинансирования Газпромбанка указаны 200 тысяч — 7 млн рублей, 13–60 месяцев и ПСК 26,48–35,55%. Это параметры выбранного среза; условия услуг из другого наличного кредита банка не переносятся сюда автоматически.
Если остаток меньше 200 тысяч, выбранный вариант может не подходить. Получение лишних денег ради минимальной суммы является отдельным решением об увеличении долга. Срок от 13 месяцев также нужно сравнить с оставшимся временем старого договора.
Через официальный сайт Газпромбанка уточните принимаемые кредиты, состав расходов и подтверждение погашения. Сильный сценарий — подходящий остаток и положительный итог после всех условий. Более узкий диапазон ПСК не заменяет такого расчёта и не означает автоматически меньшую цену.
Как отличить экономию от изменения платежа
Возьмём условный пример, который не является предложением банка. По старому графику осталось выплатить 720 тысяч рублей. Новый график даёт 660 тысяч, а необходимые расходы вне него — 25 тысяч. Чистая экономия составляет 35 тысяч. Если часть этих расходов уже включена в новый график, повторно прибавлять её нельзя.
Теперь предположим, что ради меньшего платежа новый срок увеличен и будущая выплата стала 780 тысяч до отдельных расходов. Ежемесячная нагрузка может уменьшиться, но экономии относительно старых 720 тысяч нет. Такой переход оценивается как приобретение более лёгкого графика за дополнительную стоимость.
Покрытие задач рефинансирования и денежная выгода — разные результаты. Баллы программ уже рассчитаны, но личное решение требует проверки полного графика и обязательных требований. По ним конкурент может оказаться предпочтительнее независимо от места в предварительном отборе.
У перехода есть и временный денежный поток. До исполнения полного погашения старый банк может ожидать очередной платёж. Разовые расходы нового договора возникают раньше, чем накопится экономия за весь срок. Поэтому положительная общая разница не отменяет необходимости резерва на месяц закрытия.
Сценарии выбора по задаче заёмщика
Цель — минимальные будущие расходы. Сначала запросите новый график на сопоставимый оставшийся срок. Победитель определяется суммой после всех расходов перехода. Это может быть Сбер или любой подходящий конкурент; заранее назначенная персональная ставка не используется.
Цель — уменьшить нагрузку. Нужно видеть, сколько дополнительных месяцев и рублей требуется для меньшего платежа. Новый договор может быть полезен для бюджета, но вывод о минимальной цене в таком случае не подтверждён. Приоритет изменяется открыто вместе с задачей.
Для остатка 4 млн рублей официальный предел программы Сбера до 10 млн проходит первоначальный фильтр суммы. Проверьте, допускает ли банк ваши старые кредиты к рефинансированию, и сопоставьте график с предложениями ВТБ и других участников.
До конца старого договора осталось мало времени. Возрастает значение минимального нового срока и расходов перехода. Короткая рамка Сбера становится полезным предметом проверки, но фактическая экономия всё равно считается по графикам. Небольшая разница может исчезнуть после разовой платы.
Закрываются несколько обязательств. Необходимо проверить состав принимаемых долгов, суммы на даты погашения и подтверждения по каждому договору. Один новый платёж упрощает календарь только после того, как старые обязательства действительно завершены. Количество банков в прошлом не заменяет перечень действий.
Практический порядок проверки
Получите актуальный график и сумму полного погашения прежнего кредита на выбранную дату. Отдельно проверьте условия связанных услуг и возможных возвратов, если они применимы. Неподтверждённый возврат не закладывается в экономию заранее.
В новом банке уточните точную программу и принимаемые обязательства. Зафиксируйте полезную сумму, срок и комплектацию. Если банк предлагает деньги сверх остатка, запросите отдельный вариант без них. Это позволит сравнить именно замену старого долга.
Сложите будущие расходы и разовые платежи, учитывая способ финансирования услуг. Проверьте результат при изменении даты закрытия. Если срок увеличивается, запишите отдельно уменьшение платежа и изменение полной выплаты. Оба числа должны быть понятны до подписания.
Составьте календарь: очередной старый платёж, выдача новых денег, распоряжение на погашение, исполнение, подтверждение закрытия и первый новый платёж. Для Т-Банка дополнительно сверьте условие до второго платежа; у других участников применяйте их собственные требования.
После перечисления проверьте остаток и статус прежнего договора. Сохраните подтверждение и выполните требования нового кредитора к документам. Если старое обязательство не закрыто, процедура ещё не завершена, даже когда новый график уже появился в приложении.
В дальнейшем оценивайте новый договор по обычным правилам обслуживания: доступность графика, своевременное пополнение, досрочные действия и итоговое закрытие. Рефинансирование не отменяет необходимости контролировать долг; оно меняет его условия и кредитора.
Частые вопросы
Какой банк проверить первым?
Сбер — за стандартную и отдельную зарплатную программы, небольшие суммы и короткий минимальный срок. Это рекомендация для первоначального рассмотрения, включая заёмщика из другого банка. Личная экономия и применимость условий подтверждаются документами.
Как связаны веса BWM и результат сравнения?
В теме «Рефинансирование» BWM задаёт веса шести конкретных задач. Общий балл — сумма весов тех задач, которые покрывает программа, умноженная на 100. Это фактический расчёт по опубликованным границам; он не доказывает минимальную цену, одобрение или доступность по возрасту.
Меньший платёж означает более выгодное предложение?
Не обязательно. Он может уменьшиться из-за продления срока, при котором общая выплата растёт. Нужно отдельно оценить экономию и разгрузку бюджета. В зависимости от цели допустимы разные решения, но их денежная цена должна быть названа прямо.
Что означают итоговые баллы банков?
Баллы показывают взвешенную долю покрытых задач рефинансирования. Например, отсутствие случая на 5 млн уменьшает результат стандартного Сбера, но не отменяет покрытия небольших остатков. Этот показатель нельзя читать как процент экономии или вероятность закрыть прежний кредит.
Источники и границы результата
Параметры участников связаны с отдельными карточками рефинансирования и официальными описаниями. Пояснения о полной стоимости и услугах — в ответах Банка России. Даты и суммы реального закрытия должны поступать от действующего кредитора.
В наборе «Рефинансирование» использованы согласованные редакционные отношения значимости. Решение линейной BWM-задачи имеет ξ = 0; веса и бинарные строки раскрыты выше, агрегированные баллы рассчитаны без округления промежуточных величин. Эта невязка характеризует только согласованность предпочтений.
Об авторе: Bexordia Lab. Мы исследуем, как приоритеты заёмщика меняют выбор кредита. Для рефинансирования рассматриваем три вопроса: сколько останется заплатить, каким будет ежемесячный платёж и что потребуется для закрытия прежних долгов.