Почему прибыльный бизнес в 2026 году может оказаться непродаваемым
Бизнес приносит собственнику 2–3 млн рублей в месяц. Он выставляет его на продажу и ждёт покупателей. Проходит полгода — серьёзных предложений нет.
Такие ситуации в работе с собственниками встречаются регулярно. На первый взгляд всё выглядит нелогично: бизнес прибыльный, значит должен быть интересен покупателю. Но покупатель смотрит не только на сегодняшние цифры — ему важно понять, что останется от этой прибыли после смены владельца.
Как прибыльная компания вообще может оказаться почти непродаваемой?
Проблема в том, что прибыльность и ликвидность бизнеса — разные вещи. Собственник смотрит на компанию изнутри: знает, сколько лет её строил, через какие кризисы прошёл, какую команду собрал и сколько денег получает сейчас. Покупатель смотрит иначе.
Его главный вопрос — будет ли этот бизнес приносить такие же деньги после смены собственника?
И именно здесь прибыльная компания иногда начинает выглядеть совсем иначе.
Прибыль есть. Но можно ли её подтвердить?
Одна из первых точек напряжения в переговорах — финансовые показатели. Собственник говорит, что бизнес приносит 2 млн рублей чистыми каждый месяц. Покупатель отвечает одним вопросом: «Покажите».
Дальше может выясниться, что часть операций проходит наличными, часть расходов не отражена, управленческий учёт ведётся в нескольких таблицах, а цифры в презентации отличаются от тех, которые можно подтвердить документами.
Для собственника прибыль вполне реальна — он получает эти деньги каждый месяц. Для покупателя важнее другое: насколько можно убедиться, что результат устойчив и воспроизводим.
Чем хуже подтверждается прибыль, тем меньше покупателей готовы платить за неё как за устойчивый денежный поток.
Поэтому при продаже имеет значение и размер прибыли, и то, насколько прозрачно её можно показать.
Бизнес приносит деньги благодаря собственнику
Компания может работать отлично, но при этом быть слишком сильно завязана на владельца. Он лично ведёт крупнейших клиентов, договаривается с поставщиками, контролирует финансы, решает кадровые вопросы и подключается ко всем сложным ситуациям.
Для самого собственника это выглядит как эффективное управление. Для покупателя — как риск. Если после продажи владелец уйдёт, возникает вопрос: какая часть нынешней прибыли уйдёт вместе с ним?
Допустим, компания приносит 3 млн рублей в месяц, но значительная часть результата держится на личных связях, компетенциях и постоянном участии собственника. Покупатель в таком случае оценивает уже не сегодняшний бизнес, а тот, который останется после передачи управления.
И это может быть совсем другая компания.
Один крупный клиент может резко снизить ликвидность бизнеса
Представим две компании с одинаковой прибылью — по 20 млн рублей в год. У первой несколько сотен клиентов, у второй один заказчик формирует 60% выручки.
Финансовый результат может выглядеть одинаково, но для покупателя это два разных уровня риска. Если ключевой клиент уйдёт после смены собственника, экономика второй компании способна резко измениться.
Особенно если сотрудничество держится не на долгосрочном контракте, а на личных отношениях владельца. Собственник в такой ситуации говорит: «Мы работаем вместе уже десять лет». Покупатель думает иначе: «А будет ли он работать со мной одиннадцатый?»
Поэтому концентрация клиентов может влиять на привлекательность сделки сильнее, чем несколько дополнительных процентов рентабельности.
Цена сделки — не всегда вся сумма, которую придётся вложить
После покупки может выясниться, что сама цена сделки — только часть необходимого капитала. Компания показывает хорошую прибыль, но новому владельцу вскоре потребуется заменить оборудование, отремонтировать помещение, обновить автопарк, модернизировать производство или вложиться в IT.
Допустим, бизнес продаётся за 50 млн рублей, но сразу после сделки в него потребуется вложить ещё 15 млн. Для покупателя реальная стоимость входа уже ближе к 65 млн.
Именно здесь ожидания сторон часто начинают расходиться. Собственник смотрит на текущую прибыль, а покупатель — на весь объём денег, который потребуется вложить, чтобы эту прибыль сохранить.
Цена бизнеса и стоимость входа в него — не всегда одно и то же.
Компания прибыльна на бумаге, но постоянно требует денег
Отчётная прибыль сама по себе ещё не показывает, сколько капитала потребуется новому владельцу для поддержания работы бизнеса.
Компания может быть прибыльной и одновременно постоянно нуждаться в финансировании из-за больших товарных остатков, длинной дебиторской задолженности, сезонности, отсрочек клиентам или авансов поставщикам.
Покупатель выясняет, что после сделки ему недостаточно просто перечислить деньги продавцу. Нужно ещё вложить несколько миллионов рублей, чтобы сохранить нормальную работу компании.
Поэтому два бизнеса с одинаковой прибылью могут требовать совершенно разного объёма капитала — и, соответственно, оцениваться по-разному.
Покупателя интересует не прошлый результат, а его устойчивость
При продаже смотрят не только на то, сколько компания заработала за последний год. Важнее понять, что произойдёт после окончания выгодного договора аренды, останется ли ключевая команда, не закончится ли крупный контракт и не потребуется ли заменить оборудование.
Даже высокая прибыль может оказаться следствием одного особенно удачного периода. Поэтому покупатель оценивает не просто текущий финансовый результат, а вероятность его сохранения после сделки.
Хороший прошлый год ещё не гарантирует высокую цену бизнеса.
Иногда бизнес непродаваем только по цене собственника
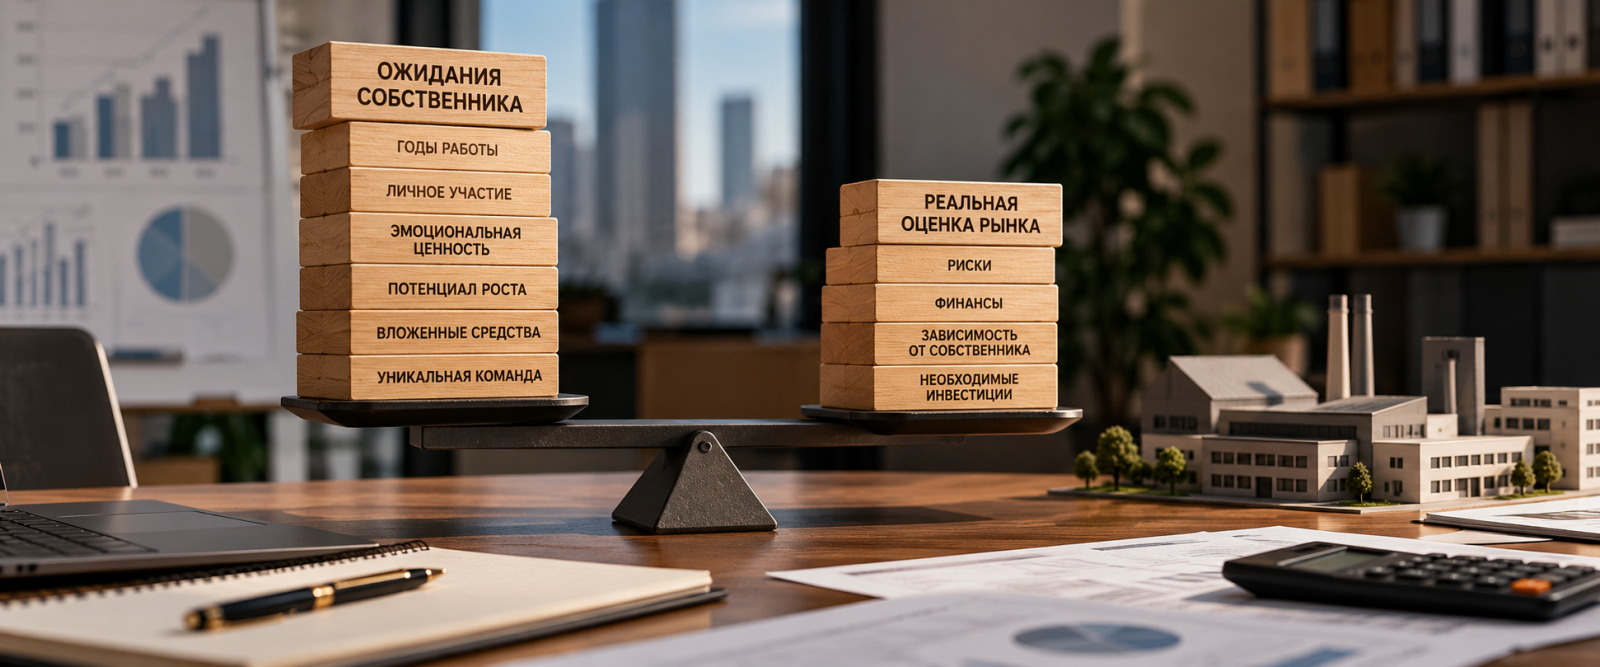
Это важное различие. Компания может быть устойчивой, прибыльной и вполне интересной покупателям — но не за ту сумму, которую хочет получить владелец.
Например, рынок готов обсуждать диапазон 70–80 млн рублей, а собственник уверен, что бизнес должен стоить 120 млн. Формально кажется, что покупателей нет. На практике проблема может быть не в самой компании, а в разрыве между ожиданиями продавца и экономикой сделки.
Собственник нередко включает в цену годы собственной работы, эмоциональную ценность компании, вложенные когда-то деньги и потенциальный будущий рост. Покупатель считает иначе: сколько денег этот актив способен приносить после покупки и какие риски придётся принять.
Поэтому фраза «мой бизнес невозможно продать» иногда означает совсем другое:
«Его невозможно продать на условиях, которые я считаю справедливыми».
Длительная экспозиция начинает работать против продавца
Бизнес выходит на рынок. Проходит три месяца, потом шесть, потом девять. У новых покупателей постепенно появляется дополнительный вопрос: «Почему его до сих пор никто не купил?»
Длительная экспозиция сама начинает создавать неопределённость. Возможно, цена завышена. Возможно, предыдущие покупатели нашли проблемы. Возможно, продавец несколько раз менял условия.
Даже если с компанией всё в порядке, собственнику приходится объяснять уже не только сам бизнес, но и историю его продажи.
Поэтому слишком высокая стартовая цена иногда заканчивается более крупным дисконтом позже.
Что на самом деле покупает покупатель
Покупатель приобретает не просто ООО, станки, мебель или товарные остатки. И даже не прибыль за последний месяц.
Он приобретает право на будущий денежный поток — вместе со всеми рисками его потери.
Именно поэтому значение имеют прозрачные финансы, понятные бизнес-процессы, управленческая команда, диверсифицированная клиентская база, прогнозируемые будущие вложения, разумная зависимость от собственника и адекватная цена.
Можно построить компанию, которая приносит владельцу несколько миллионов рублей в месяц, но почти не существует отдельно от него. Для собственника это отличный источник дохода. Для покупателя — ещё не обязательно привлекательный актив.
Что проверить до выхода на рынок
Перед продажей я бы начал с пяти вопросов:
- Сможет ли посторонний человек подтвердить заявленную прибыль?
- Какая часть прибыли сохранится после моего ухода?
- Сколько денег потребуется вложить в компанию в первый год после сделки?
- Что произойдёт, если уйдёт крупнейший клиент или ключевой сотрудник?
- Почему покупателю выгоднее приобрести мой бизнес, чем вложить эти деньги в другой актив?
Если на последний вопрос сложно ответить без фразы «потому что это хороший бизнес», возможно, компания пока не настолько готова к продаже, как кажется собственнику.
Прибыльность и ликвидность — не одно и то же
Прибыль показывает, сколько компания зарабатывает сейчас. Ликвидность — насколько легко найдётся покупатель, готовый заплатить за возможность получать этот денежный поток в будущем.
Между этими двумя показателями может быть большая дистанция.
Поэтому перед продажей полезно задать себе не только вопрос:
«Сколько зарабатывает мой бизнес?»
Но и другой:
«Что останется от этой прибыли после того, как я выйду из компании?»