Как оформить сделку с недвижимостью через МФЦ: полное руководство
Сделка с недвижимостью через МФЦ звучит почти успокаивающе: записались, пришли, отдали бумаги, получили результат. На деле все чуть жестче. Сам МФЦ не "проводит" сделку целиком. Он принимает пакет документов на государственную регистрацию, выдает расписку и возвращает итог после регистрации. Все самое рискованное происходит раньше: проверка объекта, согласование расчетов, подготовка договора, сбор дополнительных согласий.
Из-за этого хороший маршрут через МФЦ строится не от окна приема, а от вопроса: готовы ли вы к подаче так, чтобы регистратор не остановил процесс на полпути. Ниже разберем весь путь спокойно, по шагам, без бытовой путаницы.
Что именно делает МФЦ, а что нет
Если убрать рекламные формулировки, роль МФЦ довольно понятна. В стандартной сделке он:
- Принимает заявление и комплект документов.
- Проверяет базовую комплектность пакета.
- Передает документы на государственную регистрацию.
- Выдает расписку о приеме и затем результат.
Это важно понимать буквально. МФЦ не заменяет нотариуса, не открывает аккредитив, не проверяет юридическую чистоту объекта вместо вас и не исправляет смысловые ошибки в договоре. Если в тексте сделки неверная цена, перепутан кадастровый номер или не хватает обязательного согласия, проблема не исчезнет только потому, что пакет приняли в окне.
Иными словами, через МФЦ обычно подают документы на регистрацию перехода права. А сама безопасная подготовка сделки остается на сторонах и, если нужно, на их юристах, нотариусе и банке.
В каких случаях через МФЦ обычно можно оформить сделку
Самый понятный сценарий для МФЦ - обычная купля-продажа квартиры, дома, комнаты или участка, когда стороны уже согласовали условия, собрали документы и готовы к регистрации. Туда же часто попадают дарение, мена и другие сделки, где нужен переход права собственности.
Но не все случаи одинаково просты. Есть стандартные сделки, а есть сделки с "довеском": ипотека, доли, несовершеннолетние, представители, маткапитал, органы опеки, нестандартный порядок расчетов. В них МФЦ остается рабочей точкой подачи, но уже не единственным участником процесса.
- Обычная купля-продажа без ипотеки: через МФЦ подать можно. Заранее проверьте договор, личности сторон, отсутствие расхождений по объекту.
- Сделка с ипотекой: через МФЦ часто подать можно. Заранее уточните требования банка, подготовьте кредитные документы, проверьте порядок расчетов.
- Сделка через представителя: через МФЦ подать можно. Заранее проверьте полномочия по доверенности, право на подписание документов, право на подачу заявления.
- Сделка с долями: через МФЦ подать возможно, но не всегда как простой сценарий. Заранее уточните, нужна ли обязательная нотариальная форма именно в вашем случае.
- Сделка с несовершеннолетним: через МФЦ подать можно, но с особыми условиями. Заранее проверьте, нужно ли разрешение опеки, какие документы потребуются дополнительно.
Если есть хоть малейшее сомнение, не пытайтесь выяснить все уже в день визита. Такие вопросы лучше закрывать до записи.
Что проверить до визита в МФЦ
Здесь чаще всего и решается судьба сделки. Не в момент подачи. Раньше.
Сначала проверьте сам объект:
- актуальные сведения ЕГРН;
- наличие обременений, запретов, арестов;
- совпадение адреса, площади и кадастрового номера во всех документах;
- историю основания права, если сделка выглядит нестандартно;
- перепланировку, если речь о квартире и по ней есть вопросы.
Потом продавца и полномочия:
- совпадают ли паспортные данные с документами;
- действительно ли продавец вправе распоряжаться объектом;
- не нужно ли согласие супруга;
- нет ли представителя с доверенностью, которая написана слишком узко или двусмысленно.
И отдельно - деньги. Это важнее, чем кажется. МФЦ не отвечает за расчеты между сторонами. Если в сделке есть аккредитив, ячейка, ипотека или иная банковская схема, она должна быть состыкована с моментом регистрации. Плохой сценарий выглядит так: документы уже ушли на регистрацию, а порядок раскрытия денег до конца не увязан. Потом именно на этом месте начинаются споры и нервы.
Какие документы обычно нужны
Универсального списка "для всех и навсегда" нет. Комплект зависит от типа сделки, объекта и состава участников. Но для обычной купли-продажи чаще всего готовят:
- паспорта сторон;
- договор купли-продажи в нужном количестве экземпляров;
- заявление на регистрацию, которое обычно оформляют при подаче;
- документы по объекту, если они нужны для вашего сценария;
- актуальные сведения об объекте;
- документ об оплате госпошлины, если его нужно приложить сразу;
- нотариальные документы, если того требует сделка или полномочия представителя;
- согласие супруга, если оно необходимо;
- разрешение опеки, если в сделке участвуют интересы несовершеннолетнего;
- банковские документы при ипотеке.
Самая частая ошибка здесь простая: стороны ориентируются на "базовый список из статьи", а дополнительные бумаги вспоминают слишком поздно. Именно они обычно и становятся причиной приостановки.
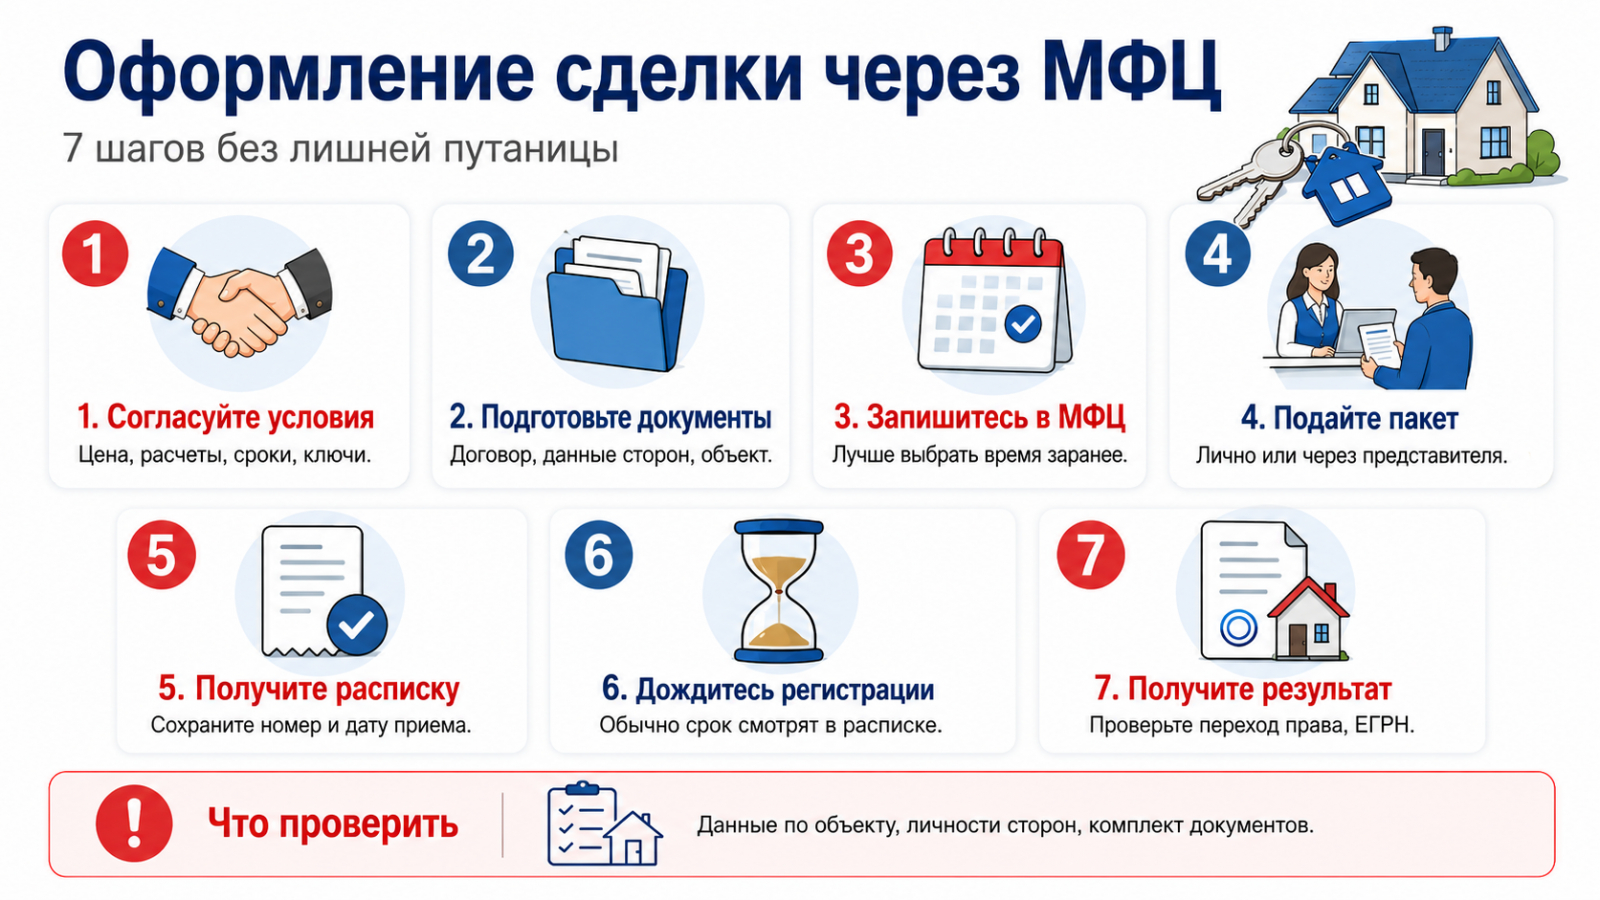
Пошаговый порядок оформления сделки через МФЦ
1. Согласуйте условия сделки до записи
До МФЦ у вас уже должны быть зафиксированы цена, порядок расчетов, сроки освобождения объекта, момент передачи ключей, состав приложений и состав участников на подаче. Если хотя бы один из этих пунктов плавает, идти рано.
2. Подготовьте договор и сопутствующие документы
Текст договора должен быть вычитан до мелочей. Адрес, площадь, цена, паспортные данные, кадастровый номер, порядок оплаты, сроки передачи объекта - все это должно совпадать между собой. Если есть акт приема-передачи, приложения, согласия или банковские бумаги, они тоже должны говорить на одном языке.
3. Запишитесь в МФЦ
В крупных городах лучше не рассчитывать на спонтанный визит. Запись заранее удобнее хотя бы потому, что вам нужно состыковать время обеих сторон, а иногда и представителя, сотрудника банка или нотариуса.
4. Подайте документы
Обычно на очную подачу приходят обе стороны сделки или их представители с надлежащими полномочиями. Сотрудник МФЦ принимает пакет, проверяет личности, формирует заявление и передает документы дальше по регистрационному маршруту.
Если договор подписывают непосредственно перед подачей, финальную сверку делайте до подписи. Не после. В МФЦ неудобно и опасно на ходу переписывать существенные условия сделки.
5. Получите расписку о приеме
Это не формальность. Расписка - ваш ориентир на весь период ожидания. В ней обычно отражают состав принятого пакета, дату подачи и порядок отслеживания статуса.
6. Дождитесь регистрации
Базовые правила и сроки регистрации привязаны к закону о государственной регистрации недвижимости. Для бумажной подачи через МФЦ обычно ориентируются на срок в рабочих днях, который для стандартной регистрации нередко считают до 9 рабочих дней, но точный ориентир лучше смотреть в расписке и по вашему типу сделки. Если пакет нестандартный, срок может зависеть от состава документов и особенностей самой регистрации.
7. Получите результат
Если все прошло штатно, на выходе вы получаете зарегистрированный переход права и обновленные сведения ЕГРН. Конкретный набор итоговых документов зависит от конструкции сделки, но смысл один: право должно быть зарегистрировано корректно и без внутренних противоречий по документам.
Сколько стоит оформление через МФЦ
Здесь важно не попасть в типичную ловушку. МФЦ, как правило, не берет отдельную "плату за сделку" как за самостоятельную услугу оформления. Обязательный платеж обычно связан с государственной регистрацией.
Но размер госпошлины - зона, где особенно опасно опираться на старые статьи. Суммы и порядок применения норм лучше проверять непосредственно перед оплатой: в вашем МФЦ, на Госуслугах, в Росреестре или у нотариуса, если сделка идет в нотариальной форме. Если в сделке участвуют банк, нотариус, оценщик или представитель, их расходы считаются отдельно и к пошлине не сводятся.
Когда одного МФЦ уже недостаточно
Вот здесь начинается реальная практика, а не красивая схема.
Простой маршрут через МФЦ перестает быть простым, если:
- сделка требует обязательной нотариальной формы;
- в продаже есть доли и нужен отдельный анализ формы сделки;
- участвует несовершеннолетний;
- одна из сторон действует через представителя;
- объект находится в ипотеке;
- расчеты привязаны к банковским условиям раскрытия денег;
- по объекту есть спорные обстоятельства, ограничения или давние ошибки в документах.
В таких случаях МФЦ остается частью маршрута, но не его центром. Пытаться решить все на месте - почти всегда плохая идея.
Частые ошибки, из-за которых сделку тормозят
Самые частые проблемы не выглядят экзотично. Наоборот, они довольно земные:
- разные данные об объекте в разных документах;
- неполный комплект бумаг;
- забытое согласие, доверенность или разрешение;
- несостыкованный порядок расчетов;
- неверное понимание, кто должен присутствовать лично;
- ожидание, что сотрудник МФЦ проверит юридическую сторону сделки вместо сторон.
Звучит буднично. Но именно на таких "мелочах" сделка и встает.
Что делать при приостановке или отказе
Сначала спокойно прочитайте, в чем именно причина. Не по памяти, не "как нам объяснили устно", а по документу. Дальше разделите проблему на две группы:
- техническая ошибка;
- правовая проблема.
Технические ошибки часто исправимы: можно донести документы, переподать корректный экземпляр, уточнить формулировку. Правовые проблемы сложнее: здесь уже лучше не угадывать, а разбирать ситуацию с нотариусом, профильным юристом или банком, если он участвует в сделке.
Чем раньше вы это сделаете, тем меньше риск сорвать расчеты, сроки передачи объекта и договоренности между сторонами.
Короткий чек-лист перед визитом
- Проверьте продавца и его полномочия.
- Сверьте ЕГРН, адрес, площадь и кадастровый номер объекта.
- Убедитесь, что договор не содержит расхождений по цене и условиям расчетов.
- Решите заранее, нужен ли нотариус, опека, супруг или представитель.
- Подготовьте дополнительные документы по вашей ситуации, а не только базовый список.
- Уточните актуальную госпошлину и реквизиты перед оплатой.
- Проверьте, кто именно приходит на подачу лично.
- После приема сохраните расписку и контролируйте статус регистрации.
Сделка через МФЦ хороша не потому, что "там все сделают". Она хороша тогда, когда вы приходите туда уже с собранной, понятной и логичной конструкцией сделки. МФЦ удобен как точка подачи. Но безопасность сделки по-прежнему строится на проверке объекта, аккуратном договоре и правильно выстроенных расчетах.
Если подготовка сделана честно, подача через МФЦ действительно проходит спокойно. Если надеяться решить все вопросы уже у окна, именно там и начнется затяжная пауза.