Российский рынок беспроводных наушников 2026: тренды, доли брендов, поведение покупателей
По данным МТС, в I квартале 2026 года на российском рынке персонального аудио продали 10,5 млн наушников и гарнитур на 20,1 млрд рублей. За год продажи в штуках выросли на 28%, но в деньгах — только на 3%, а средняя цена одного устройства снизилась примерно на 20%.
За этим разрывом стоит не только желание покупателей сэкономить, а структурный сдвиг рынка: TWS стали массовым стандартом, функции дорогих моделей перешли в бюджетный сегмент, а лидеры по количеству продаж и по общей выручке теперь принадлежат к разным брендам.
Рынок растёт в штуках, но почти не растёт в деньгах
МТС связывает снижение средней цены с ростом доли бюджетных моделей. Вход в TWS дешевеет: на рынке много доступных китайских устройств, а шумоподавление и долгая автономность, которые недавно отличали дорогие модели, появляются в недорогих. Наушники всё реже воспринимаются как покупка на несколько лет — их покупают чаще, но тратят на одну покупку меньше.
Данные показывают перераспределение спроса между ценовыми сегментами. О падении покупательной способности источник не говорит.
TWS окончательно стали основным форматом
В I квартале 2026 года в России продали 6,8 млн полностью беспроводных наушников на 14,2 млрд рублей (МТС). Это 6,8 из 10,5 млн устройств и 14,2 из 20,1 млрд рублей всего рынка — около 65% в штуках и 71% в деньгах. Доли — собственный расчёт по абсолютным данным МТС; в том же релизе компания приводит 59% и 61%, относя их к январю–марту 2025 года.
Доля TWS в деньгах выше, чем в штуках. Вероятно, в этом формате сосредоточены более дорогие модели с активным шумоподавлением и продвинутыми микрофонами.
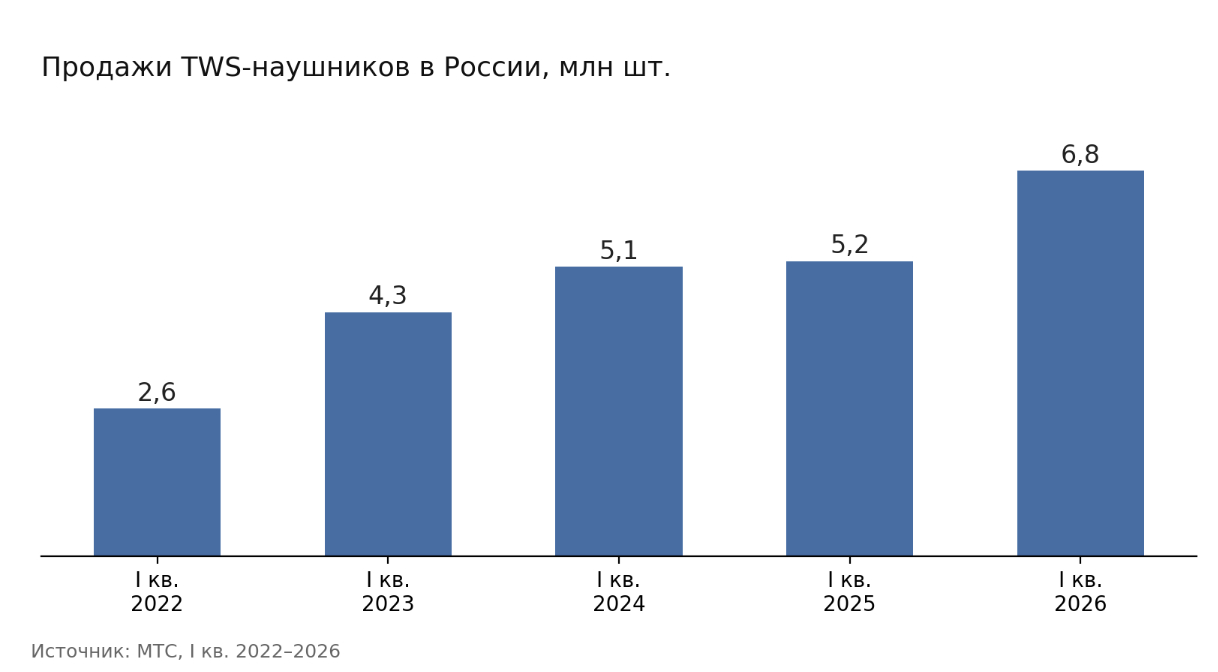
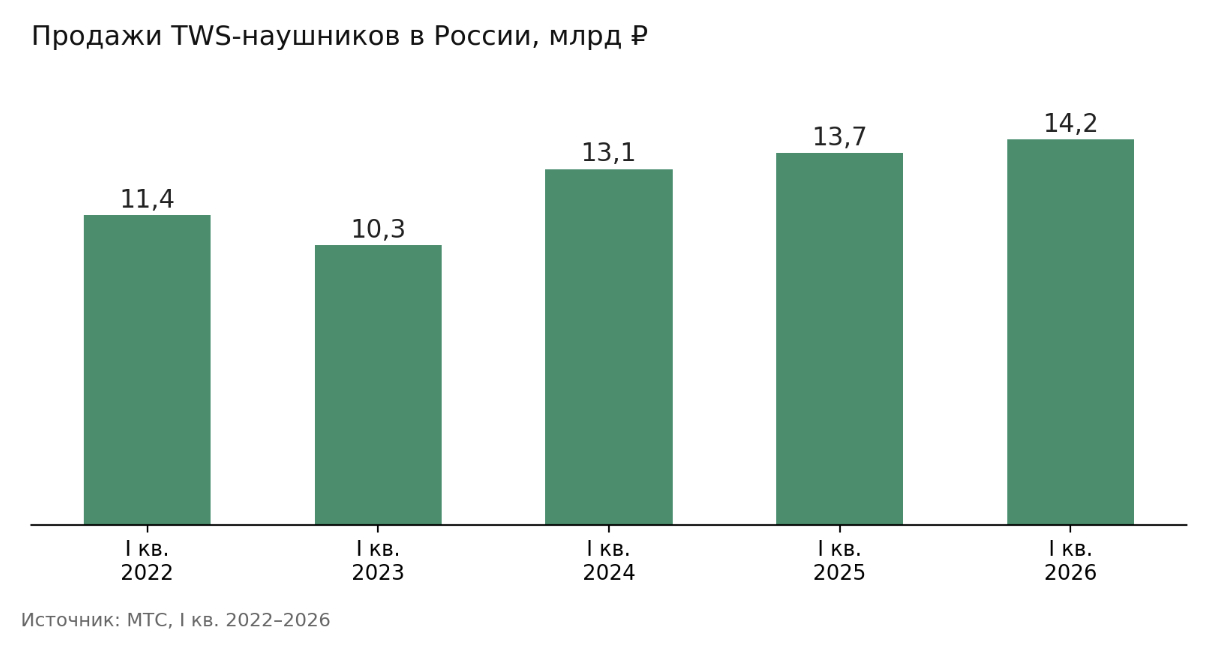
За четыре года продажи TWS в I квартале выросли в 2,6 раза — с 2,6 до 6,8 млн штук. Денежный объём рос слабее: с 11,4 до 14,2 млрд рублей, а в 2023 году даже снизился при росте продаж в штуках. Такая динамика указывает на расслоение рынка: пока бюджетный сегмент расширяет аудиторию, премиальный удерживает значительную часть выручки, проигрывая по количеству проданных устройств.
Штуки и деньги — два разных рынка
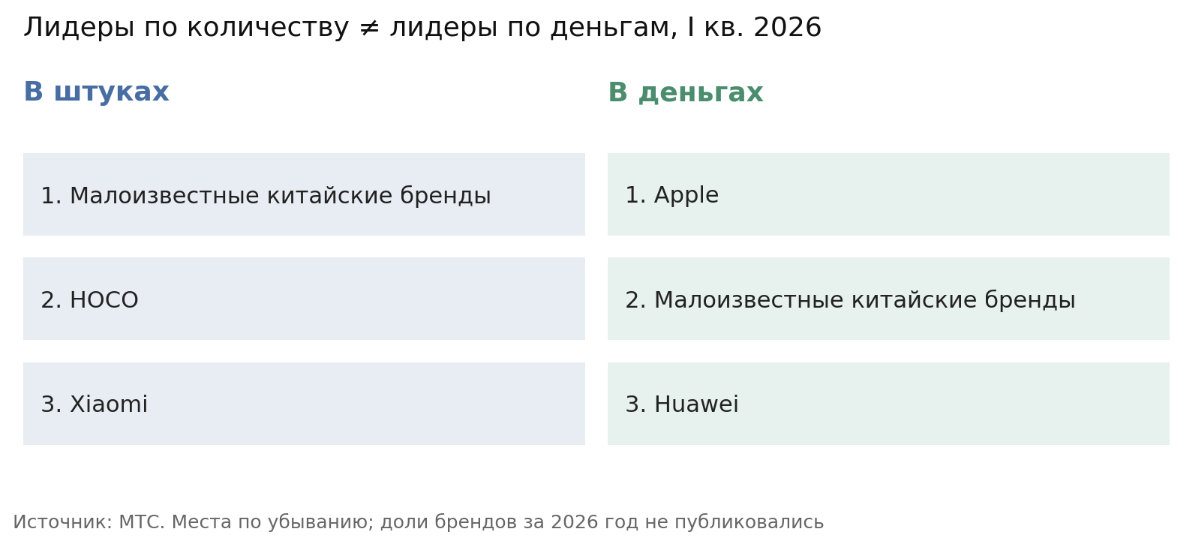
По данным МТС, в I квартале 2026 года больше всего наушников в штуках продали малоизвестные китайские бренды, за ними следуют HOCO и Xiaomi. По выручке лидирует Apple, второе место занимают малоизвестные китайские бренды, третье — Huawei. Долей по брендам за 2026 год МТС не публикует.
Большой объём продаж не означает лидерства по деньгам. Из тройки лидеров в обоих списках есть только китайские марки без громкого имени.
Что изменилось в расстановке брендов
Последняя подробная публичная структура с процентами — у «М.Видео» за девять месяцев 2025 года. В штуках unbranded-устройства (без бренда) занимали 30%, HOCO — 7%, JBL и Redmi — по 5%. В деньгах лидировала Apple с 18%, дальше шли unbranded (11%), JBL (7%), Huawei (FreeBuds) и Samsung (Galaxy Buds) — по 6%.
По итогам всего 2025 года, по оценке «М.Видео», рынок наушников и гарнитур достиг максимума за пять лет — около 37 млн устройств на 82 млрд рублей. Эти доли относятся к 2025 году и к методике «М.Видео»; с данными МТС за 2026 год их напрямую не сравнивают.
Apple: лидер по деньгам, а не по количеству
Apple занимает первое место по выручке, но не входит в тройку лидеров по числу проданных устройств. У AirPods высокий средний чек, а основная аудитория — владельцы iPhone. Для них наушники — часть экосистемы с быстрым подключением и автоматическим переключением между устройствами, поэтому к цене аксессуара они менее чувствительны.
Узнаваемость AirPods не делает Apple самым массовым брендом. Пример Apple хорошо показывает, насколько по-разному выглядят натуральная и денежная доля одного игрока.
Китайские бренды забирают массовый сегмент
Рост малоизвестных китайских марок держится не только на цене. Низкий порог входа сочетается с широким выбором моделей и конкуренцией характеристиками: активное шумоподавление, высокая заявленная автономность и поддержка современных Bluetooth-кодеков быстро доходят до самых недорогих устройств. Обратная сторона — слабая различимость: когда у десятка моделей одинаковый набор обещаний, выбор сводится к сравнению скидок и отзывов.
По данным AliExpress СНГ, во II квартале 2026 года на площадке вырос спрос на беспроводные наушники с шумоподавлением и поддержкой аудио высокого разрешения. Аналитики маркетплейса отмечают, что технологии премиальных устройств широко представлены в среднем ценовом сегменте. Это данные одной площадки, и весь российский рынок они не описывают.
Шумоподавление перестаёт быть премиальной функцией
ANC уже есть в бюджетном сегменте, поэтому само наличие функции больше не оправдывает высокую цену. Разница — в качестве реализации: насколько эффективно подавляется шум, как работает режим прозрачности, насколько разборчиво звучит голос в разговоре.
Дорогой модели приходится объяснять доплату связкой факторов: удобной посадкой, стабильной работой ПО, интеграцией с экосистемой, сервисом и дизайном. Одна характеристика в спецификации такого аргумента уже не даёт.
Покупатель выбирает уже не только звук
Потребительское поведение меняется: качество звука перестало быть главным критерием, а выбор смещается от бренда к пользовательскому сценарию. В поездках важны ANC и автономность, для звонков — микрофоны и качество связи, в спорте — посадка и влагозащита. Тем, кто работает одновременно с ноутбуком и смартфоном, нужен multipoint, любителям музыки — кодеки и Hi-Res Audio. Наушники становятся постоянным интерфейсом между смартфоном, звонками, музыкой и рабочими коммуникациями, и их всё чаще носят весь день.
Экосистема остаётся сильным барьером для смены бренда. Быстрое сопряжение, поиск устройства и автоматическое переключение экономят время, хотя редко попадают в сравнительные таблицы. При этом рост бюджетного сегмента показывает, что заметная часть покупателей выбирает базовый набор функций за меньшие деньги.
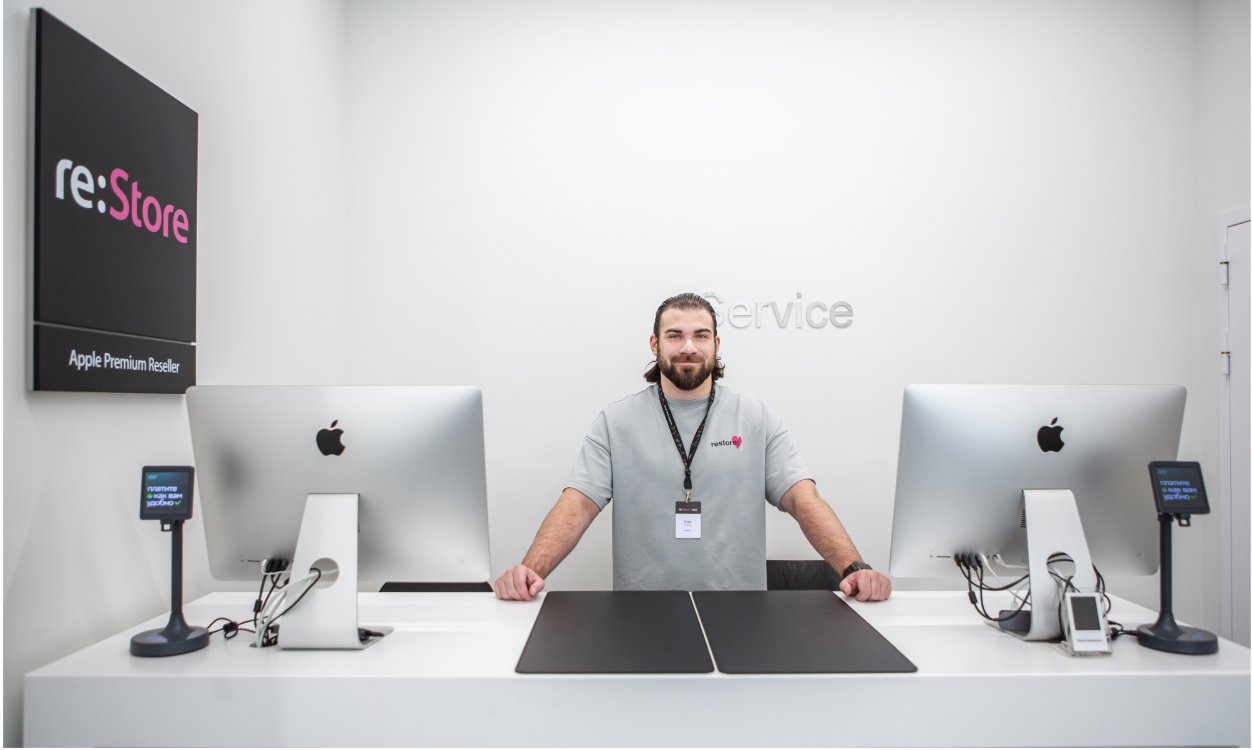
«Многие люди, которые приходят выбирать наушники, просто ищут знакомый бренд, но большинство всё-таки покупают их под свои конкретные задачи. Например, кому-то важно, чтобы они нормально работали с ноутбуком и смартфоном одновременно, кому-то — чтобы не выпадали во время тренировки или хорошо держали заряд в дороге. Хороший звук – это важно, но ещё важнее, чтобы выбранные наушники вписывались в сценарий именно вашей жизни.».
— Михаил, продавец-консультант restore:
Что это значит для брендов и ритейлеров
- Цена слабеет как единственный дифференциатор: функции премиума быстро становятся массовыми.
- Два уровня рынка требуют разного маркетинга. Бюджетному и среднему сегменту нужен понятный аргумент «функции за свои деньги», подкреплённый гарантией и обновлениями ПО, иначе рост в штуках останется зависимым от промо. Премиальному — доказуемые преимущества: экосистема, качество реализации, сервис, дизайн.
- Экосистема повышает ценность бренда и удерживает покупателя надёжнее, чем отдельная характеристика.
- Сегментацию полезно строить по сценариям использования: транспорт, офисные звонки, спорт, работа с несколькими устройствами.
- Категория всё меньше продаётся через «качество звука». Демонстрация в рознице должна показывать разницу в шумоподавлении, микрофонах и переключении между устройствами.
- Категорийной аналитике нужно смотреть на штуки и деньги вместе: один показатель без другого искажает конкурентную картину.
Производителю выгоднее объяснять, за какой ежедневный сценарий платит покупатель. Ритейлу — дать возможность проверить эту разницу до покупки.