Как платить в Узбекистане: доступные способы оплаты для туристов из России
С 1 апреля 2026 года страна запретила наличные расчеты по ряду позиций: алкоголь, табак, автозаправки, покупки дороже 25 млн сум, машины и недвижимость. Турист с одной пачкой купюр в кармане теперь упирается в кассу в самый неподходящий момент. Чтобы понять, как платить в Узбекистане без таких сюрпризов, держите в голове главное: оплата в Узбекистане картами российских банков невозможна, поэтому везти стоит два инструмента сразу — сумы и счет зарубежного банка.
Собрал рабочие схемы, курсы, комиссии банкоматов и шесть сервисов, через которые пластик оформляют удаленно.
Чем можно расплачиваться в Узбекистане: две реальности одной страны
Платежный ландшафт в стране двойной. Ташкент, Самарканд и Бухара почти догнали Москву по проникновению безнала, терминал стоит даже в маленькой кофейне. А в махаллинских лавках, на Чорсу и в кишлаках по дороге к Нуратинским горам по-прежнему живут наличные. Собрал оба списка отдельно.
Что работает:
- Сумы наличными. Базары, уличная еда, маршрутки, такси без приложения, частные гиды, вход в мавзолеи и медресе.
- Пластик зарубежного банка. Отели, сетевые супермаркеты Korzinka и Makro, рестораны, прокат авто, магазины в Ташкент-Сити.
- Виртуальный счет в Apple Pay или Google Pay. Везде, где терминал принимает бесконтактную оплату, а таких точек в крупных городах большинство.
- Местные Uzcard и Humo. Вариант для тех, кто живет в стране и имеет местную регистрацию, приезжему на неделю оформлять смысла нет.
Что не работает:
- Карта «Мир». Процессинг UZCARD отключил ее обслуживание в сентябре 2022 года, и с тех пор ситуация не менялась ни в терминалах, ни в банкоматах.
- Visa и Mastercard российских банков. Отказ и на кассе, и при онлайн-брони отеля.
- QR-оплата через местные приложения. Click, Payme и Uzum Bank привязываются к счету в узбекском банке, туристу этот путь закрыт.
Сум и обменники: какими деньгами расплачиваются туристы в Узбекистане
Национальная валюта — сум. Чтобы понять, какой валютой расплачиваться в Узбекистане выгоднее, держите в голове простое правило: внутри страны цены указывают только в сумах, доллары и рубли на кассе не примут, но в обменнике возьмут охотно.
Курс плавающий, ориентир на осень 2026 года — порядка 12 тысяч сум за доллар и около 150 сум за рубль. Узбекистан удобен тем, что рубли здесь меняют без наценки и в любом банковском отделении, в отличие от той же Юго-Восточной Азии. Так что везти доллары специально под поездку не обязательно, разница на дистанции недели выходит копеечная.
Где менять:
- Банковские отделения и их обменные кассы. Самый адекватный курс, работают по паспорту, выдают чек. Отделения NBU, Kapitalbank и Ipoteka-bank есть в каждом районе.
- Обменники в аэропорту Ташкента. Курс хуже городского примерно на процент, меняйте только на первые сутки.
- Уличные менялы у базаров. Формально это нелегально, а на практике турист получает недосдачу или ветхие купюры. Не связывайтесь.
Номиналы в ходу крупные: 10 000, 20 000, 50 000, 100 000 и 200 000 сум. Мелкие купюры берите отдельно, на базаре со 100-тысячной сдачу ищут долго. Дневной бюджет наличными на двоих закладывайте в пределах 300–400 тысяч сум, этого хватает на еду, транспорт и входные билеты.
Отдельно про границу. Из России вывозят не больше 10 тысяч долларов в эквиваленте на человека наличными, крупные суммы декларируются при въезде в Узбекистан. Для обычной туристической поездки лимиты недостижимы, но если едете надолго и везете деньги на покупку, уточните актуальный порог декларирования перед вылетом.
ТОП-6 карт для оплаты в Узбекистане: от 2 долларов до банковского счета
Решая, какими картами можно платить в Узбекистане, выбирать приходится между двумя форматами: виртуальный счет, который открывается за минуты и живет в смартфоне, и пластик зарубежного банка, который выручает там, где нужен физический носитель — залог за авто, стойка отеля, банкомат. Шесть сервисов ниже закрывают оба сценария.
- Плати по миру — универсальный вариант под поездку, работает в 190 странах, подключается к Apple Pay и Google Pay.
- XCARDS — минимальный порог входа, счет открывается через бот в Телеграме.
- PSTNET — выпуск меньше чем за минуту, удобно для броней и билетов до вылета.
- МТС — пластик в долларах и евро от знакомого оператора, с офлайн-поддержкой.
- wanttopay — бюджетный тариф для повседневных трат через смартфон.
- Easy Payments — полноценный счет в банке Киргизии или Армении на несколько лет.
Сервис заточен ровно под туристический сценарий: получаете реквизиты, привязываете их к платежному кошельку в телефоне и расплачиваетесь в Самарканде так же, как дома. Тариф «Для путешествий» стоит 3 990 рублей, доступ открывается сразу после оформления, география — 190 стран.
Если вы только прикидываете, как расплачиваться в Узбекистане туристу из России, и не хотите разбираться в тонкостях, этот вариант закрывает вопрос одним действием.
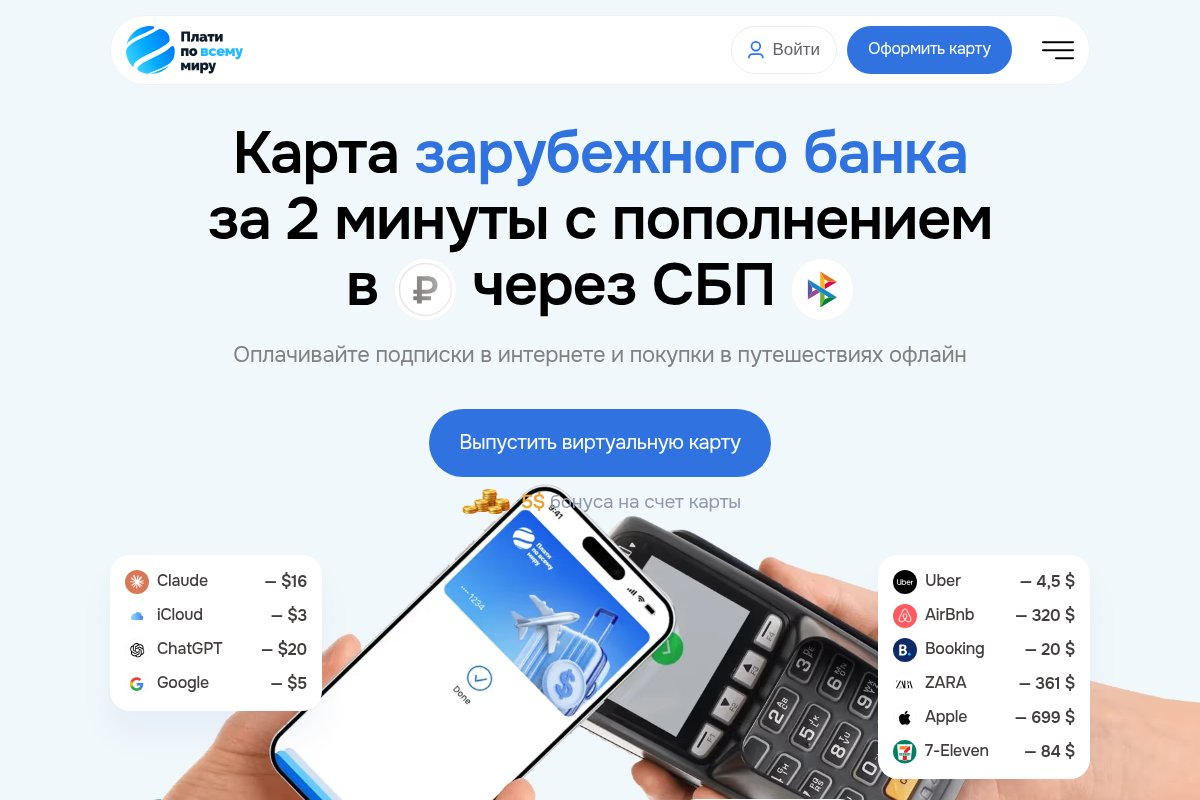
Что дает
- Работу Apple Pay и Google Pay — оплата телефоном без пластика в кармане.
- Поддержку Alipay и WeChat Pay, что пригодится при транзите через Китай.
- Премиальные тарифы за 14 990 и 24 990 рублей с расширенными лимитами.
- Бонус 5 долларов на баланс после первого пополнения.
Что учесть
С каждой операции удерживают сбор 0,25 доллара, на мелких тратах это чувствительно.
-----------------------------------------------------
-----------------------------------------------------
Площадку собирали вокруг регулярных онлайн-платежей, но в поездке она выручает минимальным порогом: старт обходится в 2 доллара, счет открывается мгновенно, и его не жалко закрыть сразу после отпуска. Управление целиком живет в боте Телеграма — выпустить, пополнить и посмотреть историю можно с телефона, пока стоите в очереди на регистрацию. Отдельный плюс для тех, кто совмещает отдых с работой: командные счета позволяют развести отпускные траты и рабочие подписки по разным балансам.
Что дает
- Старт от 2 долларов без абонентской платы.
- Открытие счета за несколько минут прямо в мессенджере.
- Командные тарифы с общим балансом и раздельной статистикой.
Что учесть
Сбор за операции начинается от 4 процентов — для крупных покупок дороговато.
-----------------------------------------------------
-----------------------------------------------------
Главный аргумент — скорость. Реквизиты выдают меньше чем за минуту, так что бронь отеля в Бухаре или билет на «Афросиаб» можно оплатить в день вылета.
Старт и обслуживание стоят по 7 долларов. Переводы и вывод средств проходят без удержаний, подключен 3D-Secure.
Для туриста это удобный «предполетный» инструмент: оформил, оплатил брони, дальше пользуешься им же на месте.
Что дает
- Выпуск менее чем за минуту, без ожидания проверки документов.
- Отсутствие удержаний при переводах и выводе.
- Подтверждение платежей по 3D-Secure — проходят брони на строгих сайтах.
Что учесть
Сервис не обслуживает азартные игры, спа-салоны и квазиналичные операции.
-----------------------------------------------------
-----------------------------------------------------
Вариант для тех, кому принципиально держать в руках физический носитель. Пластик в долларах или евро стоит от 24 000 рублей, срок изготовления — до 14 рабочих дней, так что заказывать нужно заранее, а не за неделю до вылета. Зато в Узбекистане такая карта решает задачи, где смартфон бессилен: залог при аренде машины, депозит на стойке отеля, снятие сумов в банкомате.
Есть и виртуальный формат от 5 600 рублей — он открывает доступ к 21 зарубежному сервису, но для офлайн-расчетов подходит хуже.
Что дает
- Физический пластик в долларах и евро для залогов и банкоматов.
- Поддержку знакомого оператора с офисами в России.
- Виртуальный вариант от 5 600 рублей на 21 сервис.
Что учесть
- Самый долгий срок выпуска в подборке — до 14 рабочих дней.
- Порог входа от 24 000 рублей выше, чем у виртуальных конкурентов.
-----------------------------------------------------
-----------------------------------------------------
Самый бюджетный способ получить работающий безнал: тариф Smart обходится в 1 590 рублей и сразу подключается к Apple Pay, Google Pay и Samsung Pay.
Для коротких поездок есть prepaid-формат от 10 долларов, а тариф Pro за 3 490 рублей поднимает потолок оборота до 50 000 долларов в месяц — это уже история про релокацию, а не про неделю в Ташкенте.
Что дает
- Низкий порог входа — 1 590 рублей за базовый тариф.
- Поддержку трех платежных кошельков, включая Samsung Pay.
- Prepaid-вариант от 10 долларов под разовые траты.
Что учесть
Для крупных оборотов придется переходить на тариф Pro за 3 490 рублей.
-----------------------------------------------------
-----------------------------------------------------
Единственный сервис в подборке, который открывает не просто платежный инструмент, а полноценный счет в иностранном банке с пластиком на 4–5 лет. Киргизский вариант стартует от 19 990 рублей, срочный оформляют за 1–2 рабочих дня и пополняют с «Мира», армянский стоит от 39 990 рублей и идет с Apple Pay и Google Pay. Премиальный пакет от 49 990 рублей добавляет Visa Platinum, бизнес-залы и Fast Track — логично, если Узбекистан у вас не единственная поездка в году, а одна из многих.
Что дает
- Реальный банковский счет с входящим SWIFT и несколькими валютами.
- Срок действия пластика 4–5 лет вместо разового решения под отпуск.
- Срочный выпуск за 1–2 рабочих дня с пополнением с карты «Мир».
Что учесть
- Самый высокий порог входа в подборке — от 19 990 рублей.
- Базовые варианты требуют доверенности и ожидания до 15 рабочих дней.
-----------------------------------------------------
-----------------------------------------------------
Что сколько стоит и как быстро оформляется
Шесть сервисов отличаются не столько ценником, сколько форматом и скоростью выпуска. Собрал ключевые параметры в один список, чтобы решить, как лучше расплачиваться в Узбекистане именно в вашем сценарии, можно было по цифрам, а не по описаниям. Порядок параметров везде одинаковый: цена, готовность, формат, кому подойдет.
- Плати по миру: 3 990–24 990 рублей, доступ сразу после оформления, виртуальный формат. Для поездки с расчетами через смартфон.
- XCARDS: от 2 долларов за старт и сбор от 4 процентов, открытие мгновенно, виртуальный формат. Для отпуска, совмещенного с работой.
- PSTNET: 7 долларов за старт и обслуживание, менее минуты, виртуальный формат. Для броней и билетов до вылета.
- МТС: от 24 000 рублей, до 14 рабочих дней, физический пластик. Для залогов, депозитов и банкоматов.
- wanttopay: 1 590–3 490 рублей, быстрое оформление, виртуальный формат. Для повседневных трат через платежный кошелек.
- Easy Payments: от 19 990 рублей, 1–15 рабочих дней, счет в банке и пластик. Для регулярных поездок на несколько лет вперед.
Как платить картой в Узбекистане: от Korzinka до базара Чорсу
Страна последние годы активно уходит от наличных, и апрельский запрет только ускорил процесс. В Ташкенте, Самарканде, Бухаре и Хиве терминал стоит практически везде: супермаркеты Korzinka и Makro, сетевые аптеки, рестораны, музеи, заправки, аренда авто, отели и гостевые дома.
Где безнал все еще не выручит:
- Базары Чорсу и Сиаб, мелкие лавки с сувенирами, специями и сухофруктами.
- Уличная еда, чайханы в районах подальше от центра, маршрутки и «Дамас».
- Такси, пойманное с обочины, частные гиды, вход в небольшие мавзолеи.
- Поездки в кишлаки, горы и пустыню, где терминал есть разве что на заправке.
Два практических момента. Первый: на экране терминала иногда предлагают списать сумму в рублях или долларах вместо сумов. Всегда выбирайте сумы, иначе конвертацию проведет местный банк по своему курсу и вы потеряете от 3 до 7 процентов. Второй: отдельные небольшие точки добавляют к счету процент за эквайринг. По закону так делать нельзя, но на практике встречается, поэтому сумму на терминале стоит проверять до ввода пин-кода.
QR-коды на кассах в Узбекистане массовые, но почти все они ведут в Payme, Click или Uzum Bank, а эти приложения привязываются к счету в местном банке. Туристу этот способ недоступен, ориентируйтесь на обычную бесконтактную оплату.
Где взять сумы на месте
Сумы в кармане нужны в любом случае, и снимать их на месте выгоднее, чем везти пачку рублей через границу. Иностранный пластик обслуживают банкоматы NBU, Kapitalbank, Ipoteka-bank, Asia Alliance Bank и Октобанка, аппараты стоят в аэропорту, в моллах и у крупных отелей.
- В аэропорту Ташкента снимайте минимум, курс и комиссия там хуже городских, а дальше ищите банкомат при отделении банка.
- Комиссия местного банка обычно около 1 процента от суммы, сверху свою удержит эмитент, поэтому выгоднее снять один раз крупно, чем пять раз по мелочи.
- Разовый лимит у большинства аппаратов держится в пределах 2–4 млн сум, купюры выдают крупные, разменять их проще всего в супермаркете.
Если банкомат предлагает выдать доллары, а не сумы, соглашаться смысла нет: менять их потом придется все равно, уже с потерей на курсе.
Что сделать до вылета и в первый день
Половина работы делается до вылета, остальное в первые сутки на месте. Шесть шагов ниже закрывают и то, и другое
- За две недели до вылета выберите формат: виртуальный счет под смартфон или пластик, если планируете аренду авто и депозиты.
- Оформите его через один из сервисов выше и сразу пополните, проверив работу на небольшой покупке дома.
- Привяжите реквизиты к Apple Pay или Google Pay, добавьте резервный способ на случай отказа терминала.
- Возьмите с собой запас наличных рублей или долларов на первые сутки и поменяйте их в аэропорту по минимуму.
- В первый день найдите банковское отделение в городе, обменяйте основную сумму и попросите часть мелкими купюрами.
- Дальше держите баланс: безнал в городах и крупных точках, сумы на базарах, транспорте и в поездках за пределы центра.
Вопросы и ответы
Можно ли в Узбекистане расплачиваться картой российского банка?
Нет. «Мир» здесь не обслуживают с сентября 2022 года, а Visa и Mastercard российских эмитентов отключены от международного процессинга. Работает только пластик зарубежных банков и платежных сервисов.
Сколько наличных брать на неделю?
На двоих обычно хватает 300–400 тысяч сум в день на еду, транспорт и билеты, то есть порядка 2,5 млн сум на неделю. Жилье и рестораны при этом оплачивайте безналом.
Работает ли в стране Apple Pay и Google Pay?
Да, если кошелек привязан к иностранному счету. Терминалы в крупных городах принимают бесконтактную оплату почти повсеместно.
Что выгоднее везти: рубли или доллары?
Рубли в Узбекистане меняют спокойно и без заметной наценки, в отличие от многих азиатских стран. Доллары дают чуть более стабильный курс при крупных суммах, но для недельной поездки разница минимальна.
Правда ли, что с апреля часть покупок нельзя оплатить наличными?
Да, запрет действует с 1 апреля 2026 года и касается алкоголя, табака, топлива на заправках, покупок дороже 25 млн сум, автомобилей и недвижимости. Туриста чаще всего затрагивает пункт про заправки.
Нужно ли предупреждать банк о поездке?
У зарубежных сервисов из подборки такого требования нет, операции по Узбекистану проходят штатно. Достаточно проверить баланс и лимиты перед вылетом.
Коротко о главном
Вопрос, как платить в Узбекистане, решается связкой из двух инструментов: наличные сумы для базаров и транспорта плюс зарубежный счет для всего остального. Российский пластик здесь бесполезен, а после апрельских ограничений обходиться одними купюрами уже не выйдет. Выбор сервиса зависит от сроков: нужен безнал завтра — берите виртуальный вариант, планируете ездить годами — открывайте полноценный счет.
Если бывали в стране недавно, расскажите в комментариях, где вам отказали в оплате картой, а где все прошло гладко.